
Kenaikan Bunga The Fed: Dari Washington ke Dompet Kita
Kenaikan suku bunga The Fed adalah kebijakan bank sentral Amerika Serikat yang menaikkan suku bunga acuannya, yang kemudian mengubah arah arus modal global, menguatkan dolar, menekan nilai tukar negara lain, mengerek imbal hasil obligasi, dan pada akhirnya memengaruhi suku bunga simpanan, kredit, serta beban utang pemerintah di banyak perekonomian, termasuk melalui tekanan pada inflasi dan keputusan suku bunga bank sentral domestik. Ketika The Fed menaikkan suku bunga 25 basis poin menjadi 3,75%-4%, dampaknya bukan teori abstrak; ini adalah guncangan nyata ke rupiah, pasar obligasi, hingga cicilan KPR Anda.
Kenaikan ini bukan kejutan murni. Sebelumnya, pasar sudah menilai peluang kenaikan 25 basis poin mencapai lebih dari 90 persen melalui kontrak berjangka suku bunga The Fed. Namun fakta bahwa langkah ini menjadi kenaikan pertama setelah jeda beberapa tahun membuat pesan politik uangnya kuat: era uang murah selesai, dan era bunga tinggi lebih lama di depan mata. Bagi pembaca, pertanyaannya bukan lagi “apakah berdampak?”, tetapi “seberapa siap kita ketika dolar menguat dan biaya uang global naik bersamaan?”.
Mekanisme Tekanan: Dolar Menguat, Rupiah dan SBN Terjepit
The Fed naikkan suku bunga membuat aset dolar terlihat lebih menarik sehingga arus dana global cenderung kembali ke Amerika Serikat, mendorong indeks dolar (DXY) naik di atas 100 dan menekan mata uang lain. Dampak rupiah melemah sudah terlihat: pada salah satu sesi penutupan, rupiah tertekan 0,32% ke Rp17.573 per dolar AS, sementara pada hari lain pembukaan pasar menunjukkan posisi di kisaran Rp17.731 per dolar AS. Ini adalah sinyal bahwa ruang nyaman rupiah semakin sempit, terutama jika ekspektasi kenaikan lanjutan The Fed masih menggantung.
Tekanan bukan hanya di pasar valas. Imbal hasil Surat Berharga Negara tenor 10 tahun naik ke 7,15%, sementara imbal hasil US Treasury 10 tahun mencapai 4,97%. Artinya, pemerintah harus menawarkan imbal hasil lebih tinggi agar surat utangnya tetap menarik dibanding surat utang Amerika Serikat. Kenaikan yield ini pada hakikatnya adalah kenaikan biaya utang. Jika tren berlanjut, APBN berisiko makin terkikis pembayaran bunga, mengurangi ruang belanja produktif. Di sinilah transmisi The Fed terasa: dolar menguat, pasar menuntut imbal hasil lebih tinggi, dan beban pembiayaan negara naik sebelum satu rupiah pajak pun dipungut.
Tabungan, Kredit, dan BI Rate: Efeknya ke Rumah Tangga
Bagi nasabah, kabar pentingnya adalah: perubahan bunga The Fed tidak serta-merta membuat bunga tabungan, deposito, atau kredit di bank lokal langsung melonjak. Struktur dana, likuiditas, dan strategi masing-masing bank membuat transmisi ke bunga produk ritel cenderung tertunda. Namun tekanan jangka panjang sulit dihindari. Jika suku bunga global bertahan tinggi, ruang untuk menurunkan bunga domestik menyempit, dan pada titik tertentu bank mulai menaikkan bunga simpanan demi mempertahankan dana, lalu menaikkan bunga kredit karena biaya dananya ikut naik.
Di sinilah BI rate September 2026 menjadi titik krusial. Sejumlah ekonom menilai Bank Indonesia perlu membuka opsi menaikkan BI Rate 25-50 basis poin untuk meredam tekanan rupiah dan menjaga stabilitas nilai tukar serta inflasi. Kenaikan BI Rate akan memperbaiki daya tarik aset keuangan domestik, tetapi hampir pasti menekan bunga KPR, kredit kendaraan, dan kredit usaha dengan skema bunga mengambang. Bagi rumah tangga, ini berarti dua strategi: pemilik dana tunai sebaiknya agresif membandingkan bunga deposito, sedangkan debitur perlu menghitung ulang kemampuan bayar jika bunga naik.
Strategi Mitigasi Utang Pemerintah: Diversifikasi atau Terjebak Bunga Tinggi?
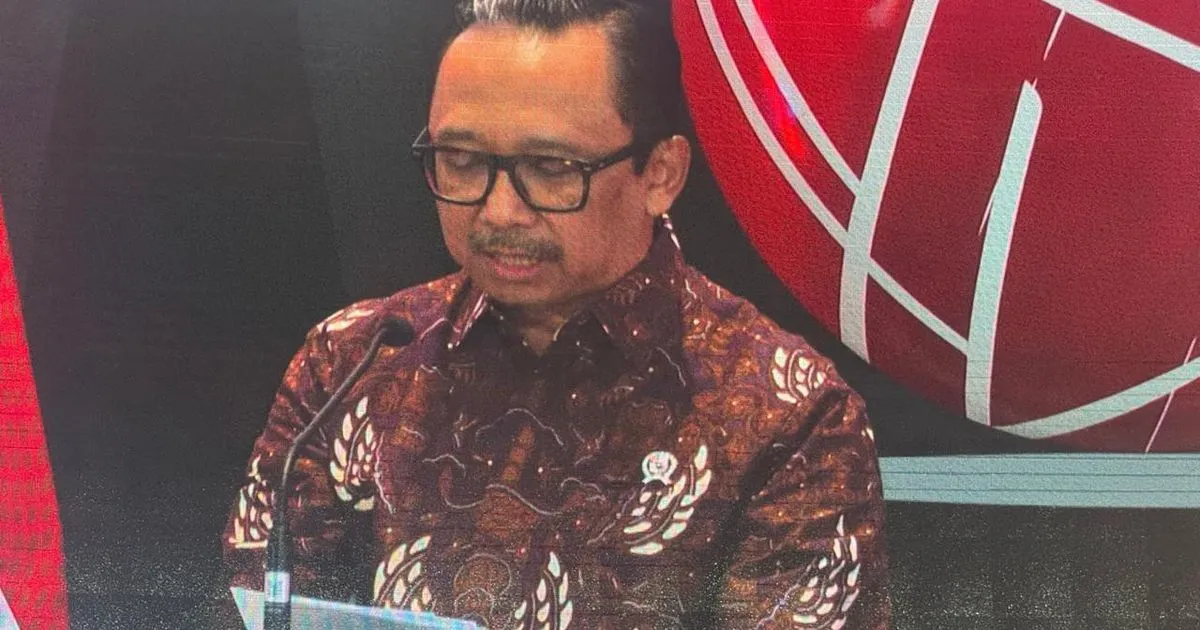
Kenaikan suku bunga The Fed tidak hanya menguji ketahanan rupiah, tetapi juga strategi pembiayaan pemerintah. Wakil menteri keuangan menyatakan pemerintah akan memitigasi dampak kenaikan Fed Funds Rate 25 basis poin menjadi 3,75%-4% dengan mengubah strategi penerbitan utang. Salah satu langkahnya adalah diversifikasi sumber pembiayaan, termasuk mengandalkan pasar obligasi China. Ini adalah pengakuan tersirat bahwa bergantung pada investor yang sensitif terhadap pergerakan dolar belaka terlalu berisiko di tengah siklus bunga tinggi.
Namun diversifikasi pasar saja tidak cukup. Dengan imbal hasil SBN 10 tahun naik ke 7,15% dan US Treasury 10 tahun di 4,97%, ruang manuver makin sempit. Tanpa disiplin fiskal dan prioritisasi belanja, pemerintah berisiko masuk lingkaran: rupiah melemah, yield SBN naik, cost of fund meningkat, lalu pasar menuntut yield lebih tinggi lagi. Kenaikan bunga The Fed yang mungkin berulang—median proyeksi masih mengindikasikan satu kali kenaikan 25 basis poin lagi hingga akhir tahun—harus dibaca sebagai peringatan untuk mengurangi ketergantungan pada utang berimbal hasil mahal.
Kesimpulan: Saatnya Perketat Sabuk, Bukan Panik
Kenaikan bunga The Fed adalah ujian kedewasaan kebijakan: bagi bank sentral, apakah berani menaikkan BI Rate September 2026 seperlunya tanpa mematikan pertumbuhan; bagi pemerintah, apakah sungguh menata strategi mitigasi utang pemerintah, bukan sekadar merombak jadwal penerbitan. Untuk rumah tangga dan pelaku usaha, pesan praktisnya jelas: perkuat cadangan kas, kurangi ketergantungan pada utang berbunga mengambang, dan manfaatkan potensi kenaikan bunga simpanan secara selektif.
Kita tidak bisa mengendalikan keputusan FOMC, tetapi bisa mengendalikan cara meresponsnya. Jika kenaikan bunga The Fed dihadapi dengan kombinasi kebijakan suku bunga yang terukur, disiplin fiskal, dan manajemen utang yang lebih cerdas, tekanan pada rupiah dan pasar keuangan dapat diubah menjadi momentum untuk membenahi fondasi ekonomi. Era uang murah sudah selesai; yang tersisa adalah pilihan: beradaptasi cepat, atau membayar mahal di masa depan.