
Jeda The Fed menolong rupiah, bukan seluruh pasar
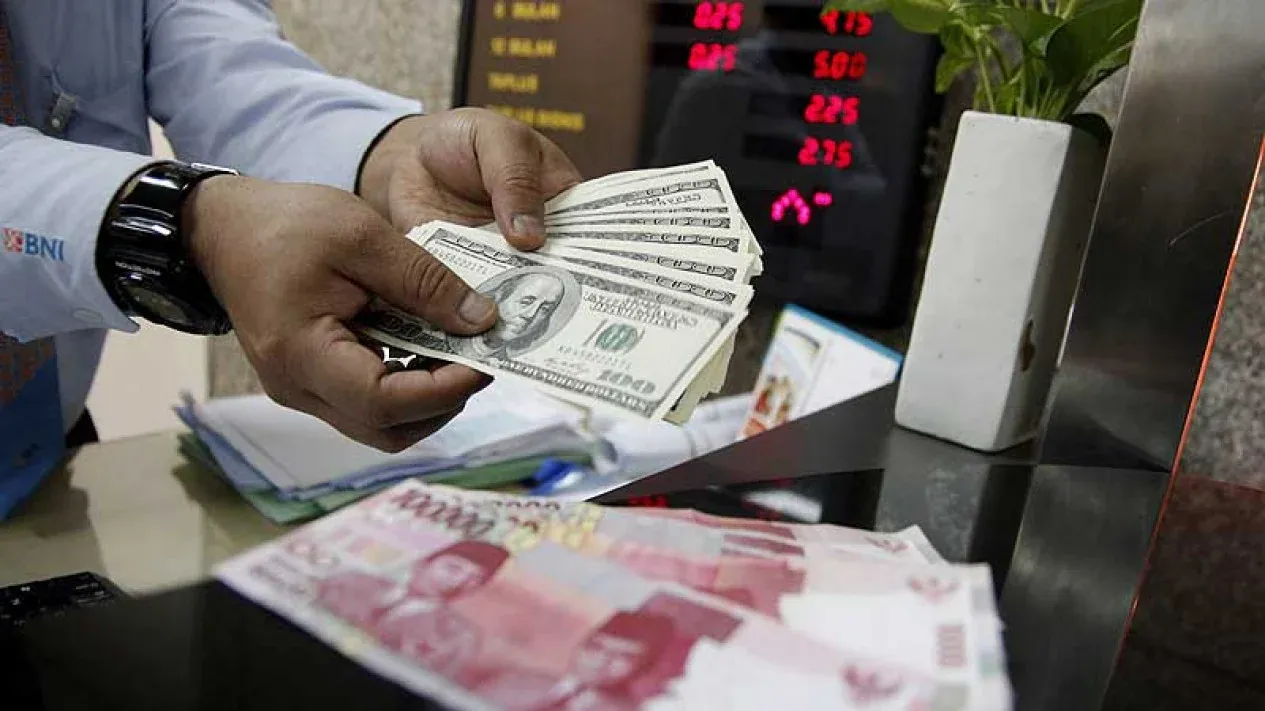
Penahanan suku bunga bank sentral Amerika Serikat adalah keputusan untuk menjaga biaya pinjaman tetap pada level saat ini, yang dapat mengubah arus modal dan sentimen pasar tanpa otomatis mengangkat semua aset. Pada 29 Oktober, The Fed mempertahankan suku bunga acuan di level 4 persen; rupiah menguat pada perdagangan pagi ke Rp18.120 per dolar AS, tetapi IHSG sempat naik ke 5.305 sebelum kembali masuk zona merah. Kontras ini masuk akal: kurs bisa segera merespons perubahan ekspektasi terhadap dolar dan obligasi, sementara saham juga ditimbang berdasarkan prospek perusahaan, kondisi pasar regional, serta risiko domestik. Karena itu, kabar baik dari The Fed lebih tepat dibaca sebagai jeda tekanan, bukan tanda bahwa pemulihan pasar saham sudah terjamin. Mengharapkan satu keputusan suku bunga membalikkan semua sentimen adalah tafsir yang terlalu optimistis.
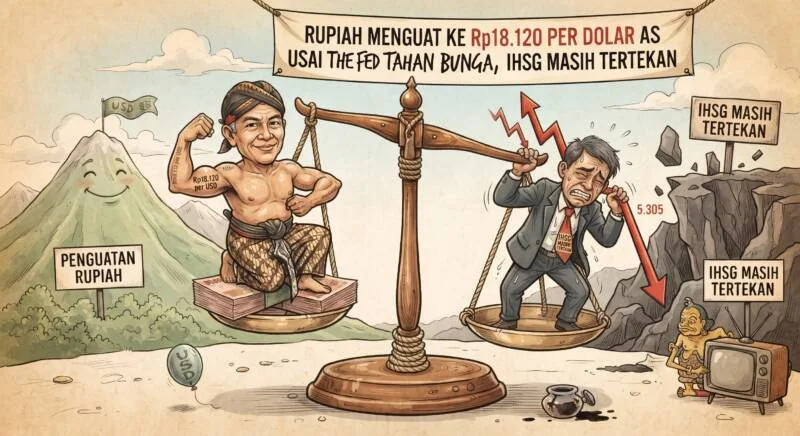
Mengapa rupiah dan IHSG bergerak berbeda?
Rupiah memperoleh dorongan karena keputusan The Fed sesuai perkiraan pasar dan meredanya tekanan jual pada obligasi AS memberi ruang bagi bank sentral itu untuk menahan bunga. Namun, masalah di pasar domestik belum ikut selesai. Pengamat ekonomi Gunawan Benjamin menilai tekanan pada rupiah belakangan lebih banyak berkaitan dengan tekanan jual obligasi dalam negeri; keputusan The Fed dapat meredakannya, tetapi tidak menghapus sumber tekanan tersebut. IHSG, sementara itu, belum mendapat dukungan yang cukup kuat dari sentimen moneter AS. Pasar saham Asia yang bergerak mendatar, keraguan terhadap efektivitas reformasi pasar modal, dan perhatian investor pada kondisi keuangan domestik ikut membatasi penguatan. Inilah dampak Fed ke IHSG yang kerap disalahpahami: keputusan suku bunga global memengaruhi suasana pasar, tetapi tidak menggantikan penilaian terhadap laba, risiko, dan prospek emiten.
Jadi, apresiasi nilai tukar rupiah tidak otomatis berarti investor asing kembali membeli saham. Arus modal dapat berpindah antara saham dan obligasi sesuai imbal hasil serta persepsi risiko. Perubahan kebijakan The Fed bisa memengaruhi arus modal asing, imbal hasil obligasi, kurs, dan IHSG, tetapi arah serta besarnya dampak bergantung pula pada keadaan ekonomi nasional dan faktor global lain. Ketika tekanan jual obligasi domestik masih terasa, optimisme dari satu keputusan Fed mudah tertahan.

Risiko selisih bunga dan pilihan BI
Tantangan yang lebih besar adalah perbedaan arah kebijakan suku bunga Fed dan BI. Pada September 2026, The Fed menaikkan suku bunga dana federal sebesar 25 basis poin ke kisaran 3,75–4 persen; dalam laporan berikutnya, BI disebut menahan BI Rate pada 5,75 persen. Angka itu menunjukkan bunga domestik masih lebih tinggi, tetapi keunggulan tersebut bisa menyempit jika Fed kembali mengetatkan kebijakan. Dewan Ekonomi Nasional memperingatkan bahwa bila suku bunga dalam negeri tidak menyesuaikan ketika bunga global naik, tekanan dapat beralih ke nilai tukar. Sebelumnya, rupiah ditutup melemah pada Rp18.027 per dolar AS. Peringatan ini bukan alasan untuk menaikkan bunga secara otomatis: pengetatan dapat menambah biaya pembiayaan dan menekan kegiatan usaha. Namun, menunda respons juga berisiko jika selisih bunga makin tipis dan pasar mulai meragukan daya tarik aset domestik.
BI memiliki pilihan lebih luas daripada sekadar menaikkan suku bunga. Untuk menjaga stabilitas, bank sentral dapat mempertimbangkan kombinasi suku bunga, intervensi valuta asing, dan instrumen moneter lain; setiap pilihan perlu menimbang tekanan pada rupiah sekaligus dampaknya terhadap pembiayaan dan pertumbuhan. Kebijakan suku bunga BI juga tidak berdiri sendiri: karakter tiap sektor berbeda menurut ketergantungan pada impor, utang valuta asing, sumber pendapatan, dan bunga pinjaman. Investor sebaiknya tidak menyamakan risiko semua saham atau mengambil keputusan hanya berdasarkan satu pengumuman. Perhatikan perkembangan obligasi, inflasi, kondisi emiten, dan respons BI agar perubahan pasar tidak diterjemahkan secara tergesa-gesa.
Ujian berikutnya adalah inflasi dan daya tahan pasar
Keputusan menahan bunga memberi ruang bernapas, bukan kepastian arah berikutnya. Saat keputusan itu dibuat, kenaikan harga minyak mentah menambah kekhawatiran inflasi AS, sedangkan meredanya tekanan jual obligasi AS membantu The Fed mempertahankan suku bunga. Data inflasi AS dan Indonesia selanjutnya dapat mengubah ekspektasi pasar, begitu pula kemungkinan kenaikan bunga Fed yang masih menjadi perhatian dalam peringatan DEN. Jika tekanan inflasi atau obligasi kembali memburuk, rupiah dan biaya pendanaan bisa kembali tertekan; bila kondisi mereda, pasar tetap perlu bukti bahwa sentimen tersebut menjalar ke saham dan arus modal.
Kesimpulannya, rupiah menguat karena pasar mendapat jeda dari pengetatan Fed, sedangkan IHSG tetap lemah karena persoalan domestik dan kehati-hatian investor belum hilang. BI perlu menjaga keseimbangan: mempertahankan bunga terlalu lama bisa memperbesar risiko kurs, tetapi mengetatkannya berlebihan dapat membebani ekonomi. Bagi masyarakat dan investor, ukuran yang lebih berguna bukan hanya arah rupiah pada satu sesi, melainkan apakah stabilitas obligasi, inflasi, dan prospek perusahaan ikut membaik. Penguatan rupiah baru menjadi kabar yang lebih meyakinkan jika ditopang kondisi pasar yang lebih luas.