
Kecepatan anggaran harus diukur dari manfaatnya
APBD adalah rencana tahunan pemerintah daerah untuk mengatur pendapatan dan belanja publik, menetapkan prioritas pembangunan, serta membiayai layanan yang dibutuhkan warga. Karena itu, penetapan lebih awal hanya berarti jika anggaran siap dilaksanakan dan hasilnya dapat dirasakan masyarakat.
Perbandingan Riau, Kudus, Lebong, dan Bojonegoro menunjukkan bahwa percepatan bukan satu tahap tunggal. Ada yang mengejar penyelesaian pembahasan, ada yang baru membuka agenda strategis, dan ada pula yang sudah menyepakati rancangan lalu menuntut organisasi perangkat daerah (OPD) segera bekerja. Seluruh tahapan itu penting, tetapi tenggat di atas kertas bukan ukuran keberhasilan. Ukuran sesungguhnya ialah apakah pengadaan, pekerjaan lapangan, dan layanan publik bergerak sejak awal tahun tanpa mengorbankan ketepatan sasaran maupun akuntabilitas.
Riau dan Kudus mengejar start lebih awal
Di Riau, pemerintah provinsi mendorong pembahasan Ranperda APBD 2027 bersama DPRD segera tuntas agar anggaran dapat direalisasikan sejak awal Januari. Setelah rapat paripurna pada 12 November 2026, Sekretaris Daerah Provinsi Syahrial Abdi menyebut optimalisasi pendapatan asli daerah, evaluasi badan usaha milik daerah, dan penerimaan pajak sebagai perhatian. Pemerintah juga mendorong lelang dini untuk sejumlah kegiatan pembangunan. Arah ini masuk akal: semakin cepat proses persiapan dimulai, semakin kecil peluang kegiatan tertahan pada awal tahun.
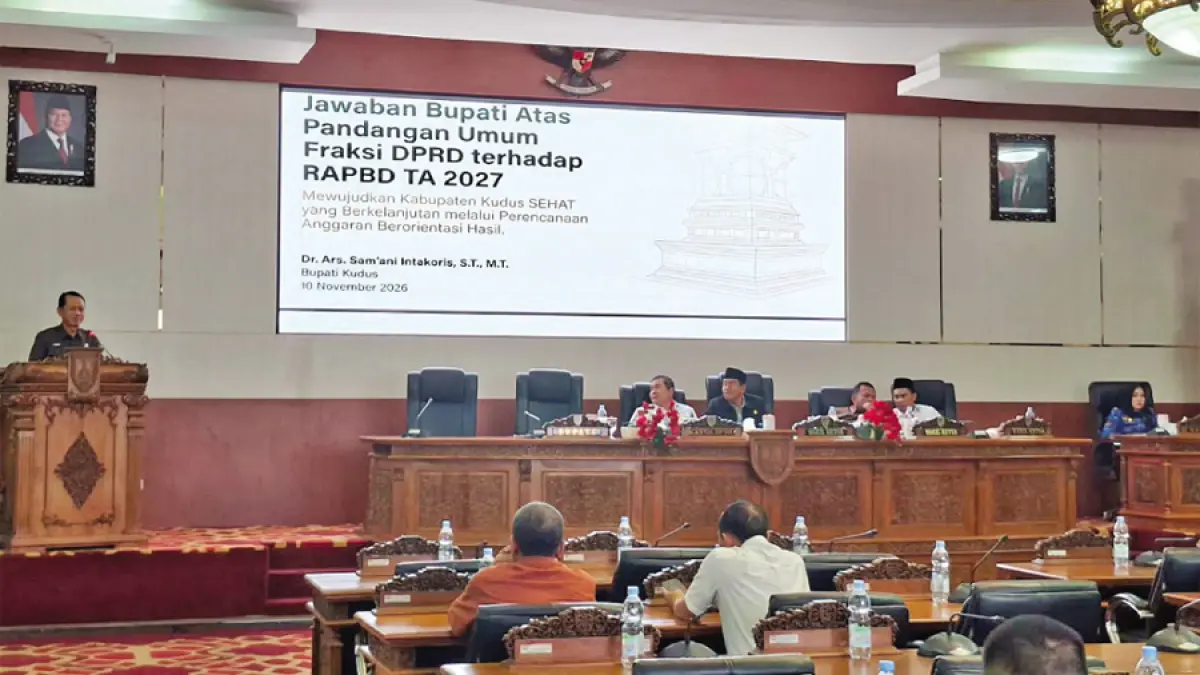
Kudus menetapkan tenggat yang lebih terukur pada sisi pembahasan: DPRD menargetkan RAPBD rampung sebelum November 2026 berakhir agar program pembangunan bisa berjalan sejak awal tahun. Target pendapatan asli daerahnya Rp778,82 miliar, setara 41,80 persen dari total pendapatan daerah. Ketua DPRD Masan juga menekankan pengawasan setelah rancangan menjadi APBD. Anggaran daerah diarahkan antara lain untuk pendidikan, kesehatan, infrastruktur, dan program strategis. Namun, jadwal cepat perlu diikuti rencana pelaksanaan yang matang; jika tidak, percepatan persetujuan hanya memindahkan antrean ke tahap realisasi.
Lebong membuka pembahasan, Bojonegoro menuntut eksekusi
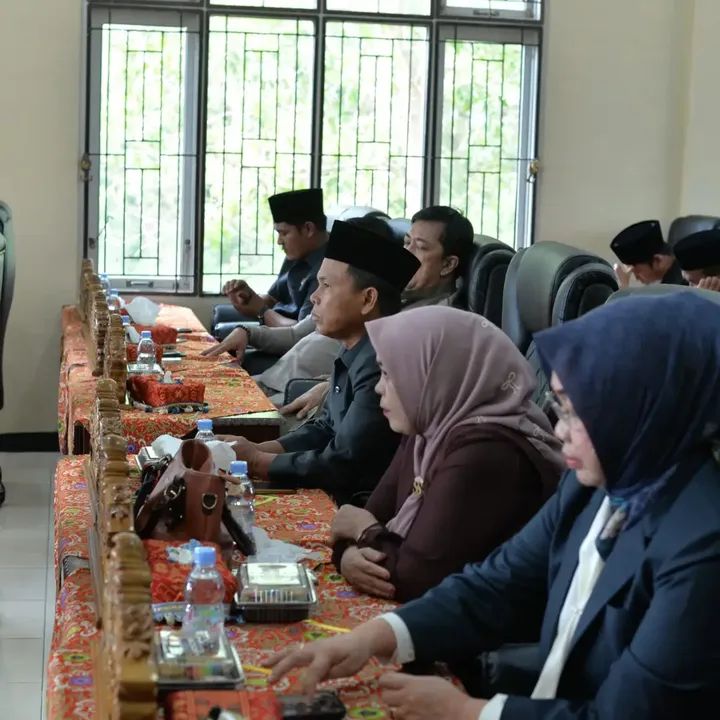
Lebong berada pada tahap awal yang penting. Pada 9 November 2026, DPRD kabupaten menggelar rapat paripurna untuk menyampaikan nota pengantar RAPBD 2027 sekaligus rancangan perubahan kedua atas aturan pembentukan dan susunan perangkat daerah. Dua agenda itu menghubungkan pilihan belanja dengan bentuk birokrasi yang akan menjalankannya. DPRD menekankan agar anggaran terukur, akuntabel, dan menjawab kebutuhan warga, termasuk pelayanan publik, penguatan ekonomi lokal, serta infrastruktur yang merata. Tahap berikutnya harus memastikan prioritas tersebut diterjemahkan menjadi program dengan manfaat yang jelas, bukan berhenti sebagai daftar aspirasi.
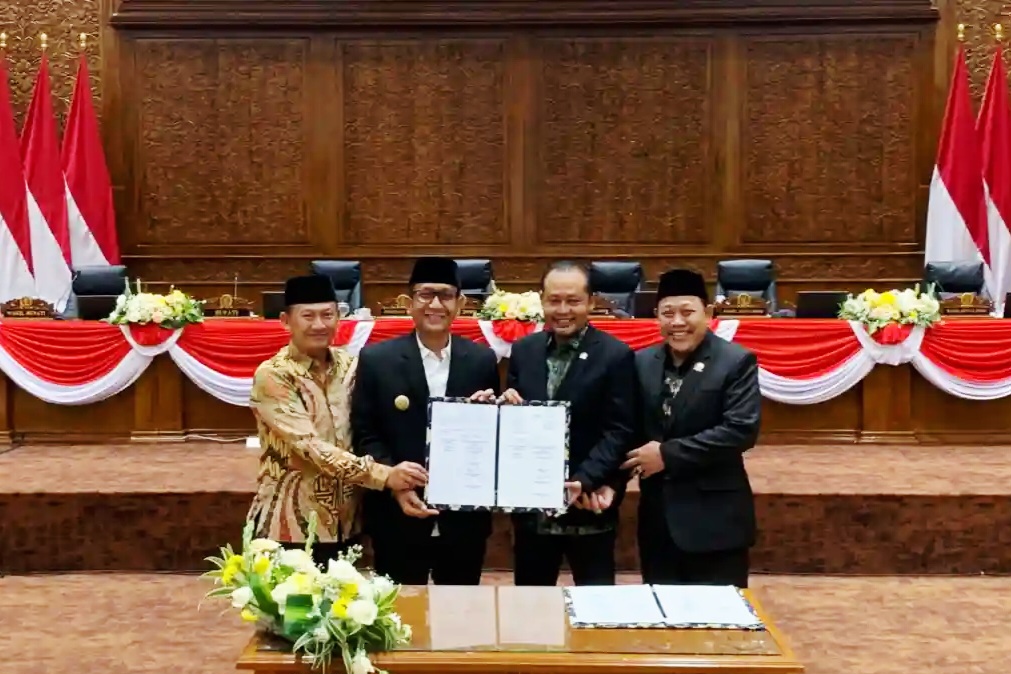
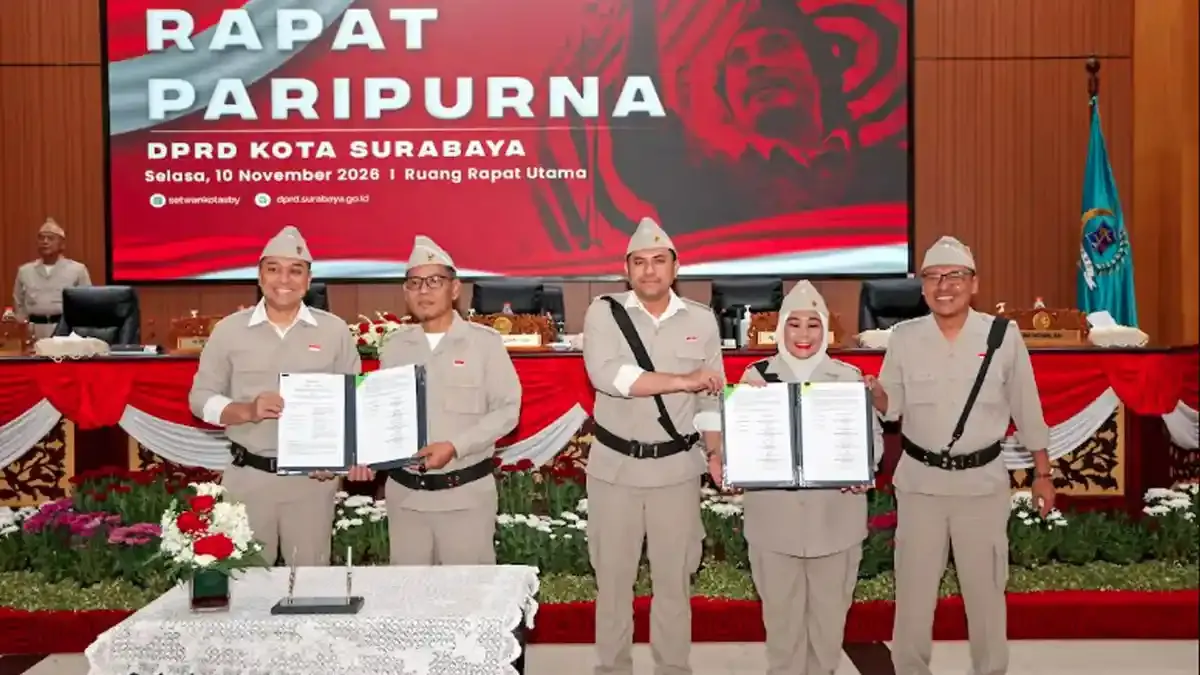
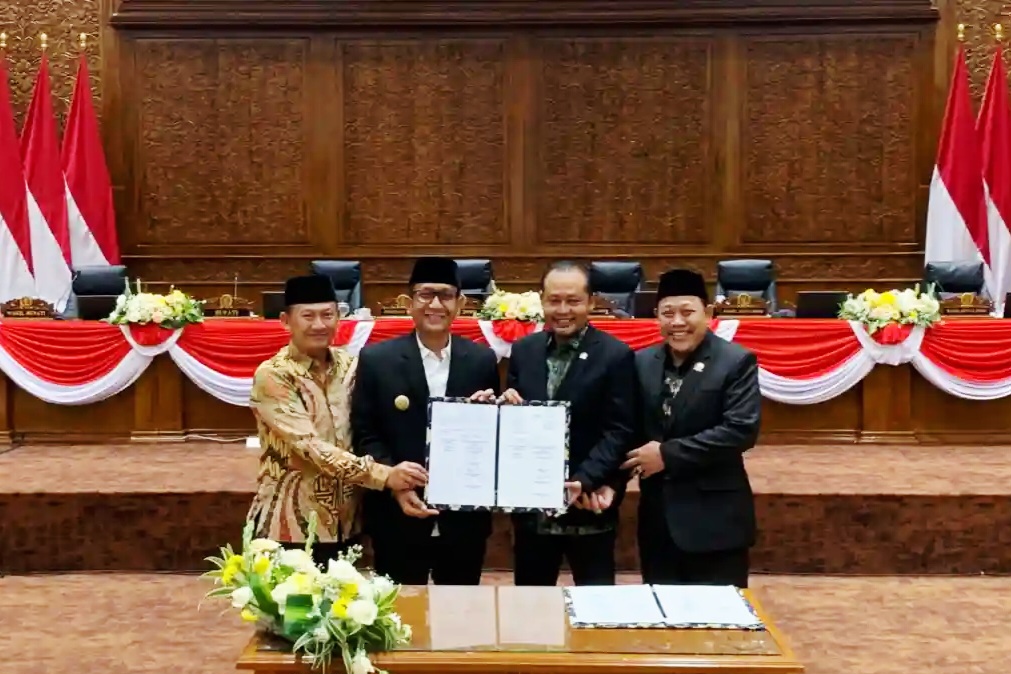
Bojonegoro telah menyepakati Rancangan APBD 2027 bersama pemerintah kabupaten dalam rapat paripurna pada 13 November 2026. Belanja direncanakan Rp5,20 triliun, pendapatan Rp4,48 triliun, dan defisit sekitar Rp719,50 miliar. Ketua DPRD Abdulloh Umar meminta OPD segera menyiapkan perencanaan teknis, pengadaan, dan pekerjaan lapangan sejak awal tahun. Desakan itu punya alasan praktis: awal 2027 berdekatan dengan Ramadan yang diperkirakan jatuh pada Februari dan Idulfitri pada Maret, saat kebutuhan rumah tangga meningkat. Belanja pemerintah yang bergerak lebih awal berpeluang ikut menggerakkan usaha dan ekonomi setempat.
Dari target jadwal ke realisasi yang berkualitas
Keempat daerah memperlihatkan titik tekan berbeda: Riau membidik realisasi sejak Januari, Kudus mengejar penyelesaian RAPBD sebelum akhir November, Lebong memulai pembahasan agenda strategis, dan Bojonegoro mengarahkan OPD untuk segera menjalankan APBD yang telah disepakati. Perbedaan tahap ini membuat perbandingan lebih berguna daripada sekadar lomba tenggat. Daerah perlu memastikan dokumen, kesiapan teknis, pengadaan, dan kapasitas pelaksana saling tersambung.
Bagi warga, realisasi anggaran yang lebih dini dapat berarti pekerjaan infrastruktur tidak menunggu penghujung tahun, layanan publik mendapat dukungan tepat waktu, dan aktivitas ekonomi memperoleh dorongan saat dibutuhkan. Tetapi kecepatan tanpa pengawasan bisa menghasilkan pekerjaan tergesa-gesa atau belanja yang meleset dari kebutuhan. Karena itu, pengawasan Kudus setelah penetapan dan peringatan Bojonegoro tentang mutu, transparansi, serta ketepatan sasaran sama pentingnya dengan percepatan.
Kesimpulannya, percepatan APBD 2027 patut didukung, tetapi tidak boleh dinilai dari seberapa cepat dokumen disahkan saja. Riau dan Kudus harus mengubah target waktu menjadi kesiapan program; Lebong perlu menjaga agar pembahasan berujung pada prioritas yang terukur; Bojonegoro harus memastikan OPD bergerak cepat sekaligus bertanggung jawab. Keberhasilan anggaran daerah akan tampak ketika realisasi anggaran menghadirkan layanan dan pembangunan yang tepat waktu, berkualitas, dan berguna bagi masyarakat.