
Relaksasi PPN Perhiasan dan Tekstil: Inti Kebijakan dalam Satu Tarikan Napas
Relaksasi PPN perhiasan dan insentif pajak tekstil adalah penyesuaian aturan Pajak Pertambahan Nilai yang mengubah standar kadar logam mulia untuk fasilitas PPN di industri perhiasan serta menyederhanakan atau membebaskan PPN atas jasa outsourcing di industri tekstil dan produk tekstil, dengan tujuan menurunkan beban pajak produksi dan memperkuat daya saing industri manufaktur di pasar ekspor. Kebijakan ini bukan sekadar koreksi teknis; ini adalah sinyal bahwa pemerintah mulai mengakui kelemahan struktur pajak terhadap sektor padat karya dan bernilai tambah tinggi. Penyesuaian kadar emas dari 99,99% menjadi 99,9% untuk pemanfaatan fasilitas PPN di industri perhiasan menunjukkan kesediaan pemerintah mendekatkan regulasi pada realitas produksi di lapangan. Sementara kajian pembebasan PPN untuk jasa outsourcing di TPT adalah pengakuan eksplisit bahwa biaya pajak saat ini menghambat fleksibilitas industri dalam merespons fluktuasi pesanan ekspor.
Relaksasi PPN Perhiasan: Koreksi Standar yang Menyentuh Jantung Biaya Produksi
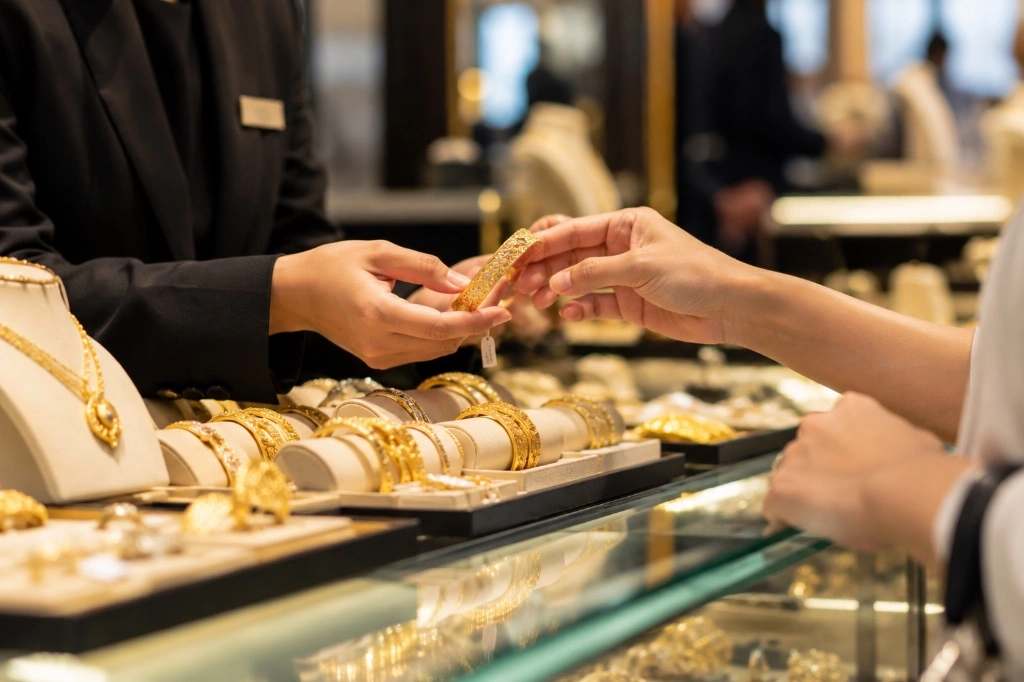
Relaksasi PPN perhiasan melalui penurunan standar kadar logam mulia dari 99,99% menjadi 99,9% untuk fasilitas PPN adalah langkah kecil di atas kertas, tetapi besar di sisi kompetitivitas. Menteri Koordinator Bidang Perekonomian Airlangga Hartarto menegaskan bahwa pemerintah akan membuat standar baru agar industri perhiasan bisa memanfaatkan fasilitas PPN untuk produk berbahan logam mulia dengan kadar 99,9%. Ini artinya, lebih banyak produk perhiasan yang secara teknis realistis dihasilkan industri bisa masuk ke dalam cakupan fasilitas pajak. Tanpa perubahan ini, sebagian pelaku harus menanggung PPN penuh karena terpental oleh standar kadar yang terlalu tinggi dan kurang sesuai dengan karakter desain maupun kebutuhan pasar. Di sinilah kebijakan perpajakan manufaktur diuji: apakah aturan pajak sanggup mengikuti teknologi produksi dan preferensi konsumen, atau justru menghambat transformasi industri? Dengan rencana perbaikan peraturan pemerintah dan penyusunan PMK sebagai dasar teknis, relaksasi PPN perhiasan berpotensi menekan biaya produksi dan memberi ruang margin yang lebih sehat.
Insentif Pajak Tekstil: Menjawab Kebutuhan Fleksibilitas Industri Padat Karya
Berbeda dari perhiasan yang berangkat dari soal kadar logam, insentif pajak tekstil berfokus pada cara industri mengelola tenaga kerja dan kapasitas produksi. Pemerintah tengah menyiapkan insentif untuk penguatan industri tekstil dan produk tekstil, dengan opsi utama berupa penyederhanaan atau pembebasan PPN atas penggunaan jasa outsourcing. Airlangga menggambarkan dengan gamblang karakter industri padat karya seperti tekstil dan sepatu yang sangat bergantung pada perubahan pesanan ekspor lintas musim di pasar empat musim. "Order buat summer, winter, fall, itu kan tidak sama. Sehingga mereka butuh outsourcing," ujarnya. Tanpa insentif pajak tekstil yang menyasar struktur outsourcing, perusahaan akan terus menanggung PPN yang menambah beban biaya ketika kapasitas harus naik turun mengikuti siklus musiman. Upaya pemerintah menyederhanakan PPN dilakukan secara terang: pajak jangan membuat industri tidak bisa bersaing. Di sini terlihat jelas bahwa kebijakan perpajakan manufaktur mulai diarahkan untuk mendukung fleksibilitas bisnis, bukan sekadar menggali penerimaan.
Daya Saing Industri dan Strategi Manufaktur: Pajak Sebagai Instrumen, Bukan Beban
Relaksasi PPN perhiasan dan insentif pajak tekstil adalah dua sisi dari satu keping: menjadikan pajak sebagai instrumen daya saing industri, bukan penghambat. Untuk perhiasan, standarisasi kadar 99,9% membuka jalan agar lebih banyak produk bernilai tambah memanfaatkan fasilitas PPN, menurunkan tekanan biaya dan memperkuat posisi produsen di segmen logam mulia. Untuk tekstil, rencana pembebasan PPN atas jasa outsourcing mengurangi distorsi biaya yang timbul dari pola produksi musiman yang tidak seragam sepanjang tahun. Namun arah besar kebijakan ini baru terasa jika penyesuaian perpajakan dirangkai konsisten dengan agenda ekonomi jangka menengah yang sudah disebut sebagai bagian dari persiapan program ekonomi tahun 2027. Tanpa konsistensi, relaksasi PPN bisa terjebak menjadi kosmetik kebijakan yang hanya mengurangi gejala, bukan memperkuat fondasi struktur manufaktur.
Penutup: Relaksasi PPN Bukan Obat Mujarab, Tetapi Momentum yang Sayang Dilewatkan
Relaksasi PPN perhiasan dan rencana pembebasan PPN outsourcing tekstil menandai pergeseran penting: pemerintah mulai menempatkan kebijakan perpajakan manufaktur dalam logika daya saing, bukan hanya penerimaan. Dengan penurunan standar kadar logam mulia menjadi 99,9% dan kajian insentif untuk jasa outsourcing, pelaku industri diberi sinyal bahwa struktur pajak siap disesuaikan dengan dinamika produksi dan pasar. Namun kebijakan pajak, betapapun progresif, tetap hanya satu alat. Tanpa peningkatan teknologi, kualitas sumber daya manusia, dan akses pembiayaan, relaksasi PPN berisiko berhenti sebagai napas pendek yang tidak mengubah trajektori industri. Kesimpulannya jelas: pemerintah sudah mengambil langkah awal yang tepat, dan sekarang giliran pelaku industri serta pemangku kepentingan lain memastikan momentum ini dimanfaatkan untuk mendorong transformasi manufaktur yang lebih dalam, bukan sekadar mengurangi beban pajak di permukaan.