
Dari tarif tetap ke pembayaran berbasis layanan
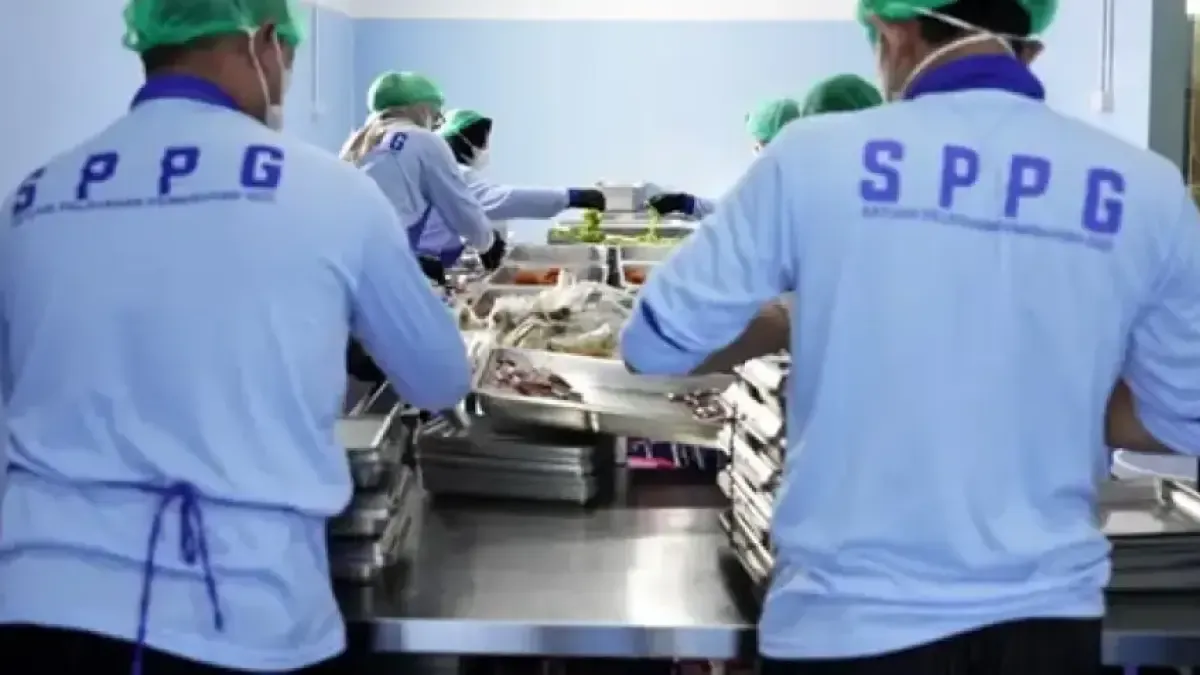
Insentif dapur MBG adalah dukungan bagi mitra Satuan Pelayanan Pemenuhan Gizi (SPPG) yang kini dihitung berdasarkan jumlah penerima manfaat yang dilayani, bukan lagi dibayarkan dengan nominal harian seragam. Perubahan ini penting karena kapasitas dapur berbeda-beda, sehingga pembayaran tetap berisiko memberi nilai insentif per porsi yang tidak seimbang. Badan Gizi Nasional (BGN) menyesuaikan skema pembiayaan pada 4 November 2026, setelah sebelumnya menyiapkan perombakan insentif harian Rp6 juta bagi setiap dapur. Kini, Insentif Fasilitas SPPG ditetapkan Rp2.000 per penerima manfaat, dengan pemberian mempertimbangkan ketersediaan fasilitas dan mutu layanan. Arah kebijakannya masuk akal: dana publik semestinya mengikuti layanan yang benar-benar diberikan. Namun, peralihan ini juga menuntut aturan hitung yang terbuka agar mitra dapat memperkirakan pendapatan dan merencanakan kegiatan dapur.
Sebelumnya, dapur yang menghasilkan 2.000, 2.500, maupun 3.000 porsi menerima insentif harian yang sama sebesar Rp6 juta. Kepala BGN Sudaryono menilai perlakuan seragam itu tidak adil karena hasil pembagian insentif per porsi berbeda tajam. Skema insentif SPPG yang baru hendak mengaitkan pembayaran dengan jumlah porsi MBG yang diproduksi atau penerima manfaat yang dilayani. Bagi dapur berkapasitas tinggi, kaitan ini berpotensi membuat perhitungan lebih sepadan dengan skala kerja. Sebaliknya, mitra dengan volume kecil perlu memastikan bahwa dukungan berbasis penerima manfaat tetap memadai untuk menjaga layanan. Rincian penerapan perlu dibaca dalam peraturan kepala badan, bukan diasumsikan hanya dari angka tarif.
Batas operasional mengubah cara dapur mengelola anggaran
Perubahan tidak berhenti pada insentif. BGN menetapkan biaya operasional dapur maksimal Rp3.000 per penerima manfaat, dihitung berdasarkan jumlah riil orang yang dilayani setiap SPPG. Sebelumnya, biaya operasional menggunakan mekanisme at cost tanpa plafon, yang menurut BGN berisiko membuat pengeluaran melampaui pagu negara. Batas baru dapat memperkuat disiplin anggaran, tetapi konsekuensinya jelas: mitra tak lagi bisa mengandalkan penggantian seluruh biaya aktual tanpa batas. Pengadaan bahan, persediaan, pengolahan, dan distribusi harus direncanakan lebih cermat agar layanan tidak terganggu ketika pengeluaran mendekati plafon.
Pagu penyediaan makanan tetap Rp13.000 untuk porsi kecil dan Rp15.000 untuk porsi besar. Komponen biaya operasional, bahan baku, serta insentif ketersediaan dan mutu layanan dihitung dalam periode satu bulan penuh. Artinya, mitra perlu memeriksa bagaimana tiap komponen dicatat dan kapan pembayaran diperhitungkan, bukan hanya membandingkan angka per porsi. Kendaraan distribusi, bangunan dapur, peralatan memasak, dan peralatan makan juga menjadi tanggung jawab mitra, bukan komponen biaya operasional yang dapat dibebankan. Ketentuan ini membuat perencanaan aset dan arus kas sama pentingnya dengan mengendalikan belanja harian.
Hal yang perlu dipastikan oleh mitra SPPG
Bagi pengelola, langkah pertama ialah memahami dasar penghitungan jumlah penerima manfaat: data layanan yang dipakai, cara mencatat perubahan volume, serta bukti yang harus disiapkan. Insentif Rp2.000 per penerima manfaat juga terkait ketersediaan fasilitas dan mutu layanan, sehingga pemenuhan standar tidak boleh dianggap otomatis hanya karena porsi telah diproduksi. Mitra sebaiknya menelaah peraturan kepala badan yang menjadi dasar pelaksanaan, termasuk metode verifikasi dan periode pembayaran. Dalam laporan keuangan, pisahkan insentif, biaya operasional, dan belanja bahan agar batas tiap komponen dapat dipantau dengan jelas.
Mitra juga perlu menyusun menu dan pembelian sesuai pagu, mengelola persediaan untuk mengurangi pemborosan, serta memasukkan biaya fasilitas yang menjadi tanggung jawab sendiri ke dalam rencana usaha. BGN menyatakan bahwa perencanaan menu, pembelian bahan, operasional, dan distribusi yang tertata dapat mendukung penyediaan porsi MBG berkualitas bagi masyarakat. Itu bukan jaminan bahwa setiap dapur akan memperoleh hasil yang sama: kepadatan penerima, kapasitas, dan mutu pelaksanaan tetap memengaruhi kebutuhan nyata. Transparansi data porsi dan kepastian aturan teknis akan menentukan apakah skema baru terasa adil dalam praktik.
Efisiensi harus berjalan bersama kepastian
Peralihan dari insentif rata menjadi pembayaran berbasis penerima manfaat memperbaiki satu kelemahan yang nyata: dapur dengan volume berbeda tidak semestinya otomatis menerima perlakuan identik. Namun, keadilan tidak cukup diukur dari tarif per penerima. BGN juga perlu memastikan penghitungan volume, penilaian mutu, serta waktu pembayaran dapat dipahami dan diperiksa mitra. Tanpa rincian yang konsisten, plafon biaya operasional dan kewajiban penyediaan fasilitas dapat membuat dapur kesulitan menjaga layanan, terutama saat kebutuhan aktual berbeda dari perkiraan.
Kesimpulannya, skema baru memberi BGN alat yang lebih terukur untuk mengaitkan pembiayaan dengan layanan sekaligus mengendalikan biaya. Bagi mitra SPPG, perubahan ini menuntut pencatatan penerima manfaat yang akurat, pengelolaan biaya yang disiplin, dan pemahaman menyeluruh atas komponen yang boleh maupun tidak boleh dibebankan. Keberhasilan kebijakan akhirnya bergantung pada keseimbangan: anggaran harus akuntabel, tetapi aturan pelaksanaannya juga mesti cukup jelas agar dapur mampu menyediakan makanan bergizi secara konsisten.