
Peringatan yang melampaui gejolak indeks
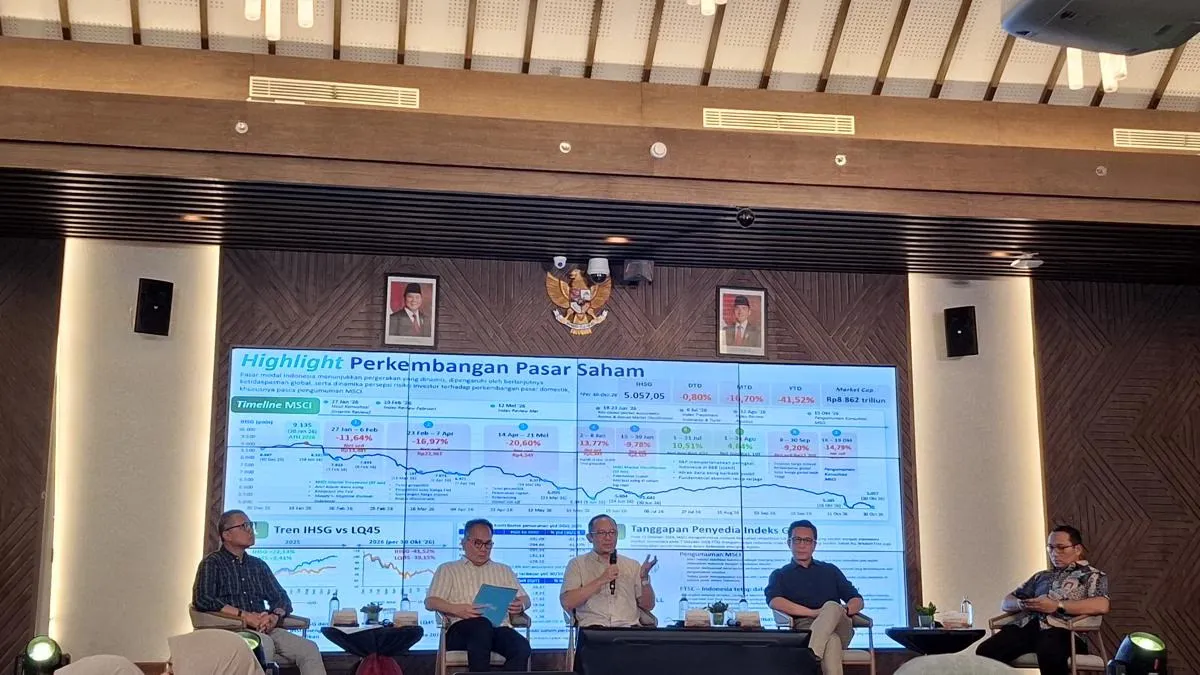
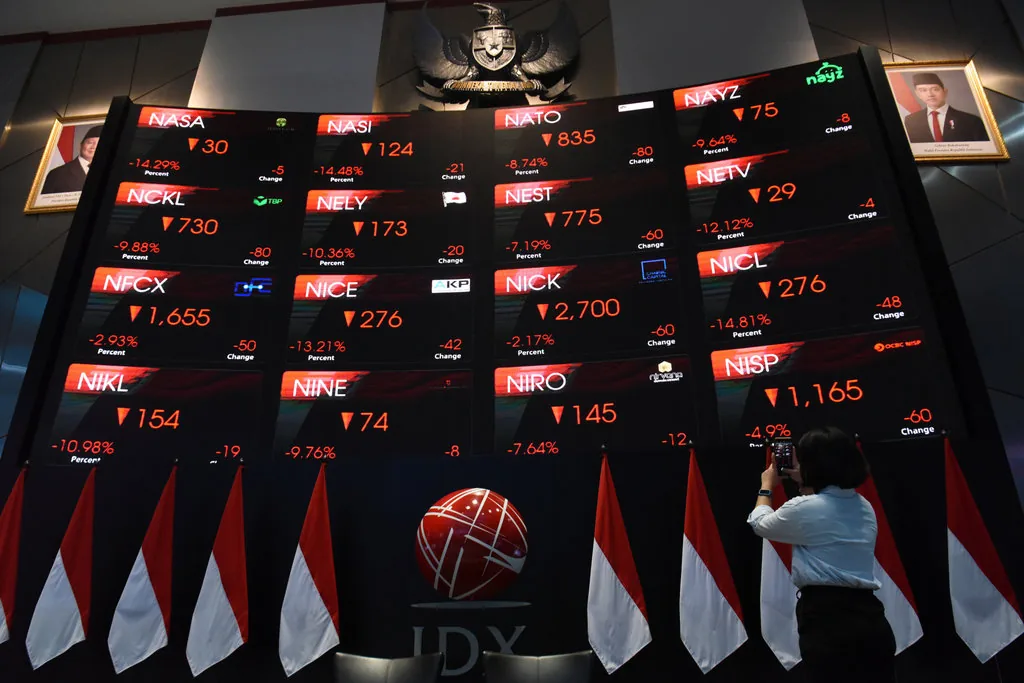
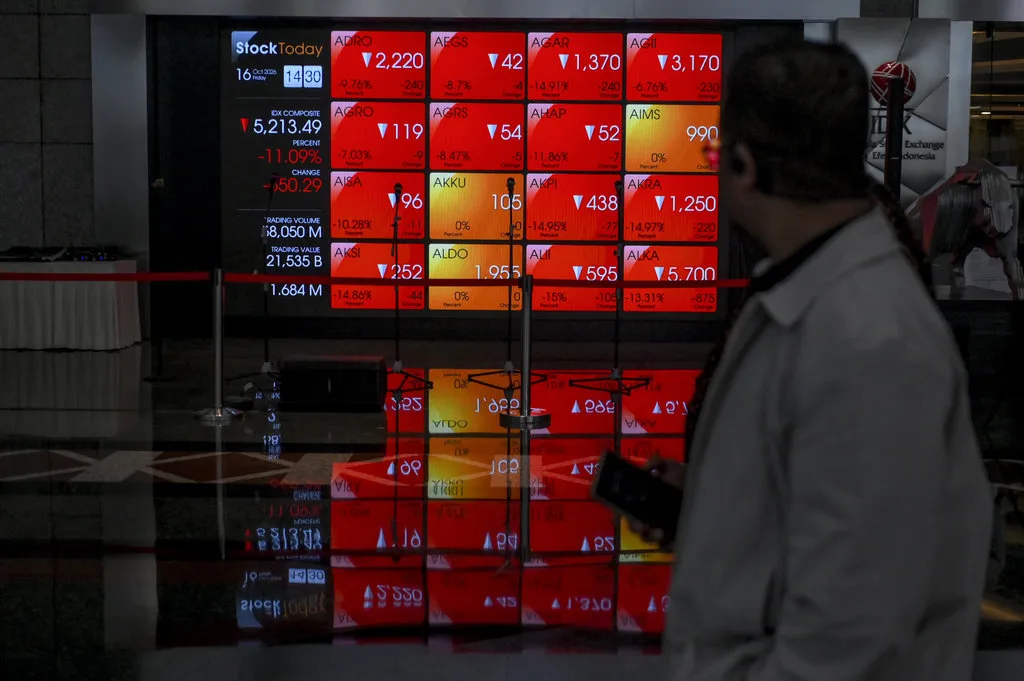
Ancaman MSCI adalah risiko perubahan klasifikasi indeks yang dapat mengurangi akses suatu pasar terhadap investor institusional global dan menguji keyakinan mereka pada keterbukaan serta integritas perdagangan. Pada 15 Oktober 2026, Morgan Stanley Capital International (MSCI) membuka konsultasi tentang usulan mengubah status saham Indonesia dari Emerging Market menjadi Standalone Market. Bagi pasar modal Indonesia, ini bukan soal label semata: yang dipertaruhkan ialah apakah aturan dan data pasar cukup dapat dipercaya untuk menopang keputusan investasi. Respons awal pasar memperlihatkan betapa cepatnya kekhawatiran tersebut memengaruhi sentimen; sehari setelah pengumuman, IHSG anjlok 11,57 persen ke 5.185,11. Namun, menyalahkan satu pengumuman atas seluruh tekanan pasar juga keliru. Pelemahan rupiah, imbal hasil obligasi Amerika Serikat yang tinggi, dan ketidakpastian global turut menekan aset domestik.
Inti peringatan MSCI ialah bahwa ukuran pasar dan ramainya transaksi tidak cukup bila investor sulit mengetahui siapa pemilik manfaat akhir perusahaan, apakah saham tersedia secara memadai untuk diperdagangkan, dan apakah harga terbentuk secara wajar. Ketika keterbukaan kepemilikan saham, kewajaran transaksi, serta efektivitas pengawasan diragukan, dampaknya menyentuh reputasi Indonesia sebagai tujuan investasi global. Karena itu, gejolak ini semestinya dibaca sebagai alarm tata kelola, bukan sekadar alasan untuk menunggu IHSG pulih.
Kepemilikan, free float, dan integritas transaksi
Sorotan utamanya mencakup struktur beneficial ownership yang tidak jelas dan konsentrasi kepemilikan tinggi pada sejumlah saham berkapitalisasi besar. Tanpa informasi pemilik manfaat akhir yang terang, investor sulit menilai siapa yang mengendalikan perusahaan dan apakah kepemilikan terkonsentrasi memengaruhi likuiditas maupun pembentukan harga. Masalah free float menambah keraguan: saham yang terbatas di pasar dapat membuat harga kurang andal dan menyulitkan pengelola dana asing mereplikasi indeks.
Kecurigaan atas dugaan perdagangan terkoordinasi atau manipulasi harga semu juga menguji kemampuan bursa dan regulator menjaga pasar yang adil. Investor tidak akan puas pada perubahan aturan di atas kertas jika pengawasan dan penindakan tak terlihat konsisten. OJK telah menjatuhkan sanksi administratif berupa denda Rp2,1 triliun kepada sejumlah pihak dalam perkara perdagangan saham DSSA serta penawaran umum BREN dan CUAN. Itu langkah penting, tetapi besarnya denda sendiri bukan bukti bahwa persoalan telah selesai. Kredibilitas bergantung pada penegakan yang berkelanjutan, terbuka, dan tidak membedakan pelaku.
Risiko klasifikasi terhadap kepercayaan dan pendanaan
Jika usulan perubahan status diberlakukan, dana pasif yang mengikuti indeks MSCI dapat keluar, sementara investor aktif mungkin ikut mengurangi eksposur. Konsekuensi yang perlu diantisipasi ialah tekanan jual, likuiditas yang menyusut, dan biaya pendanaan perusahaan yang meningkat. Ketika perusahaan perlu menghimpun modal melalui rights issue atau obligasi, persepsi risiko yang lebih tinggi dapat membuat calon investor meminta imbal hasil lebih besar. Pada akhirnya, beban pendanaan itu berpotensi membatasi ekspansi perusahaan dan berdampak pada kegiatan usaha serta lapangan kerja.
Perubahan klasifikasi juga dapat menjadi sinyal bagi investor global bahwa persoalan keterbukaan dan perlindungan hukum belum ditangani dengan memadai. Itu sebabnya kepercayaan investor lebih rentan daripada pergerakan indeks harian: dana dapat kembali hanya jika pasar dianggap dapat diakses, likuid, dan adil. Meski demikian, ancaman tersebut belum menjadi keputusan final. Konsultasi MSCI berlangsung hingga 30 April 2027, dengan keputusan akhir dijadwalkan paling lambat 30 Juni 2027. Tenggat ini memberi ruang untuk membuktikan perbaikan, bukan untuk menunda tindakan.
Pembenahan yang harus terlihat
Prioritas pertama ialah membuka informasi pemilik manfaat akhir secara lebih jelas dan meningkatkan saham beredar publik agar likuiditas serta pembentukan harga lebih dapat dipercaya. Berikutnya, pengawasan transaksi perlu mampu mendeteksi pola terkoordinasi dan ditindaklanjuti dengan penegakan hukum yang konsisten tanpa perlakuan istimewa. OJK dan Bursa Efek Indonesia harus menunjukkan hasil yang bisa diuji oleh pelaku pasar, bukan hanya mengumumkan agenda reformasi. Transparansi kepemilikan saham juga perlu menjadi praktik yang mudah diperiksa investor, bukan sekadar kewajiban formal emiten.
Taruhannya bukan memenangkan penilaian lembaga indeks dengan langkah kosmetik, melainkan membangun pasar yang layak dipercaya dalam jangka panjang. Pasar modal yang kredibel tidak cukup ditopang kapitalisasi dan aktivitas perdagangan; integritas, kepastian hukum, serta perlindungan investor adalah syarat utama. Ancaman MSCI memberi Indonesia kesempatan untuk membuktikan bahwa keterbukaan dan tata kelola dapat dijalankan, bukan hanya dijanjikan. Kesimpulannya tegas: tanpa pembenahan yang terukur dan konsisten, kepercayaan investor akan terus tergerus; dengan tindakan nyata, kredibilitas pasar masih dapat dipertahankan.