
UMKM Besar di Angka, Kerdil di Fondasi Tata Kelola
Literasi finansial UMKM adalah proses edukasi terstruktur yang menanamkan disiplin pencatatan keuangan, pemisahan kas pribadi dan usaha, penerapan tata kelola UMKM yang transparan, serta manajemen risiko usaha yang sistematis sehingga pelaku usaha kecil tidak sekadar bertahan hidup tetapi mampu naik kelas dan terhubung dengan sistem keuangan formal. Besarnya kontribusi 57 juta UMKM yang menyumbang 60,5% PDB dan menyerap 97% tenaga kerja nasional ironisnya masih dibayang-bayangi produktivitas rendah dan lemahnya akses pembiayaan formal. Masalahnya bukan kekurangan ide produk, melainkan disorganisasi finansial: uang pribadi bercampur dengan kas usaha, pencatatan manual, dan hampir nihil mitigasi risiko. Selama UMKM nyaman dalam pola ini, skala usaha akan tetap kerdil meski statistik terlihat mengesankan, dan perangkap stagnasi akan terus mengunci generasi wirausaha berikutnya.

Dari Survive ke Thrive: Literasi Finansial sebagai Intervensi Struktural
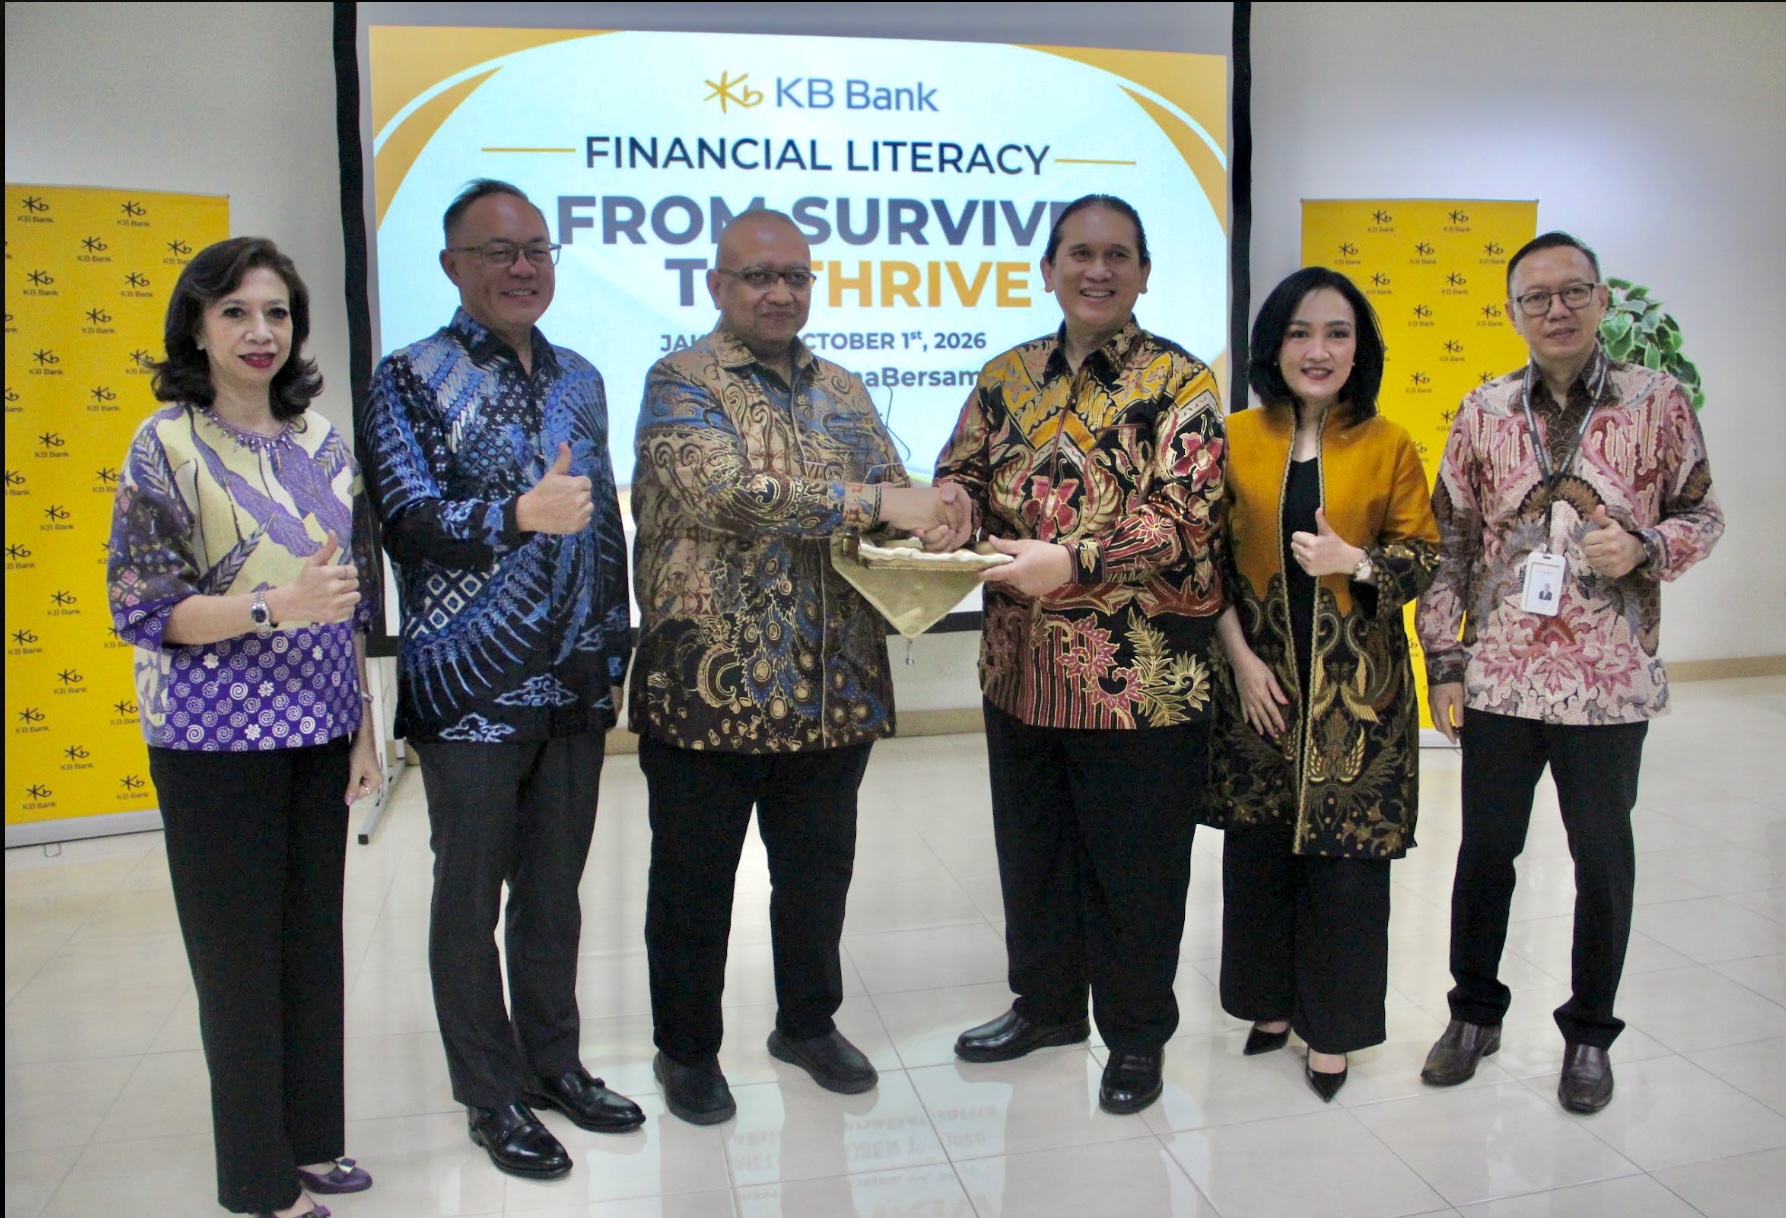
Program literasi finansial UMKM yang digelar KB Bank bukan sekadar acara seminar, melainkan intervensi terhadap akar masalah ketidakmampuan usaha kecil naik kelas. Melalui kegiatan bertajuk “From Survive to Thrive: Strategi Bisnis Menghadapi Tantangan dan Meraih Peluang melalui Tata Kelola, Manajemen Risiko, dan Kepatuhan” pada 1 Oktober 2026, bank bersama LPDB Koperasi menegaskan bahwa penyaluran kredit tanpa pembenahan arsitektur tata kelola hanya akan melahirkan ilusi pertumbuhan. Jerry Marmen mengingatkan, pertumbuhan tidak cukup ditopang oleh aset, tetapi harus dibangun di atas fondasi GCG dan manajemen risiko yang kuat. Pesan ini seharusnya dibaca sebagai kritik halus terhadap praktik pembiayaan yang masih berpusat pada agunan fisik, sambil menutup mata pada kekacauan pembukuan, ketidakpatuhan, dan rancunya arus kas internal pelaku usaha.
GCG dan Manajemen Risiko: Paspor Keluar dari Status Unbankable
Tata kelola UMKM yang rapi bukan kemewahan korporasi besar, melainkan paspor dasar agar pelaku usaha keluar dari status unbankable. Ketika Good Corporate Governance disematkan ke dalam operasi harian—pemisahan peran pemilik dan manajer, kepatuhan hukum, serta transparansi laporan—bank akhirnya punya data untuk menilai kelayakan usaha secara kredibel. Manajemen risiko usaha yang serius—mendata risiko operasional, menetapkan batas ekspansi, dan menyiapkan skenario mitigasi—memberi ruang ekspansi yang terukur dan bukan loncatan spekulatif yang rapuh. Di sini, seruan KB Bank untuk mengintegrasikan GCG dan manajemen risiko dalam sistem operasi perusahaan adalah ajakan mengubah cara UMKM “mengelola diri”: dari usaha keluarga yang cair dan tak terdokumentasi, menjadi entitas bisnis yang bisa diaudit, diajak bermitra, dan dipercaya perbankan maupun investor.
KBstarbiz dan Supply Chain Financing: Mengganti Agunan Tanah dengan Data Transaksi
Platform KBstarbiz menandai peralihan penting dari agunan berbasis tanah menuju kekuatan data transaksi sebagai fondasi pembiayaan modal kerja. Dengan mengintegrasikan cash management, FX, trade finance, dan rekening operasional harian, platform digital ini memberi visibilitas arus kas yang dulu mustahil dimiliki UMKM. Di dalam kerangka supply chain financing, riwayat kontrak dagang dan perputaran dana di rekening operasional menjadi dasar invoice financing, bukan lagi sertifikat aset yang sering tidak dimiliki atau tidak terurus. Menghubungkan UMKM ke rantai pasok korporasi besar melalui transaction banking adalah cara paling rasional mendongkrak kelas usaha mereka. Namun teknologi hanya bermanfaat bila UMKM disiplin mencatat, memisahkan kas, dan mematuhi tata kelola: tanpa fondasi itu, platform digital hanya akan menjadi kanal baru bagi kekacauan lama.
Kesimpulan: Naik Kelas Dimulai dari Pembukuan, Bukan dari Pinjaman
Diskusi yang diinisiasi KB Bank mengirimkan pesan yang tegas: UMKM tidak akan lolos dari perangkap kerdil melalui tambahan pinjaman semata, tetapi melalui disiplin tata kelola dan literasi finansial yang konsisten. Ketika 57 juta pelaku usaha menyokong lebih dari 60% PDB namun menikmati kurang dari 20% pembiayaan bank, masalahnya jelas bukan pada niat perbankan, melainkan dinding asimetri informasi yang dibangun oleh pembukuan yang lemah dan arus kas yang gelap bagi mata analis. Fondasi tata kelola yang kuat, manajemen risiko yang sadar, serta penggunaan platform seperti KBstarbiz dan skema supply chain financing adalah kombinasi yang dapat menggeser UMKM dari sekadar bertahan hidup menuju ekspansi yang berkelanjutan. Naik kelas, pada akhirnya, adalah keputusan sehari-hari di buku kas dan laporan, bukan slogan di baliho program pembiayaan.