
Dukungan yang menyasar dua hambatan
Dukungan UMKM melalui keringanan biaya perdagangan elektronik dan Kredit Usaha Rakyat adalah dua kebijakan berbeda yang masing-masing mengurangi ongkos berjualan daring dan memperluas akses modal bagi usaha mikro, kecil, dan menengah. Pemerintah mengumumkan potongan biaya layanan e-commerce sebesar 50 persen untuk usaha mikro dan kecil terverifikasi yang memasarkan produk dalam negeri, sementara realisasi KUR mencapai Rp260,8 triliun hingga Oktober 2026. Kedua langkah ini menunjukkan pengakuan bahwa pelaku usaha menghadapi lebih dari satu hambatan: biaya untuk menjangkau pembeli dan keterbatasan dana untuk mengembangkan kapasitas. Namun, pengumuman dan besarnya penyaluran belum cukup menjadi ukuran keberhasilan. Nilainya bergantung pada siapa yang bisa mengakses bantuan, seberapa mudah prosesnya, dan apakah dukungan itu menyelesaikan kebutuhan usaha yang nyata. Kebijakan yang dirancang dengan tepat harus mengurangi tekanan hari ini sekaligus membantu usaha tumbuh.
Arah tersebut sejalan dengan upaya kementerian selama dua tahun pemerintahan Kabinet Merah Putih untuk memperluas kesempatan berusaha, terutama bagi pelaku mikro dan kecil yang masih terbatas aksesnya terhadap pembiayaan, pasar, dan layanan usaha. Ini penting karena UMKM menyumbang sekitar 61 persen terhadap produk domestik bruto dan menyerap sekitar 95–97 persen tenaga kerja. Dengan bobot sebesar itu, dukungan yang hanya mengejar angka penyaluran atau jumlah pendaftar akan meleset dari tujuan. Yang dibutuhkan adalah kebijakan yang terasa dalam arus kas, kapasitas produksi, dan peluang bertahan.
Potongan biaya membantu akses pasar
Insentif e-commerce UMKM menyasar pengeluaran yang langsung terkait dengan pemasaran digital. Peraturan Menteri UMKM Nomor 3 Tahun 2026 menetapkan potongan 50 persen pada biaya layanan perdagangan elektronik bagi usaha mikro dan kecil terverifikasi yang memasarkan produk dalam negeri. Pemerintah mengarahkan kebijakan ini untuk meringankan biaya jualan online dan memperkuat daya saing produk lokal di pasar domestik. Mulai 25 Oktober 2026, layanan insentif tersebut difasilitasi melalui aplikasi SAPA UMKM bagi pelaku usaha yang memproduksi barang dalam negeri. Desain ini masuk akal: bagi penjual yang sudah punya produk tetapi menanggung beban biaya platform, keringanan dapat memberi ruang untuk mempertahankan margin atau menawarkan produk dengan lebih kompetitif. Namun, manfaatnya akan terbatas jika proses verifikasi membingungkan atau informasi tentang syarat dan cara memperoleh potongan tidak menjangkau usaha kecil.
Karena itu, kemudahan penggunaan harus menjadi bagian dari kebijakan, bukan urusan tambahan. Pengusaha perlu mendapat penjelasan yang jelas tentang kelayakan, pendaftaran, dan penerapan potongan pada layanan platform. SAPA UMKM dapat menjadi pintu masuk, tetapi keberhasilannya sepatutnya dinilai dari berapa banyak pelaku yang benar-benar menerima keringanan, bukan hanya jumlah pengguna yang terdaftar. Potongan biaya juga tidak menggantikan kebutuhan lain, seperti legalitas, mutu produk, dan kemampuan memenuhi pesanan. Ia membantu satu sisi usaha: menjangkau pasar digital dengan beban lebih ringan. Justru batas inilah yang membuat kebijakan ini perlu berjalan berdampingan dengan pembiayaan, bukan dianggap sebagai solusi tunggal bagi seluruh persoalan UMKM.
KUR perlu menjadi kredit produktif
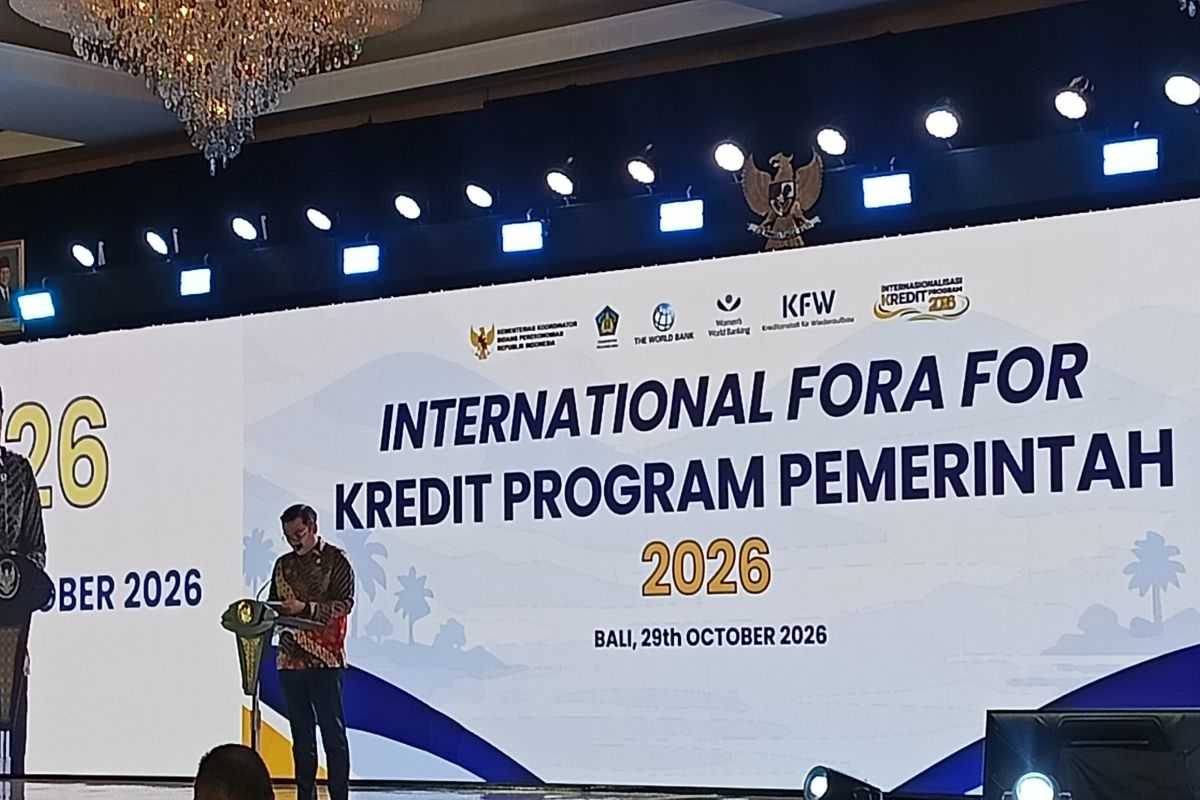
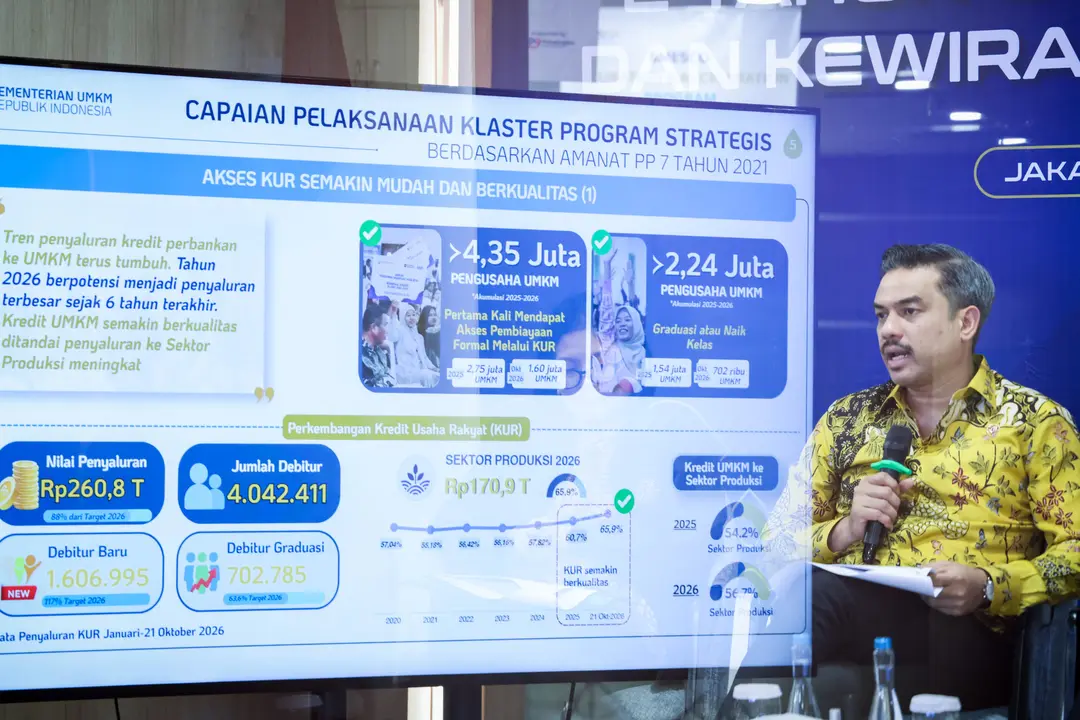
Berbeda dari insentif platform, KUR untuk UMKM ditujukan memperluas akses terhadap permodalan formal. Hingga Oktober 2026, penyaluran mencapai Rp260,8 triliun, sekitar 88 persen dari target tahunan, dengan lebih dari 4,04 juta debitur. Dari jumlah itu, Rp170,9 triliun atau 65,9 persen dialokasikan ke sektor produksi, sementara lebih dari 4,35 juta pelaku UMKM pada periode 2025–2026 tercatat memperoleh pembiayaan formal melalui KUR untuk pertama kali. Angka-angka ini memperlihatkan jangkauan yang besar dan arah pembiayaan yang lebih produktif. Tetapi kredit yang tersalur bukan otomatis usaha yang tumbuh. Dana harus sesuai kebutuhan dan kemampuan peminjam, lalu digunakan untuk kegiatan yang meningkatkan kapasitas, produktivitas, atau nilai tambah, bukan sekadar menambah kewajiban pembayaran.
Menteri UMKM Maman Abdurrahman menegaskan bahwa keberhasilan kredit pemerintah perlu diukur dari dampaknya pada produktivitas dan perkembangan usaha, bukan dari besarnya dana yang disalurkan. Penekanan ini tepat. Sebagian pelaku belum memiliki pencatatan keuangan, literasi keuangan, atau informasi usaha yang cukup untuk memenuhi penilaian lembaga pembiayaan. Jika syarat formal sulit dipahami dan pendampingan tidak tersedia, perluasan KUR berisiko lebih mudah dijangkau oleh usaha yang sejak awal sudah lebih siap. Pendampingan mengelola modal, pencatatan sederhana, dan pemilihan kebutuhan produktif seharusnya menyertai proses pengajuan hingga setelah kredit diterima. Akses yang adil bukan berarti mengabaikan kelayakan; artinya, membantu usaha mempersiapkan diri agar pembiayaan tepat sasaran dan dapat dipertanggungjawabkan.
Ukuran keberhasilan ada pada dampak
Insentif biaya dan KUR saling melengkapi karena bekerja pada bagian usaha yang berbeda. Keringanan layanan digital dapat mengurangi biaya untuk menjual, sedangkan KUR menyediakan modal untuk mendukung kegiatan produktif dan perkembangan usaha. Pemerintah menyatakan akses pembiayaan ingin dibuat makin mudah dan adil, serta mengarahkan penyaluran kredit ke sektor produksi. Tantangannya adalah menerjemahkan sasaran itu menjadi layanan yang dapat dijangkau pelaku dengan kemampuan administratif dan kondisi usaha yang beragam. Platform digital perlu menyederhanakan informasi dan proses, sementara penyalur kredit perlu menyediakan penilaian yang memahami karakter usaha kecil tanpa mengorbankan ketepatan pembiayaan.
Pada akhirnya, keberhasilan kedua jalur dukungan tidak semestinya disimpulkan hanya dari besarnya potongan atau nilai kredit. Pemerintah perlu memastikan keringanan benar-benar diterima oleh usaha yang memenuhi syarat, dan kredit produktif UMKM mengarah pada kegiatan yang memperkuat usaha, bukan sekadar mengejar target penyaluran. Bagi pelaku UMKM, akses yang mudah harus disertai informasi yang terang, proses yang masuk akal, serta pendampingan untuk mengelola dana. Dua kebijakan ini menawarkan fondasi yang berguna, tetapi dampak nyatanya akan ditentukan oleh pelaksanaan yang konsisten dan berorientasi pada kebutuhan usaha.