
Dana Menganggur di Rekening: Masalah Utama Wealth Management
Wealth management adalah rangkaian layanan yang membantu individu mengelola, mengembangkan, dan melindungi kekayaan melalui instrumen investasi domestik maupun global, dengan pendekatan terstruktur terhadap alokasi aset, manajemen risiko, dan perencanaan keuangan jangka panjang, sehingga dana tidak sekadar menganggur di rekening tetapi aktif bekerja mengejar tujuan finansial yang jelas. Pertumbuhan aset investasi di industri perbankan menunjukkan bahwa fondasi wealth management Indonesia mulai terbentuk, didorong akses digital dan naiknya kelas menengah. Namun, fakta bahwa baru sekitar 12 persen Dana Pihak Ketiga berpindah ke ekosistem investasi menegaskan satu hal: masyarakat masih lebih nyaman melihat saldo besar di tabungan ketimbang portofolio yang terdiversifikasi.
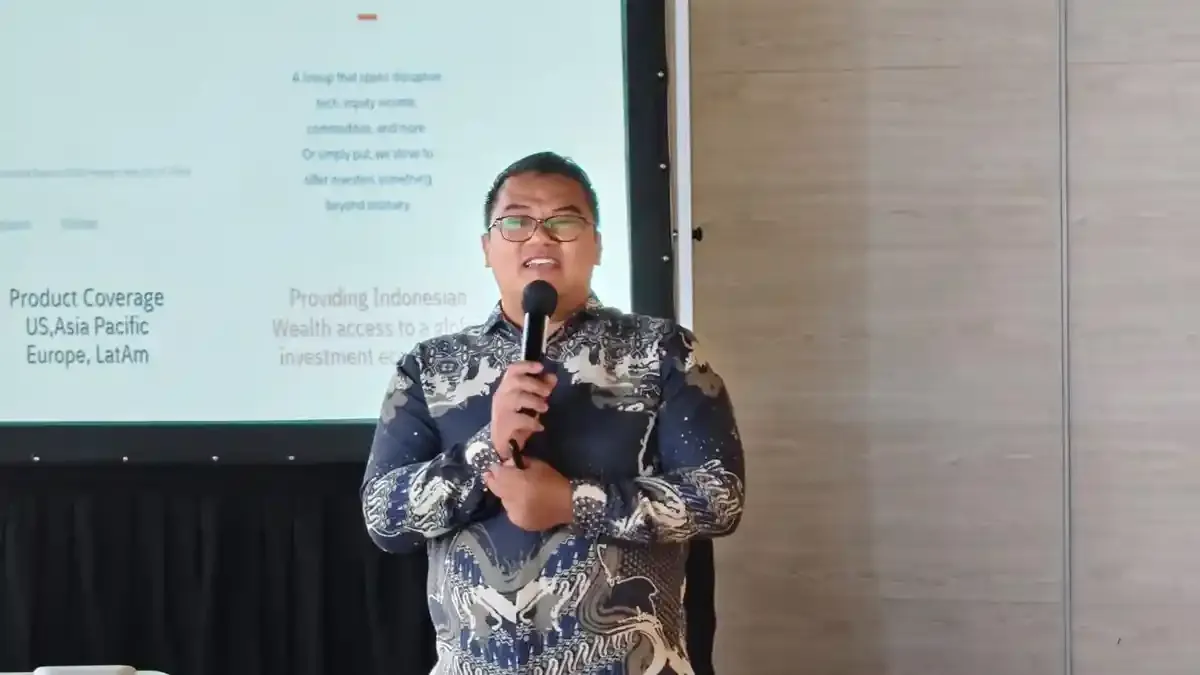
Direktur Mirae Asset Sekuritas, Tomi Taufan, mengungkapkan Aset Under Administration di kelompok bank besar tumbuh rata-rata 15 persen per tahun dalam lima tahun terakhir. Angka ini impresif, tetapi sekaligus mengungkap paradoks: aset kelolaan naik, sementara proporsi dana yang benar-benar dialihkan ke instrumen investasi domestik masih rendah. Artinya, miliaran rupiah kekayaan nasabah secara kolektif masih berkumpul di rekening, kehilangan peluang imbal hasil dan perlindungan nilai. Tanpa keberanian berinvestasi, pertumbuhan ekonomi yang sedang ditopang akses digital dan literasi keuangan akan berhenti di permukaan, hanya tampak sebagai angka simpanan, bukan peningkatan kualitas hidup.
Ruang Kosong Antara DPK dan Investasi: Peluang atau Ancaman?
Mirae Asset menilai masih ada ruang besar untuk meningkatkan dana masyarakat yang dialokasikan ke berbagai instrumen investasi. Di satu sisi, ini adalah kabar baik bagi pelaku wealth management Indonesia: pasar jelas belum jenuh, dan basis nasabah potensial melebar seiring tumbuhnya segmen mass affluent dan generasi muda yang akumulasi kekayaan lebih cepat. Di sisi lain, ruang kosong tersebut adalah cermin kegagalan industri keuangan untuk mengubah tabungan besar menjadi portofolio yang terencana. Ketika total AUA reksa dana mencapai sekitar Rp781 triliun tetapi hanya sebagian kecil dari DPK mengalir ke investasi, kita sebenarnya sedang menyaksikan kekayaan yang kurang produktif.
Kenyamanan psikologis melihat saldo tetap utuh membuat masyarakat enggan menanggung fluktuasi nilai aset. Padahal, menghindari investasi bukan berarti menghindari risiko—itu hanya memindahkan risiko ke bentuk lain: inflasi, biaya hidup yang naik, dan peluang pertumbuhan yang hilang. Lembaga jasa keuangan perlu jujur mengakui bahwa penawaran produk sering kali rumit, berbahasa teknis, dan minim narasi manfaat bagi kehidupan sehari-hari. Jika wealth management tidak segera bergerak dari sekadar menjual produk menuju pendampingan finansial yang mudah dipahami, gap antara dana tersedia dan alokasi investasi akan terus melebar, menjadikan tabungan besar sebagai ilusi keamanan.
Strategi Investasi Volatilitas: Portofolio Bukan Sekadar Saham Lokal
Di tengah dinamika pasar yang meningkat, Valbury menyoroti pentingnya strategi diversifikasi yang memadukan aset defensif, komoditas, dan saham global sebagai cara bagi investor domestik menjaga kinerja portofolio. Pendekatan ini adalah inti dari strategi investasi volatilitas: bukan lari dari gejolak, melainkan menyusun portofolio yang mampu menahan pukulan di satu sisi dan menangkap peluang di sisi lain. Komoditas berperan sebagai penyeimbang saat pasar ekuitas tertekan atau terjadi pergerakan harga energi. Di saat yang sama, saham global memberi akses ke sektor teknologi, kesehatan, dan energi yang pergerakannya tidak selalu searah dengan pasar lokal.
Yang kerap terabaikan dalam edukasi investasi adalah pesan bahwa tidak ada satu kelas aset yang selalu unggul di setiap kondisi. Portofolio saham komoditas yang dipadukan dengan aset defensif dan eksposur global memungkinkan investor menyebar sumber risiko dan sumber imbal hasil. Sayangnya, banyak nasabah terjebak pada pola pikir satu instrumen: menunggu momentum satu saham populer atau satu sektor tertentu. Wealth management yang sehat semestinya menggeser percakapan dari tebak-tebakan arah pasar ke desain portofolio menyeluruh, termasuk panduan porsi ilustratif untuk saham global sesuai profil risiko. Tanpa kerangka ini, volatilitas akan terus dipersepsikan sebagai ancaman, bukan sebagai peluang terukur.
Mengapa Layanan Wealth Management Harus Naik Kelas
Pertumbuhan aset investasi di perbankan bukan datang tiba-tiba; ia didorong oleh akses digital yang lebih luas, naiknya kesadaran masyarakat terhadap investasi, dan berkembangnya kelompok berpenghasilan menengah hingga mass affluent. Platform digital memudahkan nasabah membeli reksa dana atau produk investasi lain hanya dengan beberapa klik. Namun, kemudahan transaksi belum otomatis menjelma menjadi pemahaman strategi. Tanpa kurasi dan panduan, aplikasi investasi hanya berubah menjadi etalase produk, bukan sarana membangun portofolio jangka panjang. Di sinilah layanan wealth management perlu naik kelas: dari sekadar penyalur produk menjadi konsultan yang menjelaskan peran tiap instrumen dalam rencana hidup nasabah.
Industri sering mengklaim memperkuat layanan wealth management untuk menjangkau investor yang lebih luas dan memanfaatkan pertumbuhan ekonomi. Klaim ini baru akan berarti jika nasabah mass affluent dan generasi muda mendapatkan pendampingan nyata: simulasi tujuan finansial, penjelasan risiko dalam bahasa sehari-hari, serta strategi portofolio yang mencakup aset defensif, komoditas, dan saham global secara seimbang. Tanpa itu, pertumbuhan AUA hanya menggambarkan keberhasilan menghimpun dana, bukan keberhasilan meningkatkan kualitas keputusan keuangan masyarakat. Wealth management yang matang seharusnya membuat nasabah lebih tenang menghadapi volatilitas, bukan sekadar lebih cepat mengklik tombol beli dan jual.
Kesimpulan: Dari Rekening Gemuk ke Portofolio Cerdas
Jika disarikan, gambar besar hari ini cukup jelas: AUA bank besar tumbuh rata-rata 15 persen per tahun dan total AUA reksa dana mencapai ratusan triliun, tetapi hanya sebagian kecil DPK yang masuk ke instrumen investasi domestik. Di saat bersamaan, strategi kombinasi aset defensif, komoditas, dan saham global terbukti mampu menjaga keseimbangan portofolio di pasar yang dinamis. Kontradiksinya, banyak nasabah masih memandang volatilitas sebagai alasan keluar dari pasar, bukan sebagai sinyal untuk menata portofolio yang lebih seimbang.
Miliaran rupiah di rekening tidak otomatis berarti keamanan finansial. Keamanan lahir dari kesadaran bahwa kekayaan harus bekerja melalui portofolio yang dirancang sesuai tujuan dan profil risiko. Wealth management Indonesia punya peluang besar mengubah budaya simpan-menunggu menjadi budaya rencana-berinvestasi. Namun, peluang itu hanya akan nyata jika industri berani meninggalkan pendekatan penjualan produk massal dan bergerak ke pendampingan finansial yang konkret. Pada akhirnya, pertanyaannya sederhana: apakah kita ingin saldo gemuk di rekening, atau hidup yang lebih siap menghadapi masa depan berkat portofolio cerdas yang memanfaatkan volatilitas, bukan takut padanya?