
BSN dan Bukti Pertumbuhan Bank Baru yang Tak Biasa
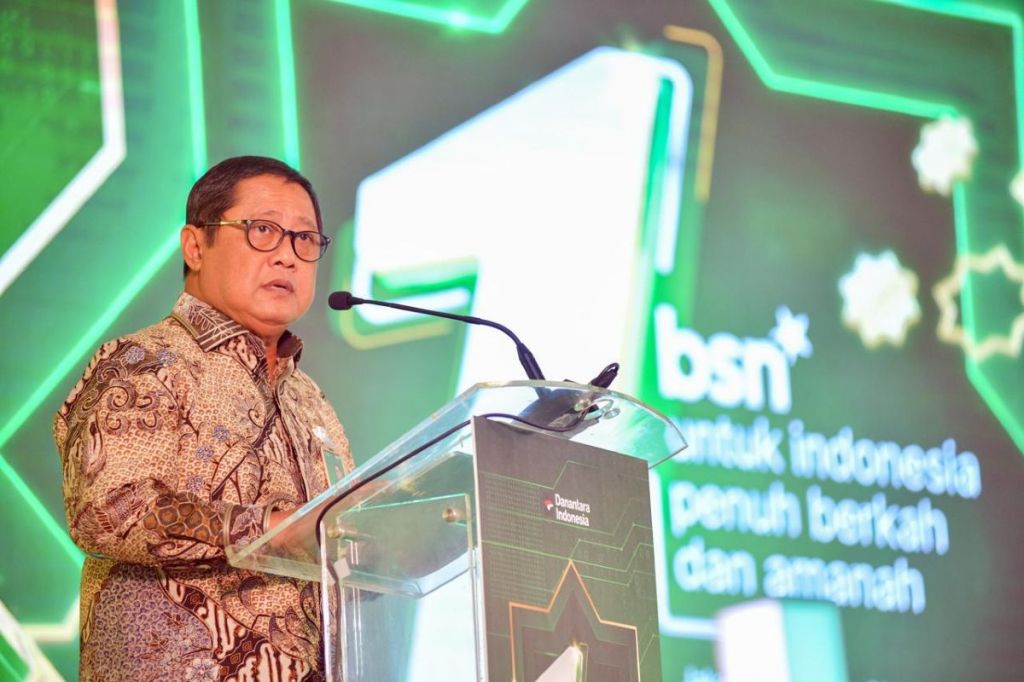
Bank Syariah Nasional (BSN) adalah bank syariah baru hasil spin-off Unit Usaha Syariah BTN dan integrasi Bank Victoria Syariah yang dalam tahun pertama operasinya sudah mencatat laba, pertumbuhan aset, ekspansi pembiayaan, serta peningkatan Dana Pihak Ketiga yang jauh di atas rata-rata, sehingga menjadikannya contoh kuat bagaimana pertumbuhan bank baru dapat ditopang oleh strategi pembiayaan yang fokus dan transformasi kelembagaan yang efektif. Pencapaian laba bank BSN sebesar Rp643,6 miliar dengan pertumbuhan 40% year-on-year hingga akhir Juli menunjukkan bahwa bank ini tidak sekadar hasil penggabungan dua entitas lama, melainkan lahir dengan model bisnis yang langsung menemukan momentumnya. Pertumbuhan bank baru biasanya berjalan lambat dan hati-hati; BSN justru memilih jalur agresif namun terukur lewat ekspansi pembiayaan, khususnya di sektor perumahan. Inilah yang membuat kinerja tahun pertamanya layak dibaca sebagai sinyal perubahan lanskap persaingan perbankan syariah.
Laba, Aset, dan Ekspansi Pembiayaan: Mesin Pertumbuhan BSN
Angka-angka kinerja BSN menyiratkan strategi yang sangat jelas: tumbuh lewat pembiayaan dan penguatan basis aset. Laba Rp643,6 miliar dengan lonjakan 40% YoY adalah pencapaian yang jarang untuk bank anyar, terutama di tahun pertama penuh setelah transformasi kelembagaan. Aset perseroan tembus Rp81,1 triliun, naik 22,2% YoY, memperlihatkan kecepatan akumulasi aset yang biasanya hanya dimiliki pemain lama. Di balik angka laba dan aset, ekspansi pembiayaan menjadi mesin utama. Penyaluran pembiayaan tumbuh 25,7% YoY hingga mencapai Rp62 triliun, menunjukkan keberanian BSN mengisi ruang pembiayaan yang masih besar. Pertumbuhan Dana Pihak Ketiga (DPK) 14,8% YoY menjadi Rp64,1 triliun mengisyaratkan bahwa pasar merespons positif, memberi bank ini amunisi likuiditas untuk melanjutkan ekspansi. Kombinasi pertumbuhan cepat di sisi aset, pembiayaan, dan DPK menjadikan BSN contoh bagaimana pertumbuhan bank baru dapat dibangun secara menyeluruh, bukan hanya mengejar laba sesaat.
Fokus Perumahan dan Digital: Ekspansi Pembiayaan yang Punya Dampak Nyata
Keberanian BSN mendorong ekspansi pembiayaan tidak berhenti di laporan keuangan, tetapi langsung menyentuh rumah tangga dan sektor riil. Sebagai bank syariah yang berfokus pada sektor perumahan, BSN menjadikan KPR subsidi sebagai tulang punggung ekspansi pembiayaan. Sepanjang tujuh bulan pertama, penyaluran KPR subsidi mencapai 33.222 unit rumah, dengan target ambisius 69.636 unit hingga akhir tahun, melampaui realisasi 59.463 unit rumah pada tahun sebelumnya. Angka ini bukan sekadar statistik; ia berarti puluhan ribu keluarga mendapatkan akses hunian yang sebelumnya sulit dijangkau. Di segmen KPR nonsubsidi, realisasi pembiayaan Rp2,68 triliun dengan pertumbuhan 21,42% YoY memperkuat posisi BSN sebagai pemain serius di pasar kepemilikan rumah komersial. Outstanding KPR subsidi dan nonsubsidi masing-masing tumbuh di kisaran belasan hingga dua puluhan persen, menegaskan bahwa ekspansi pembiayaan dilakukan konsisten, bukan sekali gebrakan. Ditambah pengembangan kanal digital Bale Syariah dengan ratusan ribu pengguna dan volume transaksi Rp4,88 triliun, BSN menggabungkan pembiayaan konvensional dengan layanan digital untuk mempercepat penetrasi pasar perumahan.
Kepercayaan Pasar dan Tuntutan Peran Sosial
Pertumbuhan bank baru seperti BSN tidak mungkin terjadi tanpa kepercayaan pasar. Lonjakan DPK 14,8% YoY hingga menyentuh Rp64,1 triliun adalah indikator bahwa nasabah mau memindahkan dananya ke entitas yang belum genap berusia panjang. Pengakuan dari pemegang saham dan mitra besar menunjukkan BSN sudah dianggap pemain penting, bahkan disebut sebagai bank syariah terbesar ke-2 oleh pimpinan BTN. Namun, kepercayaan ini datang bersama tuntutan. Ketua umum organisasi keagamaan besar menegaskan bahwa BSN tidak boleh berhenti pada angka laba dan aset, tetapi harus menjadi pilar pemberdayaan ekonomi umat, khususnya UMKM. Artinya, ekspansi pembiayaan harus semakin diarahkan ke sektor mikro dan kecil, bukan hanya perumahan yang sudah menjadi keunggulan. Kolaborasi dengan ormas dan jaringan amal usaha diingatkan agar menjadi program yang konkret, aman, dan mudah dijangkau. Jika BSN serius menjawab tuntutan ini, pertumbuhan bank baru yang agresif bisa sekaligus menjadi instrumen pengurangan kesenjangan ekonomi.
Kesimpulan: Momentum Ada, Tantangan Selanjutnya Ada di Kualitas Pertumbuhan
Setahun pertama BSN adalah test case menarik tentang bagaimana pertumbuhan bank baru dapat didorong oleh ekspansi pembiayaan yang fokus, terutama di sektor perumahan, sambil menguatkan basis aset dan DPK. Laba Rp643,6 miliar, aset Rp81,1 triliun, pembiayaan Rp62 triliun, serta DPK Rp64,1 triliun adalah angka yang cukup untuk menyimpulkan satu hal: model bisnis dan strategi ekspansi BSN bekerja. Namun cerita pertumbuhan tidak boleh berhenti pada kecepatan dan skala. Tantangan selanjutnya ada di kualitas: menjaga risiko pembiayaan di tengah ekspansi agresif, memastikan pembiayaan benar-benar menjangkau kelompok lemah, dan mengintegrasikan kanal digital tanpa mengorbankan prinsip syariah. BSN sudah memegang momentum; pertanyaan ke depan adalah apakah momentum ini dapat diubah menjadi pertumbuhan yang berkelanjutan dan inklusif. Jika berhasil, BSN bukan hanya menjadi contoh sukses laba bank BSN, tetapi juga contoh bagaimana ekspansi pembiayaan bisa mengubah wajah perbankan syariah dari sekadar institusi keuangan menjadi agen perubahan sosial.