
Kredit Pertambangan Kaltim: Mesin Baru yang Sedang Digeber
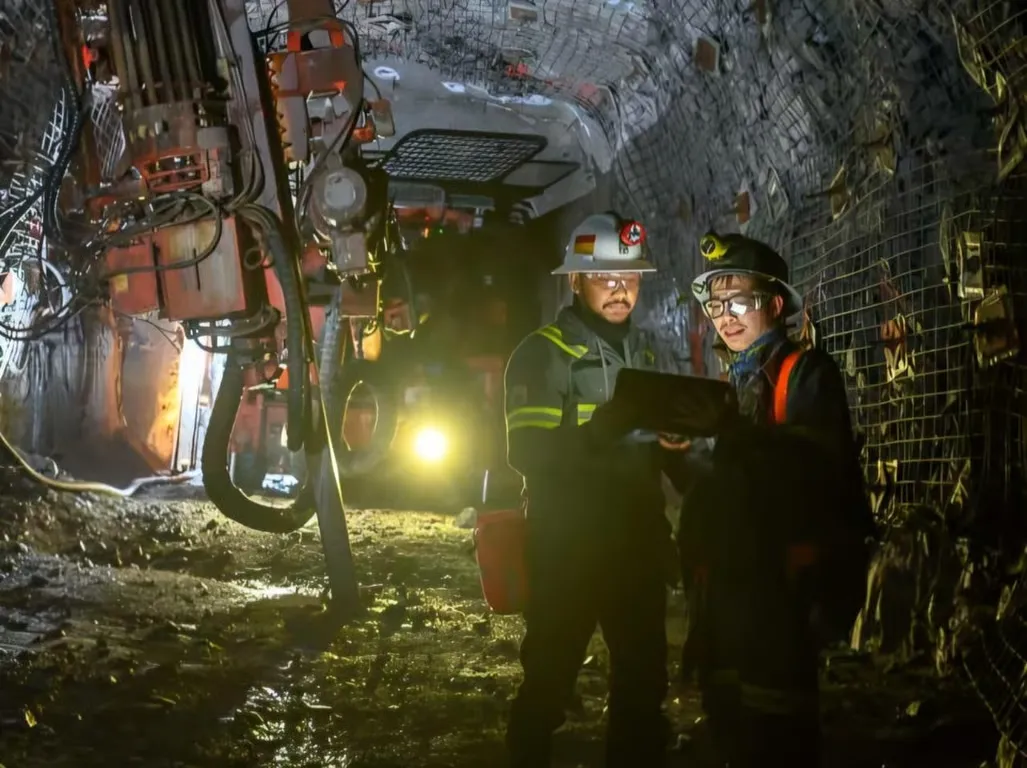
Kredit pertambangan Kalimantan Timur adalah penyaluran pembiayaan perbankan yang diarahkan ke proyek pertambangan dan penggalian di wilayah Kaltim, yang kini menjadi tujuan kredit terbesar berdasarkan lokasi penggunaan atau proyek dan menjelma sebagai motor utama penggerak ekonomi daerah.
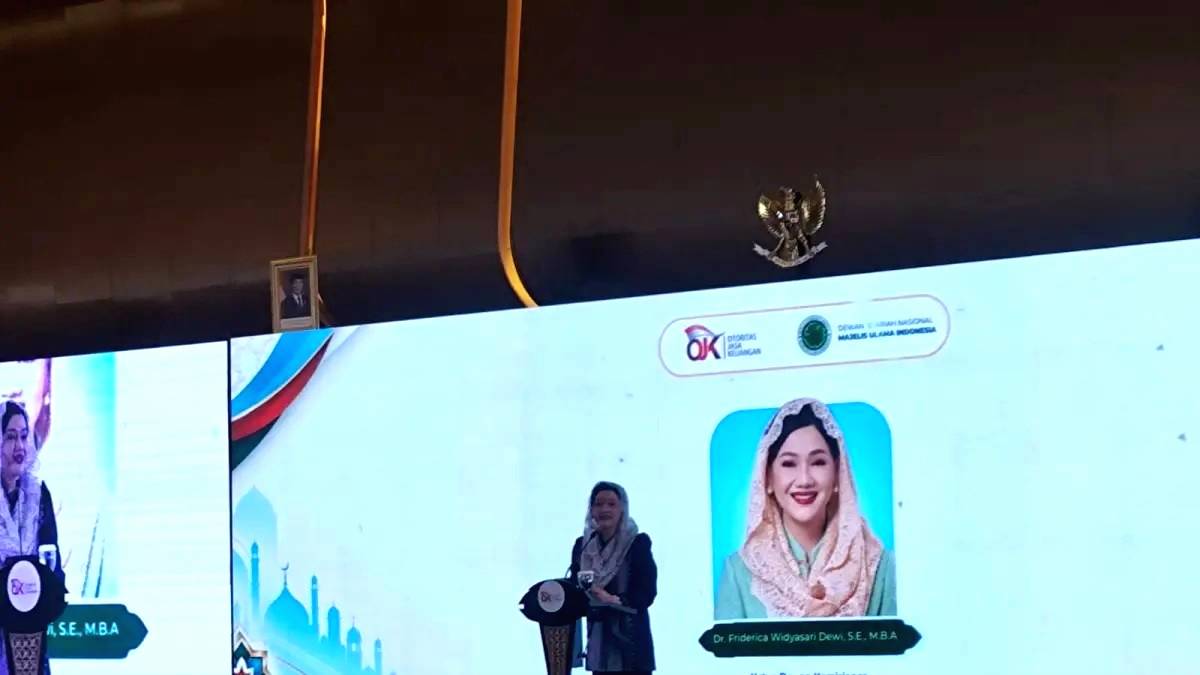
Per Agustus, kredit ke sektor pertambangan dan penggalian di Kaltim mencapai Rp63,38 triliun dengan kontribusi 26,65 persen terhadap total kredit berdasarkan lokasi penggunaan atau proyek. Angka ini bukan sekadar statistik; ini sinyal bahwa pembiayaan industri tambang telah menjadi jalur utama ekspansi kredit daerah. Dalam kata lain, bank-bank kini menjadikan sektor pertambangan Kaltim sebagai etalase utama portofolio pembiayaan mereka. Menurut Otoritas Jasa Keuangan wilayah Kaltim-Kaltara, kredit berdasarkan lokasi penggunaan atau proyek tumbuh 29,51 persen year-on-year menjadi Rp238,61 triliun, menunjukkan bahwa uang perbankan mengikuti proyek, bukan alamat kantor bank.
Pertanyaannya: apakah lonjakan ini otomatis sehat bagi ekonomi lokal, atau justru menciptakan ketergantungan baru pada satu sektor yang sama-sama rentan terhadap siklus harga komoditas?
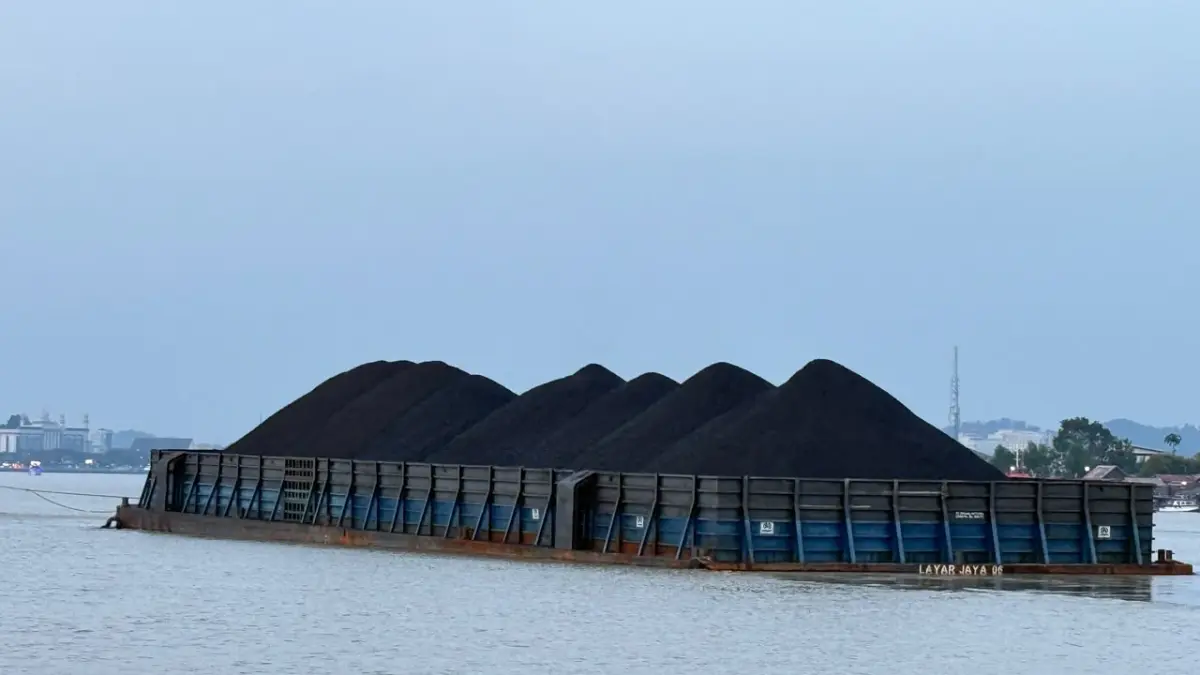
Ekonomi Kaltim Rp889 Triliun: Tambang Masih Jadi Tulang Punggung
Perekonomian Kaltim mencatat nilai produk domestik regional bruto (PDRB) Rp889 triliun dengan pertumbuhan 4,53 persen, dan struktur ekonominya masih ditopang sektor pertambangan dan penggalian dengan kontribusi 34,18 persen. Ini berarti lebih dari sepertiga nilai ekonomi daerah bersandar pada satu sektor yang sama dengan penerima kredit terbesar.
Dalam komposisi ekonomi, industri pengolahan menyumbang sekitar 20 persen, konstruksi 11,58 persen, pertanian, kehutanan, dan perikanan 9,58 persen, serta perdagangan 7,62 persen. Di sisi lain, pertumbuhan tertinggi justru datang dari penyediaan akomodasi dan makan minum sebesar 13 persen. Fakta ini menunjukkan paradoks: struktur masih berat di tambang, tetapi dinamika pertumbuhan mulai muncul di sektor jasa. Jika kredit pertambangan Kalimantan Timur terus digeber tanpa strategi penyeimbang, Kaltim berisiko mengulang pola lama: tambang kuat, sektor lain tertinggal.
Kebijakan pembiayaan seharusnya membaca sinyal ini sebagai kesempatan untuk menjadikan tambang sebagai lokomotif yang menarik gerbong sektor lain, bukan sebagai satu-satunya gerbong yang diisi penuh.
Penjaminan Kredit Tambang: Kolaborasi Jamkrida, BUMD, dan Jamkrindo
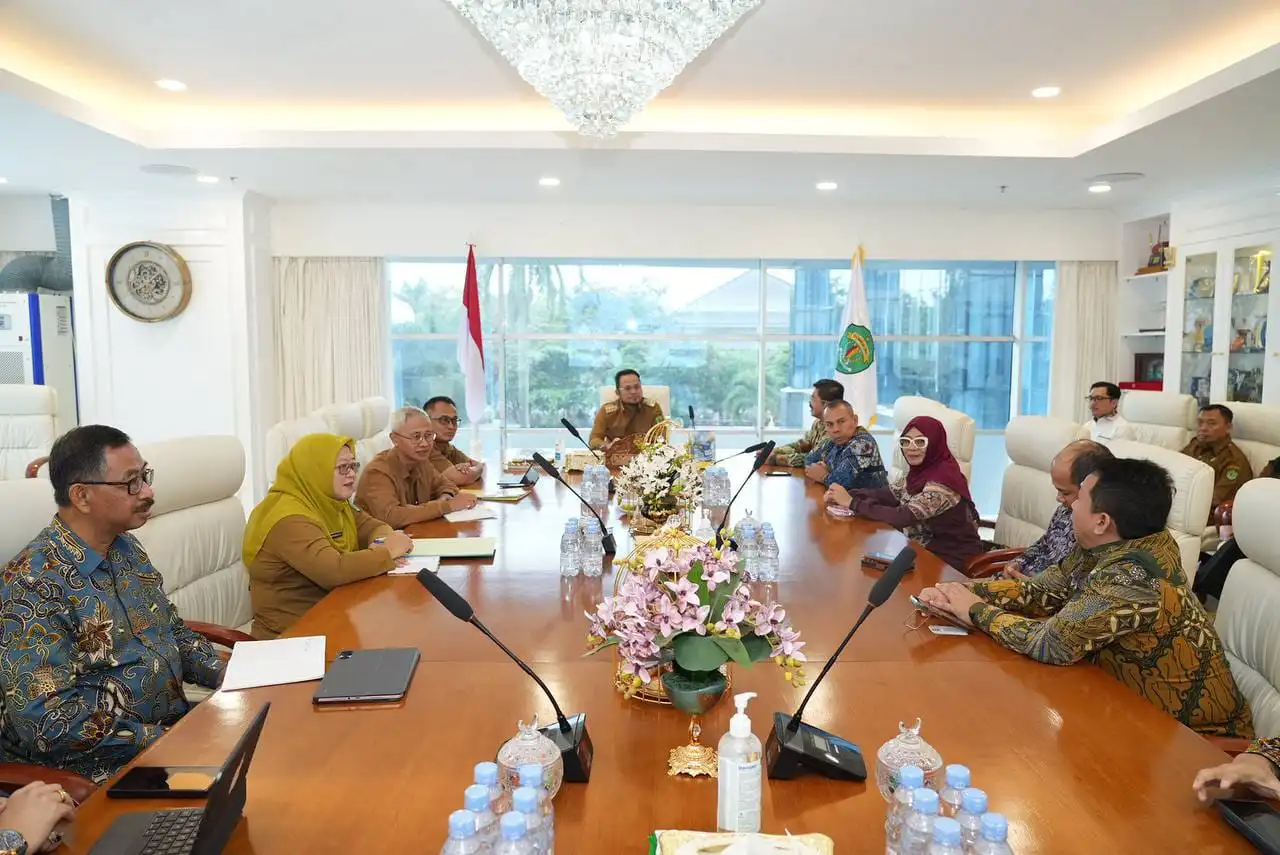
Di tengah ekspansi pembiayaan industri tambang, Pemerintah Provinsi Kaltim menjajaki penguatan kerja sama penjaminan kredit melalui kolaborasi antara PT Jaminan Kredit Daerah (Jamkrida) Kaltim, badan usaha milik daerah, dan PT Jaminan Kredit Indonesia. Rencana kolaborasi ini dibahas ketika Gubernur Rudi Mas’ud menerima kunjungan manajemen Jamkrindo pada Selasa, 13 Oktober.
Secara resmi, kerja sama ini diproyeksikan memperluas akses pembiayaan bagi pelaku usaha, terutama UMKM, sekaligus menjawab kebutuhan penjaminan kredit dengan skala lebih besar. Di sini letak kuncinya: penjaminan kredit tambang tidak boleh hanya dibaca sebagai payung bagi korporasi besar, tetapi sebagai jembatan agar UMKM yang naik kelas bisa masuk ke rantai nilai sektor pertambangan Kaltim. Komisaris Independen Jamkrindo, Muhammad Aras, menegaskan harapan agar kolaborasi ini menjadi solusi atas keterbatasan kapasitas penjaminan di daerah, khususnya untuk UMKM skala besar dan kegiatan pemerintah provinsi.
Jika penjaminan hanya berhenti pada proyek raksasa, maka risiko kredit disosialisasikan, tetapi manfaat ekonominya tetap terkonsentrasi pada segelintir pemain.
Dampak ke Pelaku Usaha: Dari UMKM hingga Rumah Tangga
Rencana penguatan penjaminan kredit ini diproyeksikan memperluas akses pembiayaan bagi pelaku usaha, terutama UMKM. Gubernur berharap kerja sama tersebut memberi manfaat nyata bagi perekonomian daerah, khususnya dalam memperkuat akses pembiayaan dan mendukung perkembangan UMKM di Kaltim. Di sisi lain, data kredit menunjukkan bahwa setelah pertambangan dan penggalian, sektor rumah tangga menerima Rp36,35 triliun atau 15,23 persen dari total kredit berdasarkan lokasi penggunaan atau proyek.
Sektor pertanian, kehutanan, dan perikanan memperoleh Rp35,86 triliun, sementara industri pengolahan menerima Rp27,78 triliun. Pertumbuhan kredit ini menunjukkan peran industri perbankan dalam mendukung aktivitas ekonomi daerah. Namun tanpa desain kebijakan yang jelas, pelaku usaha kecil berisiko hanya menjadi penonton di tengah derasnya ekspansi kredit pertambangan. Penjaminan kredit tambang harus dirancang agar kontraktor lokal, penyedia logistik, hingga usaha akomodasi dan makan minum yang tumbuh 13 persen bisa ikut menikmati efek berantai, bukan sekadar menanggung dampak sosial dan lingkungan.
Bagi rumah tangga, stabilitas sektor jasa keuangan yang disebut masih terjaga memberi ruang konsumsi dan investasi, tetapi ketergantungan pada tambang tetap menjadi bayang-bayang yang perlu diwaspadai.
Kesimpulan: Menjadikan Penjaminan Kredit sebagai Instrumen Transformasi
Pertumbuhan kredit pertambangan Kaltim hingga Rp63,38 triliun adalah peluang sekaligus ujian. Di satu sisi, ini menegaskan posisi sektor pertambangan sebagai kegiatan ekonomi penting di Kaltim. Di sisi lain, dominasi ini bisa mengunci struktur ekonomi jika tidak diimbangi strategi pembiayaan yang lebih seimbang.
Kolaborasi penjaminan kredit antara Jamkrida, BUMD, dan Jamkrindo adalah langkah ke arah yang tepat, tetapi keberhasilannya ditentukan oleh seberapa jauh ia mampu mengurangi risiko kredit sambil membuka akses pembiayaan bagi pelaku usaha lokal di sekitar ekosistem tambang. Ekspansi kredit daerah yang tumbuh 29,51 persen per tahun harus diarahkan untuk memperkuat rantai nilai domestik, bukan sekadar memperbesar proyek ekstraktif.
Kesimpulannya, penjaminan kredit tambang harus naik kelas: dari sekadar pelindung bank dan korporasi menjadi instrumen transformasi ekonomi yang menghubungkan tambang, UMKM, dan sektor jasa yang sedang tumbuh. Tanpa itu, angka-angka besar di neraca kredit hanya akan menjadi ilusi kemakmuran jangka pendek.