
Tekanan Rupiah Mereda: Inti Masalah Ada di Siklus Kebutuhan Valas
Tekanan rupiah mereda di akhir tahun adalah kondisi ketika permintaan valuta asing dari pelaku ekonomi turun dari puncaknya, sehingga transaksi penukaran ke mata uang asing berkurang dan nilai tukar rupiah terhadap dolar menjadi tidak sevolatile periode sebelumnya, terutama setelah kuartal ketiga yang biasanya menjadi fase permintaan valas tertinggi bagi importir dan aktivitas repatriasi laba.
Poin pentingnya: pelemahan rupiah beberapa bulan terakhir bukan semata soal banyaknya angka nol pada uang kertas atau “kekuatan” nominal rupiah, melainkan soal derasnya kebutuhan valuta asing di waktu tertentu. Ketika permintaan valas tinggi, pasar valas menegang dan tekanan depresiasi menguat. Saat siklus itu melewati puncaknya, ruang bagi tekanan rupiah mereda terbuka. Di sini investor yang jeli melihat pola musiman bisa memanfaatkannya, sementara mereka yang hanya terpaku pada angka kurs harian mudah terseret kepanikan.
Bukan Soal Banyak Nol: Nilai Tukar Rupiah Ditentukan Struktur dan Permintaan Valas
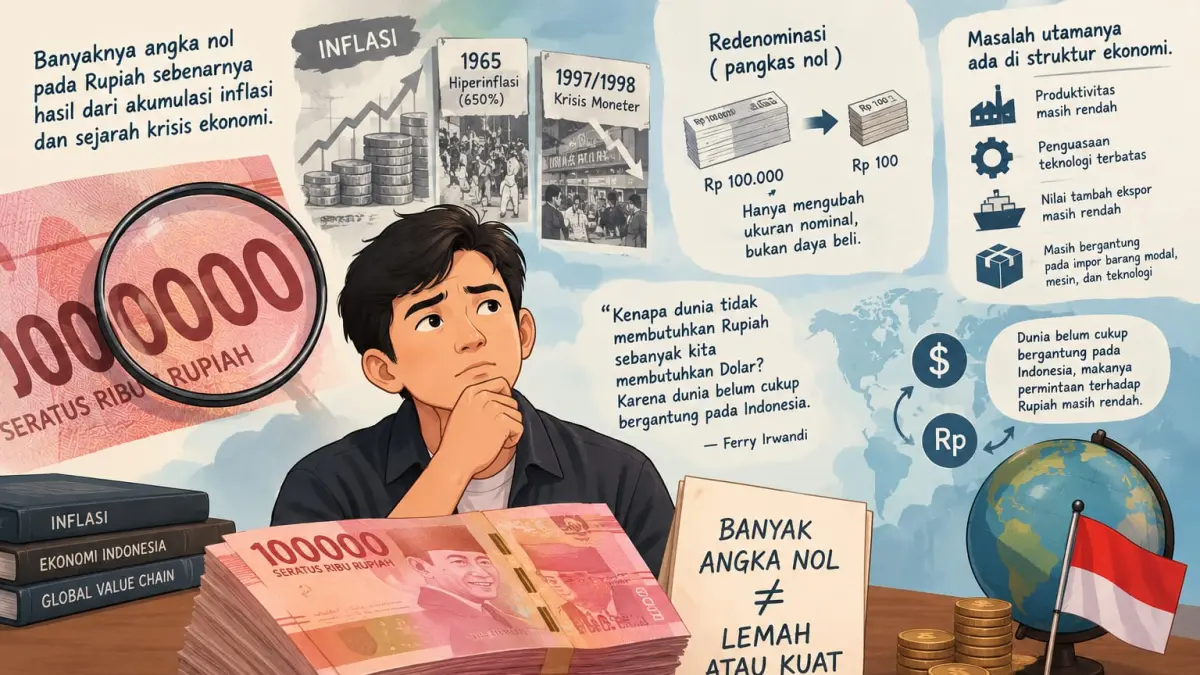
Perdebatan klasik soal “rupiah kebanyakan nol” sering menyesatkan pembacaan publik atas nilai tukar rupiah. Ferry Irwandi menegaskan bahwa kita perlu memisahkan tiga hal: ukuran satuan unit uang, daya beli, dan perubahan nilai tukarnya. Banyaknya nol adalah hasil akumulasi inflasi panjang, termasuk hiperinflasi 1965 yang disebut mencapai 650 persen. Itu jejak sejarah harga, bukan penentu langsung apakah rupiah hari ini kuat atau lemah terhadap dolar.
Menghapus nol lewat redenominasi juga tidak otomatis membuat ekonomi lebih perkasa. Nilai tukar rupiah terhadap mata uang asing dipengaruhi struktur ekonomi yang masih bergantung pada barang modal, mesin, dan teknologi impor yang dibayar dengan valuta asing. Di sinilah kebutuhan valuta asing menjadi kunci: semakin besar impor dan kewajiban dalam dolar, semakin besar tekanan saat permintaan memuncak. Artinya, debat simbolik soal nol lebih baik digantikan pemahaman realistis tentang bagaimana arus valas dan produktivitas menentukan posisi rupiah di pasar global.
Pola Musiman: Kuartal III Sebagai Puncak Kebutuhan Valas
Bank sentral melihat bahwa tekanan terhadap nilai tukar rupiah belakangan ditopang meningkatnya kebutuhan valas dari importir menjelang akhir kuartal III. Ini bukan kebetulan, melainkan bagian dari pola musiman. Kepala departemen pengelolaan moneter dan aset sekuritas bank sentral, Erwin Gunawan Hutapea, menjelaskan bahwa kuartal III adalah siklus pemenuhan kebutuhan valuta asing yang cukup tinggi, baik terkait repatriasi maupun impor.
Secara historis, pemenuhan kebutuhan valuta asing cenderung mencapai titik tertinggi pada akhir kuartal III dan meningkatkan tekanan di pasar valas serta mempengaruhi pergerakan nilai tukar rupiah. Di pasar spot, rupiah sempat mencatat penguatan 0,74% ke level Rp 17.849 per dolar AS pada perdagangan tertentu, memperlihatkan bahwa pergerakan harian bisa berbalik ketika sentimen dan aliran dana berubah. Namun dinamika ini selama siklus puncak tetap mudah memicu volatilitas: satu sisi dibebani permintaan valas importir, sisi lain diguncang arus keluar portofolio dari aset emerging markets di tengah kenaikan yield obligasi.
Kuartal IV: Saat Kebutuhan Valas Menurun dan Tekanan Rupiah Berpotensi Mereda
Memasuki kuartal IV 2026, gambaran mulai bergeser. Bank sentral memperkirakan kebutuhan valuta asing pada akhir tahun umumnya lebih rendah dibandingkan kuartal III, seiring berakhirnya periode puncak kebutuhan valas. “Tekanan terhadap nilai tukar rupiah berpotensi mereda memasuki kuartal IV 2026 seiring dengan berakhirnya periode tingginya kebutuhan valuta asing,” ujar Erwin. Ketika importir telah menuntaskan sebagian besar kewajiban dan repatriasi mencapai puncak lebih dulu, permintaan valas menyusut dan pasar punya kesempatan bernapas.
Namun harapan meredanya tekanan rupiah tidak berarti kurs akan stabil rapi tanpa guncangan. Erwin mengingatkan bahwa arah pergerakan rupiah tetap akan dipengaruhi dinamika ekonomi dan pasar keuangan global yang berada di luar kendali bank sentral. Artinya, penurunan kebutuhan valas adalah faktor pendukung, bukan jaminan. Jika sentimen global memburuk, arus keluar portofolio bisa kembali mengganggu. Bila sebaliknya, ruang penguatan rupiah meluas lebih dari sekadar dampak musiman siklus kebutuhan valuta asing.
Kenapa Investor Wajib Memahami Siklus Kebutuhan Valas
Kecenderungan pasar menatap kurs secara statis membuat banyak investor salah membaca risiko. Padahal pola musiman kebutuhan valuta asing terbukti mempengaruhi volatilitas rupiah sepanjang tahun. Kuartal III hampir selalu menjadi periode paling tegang, dengan lonjakan pemenuhan valas dan peningkatan tekanan di pasar, sedangkan akhir tahun cenderung lebih tenang. Mengabaikan siklus ini sama saja membiarkan portofolio ekspor-impor atau instrumen berdenominasi asing tersapu gelombang musiman tanpa perlindungan.
Investasi yang cerdas tidak berhenti pada analisis tren kurs atau isu simbolik seperti redenominasi. Ia menuntut pemahaman pada sumber tekanan: struktur kebutuhan valuta asing, ketergantungan pada impor, dan waktu pemenuhan kewajiban. Siklus valas yang kuat di kuartal III dan menurun di kuartal IV memberi petunjuk kapan risiko nilai tukar rupiah biasanya memuncak dan kapan tekanan rupiah berpotensi mereda. Bagi pelaku pasar, mengabaikan pola ini berarti merelakan strategi lindung nilai dan keputusan investasi berjalan setengah buta.