
Laba Rp5,3 Triliun: Sinyal Kepercayaan pada Bank Syariah Indonesia
Kinerja bank syariah Indonesia merujuk pada kemampuan bank berbasis prinsip syariah memenuhi fungsi intermediasi, menjaga kualitas aset, dan mencetak laba berkelanjutan dari pembiayaan syariah tumbuh sehat, sekaligus mengelola dana pihak ketiga syariah secara efisien sehingga memperkuat kepercayaan nasabah dan daya saing industri perbankan secara menyeluruh. Memasuki kuartal III, BSI mencatat laba Rp5,30 triliun hingga Agustus dengan pertumbuhan 10,07 persen year-on-year. Angka ini bukan sekadar statistik; ini pernyataan bahwa bank syariah mampu menjadi pemain utama, bukan pelengkap, dalam ekosistem perbankan. Laba dua digit di tengah persaingan ketat menunjukkan nasabah makin nyaman menempatkan dana dan menggunakan produk syariah. Jika tren ini berlanjut, dominasi bank syariah Indonesia tak lagi wacana, melainkan kenyataan pasar.
Dana Pihak Ketiga Murah: Fondasi Mesin Pertumbuhan BSI
Pertumbuhan kinerja BSI jelas bertumpu pada kemampuan mengumpulkan dana pihak ketiga syariah yang murah dan stabil. DPK BSI naik 17,71 persen yoy menjadi Rp389 triliun, dengan dana murah (CASA) mencapai Rp246 triliun dan tabungan Rp171 triliun yang memperkokoh struktur pendanaan. Penurunan cost of fund ke 2,30 persen memberi ruang margin yang sehat tanpa harus mendorong pembiayaan ke level berisiko. Ini inti keunggulan BSI: mampu tumbuh agresif tanpa mengorbankan efisiensi. Dalam bahasa sederhana, nasabah percaya, menyimpan dananya dalam jangka panjang, sehingga bank punya bahan bakar murah untuk menyalurkan pembiayaan. Tanpa basis dana seperti ini, pertumbuhan laba Rp5,3 triliun akan mudah tergerus biaya dan risiko pendanaan jangka pendek.
Pembiayaan Syariah Tumbuh Agresif Tapi Tetap Sehat
Dari sisi intermediasi, pembiayaan syariah tumbuh lebih agresif dibanding dana yang dihimpun, tanda bank tidak sekadar menimbun likuiditas. Total pembiayaan BSI mencapai Rp344 triliun hingga Agustus, tumbuh 16,21 persen yoy, lebih tinggi dari kenaikan DPK. Yang menarik, pertumbuhan ini tidak dibayar dengan kualitas aset yang buruk: non-performing financing bruto hanya 1,8 persen. Di tengah kondisi ekonomi yang menantang, angka NPF serendah ini mengirim pesan kuat bahwa ekspansi dilakukan selektif dan berbasis manajemen risiko yang disiplin, bukan sekadar mengejar volume. BSI juga mengakselerasi fee based income yang naik 36,27 persen menjadi Rp5,6 triliun, terutama dari bisnis treasury dan emas. Kombinasi margin pembiayaan, dana murah, dan pendapatan berbasis fee membuat mesin laba bank syariah ini tampak semakin tahan guncangan.
Momentum Kolektif Bank Syariah: Dari BSI ke Pemain Lain
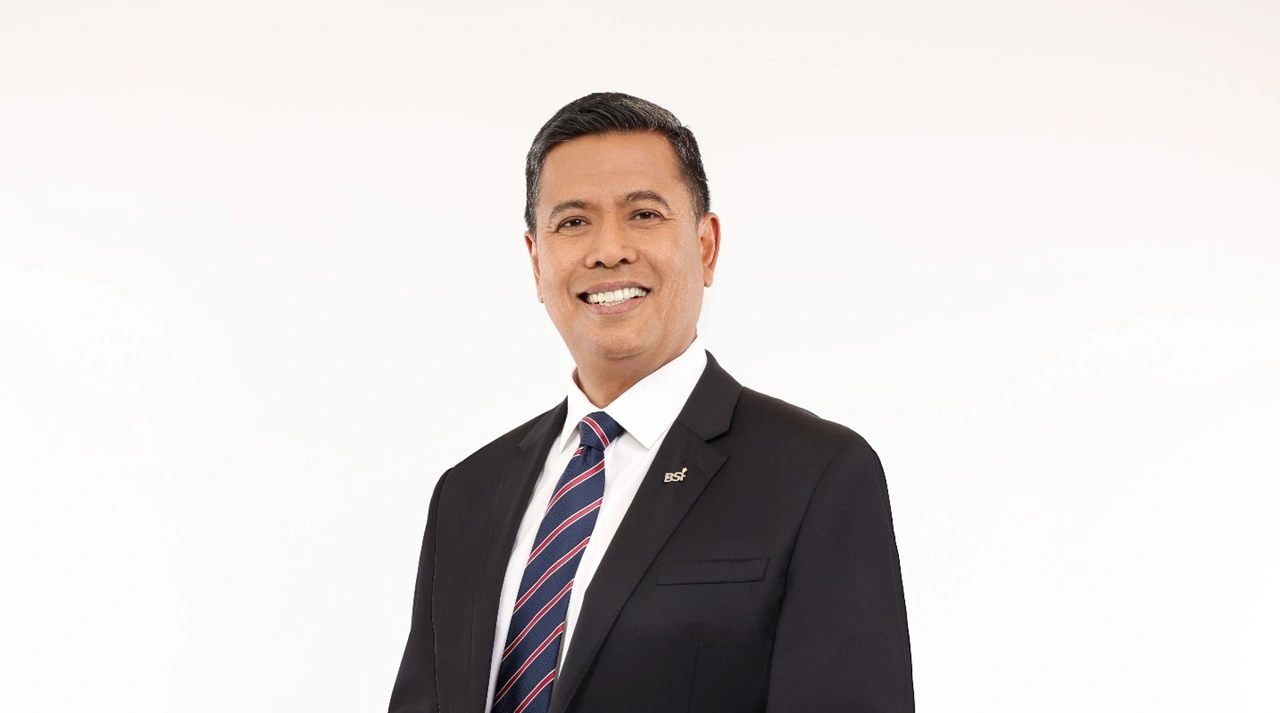
Mesin pertumbuhan BSI yang “makin moncer” disokong ekspansi berkualitas, penguatan dana murah, dan kontribusi bisnis emas serta fee based income. Direktur Utama BSI menegaskan bahwa pertumbuhan laba dua digit berjalan beriringan dengan penguatan CASA, pembiayaan yang lebih tinggi, penurunan cost of fund, dan akselerasi fee based income. Ini bukan pencapaian satu dimensi, melainkan transformasi model bisnis. Ke depan, memasuki akhir kuartal III dan IV, BSI berencana terus memperkuat sumber dana murah sebagai keunggulan utama. Di level industri, momentum ini memberi sinyal positif: jika pemain terbesar bank syariah menunjukkan disiplin risiko dan efisiensi biaya, standar kesehatan sektor akan terdorong naik. Nasabah pun mendapat pesan jelas: bank syariah bukan alternatif kedua, melainkan pilihan utama yang layak dipercaya untuk pembiayaan jangka panjang.