
PPOP mengukur kekuatan operasi sebelum pencadangan
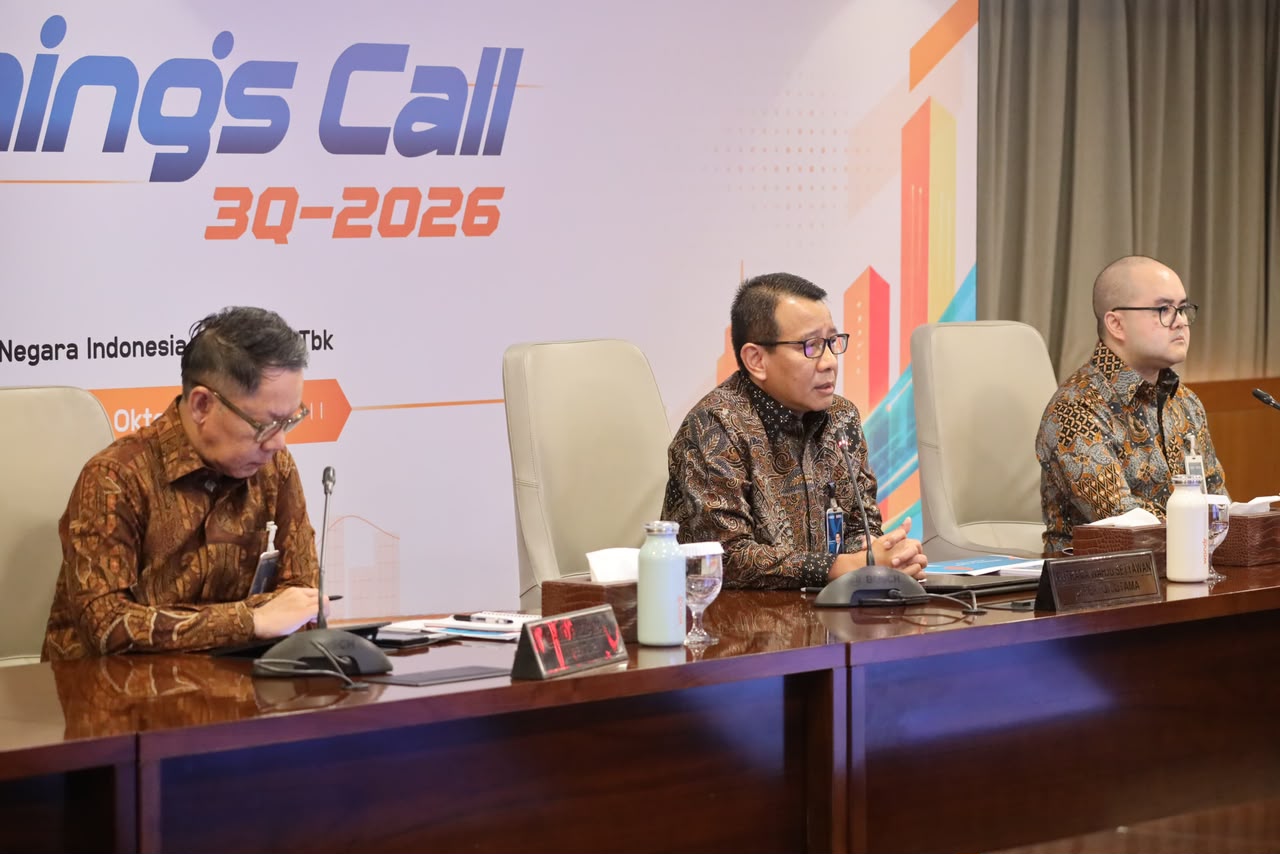
Laba operasional sebelum pencadangan (PPOP) adalah ukuran pendapatan operasional bank setelah biaya operasional, tetapi sebelum beban pencadangan untuk mengantisipasi risiko kredit; laba bersih, sebaliknya, menunjukkan hasil akhir setelah berbagai beban diperhitungkan. BNI membukukan laba bersih Rp16,1 triliun hingga kuartal III 2026, tumbuh 6,6% secara tahunan, sedangkan PPOP mencapai Rp27,5 triliun dan naik 11,6%. PPOP tersebut menjadi yang tertinggi dalam sejarah perseroan untuk periode kuartal ketiga. Perbedaan laju pertumbuhan ini penting: PPOP memberi gambaran tentang tenaga operasi, sementara laba bersih mencerminkan hasil yang tersisa setelah pencadangan dan komponen lain ikut memengaruhi perhitungan. Karena itu, rekor PPOP bukan pengganti laba bersih, melainkan petunjuk bahwa mesin pendapatan BNI berkembang lebih cepat daripada hasil akhirnya.
Bagi pembaca yang menilai laba bank, dua angka ini sebaiknya dibaca berdampingan. Pertumbuhan laba bersih menunjukkan hasil akhir tetap meningkat, tetapi rekor PPOP menyoroti kekuatan operasional yang mendasarinya. Selisih keduanya juga mengingatkan bahwa pendapatan operasi belum otomatis menjadi laba yang dapat dinikmati pemegang saham: kebutuhan pencadangan dan beban lain tetap berperan. Dengan demikian, capaian BNI kuat, tetapi bukan alasan untuk mengabaikan kualitas aset maupun disiplin risiko.
Pertumbuhan ditopang ekspansi dan pendapatan
Kinerja BNI memperoleh dukungan dari penyaluran kredit yang tumbuh 22,2% secara tahunan menjadi Rp992,5 triliun, dengan distribusi di seluruh segmen. Pendapatan bunga bersih meningkat 13,6% menjadi Rp33,2 triliun, sementara pendapatan berbasis komisi naik 8,3% menjadi Rp13,9 triliun. Angka-angka ini menunjukkan bahwa pertumbuhan tidak hanya bertumpu pada satu sumber pemasukan. Namun, ekspansi kredit yang lebih cepat daripada pertumbuhan laba bersih juga membuat mutu penyaluran dan pengendalian risiko menjadi bagian penting dari penilaian, bukan catatan kaki.
Pendanaan murah membantu menjaga ruang profitabilitas ketika tekanan margin terasa di industri. Dana murah atau CASA meningkat 19,6% menjadi Rp733,7 triliun dan biaya dana BNI turun dari 2,83% menjadi 2,77%. Pada saat yang sama, margin bunga bersih berada di 3,5%, sementara imbal hasil kredit industri menurun. Kombinasi ini memberi konteks pada rekor PPOP: BNI mampu memperbesar pendapatan operasional di tengah tekanan, tetapi keberlanjutan hasilnya bergantung pada kemampuan menjaga dana murah dan menyalurkan kredit secara selektif.
Rekor operasi perlu diikuti kehati-hatian
Hasil kuartal ketiga itu dicapai di tengah dinamika ekonomi global, tekanan margin perbankan, dan kebutuhan pencadangan yang memadai. Karena PPOP dihitung sebelum pencadangan, angka Rp27,5 triliun tidak dengan sendirinya menjawab seberapa besar risiko kredit akan membebani laba bersih pada periode berikutnya. Sebaliknya, laba bersih Rp16,1 triliun memperlihatkan bahwa pertumbuhan tetap bertahan setelah berbagai beban diperhitungkan. Keduanya memberi sinyal yang saling melengkapi: operasi menguat, sementara hasil akhir masih tumbuh, meski dengan laju yang lebih rendah.
Untuk kuartal IV 2026, BNI menyatakan akan melanjutkan penguatan pendanaan berbasis transaksi, pertumbuhan kredit selektif, pengelolaan risiko yang disiplin, serta transformasi digital dan jaringan. Arah itu masuk akal jika perseroan ingin menjaga pertumbuhan tanpa mengejar volume kredit dengan mengorbankan kualitas. Ukuran keberhasilan berikutnya bukan hanya apakah PPOP kembali meningkat, melainkan juga apakah kekuatan operasi tersebut dapat diterjemahkan menjadi laba bersih yang sehat dan berkelanjutan.
Kesimpulannya, capaian ini memperlihatkan dua sisi kinerja BNI yang sama-sama penting: laba bersih BNI naik 6,6%, sementara PPOP BNI tumbuh lebih cepat dan mencetak rekor kuartal ketiga. Rekor operasional menjadi bukti daya tahan usaha, tetapi kualitas pertumbuhan dan disiplin pencadangan tetap menentukan apakah daya tahan itu berujung pada laba yang konsisten.