
MSCI Downgrade: Dari Ancaman Teknis Menjadi Senjata Psikologis
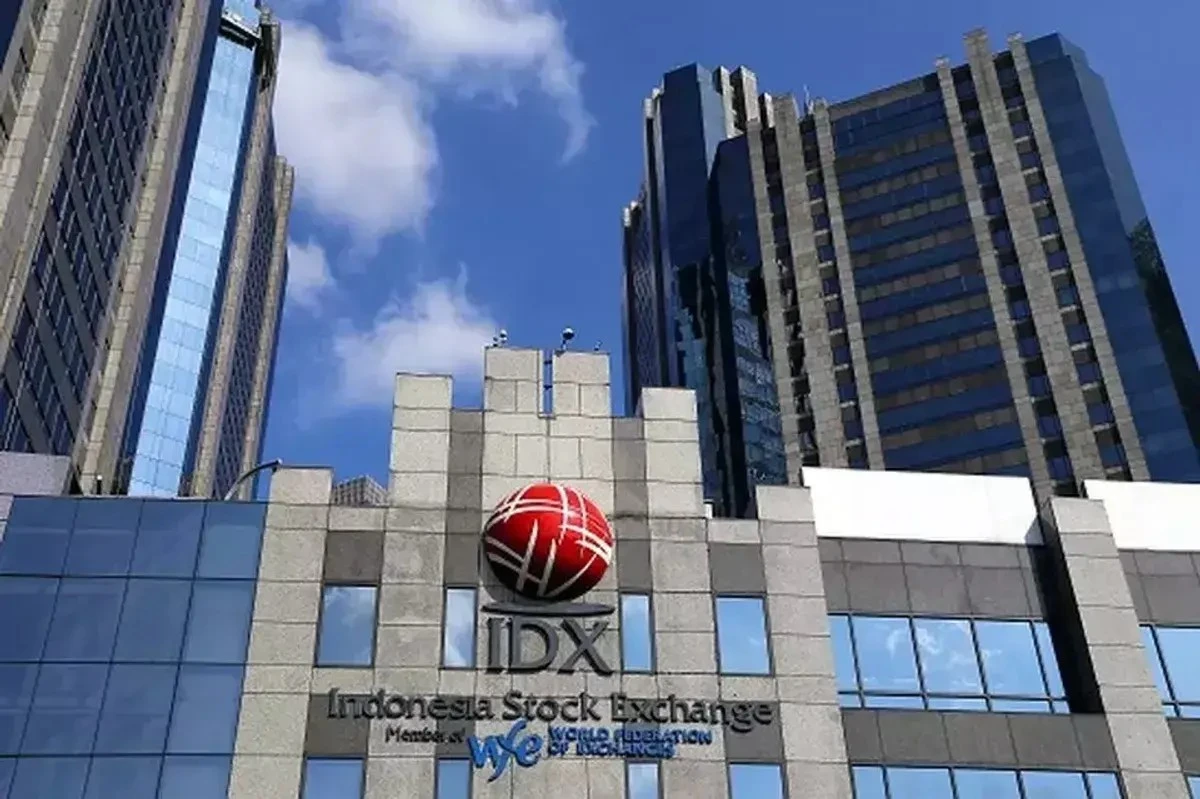
MSCI downgrade Indonesia adalah ancaman penurunan klasifikasi pasar saham dari Emerging Market menjadi Standalone Market yang memicu gejolak ekstrem, karena status indeks global ini menentukan aliran dana institusional, kepercayaan investor, dan persepsi risiko, sehingga sekali isu penurunan kasta dilempar, ia bekerja lebih sebagai senjata psikologis yang menciptakan panic selling saham ketimbang sekadar penyesuaian teknis metodologi indeks.
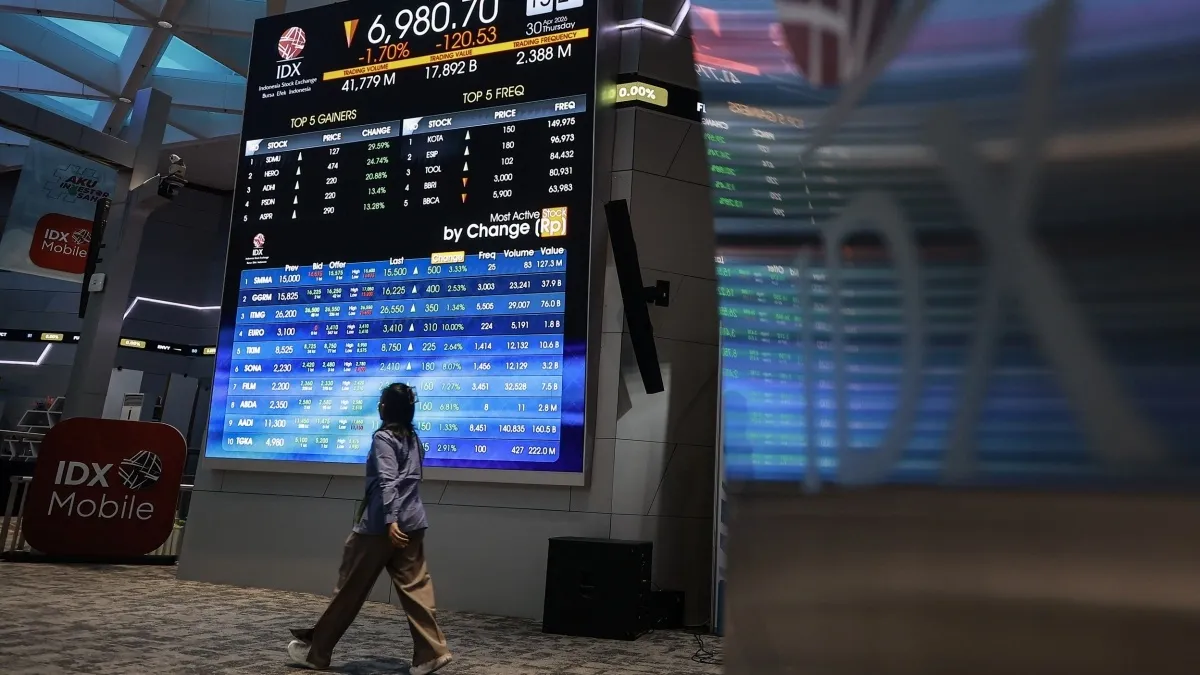
Black Friday pada Jumat, 16 Oktober, menjadi bukti betapa kuatnya efek psikologis tersebut: dalam satu sesi perdagangan yang dipenuhi kepanikan massal, IHSG terjun bebas lebih dari 11 persen dan memaksa trading halt darurat di bursa. Ini bukan koreksi biasa, melainkan kepanikan sistemik yang dipicu usulan MSCI untuk mendegradasi status pasar saham menjadi Standalone Market. Pengumuman konsultasi MSCI pada 15–16 Oktober, dengan keputusan final paling lambat Juni 2027, mengubah isu teknis menjadi lonceng peringatan global bagi tata kelola pasar lokal.
Kritik utama MSCI jelas: transparansi kepemilikan saham yang buruk, konsentrasi kepemilikan yang tinggi, dan indikasi perdagangan terkoordinasi di saham-saham berkapitalisasi besar. Dengan kata lain, pasar bukan hanya dinilai berisiko, tetapi juga tidak dipercaya. Dan ketika kepercayaan runtuh, angka di layar hanyalah pemicu; yang menghantam pasar adalah ketakutan kolektif yang bergerak lebih cepat daripada logika.
Panic Selling Saham: Kepanikan Massal sebagai Model Bisnis
Panic selling saham yang terjadi setelah pengumuman konsultasi MSCI bukan sekadar reaksi spontan investor yang kaget membaca berita. Ia bekerja seperti model bisnis: ancaman downgrade menjadi Standalone Market menjadi instrumen efisien untuk menciptakan kepanikan masal, merontokkan IHSG, lalu membuka ruang bagi pemodal besar mengakumulasi aset di harga diskon. Volatilitas ekstrem dari 15–20 Oktober, ketika IHSG anjlok hingga 11,57 persen sebelum berbalik naik, menunjukkan bagaimana sentimen bisa dibelokkan menjadi peluang bagi mereka yang punya napas panjang dan dana besar.
Pertanyaannya: siapa yang diuntungkan? Menurut salah satu mantan pejabat tinggi ekonomi, kejatuhan indeks bukan kebetulan, melainkan puncak skenario yang dirancang rapi, dengan tudingan bahwa institusi investasi besar di kawasan ikut menekan MSCI agar menurunkan peringkat. Di saat investor ritel panik menekan tombol jual, dana institusional yang sebelumnya sudah keluar besar-besaran diduga menunggu di luar pagar, siap masuk kembali ketika valuasi hancur. Ancaman MSCI downgrade Indonesia, dalam kacamata ini, berubah dari sanksi reputasi menjadi alat tawar-menawar harga.
Di layar, yang terlihat adalah merah menyala dan ARB beruntun; di balik layar, yang terjadi adalah redistribusi kepemilikan. Investor kecil menjual karena takut, investor besar membeli karena sabar. Kepanikan publik menjadi likuiditas murah bagi segelintir pemain yang mengerti bahwa krisis bukan akhir permainan, melainkan awal siklus akumulasi baru.
Transparansi Kepemilikan Saham dan Free Float: Biang Masalah Sekaligus Kunci Keluar
MSCI tidak mengancam tanpa alasan. Masalah transparansi kepemilikan saham dan tingginya konsentrasi kepemilikan di beberapa emiten besar menjadi inti kritik. Ketika segelintir pemegang saham bisa menggerakkan harga jauh dari logika fundamental, pasar berubah dari arena investasi menjadi panggung rekayasa. Kekhawatiran terhadap perdagangan terkoordinasi dan keterbatasan informasi free float menambah keraguan bahwa harga di papan benar-benar mencerminkan penilaian kolektif pelaku pasar.
Pemerintah dan otoritas merespons dengan paket reformasi: peningkatan ketentuan minimum free float menjadi 15 persen dan penguatan transparansi kepemilikan saham. Langkah lain mencakup pengecualian saham dengan kepemilikan sangat terkonsentrasi dari indeks acuan, penurunan batas Auto Rejection Bawah, serta pengetatan keterbukaan informasi kepemilikan di atas 1 persen. "Pemerintah dan otoritas pasar modal merespons melalui reformasi, termasuk peningkatan ketentuan minimum free float menjadi 15% serta penguatan transparansi kepemilikan saham."
Namun, masalahnya bukan sekadar mengubah angka di aturan. Tanpa penegakan yang konsisten, free float minimum hanya akan menjadi kosmetik regulasi. Transparansi kepemilikan saham harus berarti publik bisa menelusuri siapa yang mengendalikan saham, bagaimana pola perdagangannya, dan apakah ada pola koordinasi yang berulang. Jika tidak, MSCI downgrade Indonesia hanya akan menjadi gejala, bukan obat, dari penyakit kronis tata kelola pasar.
Dampak ke Warga Biasa: Dari Layar Bursa ke Dapur Rumah Tangga
Bagi banyak orang, drama MSCI dan IHSG terasa jauh. Namun dampaknya merembes cepat ke kehidupan sehari-hari. Kejatuhan pasar saham disertai pelemahan tajam nilai tukar, yang jika berlanjut akan membuat biaya produksi di dalam negeri melonjak dan pada akhirnya dibebankan ke konsumen lewat kenaikan harga barang kebutuhan. Di sisi lain, tekanan di pasar keuangan berpotensi mendorong kenaikan suku bunga, yang berarti cicilan KPR, kredit kendaraan, dan kredit modal usaha UMKM ikut naik.
Artinya, panic selling saham bukan hanya tragedi bagi portofolio investor, tetapi juga risiko bagi daya beli rumah tangga dan kelangsungan usaha kecil. Volatilitas yang diciptakan oleh ancaman MSCI downgrade Indonesia dan respon pasar yang berlebihan memperbesar biaya pendanaan bagi dunia usaha, sementara ketidakpastian menahan ekspansi dan perekrutan tenaga kerja. Pada akhirnya, yang menanggung risiko bukan hanya trader di depan monitor, tetapi jutaan orang yang tidak pernah membuka aplikasi saham sekalipun.
Ironinya, ketika publik menanggung dampak ekonomi, sebagian pemodal besar menikmati kesempatan mengakumulasi aset produktif di harga murah. Krisis kepercayaan yang seharusnya mendorong pembenahan tata kelola malah berpotensi memperkuat konsentrasi kepemilikan jika reformasi hanya setengah hati.
Apa Berikutnya: Antara Risiko Forced Outflow dan Peluang Rebut Kembali Kedaulatan Pasar
Proses konsultasi MSCI masih berjalan, dengan keputusan final atas klasifikasi pasar dijadwalkan paling lambat Juni 2027. Jika usulan downgrade disahkan setelah periode konsultasi berakhir sekitar April, pasar berhadapan dengan risiko arus keluar pasif secara masif dari dana-dana global yang secara mandat hanya boleh berinvestasi di minimal Emerging Market. Ini berarti tekanan jual lanjutan bukan karena panik, tetapi karena kewajiban mekanis mengubah portofolio.
Namun, di balik ancaman forced outflow, ada peluang untuk merebut kembali kedaulatan pasar. Volatilitas yang sama yang dimanfaatkan investor institusional asing untuk akumulasi bisa juga dimanfaatkan investor domestik yang disiplin dan berorientasi jangka panjang. Kuncinya ada pada dua hal: mempercepat implementasi reformasi free float minimum dan transparansi kepemilikan saham, serta mengurangi ketergantungan psikologis pada label indeks global sebagai satu-satunya penentu nilai.
Kesimpulannya, ancaman MSCI downgrade Indonesia telah membuka borok lama: pasar yang mudah dimanipulasi, regulasi yang tertinggal, dan investor ritel yang rentan panik. Jika respons kebijakan berhenti pada kosmetik dan komunikasi publik yang menenangkan, siklus panic selling dan akumulasi murah oleh pemain besar akan terulang. Tetapi jika reformasi tata kelola dijalankan serius, Black Friday bisa tercatat bukan hanya sebagai hari kejatuhan indeks, melainkan titik balik menuju pasar yang lebih adil, transparan, dan tahan terhadap permainan segelintir pihak.