
Rupiah di Zona 17.700: Sinyal Bahwa APBN Sedang Salah Hitung
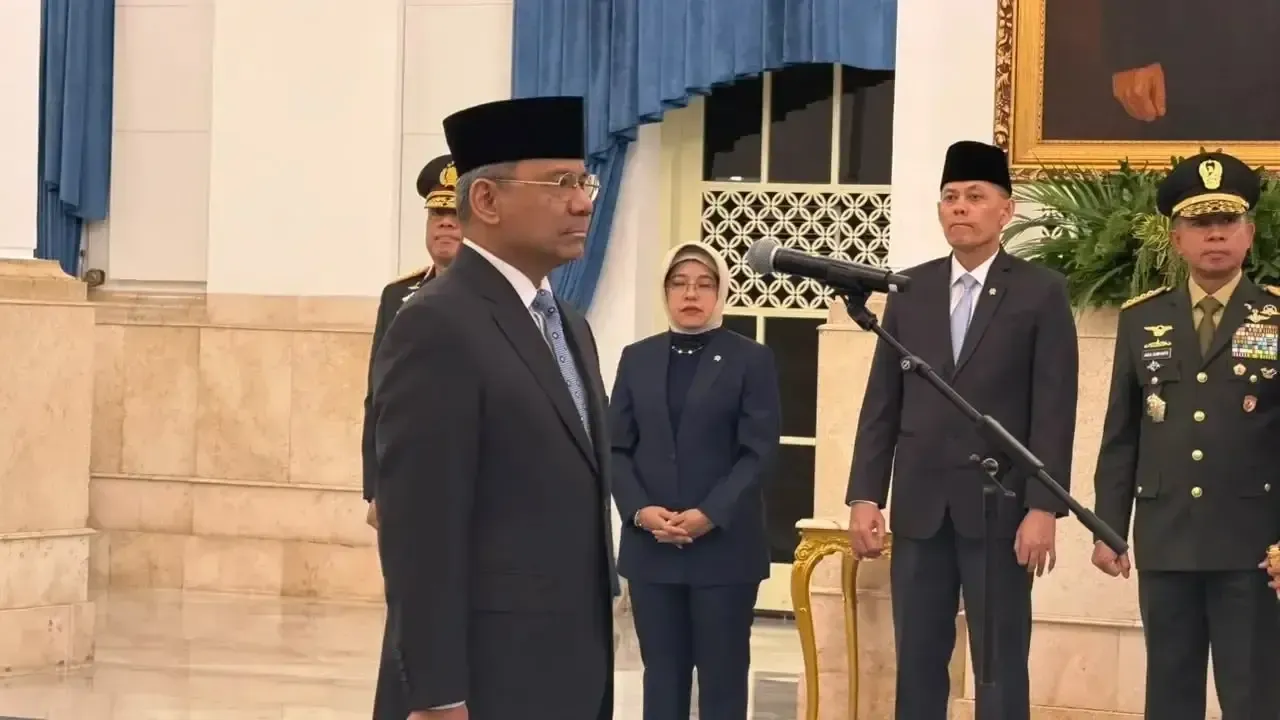
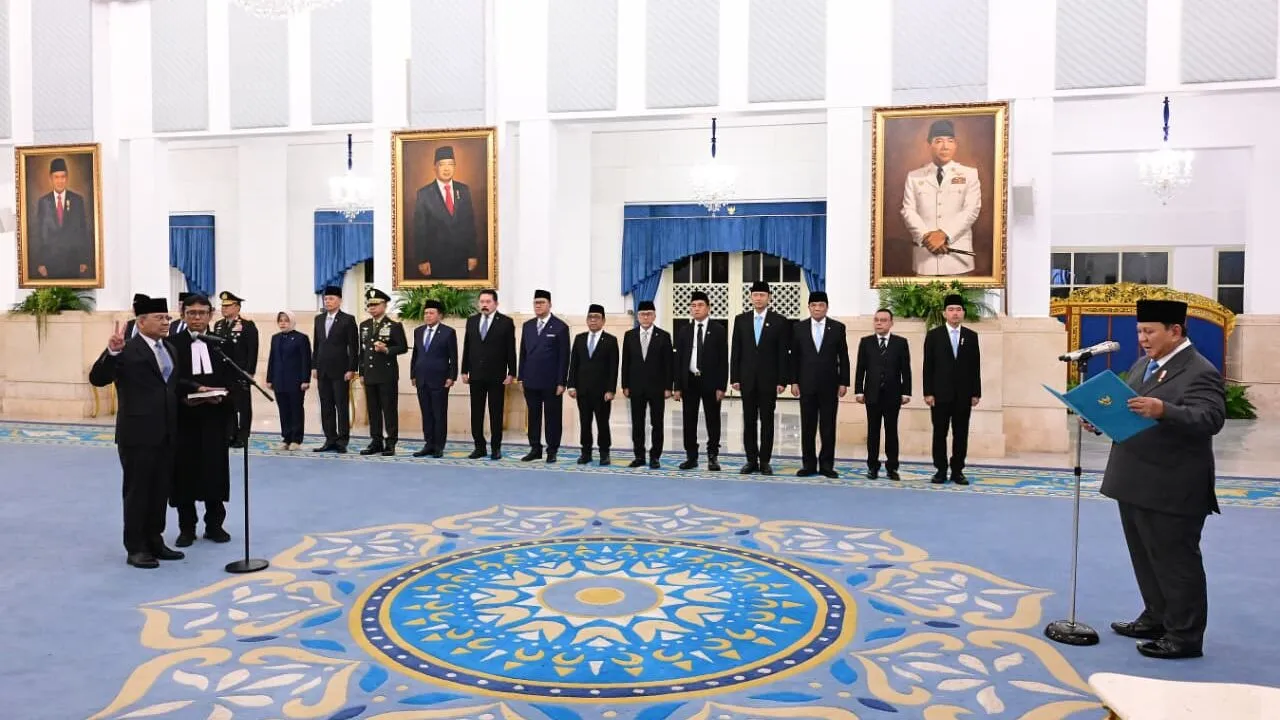
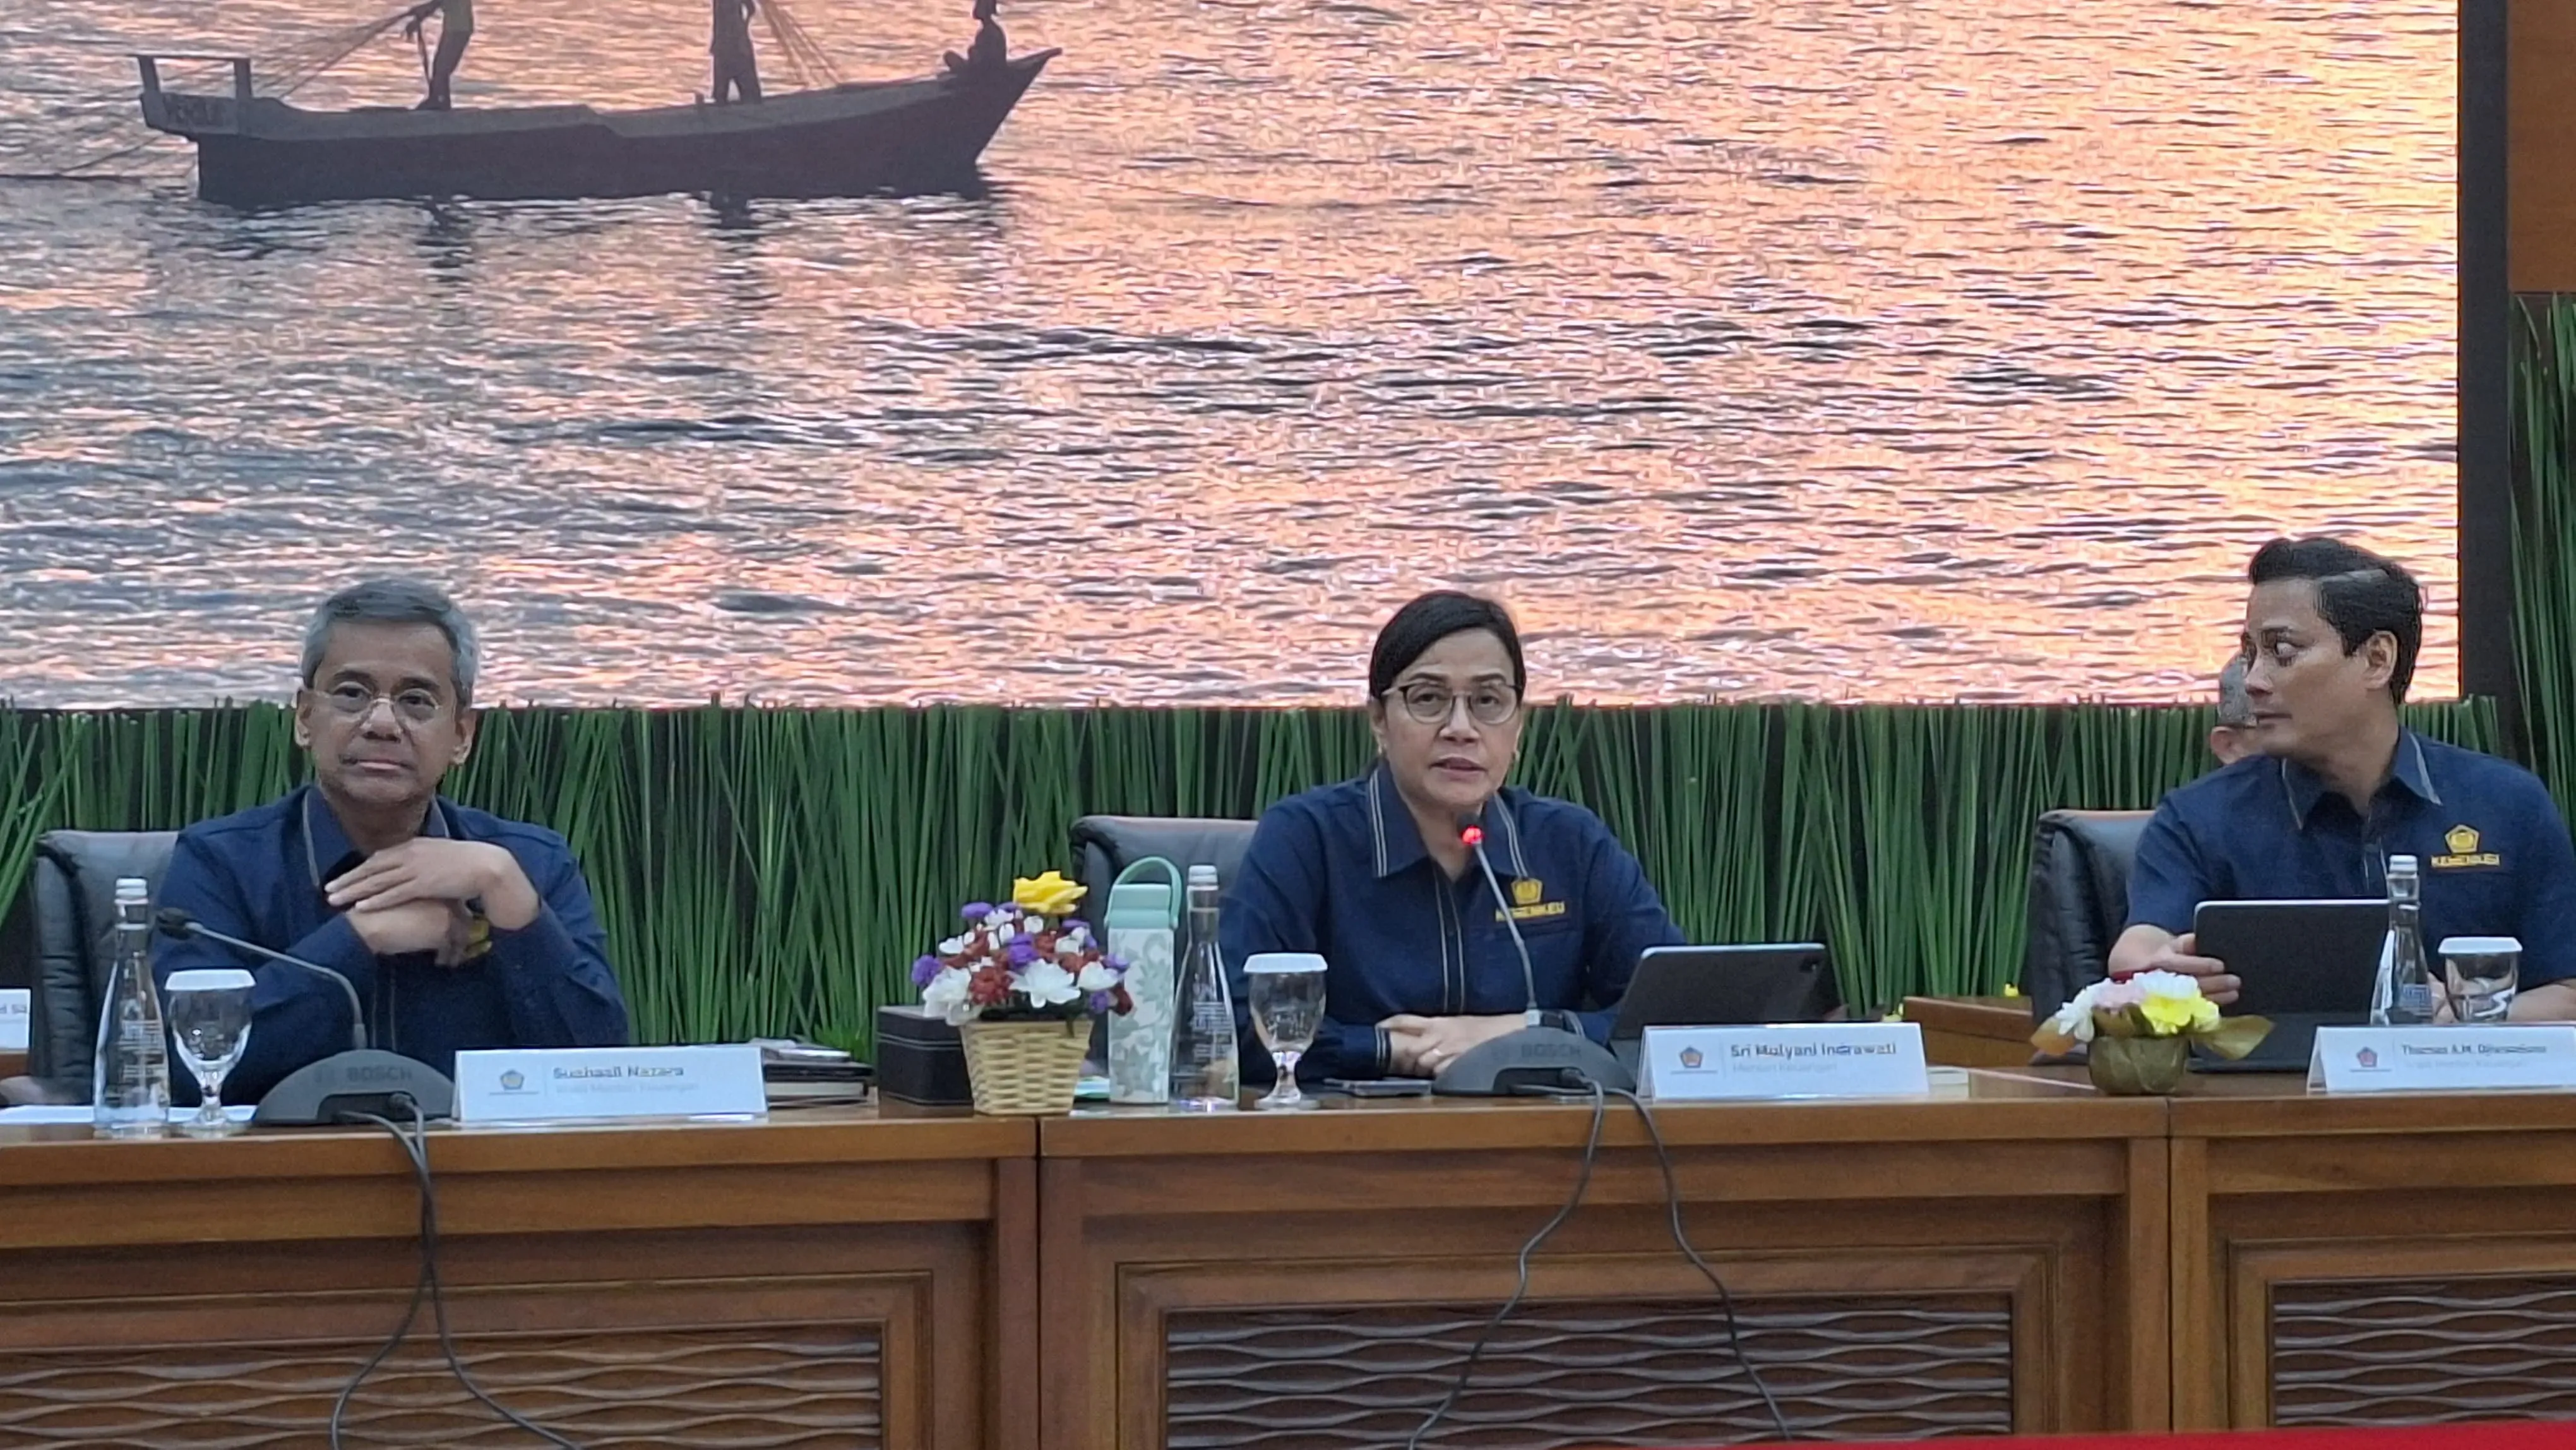
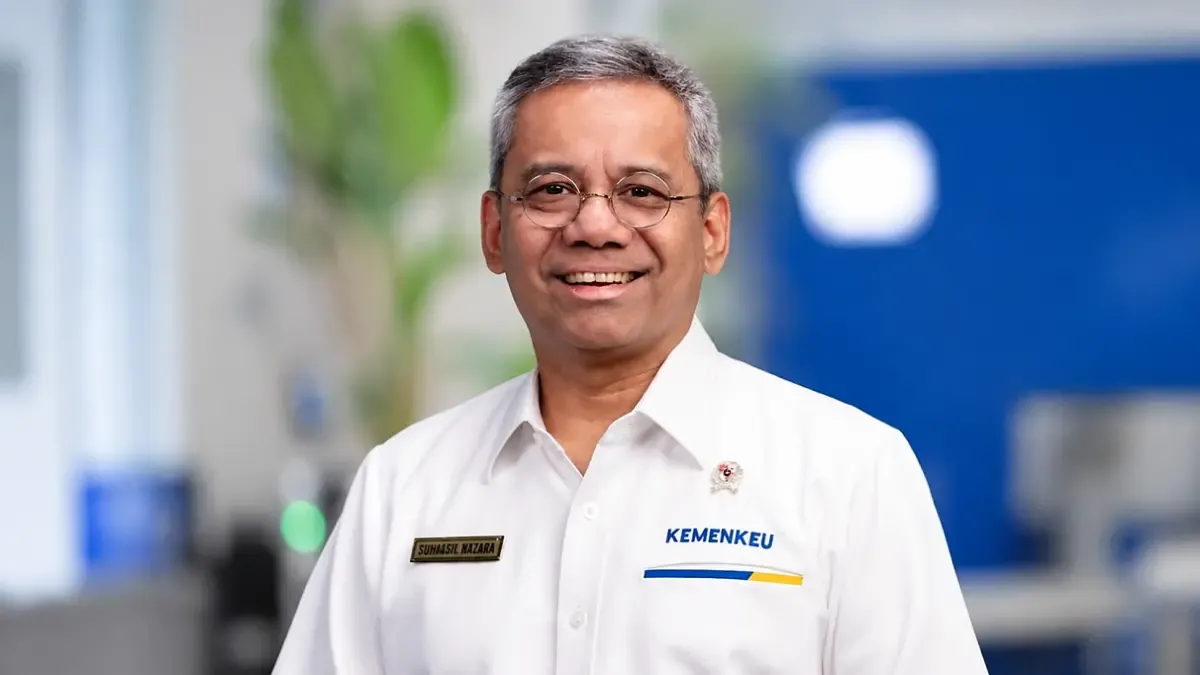
Pelemahan rupiah ke kisaran 17.700 per dolar dan menjauh dari asumsi APBN adalah situasi ketika nilai tukar mata uang lokal terhadap dolar berada jauh di atas patokan resmi dalam anggaran, sehingga merusak kalkulasi penerimaan, belanja, dan pembiayaan negara yang disusun berdasarkan kurs yang lebih kuat dan memaksa pemerintah melakukan penyesuaian fiskal di tengah tekanan pasar. Pada hari yang sama ketika Suahasil Nazara dilantik sebagai Menteri Keuangan, rupiah ditutup di sekitar Rp17.669 per dolar dan masih mencerminkan pelemahan harian. Secara rata-rata sepanjang tahun, nilai tukar rupiah sudah berada di Rp17.415 per dolar, jauh lebih lemah dari asumsi APBN yang dipatok Rp16.500 per dolar. Kombinasi kurs yang melemah dan asumsi terlalu optimistis menempatkan kebijakan fiskal dalam posisi defensif sejak awal masa jabatan Menteri Keuangan Suahasil.
Asumsi APBN Rupiah yang Meleset: Dari Angka di Kertas ke Lubang di Kas Negara
Masalah utama fiskal saat ini bukan semata rupiah melemah 2026, melainkan ketidaktepatan asumsi APBN rupiah yang menjadi fondasi seluruh perencanaan anggaran. Kurs yang dipatok Rp16.500 per dolar ternyata berhadapan dengan realisasi rata-rata Rp17.415 per dolar sepanjang tahun berjalan. Menteri Keuangan Suahasil secara terbuka mengakui bahwa pergerakan rupiah memengaruhi berbagai komponen APBN karena sebagian penerimaan, belanja, dan pembiayaan pemerintah terkait transaksi mata uang asing, dan "pasti langsung dampaknya ada kepada berbagai macam item-item di penerimaan maupun di belanja maupun di pembiayaan APBN". Artinya, setiap selisih kurs membuat penerimaan negara fiskal dari sumber berdenominasi asing bisa mengembang di sisi rupiah, tetapi sekaligus menaikkan beban pembayaran kewajiban luar negeri dan belanja yang terikat kontrak dolar. Ketika selisihnya sebesar ini, APBN praktis kehilangan akurasi sebagai peta jalan fiskal.
Harga Minyak dan Subsidi Energi: Berkah Penerimaan yang Berubah Jadi Beban
Tekanan terhadap APBN tidak berhenti pada nilai tukar dolar rupiah. Harga minyak mentah Indonesia (ICP) yang direalisasikan di kisaran US$89,2 per barel, jauh di atas asumsi APBN yang hanya US$70 per barel, menciptakan paradoks fiskal. Di satu sisi, penerimaan negara fiskal dari sektor migas berpotensi naik karena pendapatan perusahaan minyak meningkat, sehingga kewajiban pajak mereka ikut terdorong. Namun di sisi lain, pemerintah harus menanggung belanja subsidi energi yang lebih besar agar harga di masyarakat tetap tertahan. Suahasil menjelaskan bahwa ketika harga minyak lebih tinggi, pendapatan penambang migas memang membesar, tetapi kebutuhan subsidi juga membengkak. Ironinya, deviasi ICP ini terjadi bersamaan dengan lifting minyak yang masih di bawah target, sehingga potensi ekstra penerimaan tidak sepenuhnya terealisasi. Kombinasi asumsi harga dan volume yang meleset membuat ruang fiskal menyempit di saat kurs melemah tajam.
Suahasil Nazara: Kontinuitas Kebijakan di Tengah Guncangan Makro
Penunjukan Menteri Keuangan Suahasil terjadi persis ketika rupiah menjadi sorotan pasar. Ia bukan pemain baru: pernah menjabat Wakil Menteri Keuangan sejak 2019 dan Kepala Badan Kebijakan Fiskal. Pengalaman ini membentuk ekspektasi pasar bahwa akan ada kesinambungan kebijakan fiskal meski figur di kursi menteri berubah. Namun kontinuitas saja tidak cukup ketika asumsi makroekonomi sudah bergeser begitu jauh dari realitas. Pelemahan rupiah dan perubahan harga minyak mentah memaksa Suahasil menghadapi tantangan fiskal yang bersifat struktural, bukan sekadar gangguan sementara. Kementerian Keuangan menyatakan terus menghitung dampak perubahan kurs, harga minyak, dan produksi migas terhadap penerimaan dan belanja negara hingga akhir tahun. Ini langkah penting, tetapi publik berhak menuntut lebih dari perhitungan pasif: dibutuhkan sikap terbuka mengenai skala deviasi dan rencana koreksi yang konkret, bukan sekadar mengandalkan reputasi lama dan koordinasi yang sudah dikenal.
Mengapa Penyesuaian Fiskal Cepat Tak Terelakkan
Dengan asumsi APBN rupiah dan parameter migas yang meleset jauh, pemerintah berada dalam posisi yang tidak lagi bisa mengandalkan pola bisnis seperti biasa. Setiap bulan yang berjalan dengan kurs di atas patokan dan ICP di atas asumsi berarti APBN semakin menjauh dari realitas, dan risiko defisit yang melebar mengintai. Pelemahan rupiah 2026 juga berpotensi mengganggu kepercayaan pasar jika respons fiskal terlihat lambat dan ragu. Dalam konteks ini, Menteri Keuangan Suahasil perlu bergerak cepat: meninjau kembali pos subsidi energi, menyesuaikan prioritas belanja, dan membuka opsi pembiayaan yang lebih hati-hati, sambil menjaga pesan bahwa stabilitas fiskal tetap menjadi tujuan utama. Tanpa koreksi cepat, ketidaksesuaian asumsi makroekonomi dapat berubah menjadi krisis kepercayaan, di mana kurs dan harga aset bereaksi terhadap ketidakpastian kebijakan. Kesimpulannya, rupiah di level 17.700 bukan sekadar angka pasar, melainkan alarm keras bahwa disiplin dan keberanian fiskal harus segera ditunjukkan.