
KUR menjadi modal bagi usaha produktif
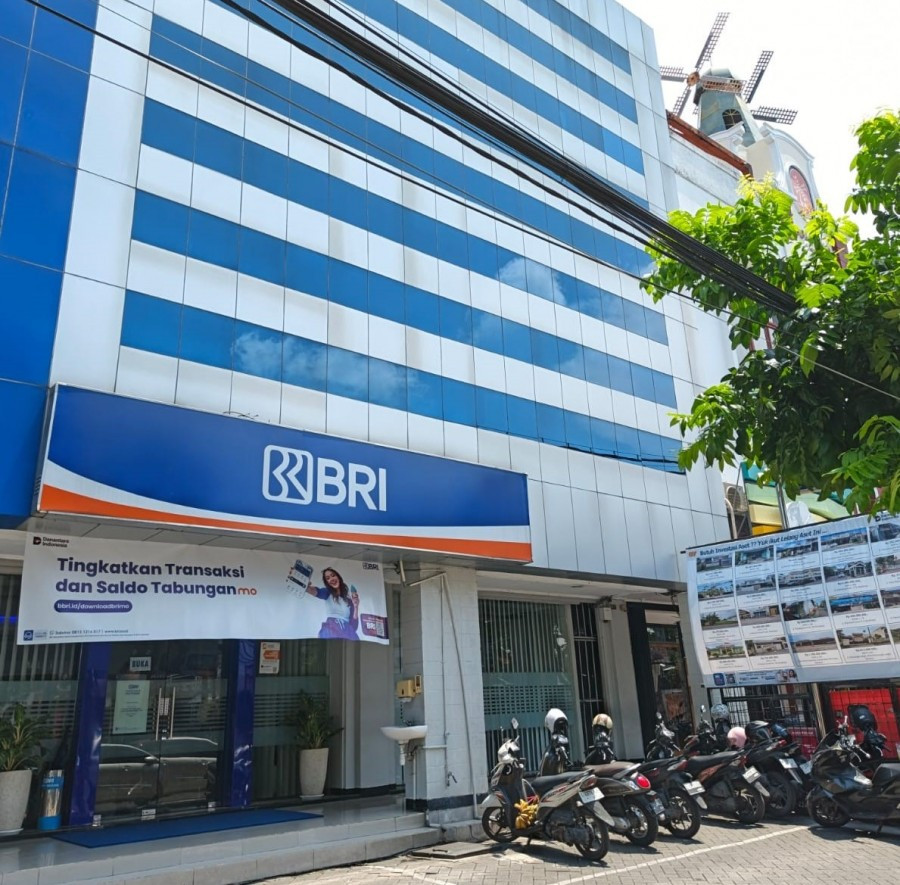
Kredit Usaha Rakyat (KUR) adalah pembiayaan bagi pelaku usaha produktif yang membantu membuka akses modal untuk mengembangkan kapasitas bisnis dan menopang ekonomi setempat. Karena itu, nilai penyaluran penting dibaca bersama jumlah penerima serta sektor usaha yang dijangkau, bukan sebagai angka tersendiri. Hingga Triwulan III 2026, BRI BO Surabaya Mulyosari menyalurkan KUR Rp59,7 miliar kepada 198 debitur. Sementara itu, BRI Tanjung Selor menyalurkan Rp84 miliar kepada 1.397 debitur hingga periode pelaporan. Perbedaan skala penyaluran dan jumlah penerima menunjukkan bahwa jangkauan pembiayaan di kedua daerah tidak sama. Namun, keduanya menggambarkan peran KUR BRI dalam membawa modal ke kegiatan usaha. Agar manfaatnya bertahan, pembiayaan perlu ditopang usaha yang layak dan kemampuan debitur mengelola pinjaman.
Perbandingan penyaluran dan jangkauan
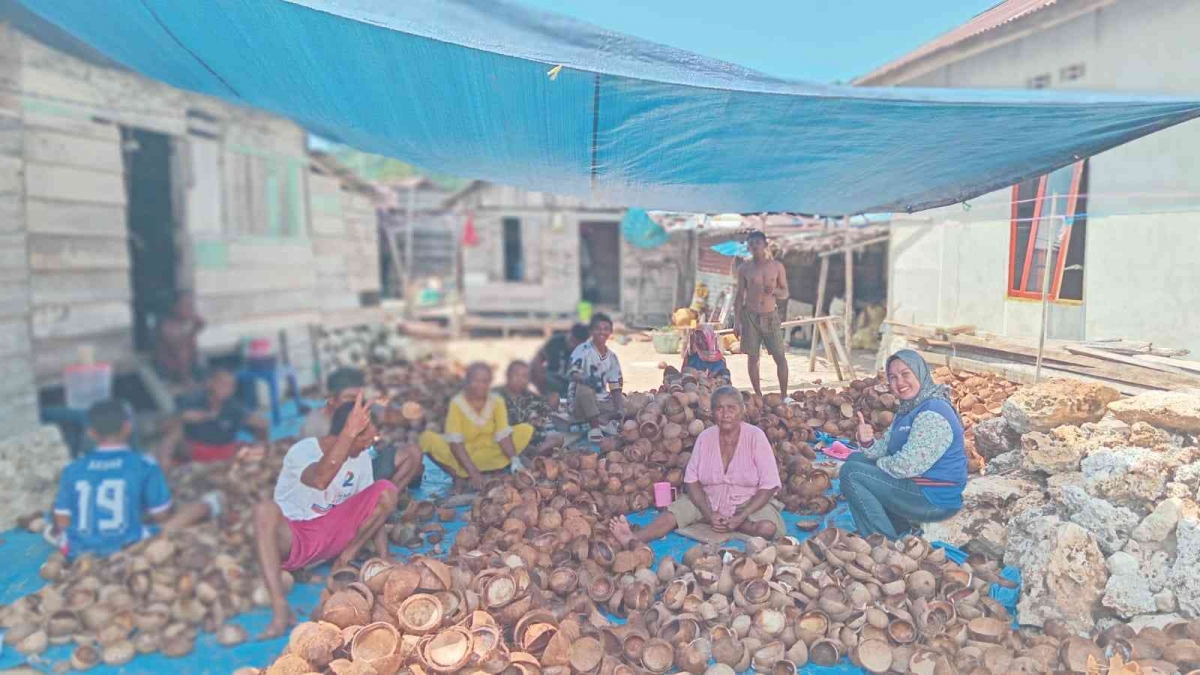
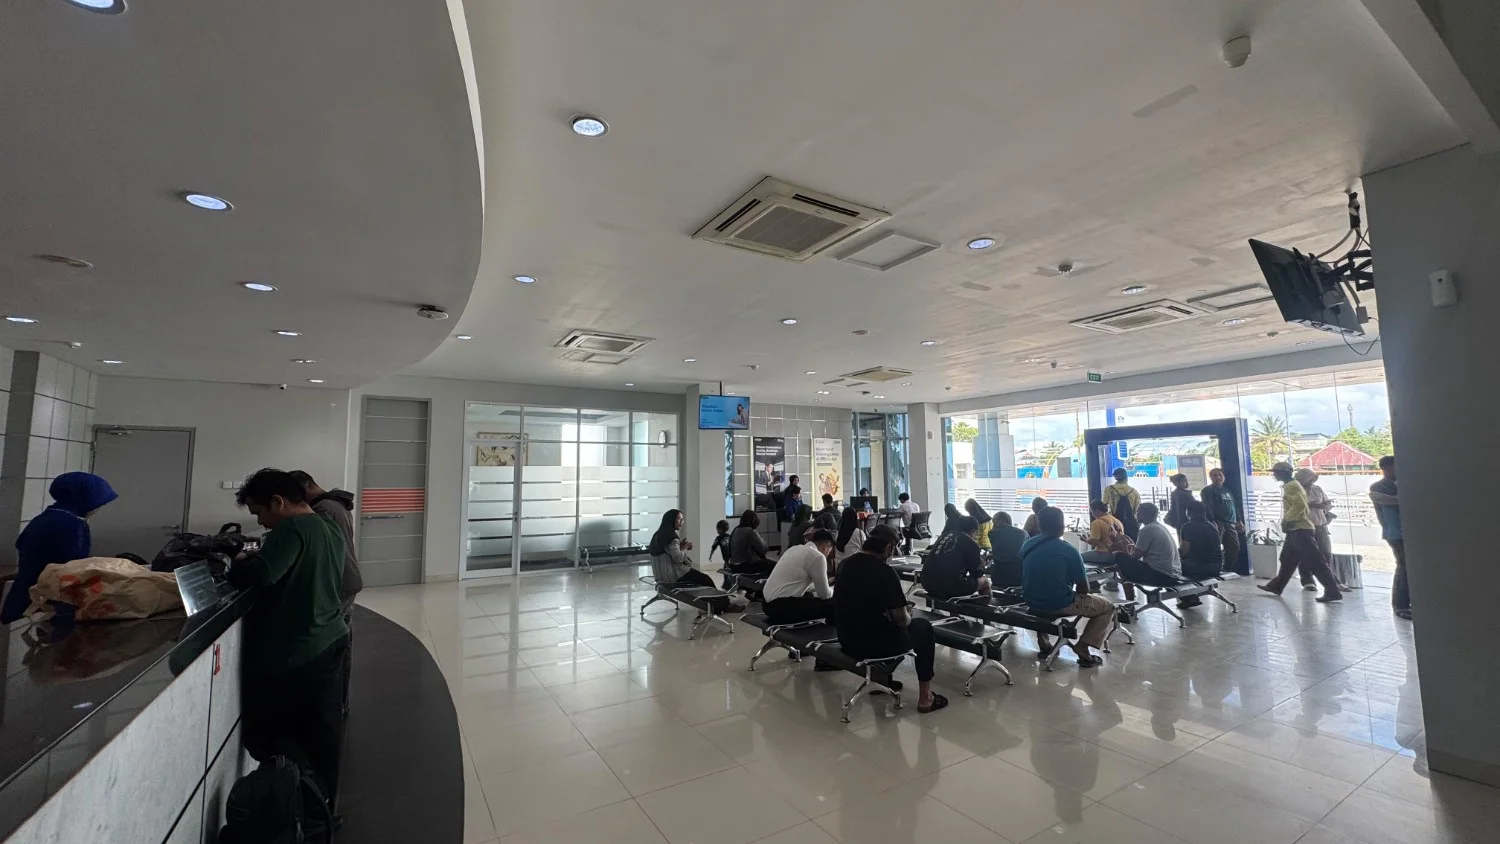
Di Mulyosari, 70% penyaluran hingga Triwulan III 2026 masuk ke sektor produksi, dengan nilai Rp41,8 miliar. Cakupannya meliputi perdagangan, pertanian, dan jasa, bidang yang disebut menjadi tulang punggung ekonomi masyarakat setempat. Sebaliknya, laporan Tanjung Selor menonjolkan jangkauan penerima: Rp84 miliar tersalurkan kepada 1.397 debitur. Angka-angka ini memberi dua gambaran berbeda tentang pembiayaan UMKM: fokus sektor produktif di satu wilayah dan akses bagi banyak debitur di wilayah lain. Namun, data tersebut tidak cukup untuk menyimpulkan daerah mana yang lebih efektif. Ukuran keberhasilan semestinya juga melihat apakah usaha mampu meningkatkan produktivitas, menjaga kelancaran pembayaran, dan berkembang setelah memperoleh modal.
Modal harus berubah menjadi kapasitas usaha
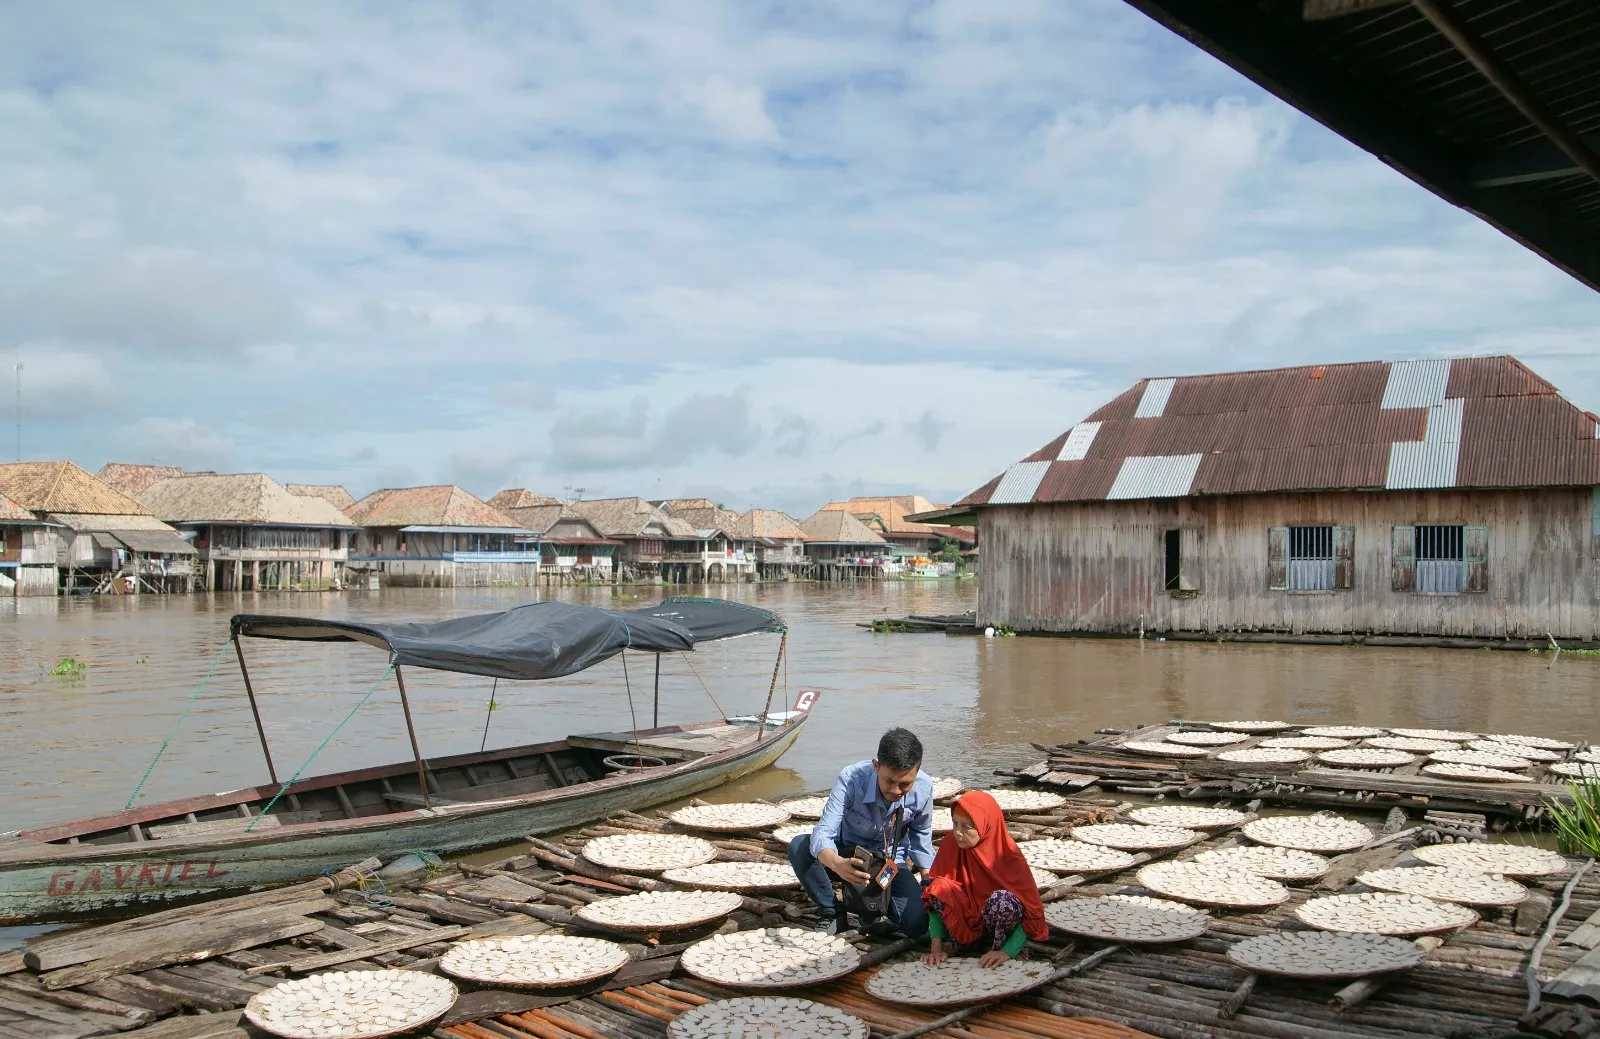
Akses permodalan dapat memberi pelaku UMKM ruang untuk menambah kapasitas usaha, memperluas pemasaran, dan meningkatkan daya saing. Di Mulyosari, pembiayaan disebut berpeluang membantu usaha berkembang, membuka lapangan kerja, serta memperkuat ekonomi daerah. Di Tanjung Selor, KUR diharapkan mendukung peningkatan kapasitas produksi dan jangkauan pemasaran. Dampak itu tidak otomatis hadir hanya karena dana telah disalurkan. Pelaku usaha perlu mengarahkan pinjaman pada kebutuhan produktif dan mengelolanya secara bertanggung jawab; bank pun perlu menjaga kualitas pembiayaan melalui penilaian kelayakan dan kemampuan bayar. Pendampingan, pelatihan, edukasi keuangan, dan pemanfaatan kanal penjualan digital dapat membantu modal berujung pada pertumbuhan yang lebih berkelanjutan.
Kesimpulan: ukur hasil, bukan hanya penyaluran
KUR Surabaya dan KUR Tanjung Selor memperlihatkan dua sisi dukungan permodalan bagi usaha lokal: penekanan pada sektor produksi di Mulyosari dan jangkauan debitur yang luas di Tanjung Selor. Langkah berikutnya adalah memastikan akses tersebut diikuti penguatan kemampuan usaha. BRI BO Surabaya Mulyosari menyatakan akan melanjutkan pendampingan, pelatihan, dan program pemberdayaan bagi UMKM. BRI Tanjung Selor berharap semakin banyak pelaku usaha produktif memperoleh akses modal dan berkontribusi pada ekonomi daerah. Arah ini patut didukung, tetapi keberhasilannya perlu dinilai dari perkembangan usaha, bukan semata besarnya dana yang disalurkan. KUR akan memberi manfaat lebih luas ketika modal yang terjangkau bertemu dengan pengelolaan yang sehat dan dukungan berkelanjutan.