
Perbedaan cakupan plafon dan kategori pinjaman
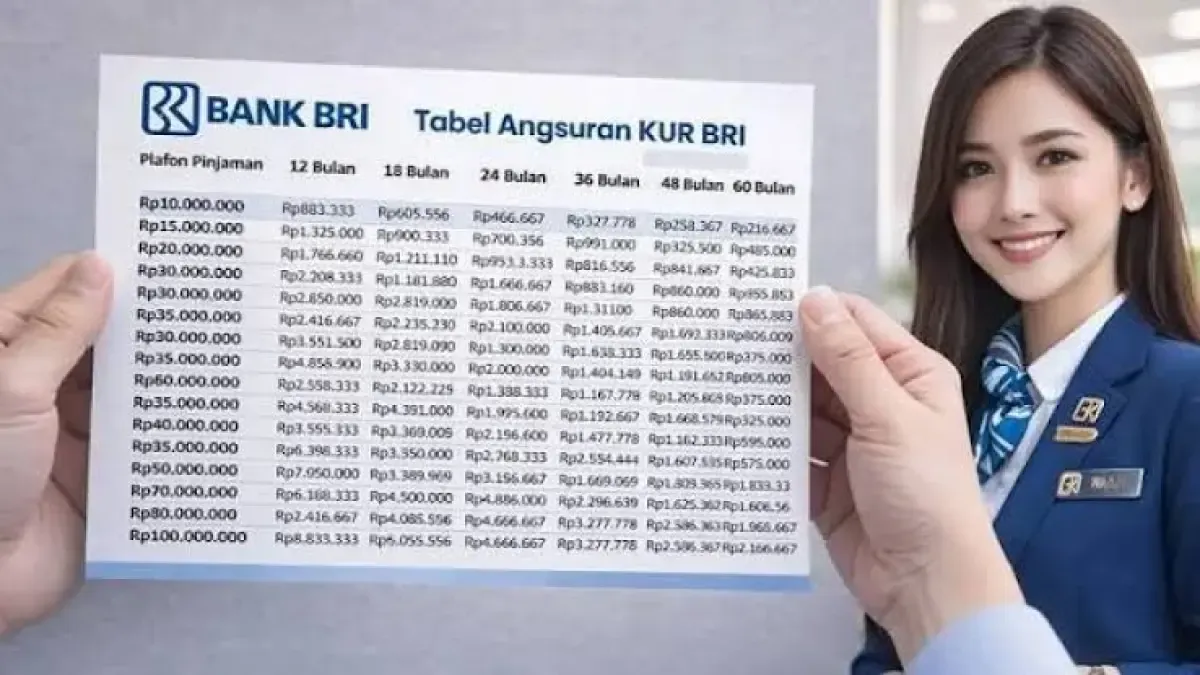
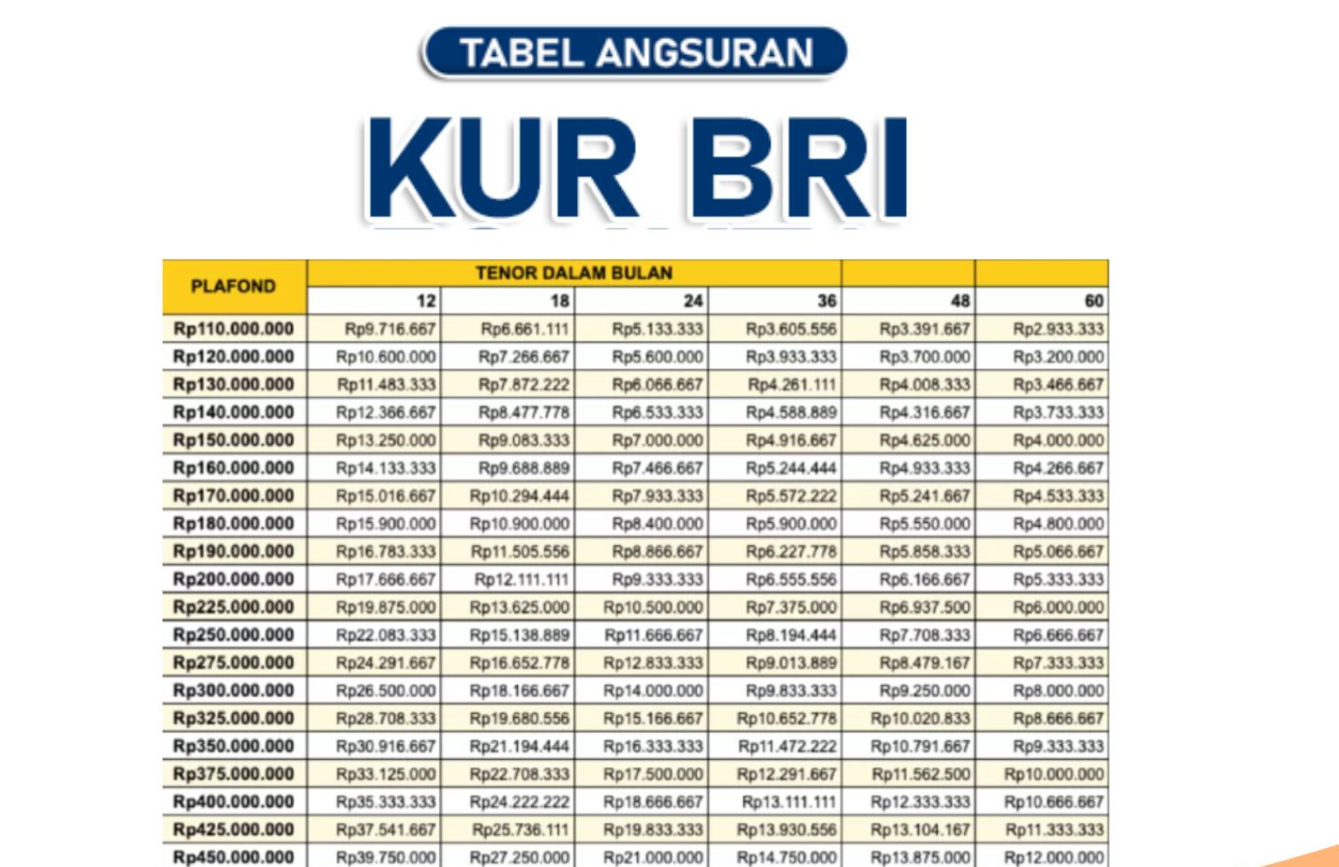
KUR BRI adalah pembiayaan usaha dengan bunga bersubsidi yang menyediakan plafon dan jangka pembayaran berbeda untuk membantu pelaku UMKM memenuhi kebutuhan modal. Dua simulasi yang tersedia memiliki cakupan berlainan: satu merinci pinjaman Rp5 juta hingga Rp100 juta, sedangkan lainnya membentang dari Rp10 juta sampai Rp150 juta. Karena itu, tabel pertama lebih berguna untuk melihat pilihan nominal kecil dan cicilan rinci yang dicantumkan, sementara tabel kedua memperluas rentang plafon sampai Rp150 juta. Keduanya menyajikan pilihan tenor 1–5 tahun, atau 12–60 bulan.
Perbedaan plafon juga berkaitan dengan kategori pembiayaan. KUR Super Mikro memiliki plafon sampai Rp10 juta dengan bunga efektif 3 persen per tahun. KUR Mikro mencakup pinjaman di atas Rp10 juta hingga Rp100 juta, sedangkan KUR Kecil berada di atas Rp100 juta hingga Rp500 juta; keduanya disebut memiliki bunga mulai 6 persen efektif per tahun. Angka simulasi bukan satu tabel yang sepenuhnya sebanding untuk semua plafon: rincian cicilan yang tersedia pada sumber pertama berakhir di Rp100 juta, sedangkan sumber kedua menyebut rentang sampai Rp150 juta tanpa mencantumkan seluruh angka cicilan dalam materi yang tersedia.
Contoh angsuran dan pilihan tenor
Contoh paling jelas untuk membandingkan dampak tenor adalah plafon Rp5 juta. Cicilannya tercantum sebesar Rp423.468 per bulan untuk 1 tahun, Rp214.906 untuk 2 tahun, Rp145.406 untuk 3 tahun, Rp110.672 untuk 4 tahun, dan Rp89.843 untuk 5 tahun. Polanya tegas: tenor lebih panjang menurunkan angsuran bulanan, tetapi berarti pembayaran berlangsung lebih lama. Bagi peminjam, memilih tenor bukan sekadar mengejar cicilan terkecil; jumlah bulanan perlu disesuaikan dengan kemampuan arus kas usaha.
| Plafon | 1 tahun | 2 tahun | 3 tahun | 4 tahun | 5 tahun |
|---|---|---|---|---|---|
| Rp5 juta | Rp423.468/bulan | Rp214.906/bulan | Rp145.406/bulan | Rp110.672/bulan | Rp89.843/bulan |
| Rp10 juta | Rp846.937/bulan | Rp429.812/bulan | Rp290.812/bulan | Rp221.343/bulan | Rp179.687/bulan |
| Rp20 juta | Rp1.721.329/bulan | Rp886.412/bulan | Rp608.439/bulan | Rp469.701/bulan | Rp386.656/bulan |
| Rp30 juta | Rp2.581.993/bulan | Rp1.329.618/bulan | Rp912.658/bulan | Rp704.551/bulan | Rp579.984/bulan |
| Rp40 juta | Rp3.442.657/bulan | Rp1.772.824/bulan | Rp1.216.877/bulan | Rp939.401/bulan | Rp773.312/bulan |
Untuk plafon Rp10 juta sampai Rp150 juta, simulasi kedua menyebut pilihan tenor 1–5 tahun dan metode angsuran anuitas. Namun, rincian nominal cicilan untuk tiap plafon tidak tersedia dalam materi sumber yang diberikan, sehingga angka tabel di atas tidak bisa diperluas secara bertanggung jawab sampai Rp150 juta. Simulasi tersebut menggunakan asumsi bunga 3 persen untuk KUR Super Mikro dan 6 persen efektif per tahun untuk pinjaman lainnya. Perhatikan pula bahwa bunga KUR Mikro dan Kecil sektor perdagangan non-ekspor dapat meningkat menurut frekuensi pinjaman: 7 persen untuk pinjaman kedua, 8 persen untuk ketiga, dan 9 persen untuk keempat.
Syarat pengajuan yang perlu disiapkan
Sebelum terpaku pada besaran angsuran KUR BRI, pastikan usaha dan dokumen memenuhi ketentuan. Syarat KUR BRI yang dicantumkan meliputi status WNI, usia minimal 21 tahun atau sudah menikah, serta usaha produktif dan layak yang berjalan sekurang-kurangnya enam bulan; ketentuan masa usaha untuk KUR Super Mikro disebut lebih longgar. Pemohon juga tidak sedang menerima kredit produktif komersial dari bank lain. Dokumen yang perlu disiapkan ialah e-KTP, Kartu Keluarga, serta NIB atau surat keterangan usaha. NPWP disyaratkan untuk plafon di atas Rp50 juta, sementara agunan tambahan tidak diwajibkan sampai plafon Rp100 juta. Pengajuan dapat dilakukan melalui kur.bri.co.id atau kantor BRI terdekat.
Kesimpulannya, pilih simulasi berdasarkan rentang pinjaman yang benar-benar tercantum, bukan dengan menganggap semua tabel memiliki rincian setara. Simulasi Rp5 juta–Rp100 juta memberikan angka angsuran konkret untuk lima plafon, sedangkan simulasi Rp10 juta–Rp150 juta menambah cakupan plafon tetapi materi yang tersedia tidak menampilkan seluruh cicilan per nominal. Bandingkan tenor KUR BRI dengan kemampuan pembayaran usaha, cek kategori dan bunga yang berlaku, lalu konfirmasikan perhitungan serta kelayakan kepada BRI sebelum mengajukan. Dengan begitu, cicilan yang dipilih lebih realistis dan sesuai kebutuhan modal.