
Reklasifikasi MSCI: Alarm Keras Bagi Tata Kelola Pasar
Reklasifikasi MSCI Indonesia adalah proses peninjauan ulang status pasar dalam indeks global MSCI yang berpotensi menurunkan kategori dari Emerging Market menjadi Standalone Market, dengan konsekuensi besar bagi arus dana asing, kepercayaan investor, dan standar transparansi tata kelola yang harus dipenuhi otoritas pasar modal agar tetap relevan di mata manajer investasi global.
MSCI telah membuka konsultasi atas usulan perubahan status pasar dari Emerging Market menjadi Standalone Market, meski serangkaian reformasi sudah diumumkan otoritas pasar modal. Keputusan memasukkan pasar ke tahap konsultasi khusus menjadi sinyal keras bahwa persoalan tata kelola dan transparansi belum terselesaikan secara meyakinkan. Ini bukan sekadar catatan teknis; ini ancaman langsung terhadap reputasi dan daya tarik pasar di mata investor global.
Ironisnya, langkah perbaikan yang cukup agresif—mulai dari keterbukaan pemegang saham di atas 1%, klasifikasi investor yang lebih rinci, pelaporan High Shareholding Concentration (HSC), hingga peta jalan free float minimum 15%—sudah diakui MSCI dalam rilis 15 Oktober 2026. Namun pada hari yang sama, konsultasi penurunan status dibuka. Pesannya jelas: reformasi yang bersifat administratif belum menyentuh akar masalah tata kelola dan penegakan aturan.
Akar Masalah: Transparansi Semu dan Penegakan Hukum yang Lemah
Sorotan MSCI berawal dari isu tata kelola dan keterbukaan informasi pemegang saham, terutama pada emiten dengan dominasi kepemilikan yang memicu pembentukan harga tidak wajar dan praktik manipulasi saham gorengan. Di atas kertas, saham tampak tersebar ke publik, tetapi kendali sesungguhnya masih berada di satu pihak. Inilah transparansi semu yang membuat investor global ragu terhadap integritas pembentukan harga.
Penegakan hukum pasar menjadi titik lemah paling mencolok. MSCI tidak menunggu regulasi baru atau janji penataan ulang, melainkan bukti nyata law enforcement. Otoritas memang telah menjatuhkan denda administratif Rp2,1 triliun terkait kasus DSSA, BREN, dan CUAN, tetapi besarnya denda dinilai belum cukup jika tidak diikuti perubahan perilaku pelaku pasar dan konsistensi penindakan di seluruh kasus.
Menurut seorang ekonom perbankan, yang diharapkan MSCI adalah penegakan hukum konkret, bukan sekadar pengumuman aturan baru. Sanksi administratif yang mulai dijatuhkan OJK dan bursa adalah awal positif, tetapi masih jauh dari cukup untuk menghapus persepsi bahwa pelanggaran dapat diselesaikan dengan denda tanpa perbaikan sistemik. Tanpa integrasi pengawasan antara OJK, bursa, dan KSEI—termasuk pemetaan pemilik manfaat akhir dan pelacakan pola pesanan—keraguan investor akan tetap bertahan.
Dampak Nyata: Outflow Dana Asing dan Risiko Sistemik
Jika status benar-benar turun menjadi Standalone Market, risiko outflow dana asing besar-besaran menjadi sangat nyata. Dana pasif yang mengacu pada indeks MSCI akan dipaksa menyesuaikan portofolio, terutama pada sembilan saham konstituen MSCI—BBCA, BBRI, BMRI, BBNI, TLKM, ASII, UNTR, BRPT, dan BRMS—di mana empat saham perbankan memegang bobot gabungan 71,7%. Tekanan jual terpusat pada saham-saham ini bisa mengguncang indeks secara keseluruhan.
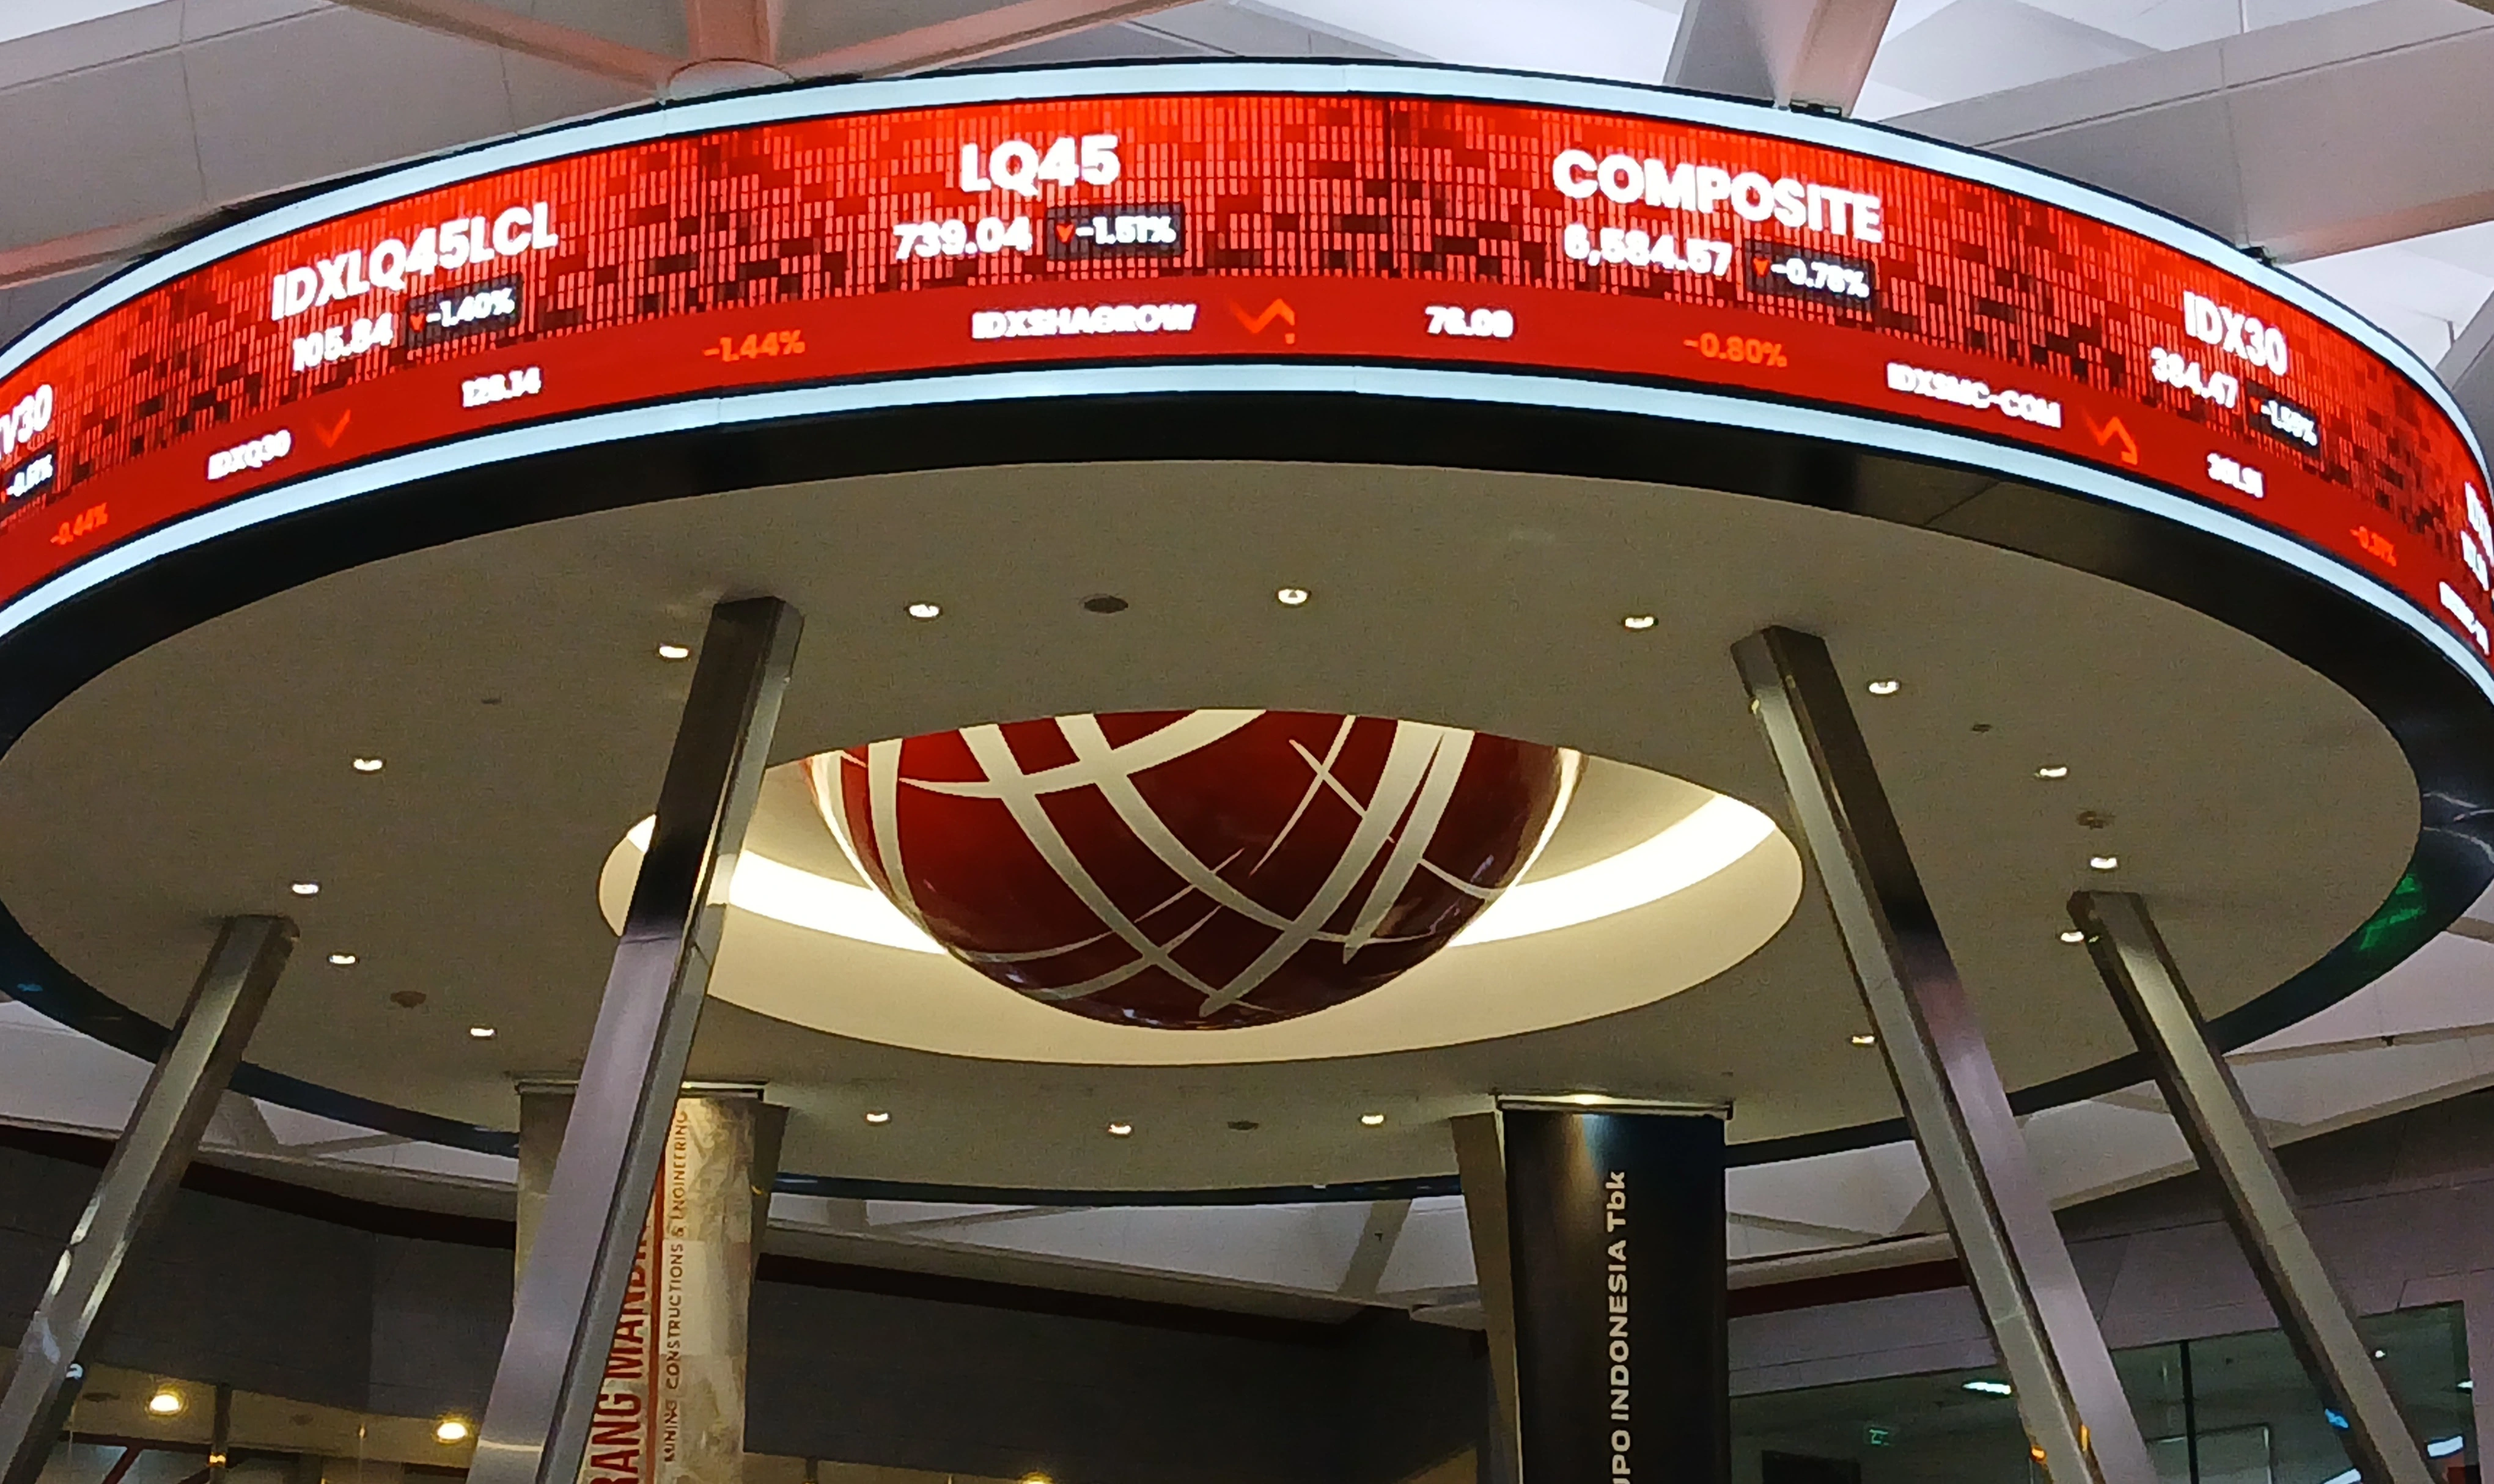
Gejolak sudah terlihat ketika IHSG sempat anjlok 8,01% dalam satu hari perdagangan pada 16 Oktober 2026. Menurut seorang ekonom, jika penurunan status terjadi, potensi arus modal keluar, kenaikan indeks Credit Default Swap (CDS), dan pelemahan sentimen investasi dapat merembet ke sektor keuangan lain. Pelemahan nilai tukar bisa muncul saat hasil penjualan saham dikonversi ke valuta asing, menekan biaya impor dan pembayaran utang korporasi.
Bagi investor ritel, turbulensi ini bukan sekadar angka di layar. Mereka dihadapkan pada keputusan sulit: bertahan, menambah, atau keluar dari pasar. Seorang ekonom universitas menegaskan bahwa keputusan transaksi harus mengikuti kualitas perusahaan, harga, dan kemampuan menanggung risiko, dan tidak perlu diambil pada hari yang sama ketika pasar bergejolak. Dengan kata lain, disiplin analisis harus mengalahkan kepanikan jangka pendek.
Reformasi Struktural: Dari Checklist Regulasi ke Perubahan Perilaku
Pasar tidak lagi puas dengan pengumuman reformasi pasar modal yang bersifat kosmetik. Otoritas dituntut melakukan reformasi struktural menyeluruh yang menyentuh tata kelola, transparansi kepemilikan, dan integrasi pengawasan. Investor global ingin melihat bahwa kelemahan yang ditemukan benar-benar diperbaiki, bukan hanya ditindak pada satu kasus lalu dilupakan. Tanpa perubahan perilaku pelaku pasar, setiap aturan baru akan terlihat seperti formalitas.
Langkah-langkah yang sudah diumumkan—keterbukaan pemegang saham di atas 1%, klasifikasi investor lebih rinci, pelaporan HSC, dan peta jalan free float 15%—adalah fondasi penting. Namun, fondasi ini harus diikuti integrasi data antar-rekening antara OJK, bursa, dan KSEI, termasuk pemetaan pemilik manfaat akhir serta pelacakan pola pesanan secara sistematis. Tanpa itu, praktik pengendalian harga oleh kelompok kecil pemegang saham akan terus bersembunyi di balik struktur kepemilikan yang tampak tersebar.
Pasar menunggu bukti bahwa penindakan menghasilkan perubahan perilaku dan diterapkan konsisten di seluruh emiten, bukan hanya pada kasus yang menjadi sorotan publik. Di sinilah penegakan hukum pasar harus naik kelas: dari respons reaktif terhadap skandal, menjadi pengawasan proaktif berbasis data. Jika otoritas gagal menunjukkan konsistensi ini selama masa konsultasi MSCI hingga April dan sebelum keputusan final Juni, kepercayaan investor akan terkikis lebih dalam daripada sekadar penurunan satu level klasifikasi.
Negosiasi dengan MSCI: Butuh Strategi, Bukan Sikap "Good Boy"
Di tengah tekanan reklasifikasi MSCI Indonesia, kesalahan terbesar yang bisa dilakukan pemerintah adalah bersikap pasif dan hanya berusaha menjadi "good boy" yang memenuhi setiap permintaan tanpa memahami akar persoalan. Menurut seorang peneliti ekonomi, pasar modal memang memiliki persoalan struktural yang telah lama mengakar, sehingga dorongan MSCI harus dimanfaatkan sebagai momentum pembenahan, bukan sekadar ujian yang ingin cepat dilalui.
Pemerintah membutuhkan negosiator ulung yang mampu membaca kepentingan semua pihak, memahami keinginan investor global yang terafiliasi dengan MSCI, dan mengidentifikasi persoalan yang sesungguhnya perlu diselesaikan. GREAT Institute menegaskan bahwa penguatan kapasitas negosiasi harus menjadi bagian penting dari respons terhadap MSCI, bukan hanya penyesuaian regulasi teknis. Negosiasi yang kuat berarti datang dengan rencana reformasi jelas, tenggat waktu terukur, dan komitmen penegakan hukum yang dapat diaudit.
Bagi investor, sikap ini sama pentingnya dengan isi reformasi itu sendiri. Mereka menunggu sinyal bahwa otoritas tidak sekadar tunduk pada tekanan eksternal, tetapi sungguh berkomitmen membangun pasar yang fair, transparan, dan dapat diprediksi. Jika negosiasi berhasil menggabungkan reformasi pasar modal yang nyata, penegakan hukum pasar yang tegas, dan transparansi tata kelola yang dapat diuji, ancaman outflow dana asing dapat berubah menjadi peluang masuknya dana aktif yang mencari pasar dengan fundamental kuat dan tata kelola yang membaik.