
Kredit menjadi penyangga di tengah tekanan
Sektor jasa keuangan adalah jaringan lembaga yang menghimpun dan menyalurkan dana, mengelola risiko, serta menyediakan pembiayaan bagi rumah tangga dan kegiatan usaha. Ketika ketidakpastian global meningkat, kinerjanya ikut menentukan apakah ekonomi tetap memperoleh aliran kredit dan modal.
Angka terbaru memberi alasan untuk berhati-hati sekaligus tidak pesimistis: kredit perbankan tumbuh 13,26 persen secara tahunan pada September 2026, dengan rasio kredit bermasalah bruto 2,07 persen. OJK menyebut sektor jasa keuangan masih tangguh dan mampu menjalankan fungsi intermediasi untuk menopang pertumbuhan ekonomi. Pertumbuhan kredit yang kuat dapat menjaga pembiayaan usaha tetap tersedia dan membantu kegiatan ekonomi berlanjut. Namun, laju penyaluran saja bukan jaminan bahwa seluruh peminjam sanggup membayar; kualitas aset perlu terus diperiksa.
Proyeksi OJK mencerminkan tekanan yang nyata
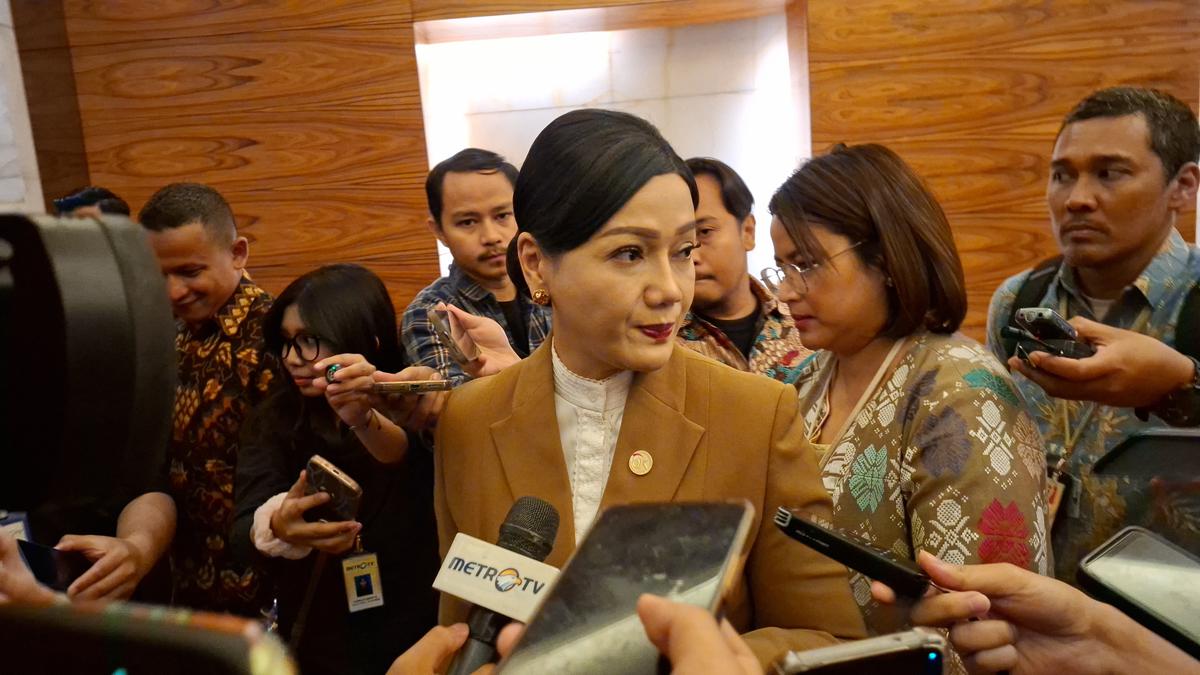
Dalam konferensi pers pada 5 November 2026, OJK menyesuaikan proyeksi pertumbuhan sejumlah industri jasa keuangan karena ketidakpastian global dan konflik geopolitik. Tekanan tersebut mendorong harga energi dan inflasi, sekaligus memperkuat ekspektasi suku bunga tinggi. Ini bukan sekadar latar belakang di atas kertas: biaya pembiayaan yang bertahan mahal dapat membebani konsumen dan perusahaan.
Proyeksi ekonomi OJK menunjukkan perbedaan mencolok di antara segmen. Industri asuransi dan penjaminan diperkirakan tumbuh 2–4 persen pada akhir tahun, sementara program dana pensiun diprediksi tumbuh 4–6 persen. Aset program penjaminan diperkirakan meningkat 28–30 persen, tetapi OJK menjelaskan bahwa angka itu terutama dipengaruhi reklasifikasi aset yang dikelola asuransi ke perusahaan penjaminan—bukan semata-mata ekspansi baru. Karena itu, angka pertumbuhan tersebut perlu dibaca dengan konteks, bukan dianggap sebagai tanda bahwa seluruh industri sedang melaju seragam.
Pertumbuhan belum menghapus risiko pembiayaan
Pada perusahaan pembiayaan, modal ventura, lembaga keuangan mikro, dan lembaga jasa keuangan lainnya, piutang pembiayaan diperkirakan tumbuh sekitar 2–4 persen pada akhir tahun. OJK mengaitkan tekanan global dengan pelemahan penjualan kendaraan bermotor dan tren pembiayaan investasi. Perlambatan di sini penting bagi masyarakat karena dapat membatasi akses pembiayaan kendaraan maupun modal usaha, sementara pelaku usaha kecil lebih rentan saat permintaan melemah dan biaya dana tinggi.
Risiko lain adalah ketahanan kredit bisa berubah jika tekanan harga dan suku bunga menggerus kemampuan bayar. Rasio kredit bermasalah bruto sebesar 2,07 persen merupakan penanda kualitas yang baik saat ini, bukan alasan untuk mengendurkan pemantauan. Perkembangan tunggakan, penyaluran ke sektor yang rentan, dan kemampuan lembaga menjaga standar pemberian kredit tetap perlu dicermati. Dengan kata lain, pertumbuhan yang tinggi baru menjadi kekuatan ekonomi jika disertai kualitas pinjaman yang terjaga.
Intermediasi harus sampai ke sektor produktif
OJK juga mencatat penghimpunan dana di pasar modal telah menembus lebih dari Rp 209 triliun. Dana tersebut berpotensi memperluas sumber pembiayaan, tetapi manfaatnya bergantung pada penyaluran yang produktif. OJK menyatakan akan terus mendorong fungsi intermediasi perbankan dan pasar modal untuk mendukung UMKM serta sektor-sektor dalam program prioritas pemerintah.
Bagi masyarakat, ukuran keberhasilan bukan hanya kredit bertambah, melainkan apakah usaha memperoleh modal yang layak, lapangan kerja bertahan, dan pembiayaan tidak mendorong risiko berlebihan. Sektor jasa keuangan menunjukkan daya tahan yang berarti, tetapi penyesuaian proyeksi OJK menegaskan bahwa tekanan eksternal masih membatasi sebagian industri. Kesimpulannya, pertumbuhan kredit 13,26 persen memberi bantalan penting bagi ekonomi, bukan perlindungan tanpa batas. Ketahanan akan teruji oleh kualitas kredit dan kemampuan intermediasi menjangkau sektor produktif tanpa mengabaikan kehati-hatian.