
RP3I: Bukan Sekadar Peta Jalan, Tapi Ujian Kedewasaan Perbankan
Roadmap Pengembangan dan Penguatan Perbankan Indonesia (RP3I) adalah rencana strategis OJK untuk membentuk industri perbankan yang lebih sehat, tangguh, inovatif, dan berdaya saing, dengan tujuan menjadikannya motor utama pertumbuhan ekonomi melalui penguatan fondasi kelembagaan, modernisasi teknologi, pendalaman pasar keuangan, penerapan keuangan berkelanjutan, serta reformasi perizinan dan pengawasan agar sektor ini mampu merespons perubahan struktural ekonomi dan risiko baru secara berkelanjutan. Otoritas Jasa Keuangan meluncurkan roadmap perbankan Indonesia ini sebagai langkah sadar bahwa status quo tidak lagi memadai di tengah guncangan global dan disrupsi teknologi. Karena itu, RP3I patut dibaca bukan hanya sebagai dokumen kebijakan, melainkan ujian kedewasaan: apakah perbankan siap bertransformasi dari penjaga likuiditas menjadi penggerak ekonomi yang tahan krisis dan peka terhadap risiko keberlanjutan.
Pertumbuhan Kredit 13,65 Persen: Angka Cerah yang Harus Diartikan dengan Hati-Hati
Data terbaru menunjukkan pertumbuhan kredit perbankan mencapai 13,65 persen year on year hingga Agustus, dengan Dana Pihak Ketiga tumbuh 10,92 persen, rasio kecukupan modal (CAR) 24,1 persen, dan NPL gross di 2,11 persen. Secara permukaan, ini adalah kombinasi ideal: intermediasi berjalan, likuiditas kuat, kualitas aset terjaga. Kutipan yang layak dicatat: “Hingga Agustus, kredit perbankan tumbuh 13,65 persen (yoy)… sementara CAR masih solid di 24,1 persen dan NPL gross sebesar 2,11 persen.” Namun pertumbuhan kredit perbankan seperti ini hanya bermakna jika diarahkan ke sektor produktif, bukan sekadar konsumsi dan refinancing utang lama. Di sinilah RP3I mengambil posisi tegas dengan menempatkan pendalaman pasar keuangan dan penguatan intermediasi sebagai prioritas agar ekspansi kredit benar-benar menambah kapasitas produksi dan membuka lapangan kerja, bukan menciptakan ilusi pertumbuhan yang rapuh.
Resiliensi dan Digitalisasi: Dua Kaki yang Harus Melangkah Bersamaan
OJK secara eksplisit menempatkan resiliensi sektor keuangan sebagai fondasi utama roadmap perbankan Indonesia, melalui penguatan permodalan, likuiditas, tata kelola, dan manajemen risiko. Dorongan membangun perbankan yang resilien adalah pengakuan bahwa volatilitas global, perubahan teknologi, dan tuntutan keberlanjutan bukan lagi risiko pinggiran, tetapi faktor penentu kelangsungan bisnis. Pada saat yang sama, RP3I mendorong modernisasi teknologi dan ketahanan digital: transformasi dan inovasi digital didorong, namun dengan penekanan pada kehati-hatian, keamanan, dan ketahanan. Pendekatan ini tepat, karena digitalisasi tanpa resiliensi hanya akan mempercepat penularan risiko. Sebaliknya, resiliensi tanpa digitalisasi akan membuat bank tertinggal dan kehilangan relevansi. Tantangan nyata bagi strategi OJK 2026-2030 adalah menyatukan dua agenda ini secara konsisten di level implementasi, bukan hanya di dokumen kebijakan.
Perbankan sebagai Penggerak Ekonomi: Dari Slogan ke Agenda Konkret
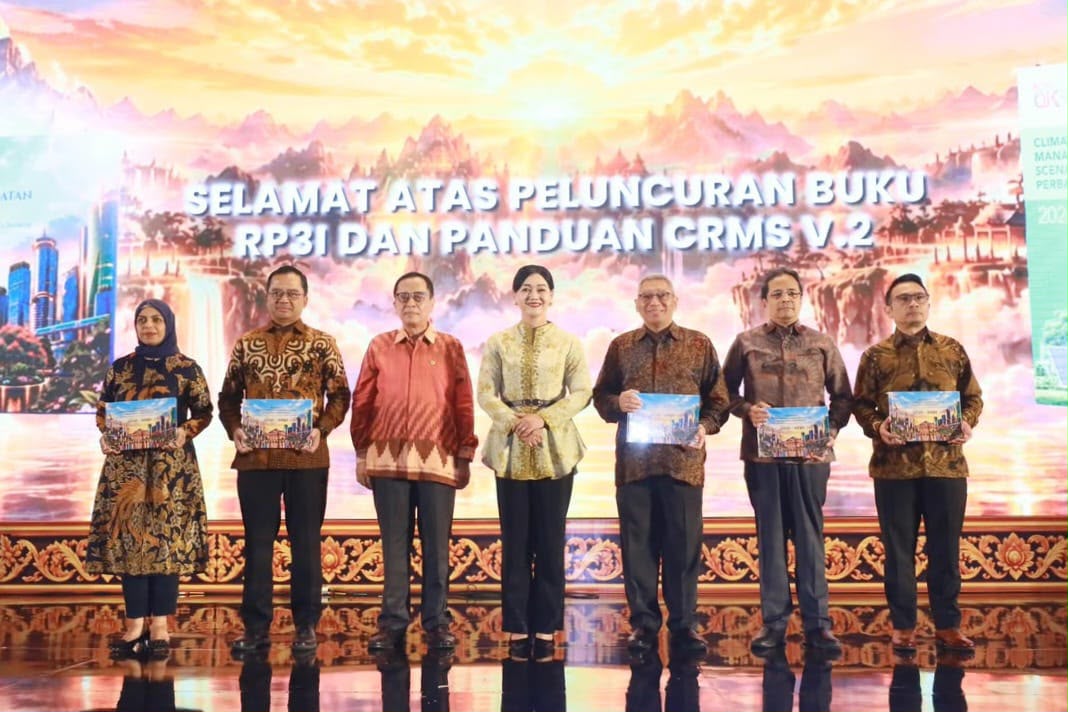
RP3I jelas ingin menggeser perbankan dari posisi nyaman sebagai penyedia kredit umum menjadi penggerak ekonomi yang aktif dan terukur. Melalui prioritas pendalaman pasar keuangan dan penguatan intermediasi, roadmap ini mendorong model universal bank, penguatan ekosistem rantai pasok, serta pengembangan Open Banking–Open Finance untuk meningkatkan kualitas penyaluran pembiayaan. Ini langkah progresif, tetapi juga berisiko jika ekspansi produk tidak diimbangi kemampuan analisis risiko baru. Di sisi lain, penerbitan Panduan Climate Risk Management and Scenario Analysis (CRMS) 2026 menunjukkan keseriusan memasukkan risiko iklim ke dalam inti tata kelola dan strategi bisnis perbankan. Jika CRMS hanya dianggap kewajiban pelaporan, kesempatan menggunakan keuangan berkelanjutan sebagai pendorong transformasi ekonomi akan hilang. Perbankan perlu membaca RP3I sebagai mandat untuk menata ulang portofolio, bukan hanya merapikan kepatuhan.
Kesimpulan: Roadmap Sudah Ada, Pertanyaannya Seberapa Berani Bank Berubah?
Dengan lima prioritas strategis dan empat fondasi pendukung, strategi OJK 2026-2030 lewat RP3I menyajikan desain yang relatif lengkap: dari kelembagaan, teknologi, intermediasi, keberlanjutan, hingga perizinan dan pengawasan yang adaptif. Secara konsep, ini adalah peta jalan yang layak dan selaras dengan dinamika global, geopolitik, dan agenda pembangunan berkelanjutan. Tetapi masa depan perbankan tidak ditentukan oleh dokumen, melainkan keberanian eksekusi: mengalihkan kredit ke sektor produktif yang lebih berisiko namun berdampak, berinvestasi serius di ketahanan digital, dan mengakui risiko iklim sebagai risiko keuangan nyata. Roadmap perbankan Indonesia sudah diluncurkan; angka pertumbuhan kredit perbankan telah menunjukkan potensi. Pertanyaan akhirnya sederhana: apakah bank memilih menggunakan RP3I sebagai panduan transformasi, atau sekadar daftar kewajiban baru yang diikuti minimal untuk memenuhi aturan?