
Turnaround Laba: Apa yang Sebenarnya Terjadi pada KOTA dan TGUK?
Turnaround laba emiten adalah kondisi ketika perusahaan yang sebelumnya merugi berhasil membukukan laba, biasanya didorong kombinasi efisiensi operasional, monetisasi aset, dan perubahan model bisnis yang mengangkat profitabilitas secara nyata dalam laporan keuangan. Dalam konteks valuasi saham Indonesia, fenomena ini sering memicu repricing agresif di bursa karena pasar cepat memberi premi pada emiten yang terlihat berhasil keluar dari masa sulit. Namun, tidak semua turnaround diciptakan sama; investor perlu memilah mana perbaikan yang berkelanjutan dan mana yang hanya efek satu kali, terutama ketika Price to Earnings Ratio dan Price to Book Value mulai bergerak ke zona premium.

Analisis Saham KOTA: Turnaround Kuat, Solvabilitas Membaik tapi PER Melejit
Analisis saham KOTA menarik karena kombinasi perbaikan laba dan neraca yang kian sehat. PT DMS Propertindo Tbk mencatat pertumbuhan signifikan sepanjang paruh pertama 2026 dengan berbaliknya posisi rugi menjadi laba komprehensif. Pendapatan naik tajam menjadi Rp67,29 miliar dari Rp17,36 miliar, sementara laba bersih berbalik dari rugi Rp14,12 miliar menjadi laba Rp16,04 miliar. Rasio solvabilitas ikut membaik, tercermin dari penurunan total kewajiban 9,78% dan DER hanya 0,53x yang menandakan risiko solvabilitas rendah dan terkendali.
Secara operasional, margin laba kotor 77,04% dan margin laba bersih 23,84% menggambarkan efisiensi biaya yang mengesankan, meskipun ROA 0,84% dan ROE 1,28% menunjukkan pengembalian aset dan ekuitas masih rendah. Di sisi lain, valuasi saham Indonesia untuk KOTA sudah di zona mahal: pada harga Rp216 per saham, PER mencapai 72,00x dan PBV 1,82x, mencerminkan ekspektasi pertumbuhan tinggi dan valuasi premium dibanding sektor. Kutipan penting di sini: "Dengan harga saham KOTA di level Rp216, valuasi Price to Earnings Ratio (PER) mencerminkan ekspektasi pertumbuhan tinggi dari pelaku pasar".
Menurut saya, inti masalahnya adalah kualitas sumber laba. Lonjakan pendapatan KOTA terutama berasal dari segmen perhotelan Rp41,92 miliar dan penjualan tanah Rp25,37 miliar yang sebelumnya tidak ada pada periode yang sama. Monetisasi persediaan tanah dan optimalisasi hotel memang sah sebagai strategi, tetapi sifatnya cenderung siklikal. Selama ROA–ROE masih tipis, sulit membenarkan PER 72x kecuali manajemen mampu mengubah basis aset besar mereka menjadi mesin laba berulang. Investor yang mengincar turnaround laba emiten seperti ini wajib memantau keberlanjutan laba, bukan hanya satu semester yang cantik.
Saham TGUK: Prospek Platform Protein dengan Laba Berbalik Positif
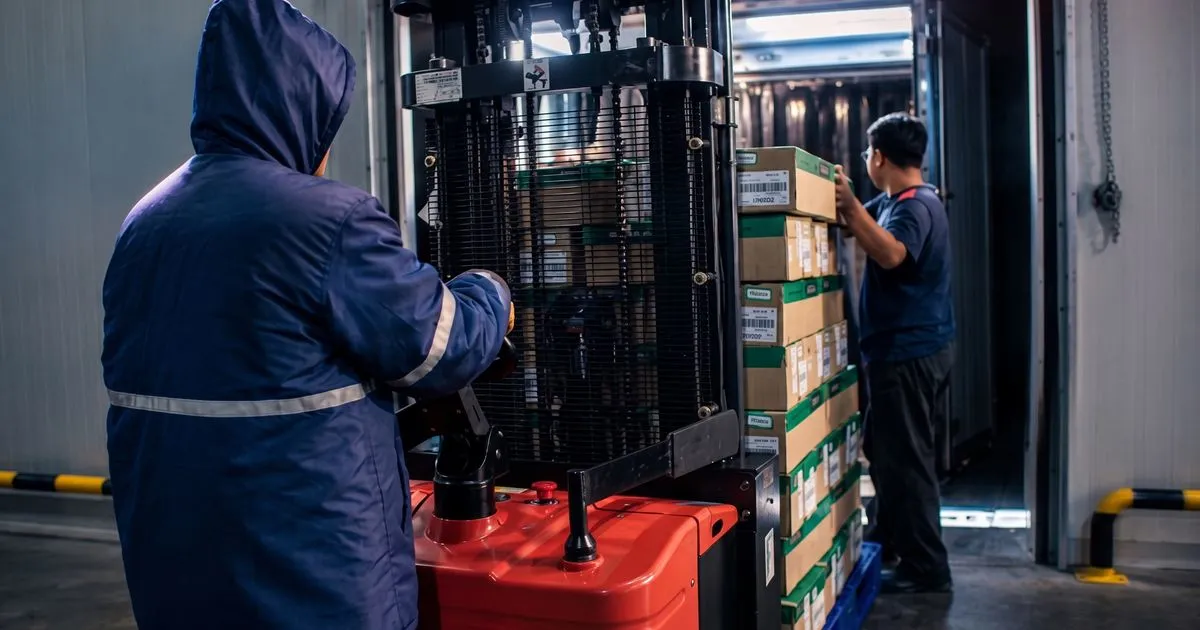
Jika KOTA bertumpu pada monetisasi properti, saham TGUK prospek-nya bertumpu pada transformasi menjadi platform distribusi protein. Pada semester I 2026, TGUK mencatat penjualan Rp327,35 miliar dengan laba bersih Rp2,50 miliar, berbalik dari rugi Rp8,44 miliar pada periode yang sama tahun sebelumnya. Menariknya, bisnis daging menyumbang Rp325,33 miliar atau sekitar 99,38% dari total pendapatan, yang artinya profil bisnis Perseroan kini sangat terkonsentrasi pada perdagangan dan pengolahan daging.
Transformasi ini bukan kosmetik. Perseroan memperluas usaha ke perdagangan daging sapi dan unggas, meat processing, serta wholesale food & beverage, sehingga mendapat eksposur langsung ke pasar protein. Pelanggan utama berasal dari anak usaha BEEF, sehingga TGUK sudah punya volume terukur sejak awal. Perubahan skala bisnis yang kini mencapai ratusan miliar dalam satu semester membuka peluang untuk menjelma dari small consumer brand menjadi national protein distribution platform dengan pasar jauh lebih luas. Namun, saat ini belum terdapat perubahan komposisi pemegang saham perseroan, meski Visionary Capital Global sudah masuk lewat perubahan direksi dan komisaris serta merencanakan Mandatory Tender Offer dan penyelesaian pengambilalihan saham PT Dinasti Kreatif Indonesia.
Dari sudut pandang valuasi saham Indonesia, absennya angka PER/PBV di data publik membuat fokus berpindah ke kualitas pertumbuhan dan tata kelola. TGUK berada di fase di mana tiga langkah strategis—penyelesaian akuisisi resmi untuk meneguhkan VCG sebagai pengendali, pelaksanaan MTO saham publik, dan rights issue untuk mendanai ekspansi produksi hingga distribusi—berpotensi mengubah profil risiko–imbal hasil saham ini. Menurut saya, katalis struktural ini lebih menarik daripada sekadar re-rating jangka pendek; namun investor harus siap menghadapi dilusi dan ketidakpastian eksekusi.
Membandingkan KOTA dan TGUK: Valuasi Premium dan Kelayakan Momentum
Kedua emiten ini sama-sama mencatat turnaround laba emiten yang meyakinkan. KOTA berbalik dari rugi ke laba komprehensif melalui monetisasi properti dan optimalisasi hotel, sementara TGUK berbalik dari rugi Rp8,44 miliar menjadi laba Rp2,50 miliar dengan skala penjualan Rp327,35 miliar yang mayoritas dari daging. Keduanya menjalani transformasi bisnis: KOTA memaksimalkan persediaan tanah dan jaringan hotel, TGUK menggeser diri menjadi pemain distribusi protein dengan rencana perubahan pengendali dan masuknya investor strategis seperti VCG.
Pertanyaannya: apakah valuasi premium dapat dipertahankan? Untuk KOTA, jawabannya sangat bergantung pada kemampuan mengubah aset besar menjadi arus kas berulang, karena saat ini PER 72x dan PBV 1,82x sudah mengandung ekspektasi tinggi. Investor perlu memantau konsistensi pencapaian laba kuartalan agar premi valuasi pasar ini tetap dapat dijustifikasi secara fundamental. Untuk TGUK, fokus ada pada pembuktian bahwa model platform protein mampu mempertahankan throughput dan memperluas basis pelanggan tanpa mengorbankan margin, sekaligus menyerap dampak rights issue dan perubahan pengendali.
Menurut saya, KOTA lebih cocok bagi investor yang nyaman membayar mahal untuk turnaround yang sudah tercermin di laporan laba rugi, meski ROA–ROE masih rendah. TGUK lebih menarik bagi pencari pertumbuhan dengan toleransi risiko korporasi yang lebih tinggi, karena keberhasilan transformasi dan aksi korporasi belum sepenuhnya terefleksi di angka valuasi publik. Dalam kedua kasus, ini bukan ajakan membeli atau menjual; konten bersifat informatif dan keputusan investasi sepenuhnya tanggung jawab masing-masing individu.