
Demutualisasi perlu aturan yang pasti
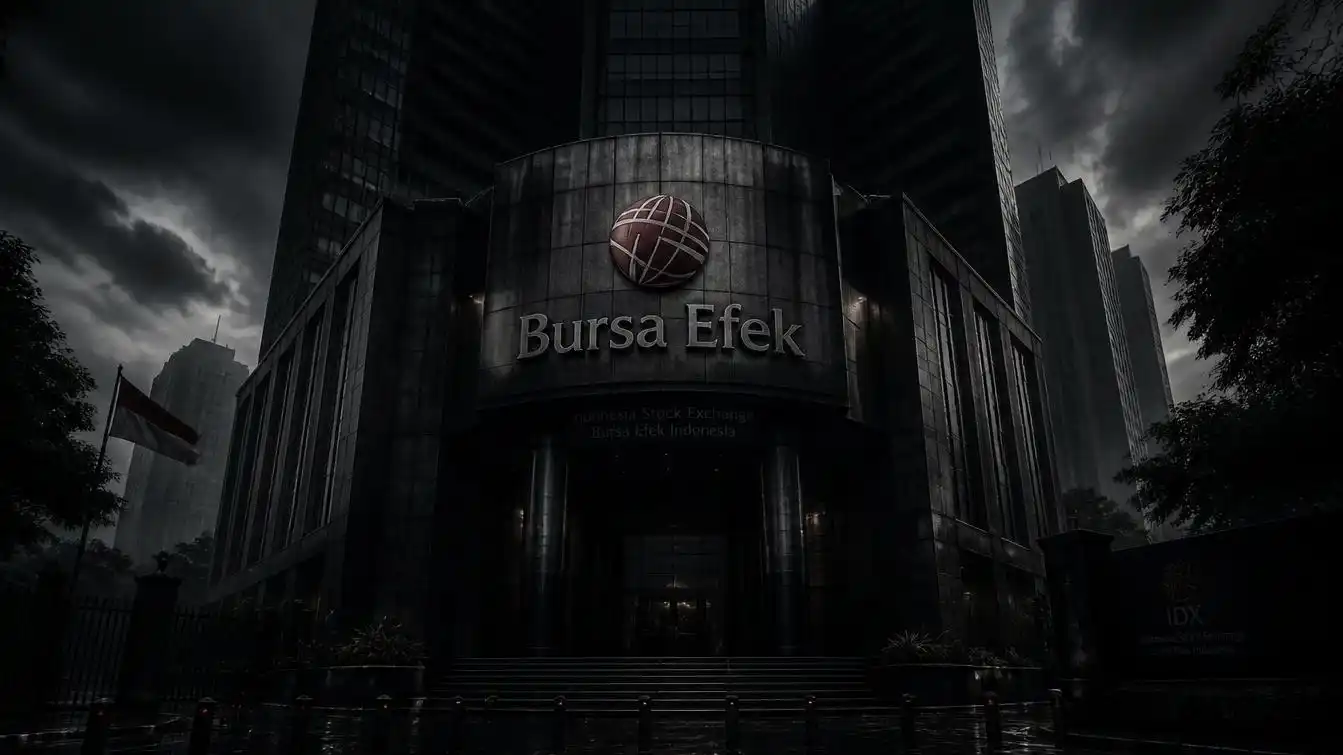
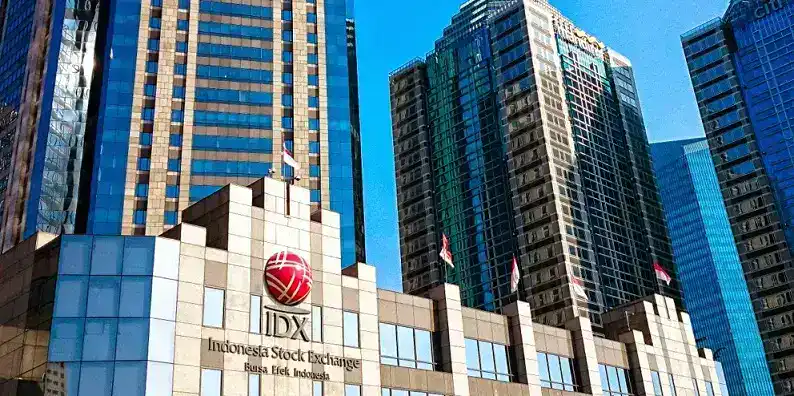
Demutualisasi BEI adalah perubahan struktur Bursa Efek Indonesia dari lembaga yang dimiliki anggotanya menjadi entitas yang dapat melibatkan pemegang saham di luar perusahaan sekuritas, dengan tata kelola dan batas kepemilikan yang harus ditetapkan secara jelas. OJK menargetkan regulasi bursa efek terkait proses ini rampung dalam tiga bulan; penyusunannya masuk program legislasi mendesak, menurut Hasan Fawzi, Kepala Eksekutif Pengawas Pasar Modal, Keuangan Derivatif dan Bursa Karbon OJK. Tenggat itu penting karena demutualisasi telah diamanatkan dalam Undang-Undang Pengembangan dan Penguatan Sektor Keuangan (P2SK). Namun, kecepatan bukan ukuran keberhasilan jika aturan akhirnya menyisakan ruang tafsir terlalu luas. Perubahan kepemilikan dapat membuka akses bagi pihak non-sekuritas, tetapi desain tata kelolanya harus melindungi independensi bursa sebagai penyelenggara pasar modal. Tanpa kepastian sejak awal, proses yang dimaksudkan untuk memperbarui bursa berisiko memindahkan persoalan dari struktur lama ke struktur baru.
Pasal 34 membuka ruang pengecualian
Sorotan utama tertuju pada Pasal 34 POJK No. 13/2026 tentang Pemegang Saham Bursa Efek. Pasal ini menyatakan OJK dapat menetapkan kebijakan yang berbeda dari ketentuan dalam POJK tersebut berdasarkan “pertimbangan tertentu”. Penjelasan aturan mencakup pertimbangan seperti mendukung kebijakan nasional, melindungi kepentingan publik, menjaga pertumbuhan industri dan persaingan sehat, serta merespons keadaan khusus atau luar biasa. Tujuan-tujuan itu dapat dimengerti, tetapi rumusan yang lebar berisiko membuat pengecualian terasa sama kuatnya dengan aturan utama. Dalam konteks demutualisasi, sumber kritik menyoroti kemungkinan batas kepemilikan 5% dikesampingkan melalui diskresi OJK. Jika batas itu hendak menopang independensi BEI, pengecualian tanpa kriteria terukur dapat mengurangi kepastian tentang siapa yang boleh memiliki saham dan seberapa besar pengaruhnya. Diskresi perlu disertai alasan tertulis dan parameter yang dapat diuji.
Perubahan struktur harus diikuti pagar pengaman
RUPSLB BEI pada 28 Oktober mengubah anggaran dasar dan membuka jalan bagi kepemilikan yang tidak lagi terbatas pada anggota bursa. Secara terpisah, OJK menyatakan kepemilikan mayoritas akan dibatasi untuk menjaga independensi bursa, sementara aturan juga akan mengatur pengembangan bisnis setelah demutualisasi. Ada ketegangan yang perlu diselesaikan: batas kepemilikan hanya menjadi pagar yang efektif bila pengecualiannya tidak dapat digunakan secara samar. Sumber opini mengenai Pasal 34 juga mencatat adanya dividen tunai khusus sebesar Rp1,56 triliun dalam rangkaian perubahan tersebut. Fakta itu menambah alasan agar proses transisi dijalankan dengan transparansi dan tata kelola yang kuat, tanpa menyimpulkan motif di balik keputusan pemegang saham. Demutualisasi bisa memperluas basis kepemilikan, tetapi keterbukaan proses dan konsistensi penerapan aturanlah yang menentukan apakah perubahan itu memperkuat kepercayaan.
Tenggat tiga bulan harus menghasilkan kepastian
Setelah aturan tahap awal selesai, OJK memperkirakan BEI akan didorong menggelar RUPSLB dalam tiga bulan untuk memutuskan demutualisasi dan perubahan pengaturan kepemilikan. Skema yang disebut mencakup kesepakatan jual beli saham antara pemegang saham saat ini dan pemegang saham baru; dari pihak negara, calon pemegang sahamnya adalah Kementerian Keuangan, Bank Indonesia, dan Danantara. OJK juga tidak menutup kemungkinan BEI melaksanakan penawaran umum perdana setelah tahap awal berjalan baik. Semua langkah itu membuat rumusan POJK pemegang saham lebih dari urusan administratif: aturan tersebut menentukan batas dan prosedur bagi perubahan kendali. Karena itu, Pasal 34 perlu diterapkan secara terbuka, dengan alasan yang dapat dipahami dan konsisten. Kesimpulannya, percepatan regulasi layak disambut, tetapi target tiga bulan hanya bermakna jika hasilnya memberi kepastian. Diskresi OJK semestinya menjadi instrumen untuk menghadapi keadaan khusus, bukan celah yang mengaburkan aturan kepemilikan.