
SPP-TDLN: Definisi, Langkah 10 Bank, dan Pesan Politik Fiskal
Sistem Pemungutan Pajak atas Transaksi Digital Luar Negeri (SPP-TDLN) adalah mekanisme dimana bank memotong, memungut, menyetor, dan melaporkan Pajak Pertambahan Nilai atas konsumsi barang dan jasa digital dari luar negeri yang dinikmati pengguna domestik melalui jaringan keuangan digital lintas batas.
Menteri Keuangan Purbaya Yudhi Sadewa menyatakan bahwa 10 bank telah mulai melaksanakan SPP-TDLN per Kamis, 10 September 2026. Sepuluh bank ini terdiri dari empat bank anggota himpunan bank milik negara dan enam bank swasta, menandai uji coba terstruktur pertama pemungutan pajak transaksi digital lintas negara melalui perbankan. Sistem SPP-TDLN diselenggarakan oleh PT Jalin Pembayaran Nusantara sebagai badan yang telah ditetapkan dalam regulasi sebelumnya. Ini bukan sekadar langkah teknis, melainkan pernyataan politik fiskal: negara memutuskan bahwa era keringanan pajak bagi platform digital asing yang mengandalkan celah lintas yurisdiksi sudah berakhir.
Pelaksanaan ini mengacu pada Peraturan Menteri Keuangan Nomor 49 Tahun 2026 yang mengatur tata cara pemungutan PPN atas transaksi digital luar negeri. Dengan kata lain, SPP-TDLN adalah jawaban kebijakan yang memindahkan pusat gravitasi pajak digital ke bank, institusi yang paling dekat dengan arus pembayaran nyata.
Menghubungkan Keuangan Global dan Regulasi Lokal
Keuangan digital bergerak lintas batas, sementara regulasi masih terkunci dalam batas teritorial hukum nasional. Satu aset digital dapat diterbitkan di satu negara, diperdagangkan di platform yurisdiksi lain, disimpan di server wilayah berbeda, lalu dibeli pengguna di belahan dunia lain dalam hitungan menit. Kesenjangan antara karakter global keuangan digital dan tata kelola yang tetap lokal ini melahirkan kekosongan pajak dan pengawasan. SPP-TDLN adalah upaya mengisi kekosongan itu dari sisi fiskal: jika platform dan server bisa berpindah, maka titik pajak digeser ke titik pembayaran, yaitu bank.
Masalah inti yang dihadapi banyak pemerintah adalah regulasi keuangan digital yang tertinggal dari inovasi. Stabilitas, integritas, dan keadilan sistem perpajakan diguncang oleh fragmentasi aturan dan mekanisme kerja sama lintas negara yang belum matang. Dengan memanfaatkan sistem SPP-TDLN bank, otoritas fiskal menempuh rute pragmatis: tidak menunggu harmonisasi global yang lambat, tapi memperkuat pemungutan pajak lintas negara melalui infrastruktur nasional yang sudah diawasi. Langkah ini mengirim sinyal bahwa dalam dunia keuangan yang semakin digital dan global, tata kelola tidak boleh lagi sekadar bereaksi; ia harus mengejar dan mengarahkan perubahan.
Dampak Langsung ke Pengguna: Dari Streaming hingga Software
SPP-TDLN secara langsung menyasar konsumsi barang digital dan jasa digital dari luar negeri yang digunakan di dalam negeri. Artinya, ketika konsumen membayar layanan streaming hiburan, game online, software atau aplikasi, e-book, stok foto, dan berbagai produk digital lain dari penyedia asing, transaksi tersebut kini terutang PPN yang dipotong melalui bank. PPN yang dipungut adalah 11/111 dari harga atau pembayaran atas barang kena pajak tidak berwujud ataupun jasa kena pajak yang telah memperhitungkan PPN."PPN yang dipungut 11/111 dari harga atau pembayaran BKP yang tidak berwujud atau JKP yang telah memperhitungkan PPN."
Secara praktis, pengguna mungkin tidak melihat perubahan dramatis selain komponen pajak yang kini lebih jelas tercermin dalam transaksi bank. Namun dari perspektif keadilan, pemungutan pajak transaksi digital membuat perlakuan pajak antara penyedia lokal dan asing menjadi lebih seimbang. Di sisi lain, ada risiko biaya tambahan yang pada akhirnya ditanggung konsumen, terutama untuk langganan rutin. Ini adalah kompromi klasik dalam kebijakan pajak: negara memperluas basis pajak, sementara masyarakat membayar sedikit lebih mahal demi struktur fiskal yang dianggap lebih adil dan berkelanjutan.
Lonjakan Penerimaan Pajak dan Peran Bank sebagai Gatekeeper
Direktorat Jenderal Pajak menyatakan bahwa implementasi SPP-TDLN akan meningkatkan setoran pajak digital secara signifikan."Kami yakin dengan penerapan SPP-TDLN, kami akan menaikkan basis pajak setidaknya hampir 2 kali lipat, dari yang sekarang antara Rp 8 triliun sampai Rp 12 triliun, dari digital trading." Ambisi menaikkan basis pajak hampir dua kali lipat menunjukkan betapa besar kebocoran yang selama ini terjadi di ruang digital lintas negara. Ketika penyelenggara SPP-TDLN memberikan konfirmasi bahwa suatu transaksi digital luar negeri terutang PPN, bank bertindak sebagai pemungut yang memotong pajak pada titik pembayaran.
Dalam sepekan ke depan, otoritas fiskal akan menguji keandalan sistem, sebelum memperluasnya ke seluruh bank dan kemudian ke fintech, yang juga akan ikut program ini secara bertahap. Hasil awal pemungutan akan dievaluasi bulan depan. Dari perspektif tata kelola keuangan digital, menjadikan bank sebagai gatekeeper pajak adalah pisau bermata dua: di satu sisi, ia mempermudah pengawasan dan memperkuat integritas sistem; di sisi lain, ia meningkatkan beban kepatuhan dan risiko operasional yang harus dikelola secara hati-hati agar tidak menghambat inovasi dan efisiensi pembayaran.
Menuju Tata Kelola Keuangan Digital yang Lebih Kuat
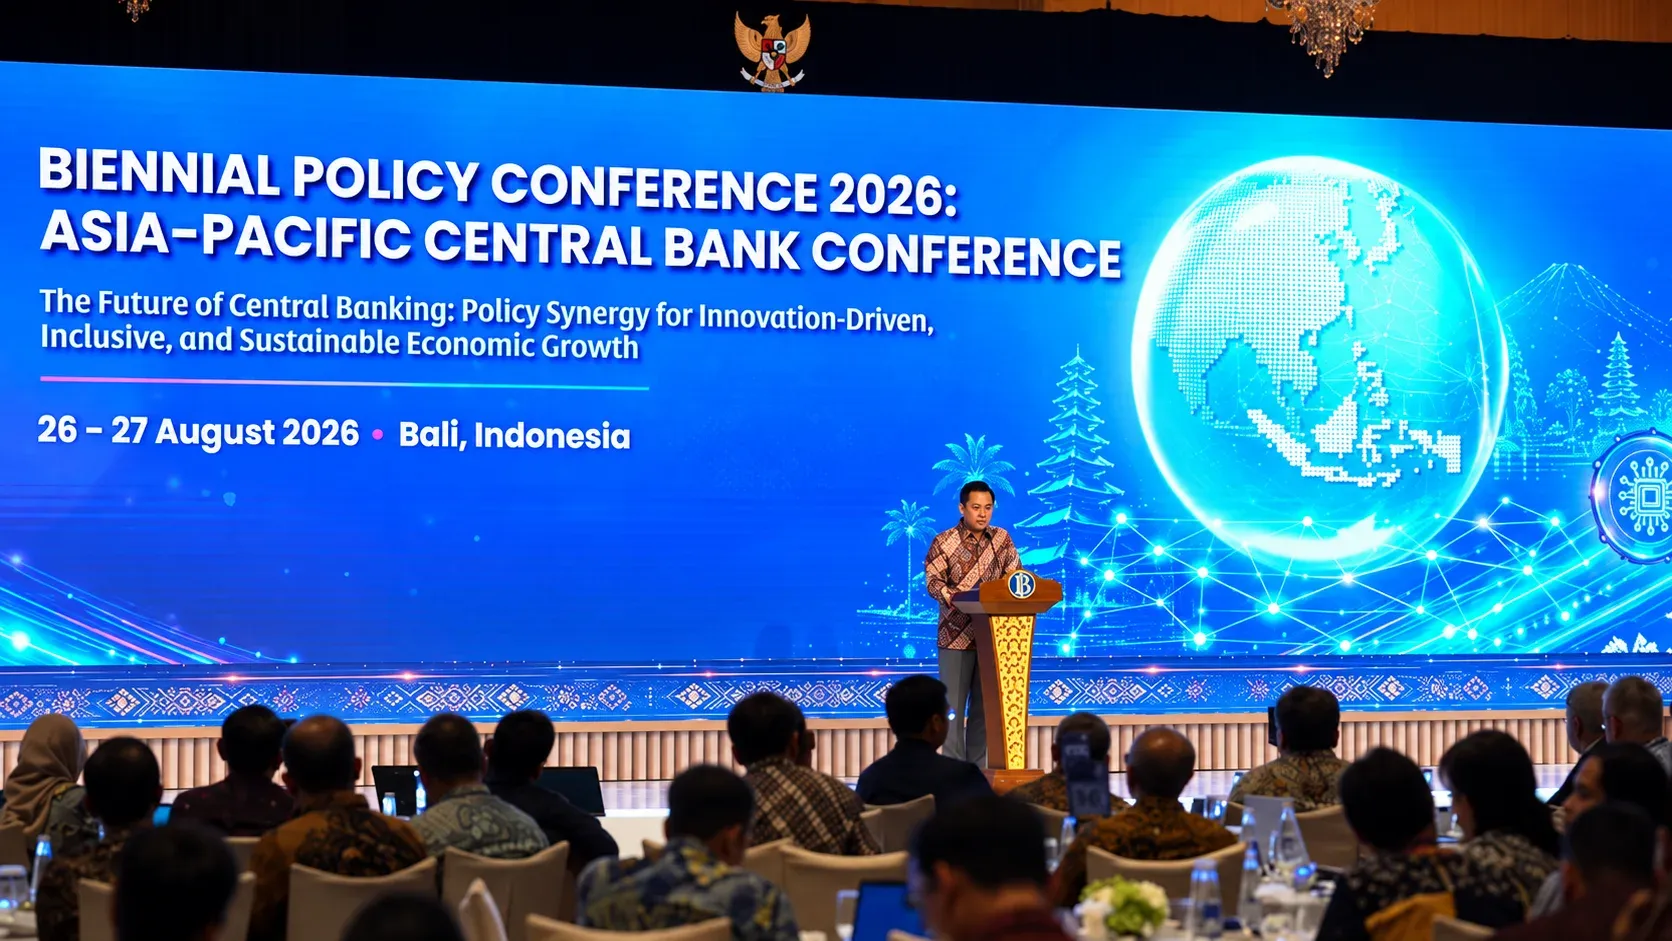
Keuangan sudah menjadi digital dan global; tata kelolanya kini dipaksa mengejar perubahan itu. SPP-TDLN menunjukkan upaya memperkuat regulasi keuangan digital melalui mekanisme yang interoperabel antara otoritas pajak, penyelenggara sistem, dan bank. Dalam konteks Asia Pasifik yang menjadi wilayah uji penting bagi inovasi keuangan lintas batas, penguatan pemungutan pajak lintas negara melalui bank memberi contoh bagaimana kepentingan domestik dipertahankan tanpa menutup pintu terhadap integrasi pasar.
Ke depan, tantangan utamanya bukan sekadar memperluas SPP-TDLN ke semua bank, tetapi memastikan sistem ini terhubung dengan standar data dan kerja sama lintas yurisdiksi yang lebih luas. Penguatan interoperabilitas dan harmonisasi regulasi keuangan digital akan menjadi kunci agar pemungutan pajak transaksi digital tidak berubah menjadi hambatan baru bagi ekonomi digital. Pada akhirnya, keberhasilan SPP-TDLN akan diukur bukan hanya dari lonjakan penerimaan pajak, tetapi dari kemampuannya menjaga keseimbangan antara stabilitas makrofinansial, inklusi, dan ruang inovasi yang sehat.