
Kinerja Bank Regional: Pertumbuhan Laba Bukan Sekadar Angka
Kinerja bank regional adalah gambaran menyeluruh tentang kemampuan bank milik daerah mengelola dana, menyalurkan kredit, menjaga risiko, dan menghasilkan laba yang berkelanjutan dalam mendukung aktivitas ekonomi lokal. Ukuran ini tidak hanya dilihat dari laba bersih, tetapi juga dari kualitas aset, kekuatan pendanaan, struktur biaya, dan bagaimana bank menerapkan tata kelola bank yang transparan serta akuntabel sebagai dasar kepercayaan nasabah dan investor. Dalam konteks ini, pertumbuhan laba semester I dan ekspansi kredit 2026 menjadi indikator apakah strategi manajemen benar-benar efektif atau hanya sementara.
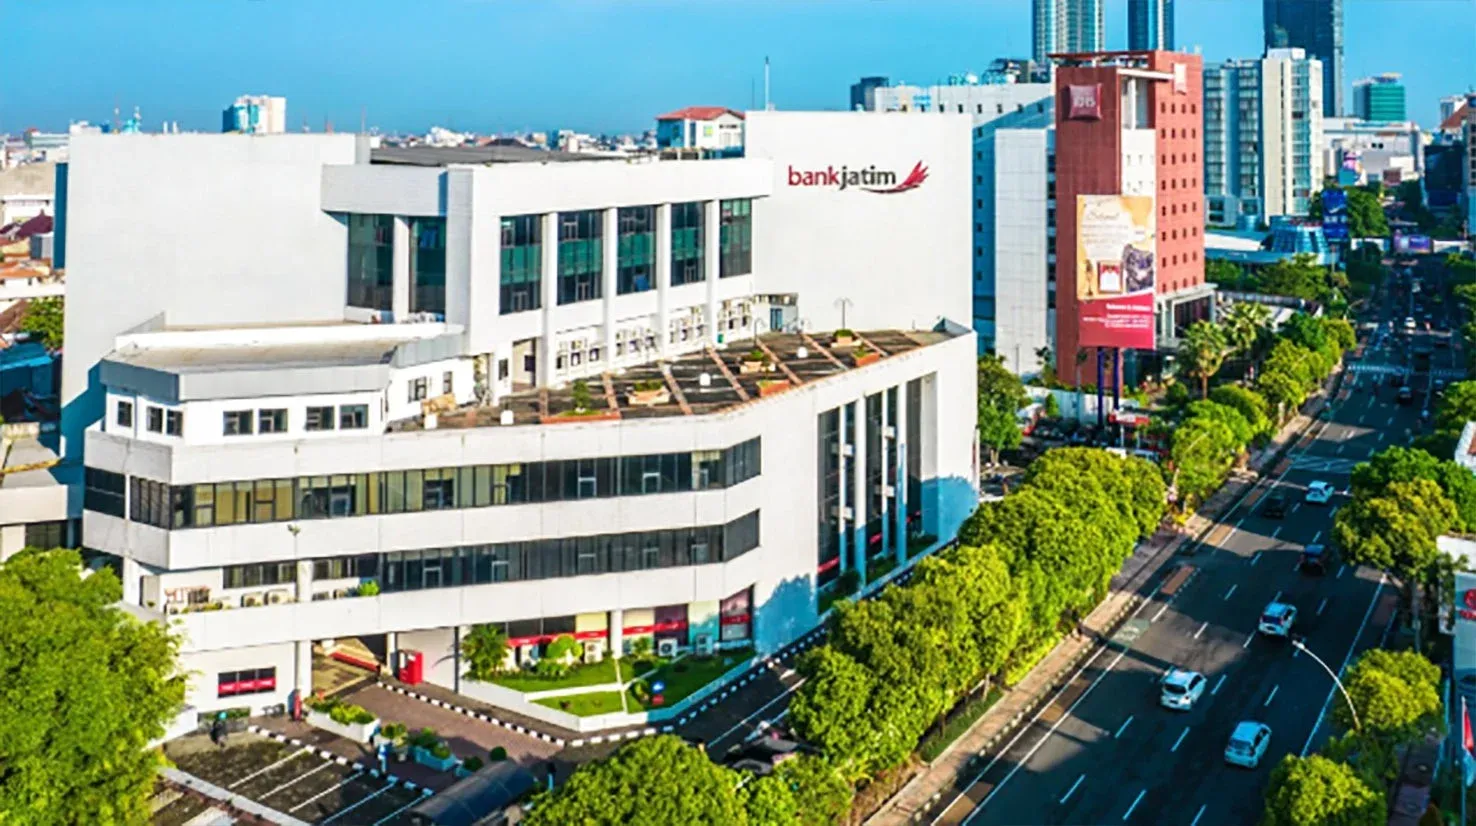
Dua contoh menonjol datang dari Bank Jakarta dan Bank Jatim. Bank Jakarta menguatkan fungsi Corporate Secretary sebagai bagian dari strategi memperbaiki tata kelola dan komunikasi korporasi. Di sisi lain, Bank Jatim menampilkan lonjakan penyaluran kredit dan laba konsolidasi yang menunjukkan keberanian ekspansi di tengah tekanan ekonomi. Keduanya memberikan pesan jelas: kinerja bank regional yang sehat lahir dari kombinasi disiplin governance dan keberanian mengambil peluang kredit, bukan dari pertumbuhan asal-asalan.
Bank Jakarta: Laba Naik 31,8% Berkat Tata Kelola dan Disiplin Pendanaan
Bank Jakarta membukukan laba bersih Rp555,46 miliar, melonjak 31,8% secara tahunan sepanjang semester pertama 2026. Lonjakan ini bukan kebetulan; ia lahir dari kombinasi disiplin pendanaan dan penguatan tata kelola bank. Pendapatan bunga naik 7,75% menjadi Rp3,19 triliun sementara beban bunga justru turun 3,64% menjadi Rp1,43 triliun, sehingga pendapatan bunga bersih melejit 19,2% ke Rp1,76 triliun. Ini bukti bahwa efisiensi biaya dana dan pricing kredit yang tepat lebih penting daripada mengejar volume semata.
Di sisi kredit, outstanding Bank Jakarta naik 18,9% menjadi Rp62,94 triliun disertai perbaikan kualitas aset, tercermin dari penurunan NPL gross dari 3,02% menjadi 2,54% per Juni 2025. Dana pihak ketiga (DPK) tumbuh 11,13% menjadi Rp75,22 triliun, menandakan kepercayaan deposan terjaga. Kuncinya ada pada penguatan fungsi Corporate Secretary yang memastikan keterbukaan informasi dan komunikasi transparan dengan regulator serta pemangku kepentingan. Penghargaan Corporate Secretary Champion 2026 menjadi validasi bahwa governance bukan tagline, melainkan sistem yang dijalankan konsisten.
Bank Jatim: Ekspansi Kredit 41,68% dan Laba Rp1,2 Triliun
Bank Jatim memilih jalan agresif namun terukur. Penyaluran kredit konsolidasi mencapai Rp111 triliun atau tumbuh 41,68% year on year. Pertumbuhan kredit yang kuat tersebut mendorong laba bersih konsolidasi sekitar Rp1,2 triliun, meningkat 53,4% yoy. Dalam sebuah pernyataan, manajemen menekankan bahwa transformasi diarahkan untuk membangun organisasi yang adaptif, sehat, dan berorientasi pada pertumbuhan berkelanjutan. Pernyataan ini terdengar ambisius, tetapi didukung angka: total aset konsolidasi naik menjadi Rp162 triliun, tumbuh 37,16% yoy.
Yang menarik, ekspansi kredit 2026 dilakukan dalam lingkungan penuh risiko: ketegangan geopolitik, perang dagang, risiko pangan-energi, serta dinamika nilai tukar dan harga komoditas. Di domestik, ada pengetatan likuiditas, daya beli tertahan, serta risiko peningkatan aset bermasalah di UMKM. Respons Bank Jatim adalah strategi selektif: menjaga likuiditas, menyalurkan kredit dengan mempertimbangkan profil risiko, meningkatkan efisiensi, dan memperkuat transaksi digital. Pendapatan bunga bersih sekitar Rp4,6 triliun, naik 39,5% yoy, menunjukkan bahwa ekspansi kredit menghasilkan margin yang cukup untuk mengompensasi risiko.
Tata Kelola, Corporate Secretary, dan Sinergi KUB: Mesin Kepercayaan
Jika angka laba adalah hasil akhir, maka tata kelola bank adalah mesin di balik layar. Bank Jakarta menempatkan Corporate Secretary sebagai garda depan governance: memastikan keterbukaan informasi dan komunikasi yang transparan, akurat, serta konsisten dengan regulator dan pemangku kepentingan. Pendekatan ini memperkuat reputasi dan menjadi dasar pertumbuhan kinerja berkelanjutan. Sekretaris Perusahaan Bank Jakarta menegaskan akan terus mencari upaya berkelanjutan untuk memperkuat peran Corporate Secretary dalam mendukung tata kelola, komunikasi korporasi, dan hubungan dengan pemangku kepentingan.
Di kubu Bank Jatim, kata kunci bukan hanya tata kelola, tetapi juga sinergi. Strategi penguatan tata kelola dan manajemen risiko dipadukan dengan optimalisasi bisnis berbasis ekosistem, pengembangan SDM, akselerasi teknologi, serta sinergi dalam Kelompok Usaha Bank (KUB). Manajemen menyatakan bahwa pertumbuhan kinerja konsolidasi merupakan hasil aksi korporasi dan sinergi dengan anggota KUB, dan ke depan sinergi ini akan terus dioptimalkan untuk menciptakan sumber pertumbuhan baru. Ini menunjukkan paradigma baru: Corporate Secretary dan struktur KUB bukan sekadar kewajiban regulasi, tetapi instrumen untuk mengamplifikasi kinerja bank regional.
Dampak bagi Ekonomi Lokal dan Pelajaran bagi Bank Regional Lain
Pertumbuhan laba semester I dan ekspansi kredit 2026 yang ditunjukkan Bank Jakarta dan Bank Jatim mengirim sinyal kuat bagi ekonomi lokal: bank regional mampu menjadi motor pembiayaan tanpa mengorbankan kehati-hatian. Perekonomian makro memang masih tumbuh, dengan pertumbuhan ekonomi nasional 5,29% yoy dan ekonomi Jawa Timur 5,84% yoy. Namun angka tersebut mudah goyah bila lembaga intermediasi finansial gagal menjaga kualitas aset. Di sinilah peran bank regional menjadi penentu: menyalurkan kredit ke sektor produktif sembari meminimalkan kredit bermasalah.
Memasuki semester II, Bank Jatim menyatakan akan menjaga keseimbangan antara pertumbuhan bisnis dan kualitas aset dengan fokus pada optimalisasi likuiditas, peningkatan dana murah, penguatan transaksi digital, ekspansi bisnis berbasis ekosistem, penyaluran kredit selektif, dan penguatan sinergi dengan anggota KUB. Pelajarannya sederhana namun tegas: kinerja bank regional yang sehat tidak bisa dicapai dengan mengejar ekspansi kredit tanpa tata kelola yang kuat. Bank yang meniru pola ‘gas dan rem’ seperti dua contoh ini berpeluang menjadi tulang punggung ekonomi lokal yang lebih tahan terhadap guncangan.