
Besarnya penyaluran belum cukup
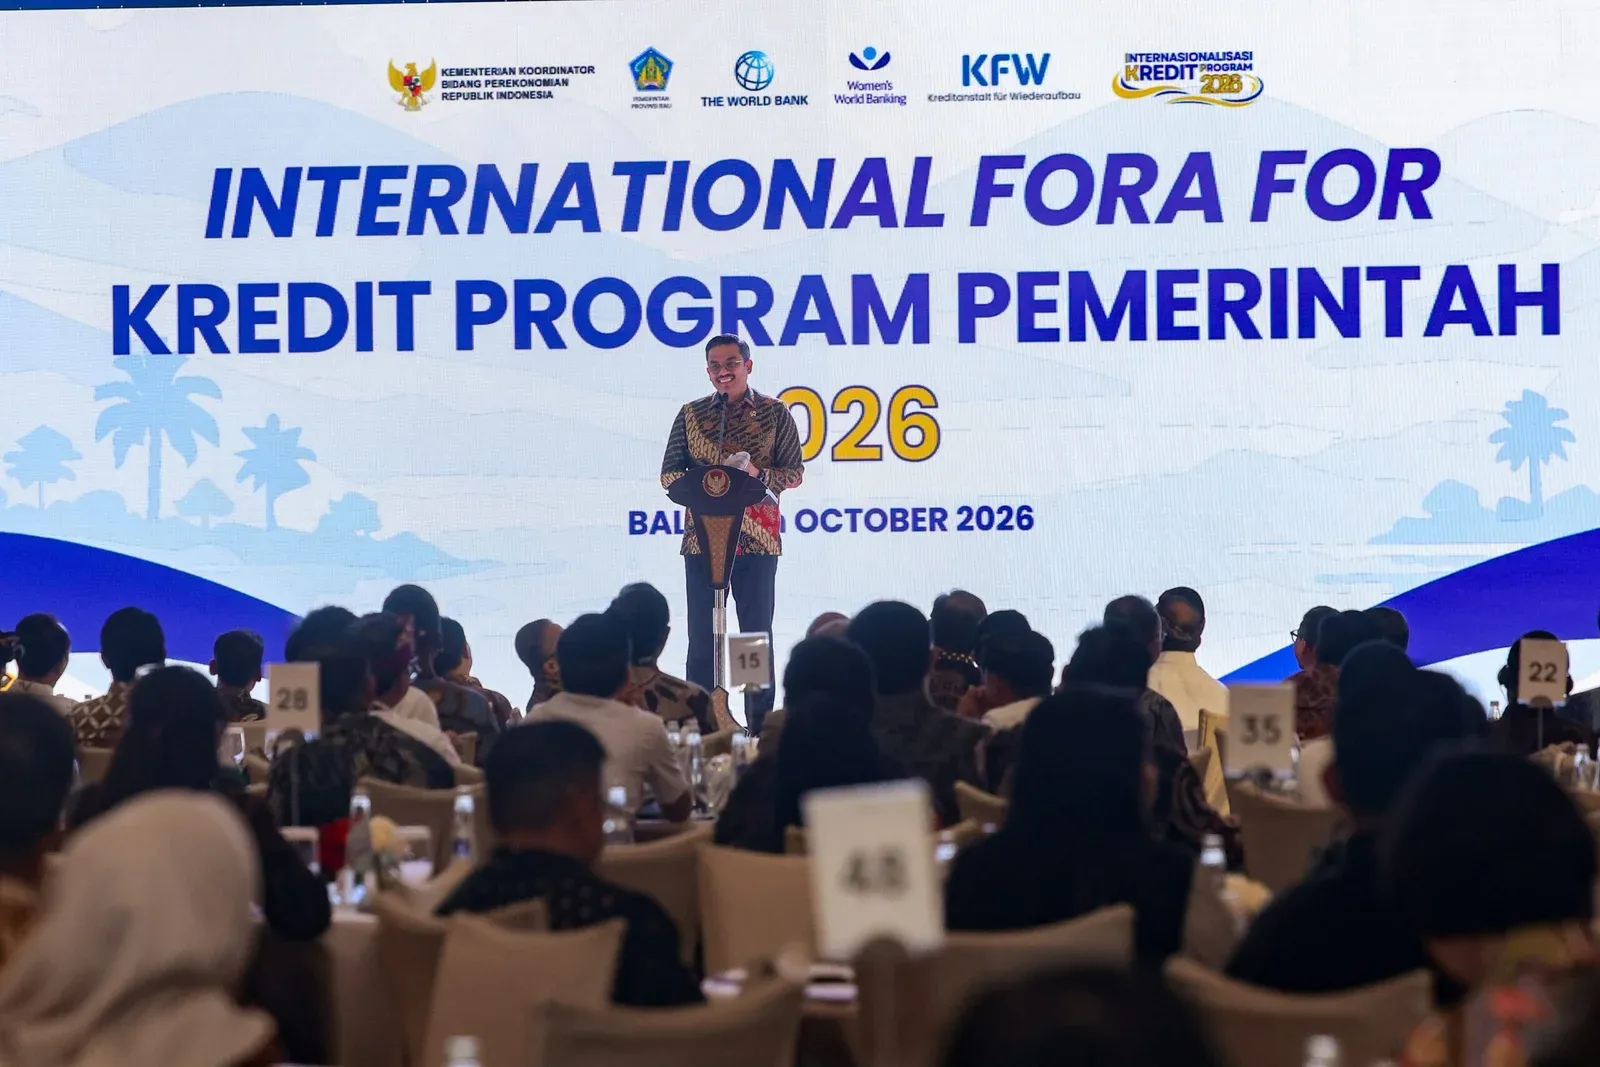
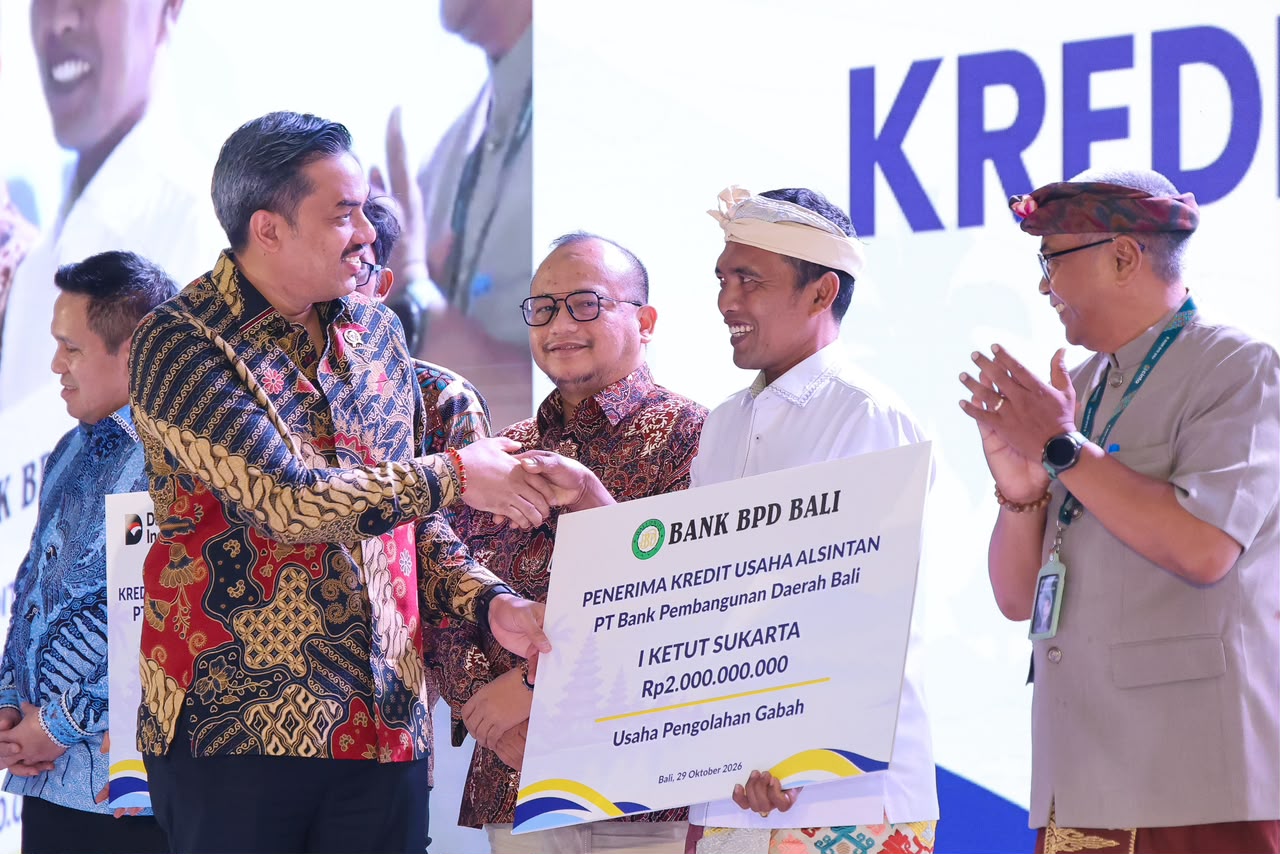
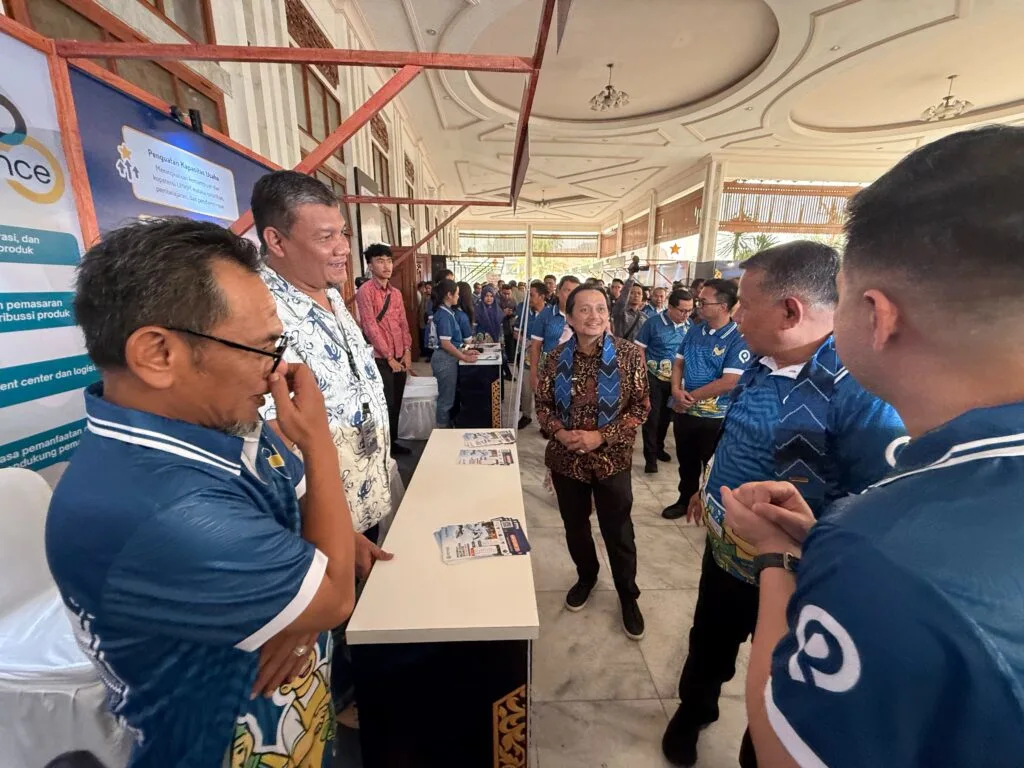
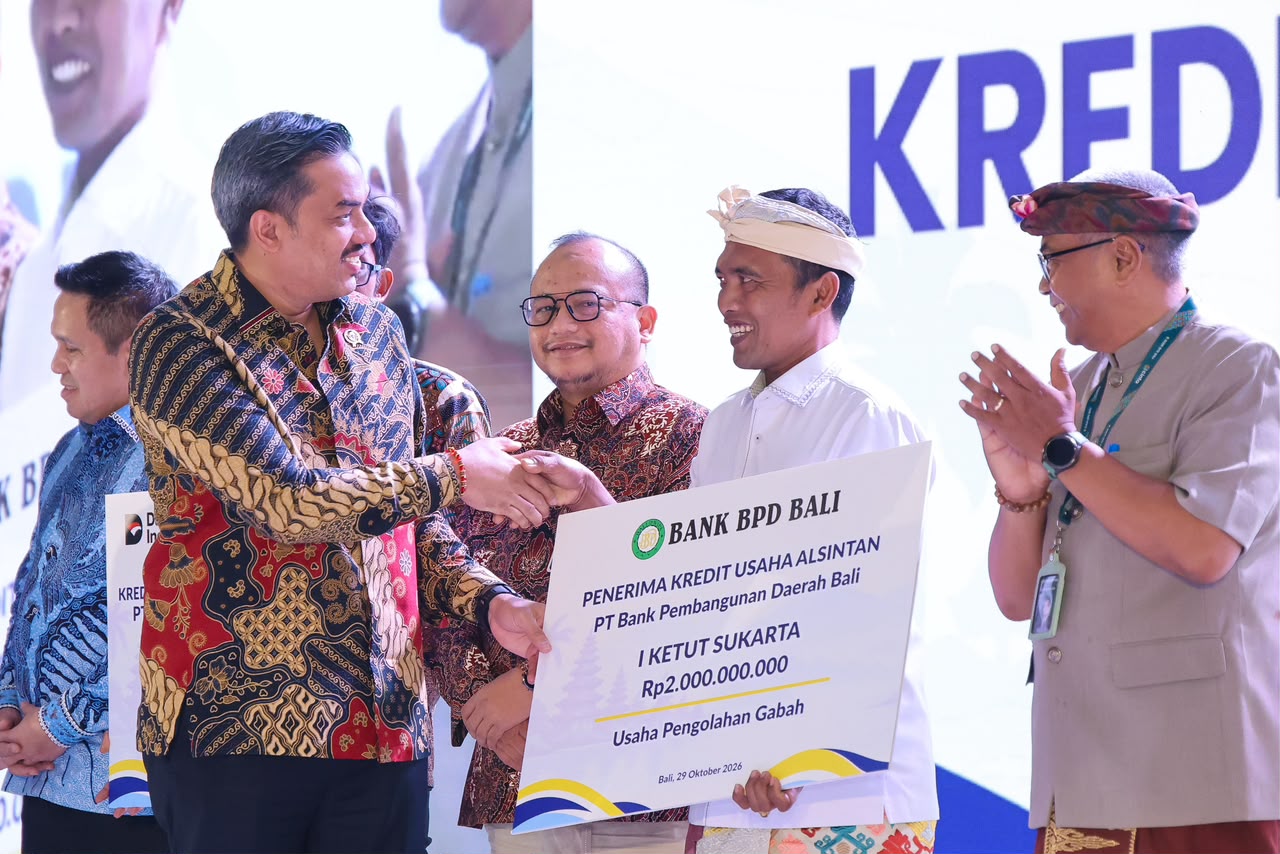
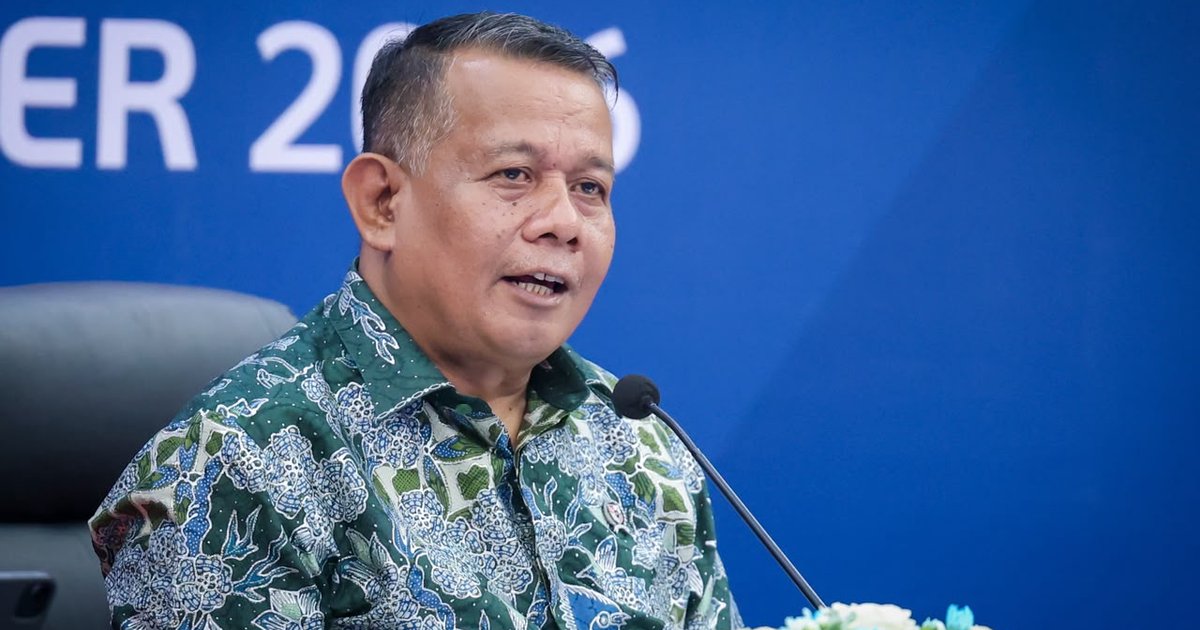
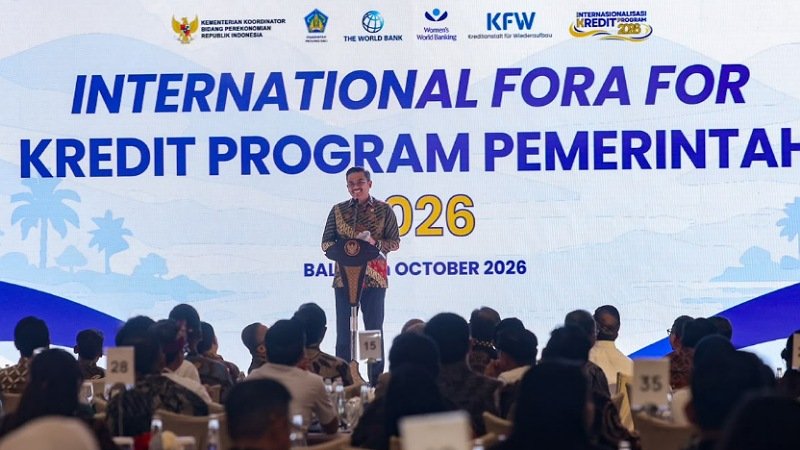
Kredit Usaha Rakyat (KUR) adalah pembiayaan pemerintah bagi pelaku usaha kecil yang ditujukan untuk memperluas akses modal sekaligus mendorong produksi, pengembangan usaha, dan kemandirian bisnis. Karena itu, keberhasilan KUR tidak semestinya dinilai hanya dari jumlah kredit yang tersalurkan: ukuran utamanya ialah apakah usaha penerima bertumbuh dan mampu naik kelas. Menteri UMKM Maman Abdurrahman menegaskan peran tersebut dalam International Fora for Kredit Program Pemerintah di Bali pada 30 Oktober 2026. Hingga 26 Oktober, penyaluran KUR mencapai Rp262,4 triliun kepada lebih dari 4 juta debitur. Angka itu penting, tetapi belum menjawab apakah modal berubah menjadi kapasitas produksi dan pasar yang lebih luas. Pemerintah patut mempertahankan akses pembiayaan, sembari mengukur hasilnya pada perkembangan usaha.
Kesenjangan regional menguji pemerataan
Capaian nasional dapat menutupi ketimpangan yang menentukan peluang pelaku usaha di lapangan. Hingga 23 Oktober, porsi KUR sektor produksi secara nasional mencapai 66%, melampaui target 65%. Namun di Jawa, Bali, dan Nusa Tenggara, porsinya baru 61,1%. Selisih ini menunjukkan bahwa target agregat belum menjamin pembiayaan produktif menjangkau wilayah secara seimbang. Pemerintah juga mencatat graduasi atau pelaku usaha yang naik kelas baru mencapai 64% dari target. Sementara debitur baru telah mencapai 118% dari target, pertumbuhan jumlah penerima belum otomatis menghasilkan usaha yang lebih kuat. Dengan sisa waktu hingga akhir tahun, Wakil Menteri UMKM Helvi Moraza mendorong percepatan penyaluran untuk sektor produksi, pencapaian target debitur baru, serta pemerataan di Bali dan Nusa Tenggara. Arah itu tepat, tetapi pemerataan harus dilihat dari penggunaan dan manfaat kredit, bukan sekadar sebaran pencairan.
Pembiayaan harus diikuti kesiapan usaha
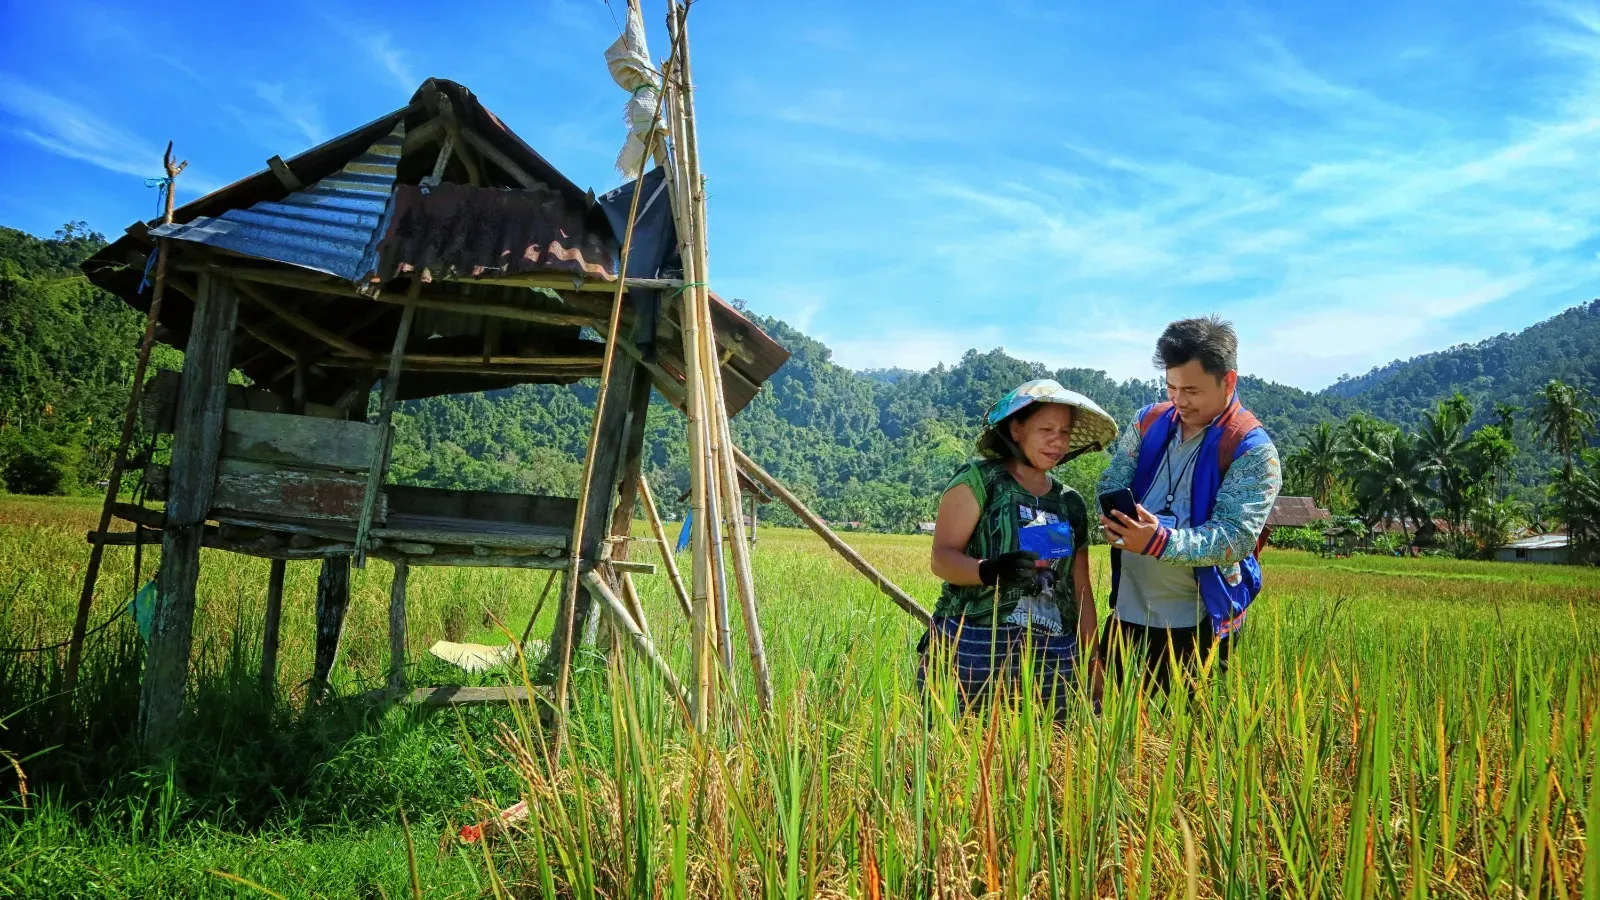
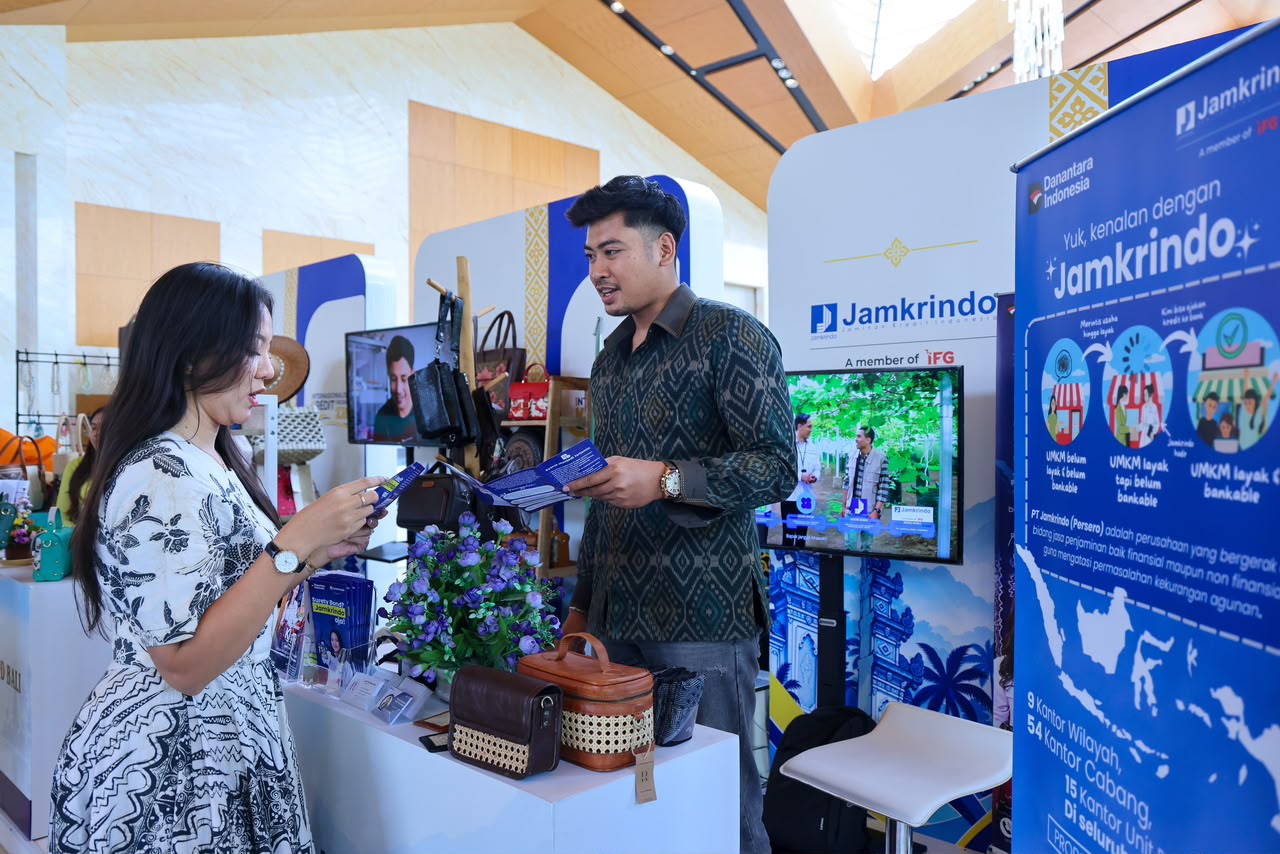
Tantangannya bukan hanya menambah pasokan kredit. Hingga Juni 2026, kredit UMKM tercatat sekitar 16,7% dari total kredit perbankan nasional; pemerintah menargetkan porsi itu naik menjadi 25% pada 2029. Namun, akses formal yang lebih luas hanya akan berdampak jika pelaku usaha mampu mengelola modal dan memenuhi kebutuhan administrasi. Pencatatan keuangan yang lemah, legalitas yang belum lengkap, serta literasi keuangan yang terbatas dapat menghambat akses sekaligus mengurangi manfaat pembiayaan. Karena itu, pembiayaan UMKM perlu disertai pendampingan untuk memperbaiki administrasi, tata kelola keuangan, dan perencanaan pengembangan usaha. Pemerintah juga mengintegrasikan layanan pemberdayaan melalui platform SAPA UMKM. Bagi penerima, dukungan seperti ini dapat membantu mengubah kredit menjadi tambahan kapasitas, peluang pasar, dan pekerjaan—bukan beban pembayaran yang tidak diimbangi pertumbuhan.
Ukur keberhasilan dari hasil usaha
KUR produktif layak menjadi fokus karena UMKM membutuhkan modal yang memperkuat kegiatan usaha, bukan sekadar memperbesar angka penyaluran. Hingga 26 Oktober, sekitar 1,62 juta debitur baru telah tercatat, mencapai 118% dari target. Namun, sekitar 706 ribu debitur mengalami graduasi, setara 64% dari sasaran. Kontras ini semestinya mendorong evaluasi yang lebih tajam: siapa yang tumbuh, wilayah mana yang tertinggal, dan dukungan apa yang membuat usaha bertahan serta berkembang. Pemerintah perlu menjaga percepatan penyaluran hingga akhir tahun sambil mengaitkannya dengan pendampingan dan hasil yang terukur. Dengan demikian, dorongan agar UMKM naik kelas tidak berhenti pada slogan atau pencairan kredit. Kesimpulannya, penyaluran KUR yang besar adalah modal awal; pemerataan akses produktif dan kemajuan nyata penerima harus menjadi ukuran akhirnya.