
BRILink Agen: Infrastruktur Inklusi Keuangan Digital Berbasis Desa
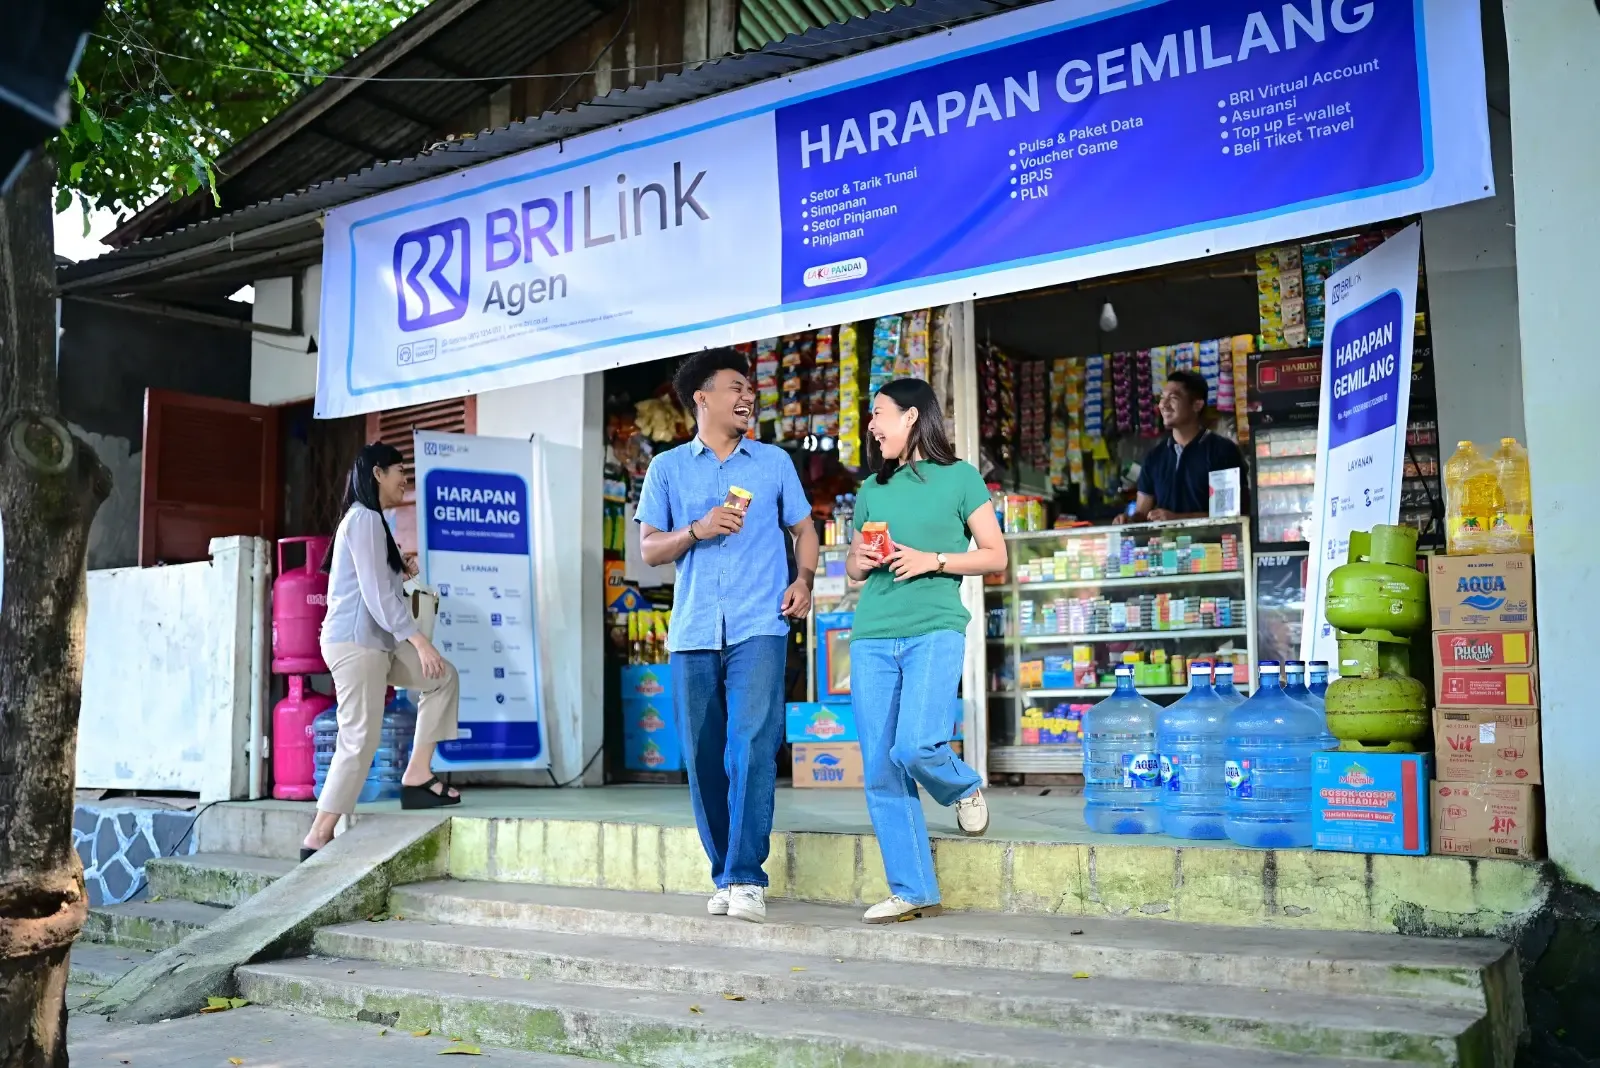
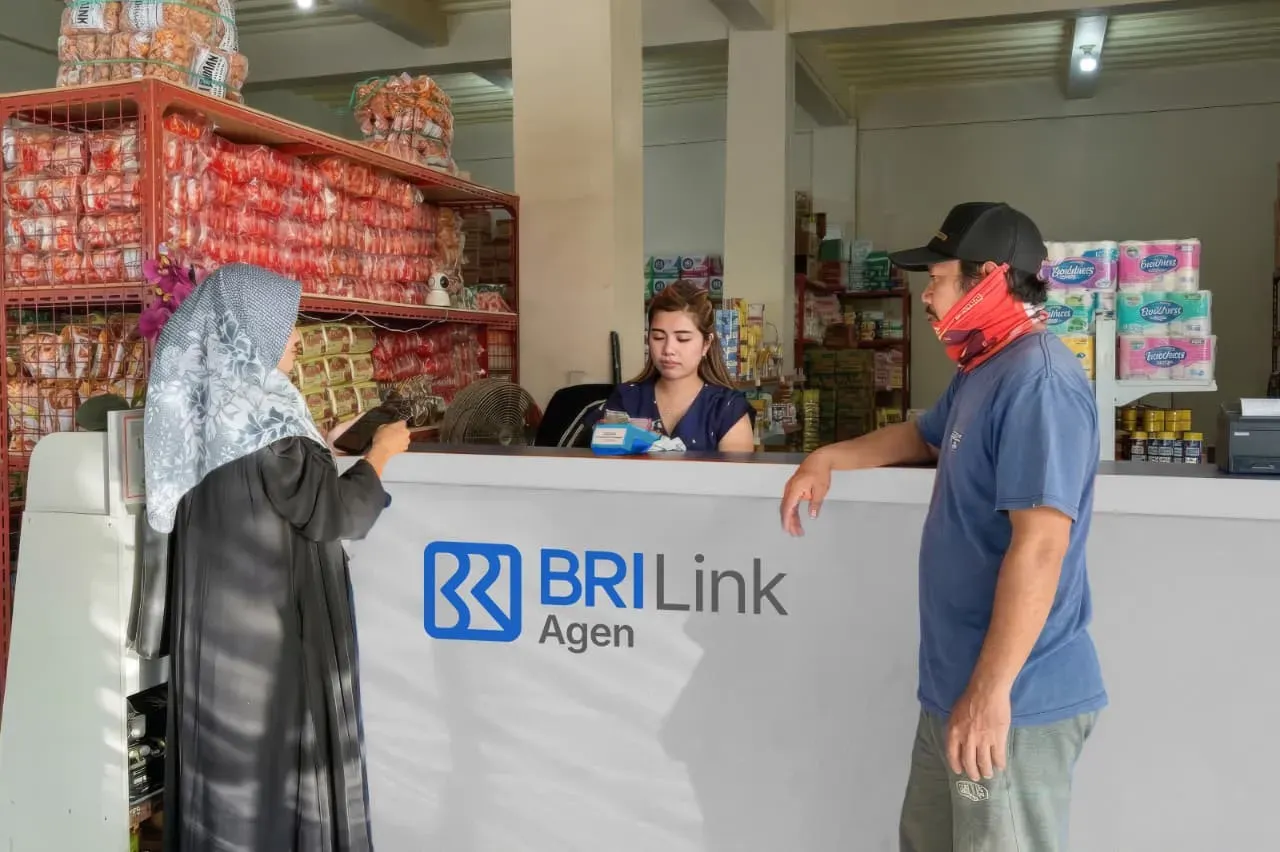
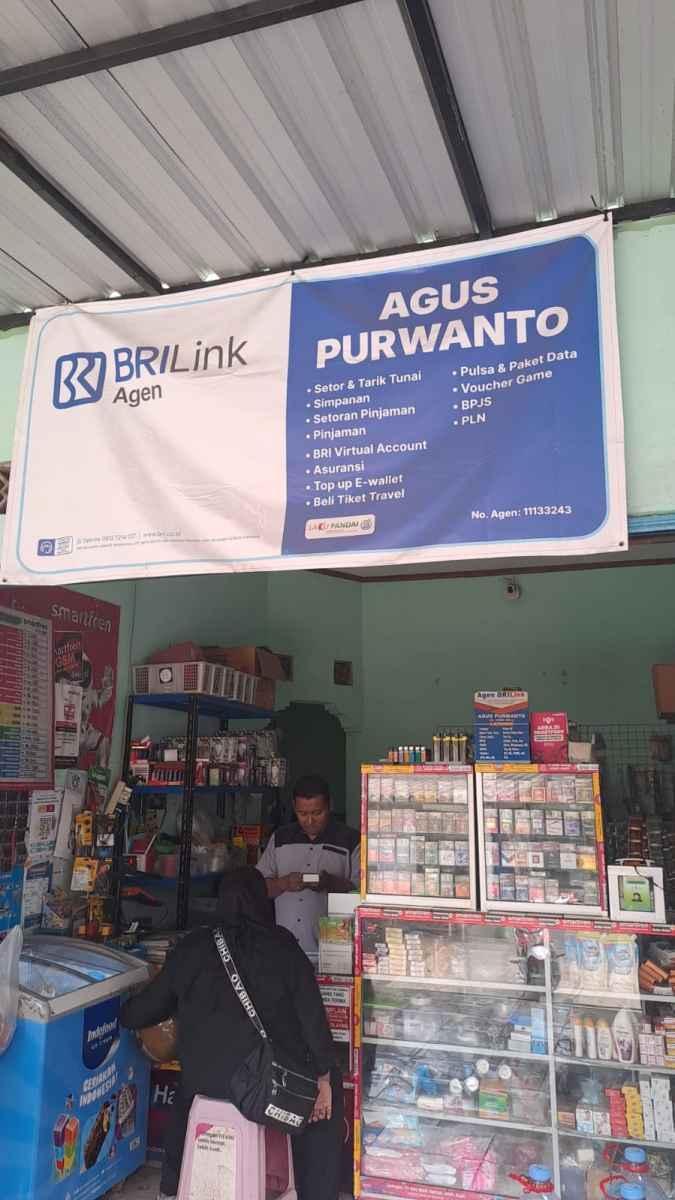
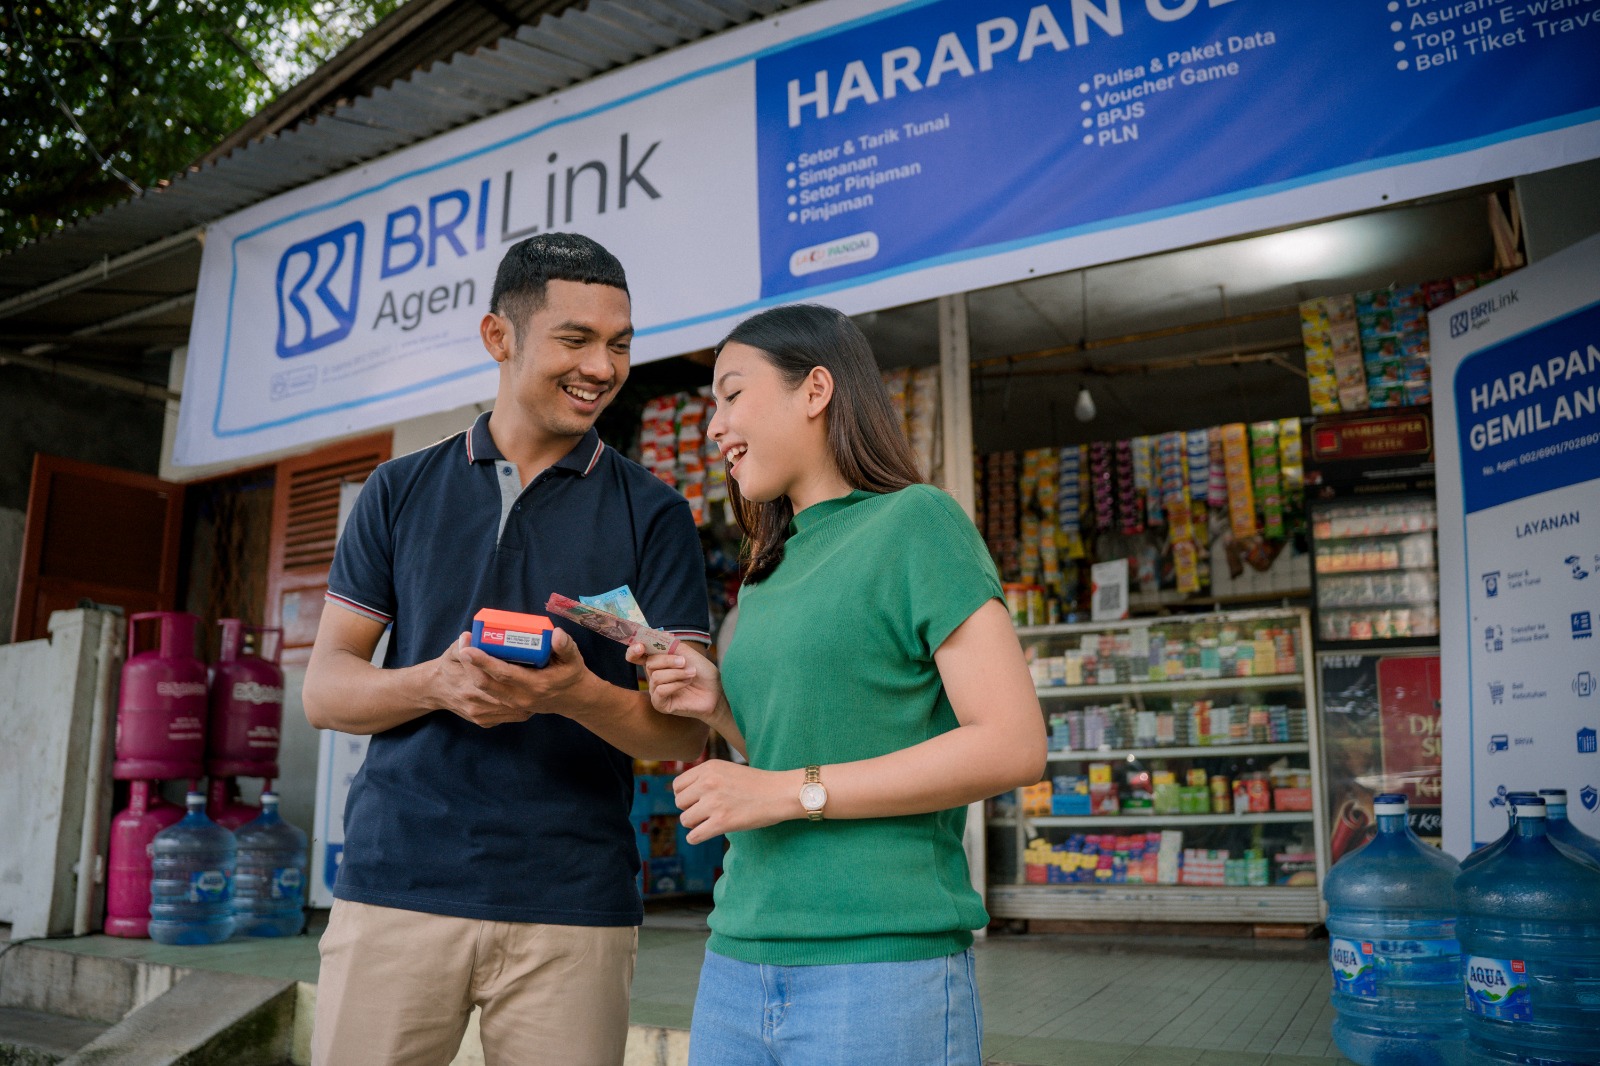
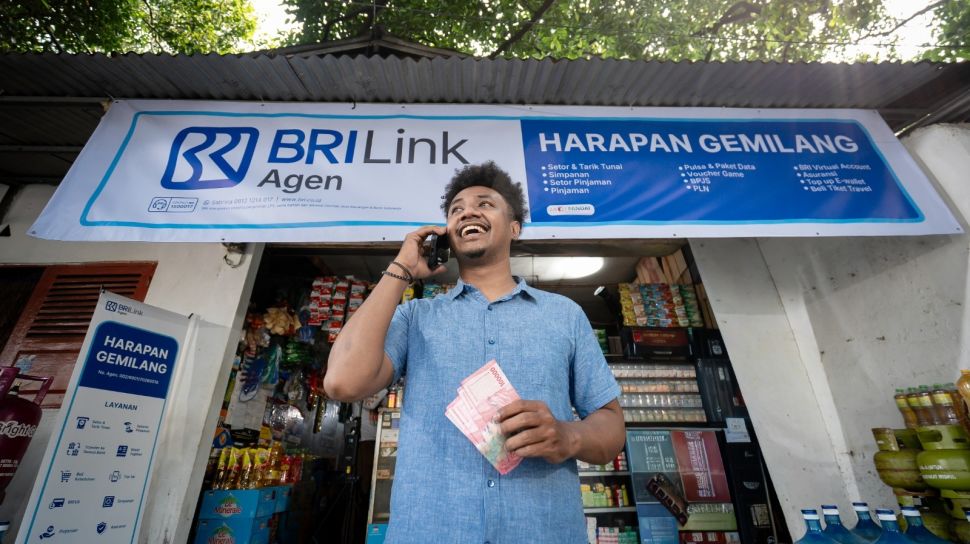
BRILink Agen adalah jaringan agen keuangan lokal yang bermitra dengan bank untuk menyediakan layanan perbankan pelosok melalui warung, kios, dan usaha kecil, sehingga masyarakat desa dapat melakukan transaksi digital, mengakses tabungan dan pinjaman, serta membayar berbagai tagihan tanpa harus datang ke kantor cabang yang jauh, sekaligus memperkuat literasi dan inklusi keuangan digital di tingkat komunitas. Momentum Bulan Inklusi Keuangan pada Oktober menegaskan bahwa model seperti ini bukan pelengkap, melainkan tulang punggung sistem keuangan yang ingin merata. Dengan 1,06 juta agen BRILink desa yang menjangkau lebih dari 60 ribu desa atau sekitar 80% desa, bank memilih strategi mendekatkan layanan keuangan ke kehidupan sehari-hari warga, bukan menunggu warga datang ke kantor. Ini keputusan strategis yang menggeser pusat gravitasi perbankan dari kota ke desa.
Skala Transaksi Rp1.270 Triliun: Bukti Desa Sudah Masuk Ekonomi Digital
Angka transaksi jaringan BRILink Agen menunjukkan bahwa desa bukan lagi pinggiran, melainkan bagian aktif dari ekonomi digital. Hingga akhir September, tercatat sekitar 750 juta transaksi dengan volume Rp1.270 triliun melalui agen BRILink. Itu bukan sekadar statistik, melainkan bukti bahwa layanan perbankan pelosok sudah menjadi kebiasaan harian: membayar listrik, air, BPJS Kesehatan, telepon, membeli pulsa, hingga melunasi cicilan dilakukan di agen terdekat, bukan di loket kota. Di sini terlihat logika inklusi keuangan digital yang efektif: permudah akses, gunakan titik layanan yang sudah dipercaya warga, dan biarkan transaksi mengalir. Ketika fee-based income mencapai Rp1,3 triliun dan CASA yang didukung agen mencapai Rp32 triliun, jelas bahwa integrasi desa ke sistem keuangan formal bukan aksi sosial semata, tetapi juga fondasi bisnis berbasis ekonomi kerakyatan.
Warung Jadi Agen Keuangan Lokal: UMKM Naik Kelas, Bukan Sekadar Titip Mesin
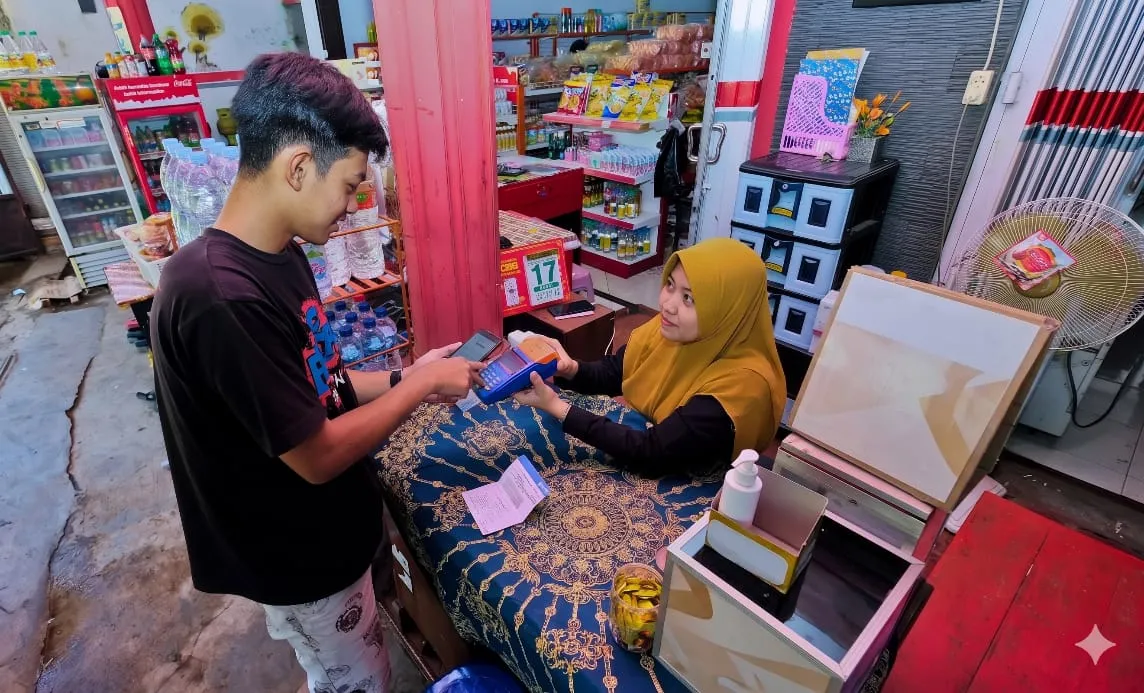
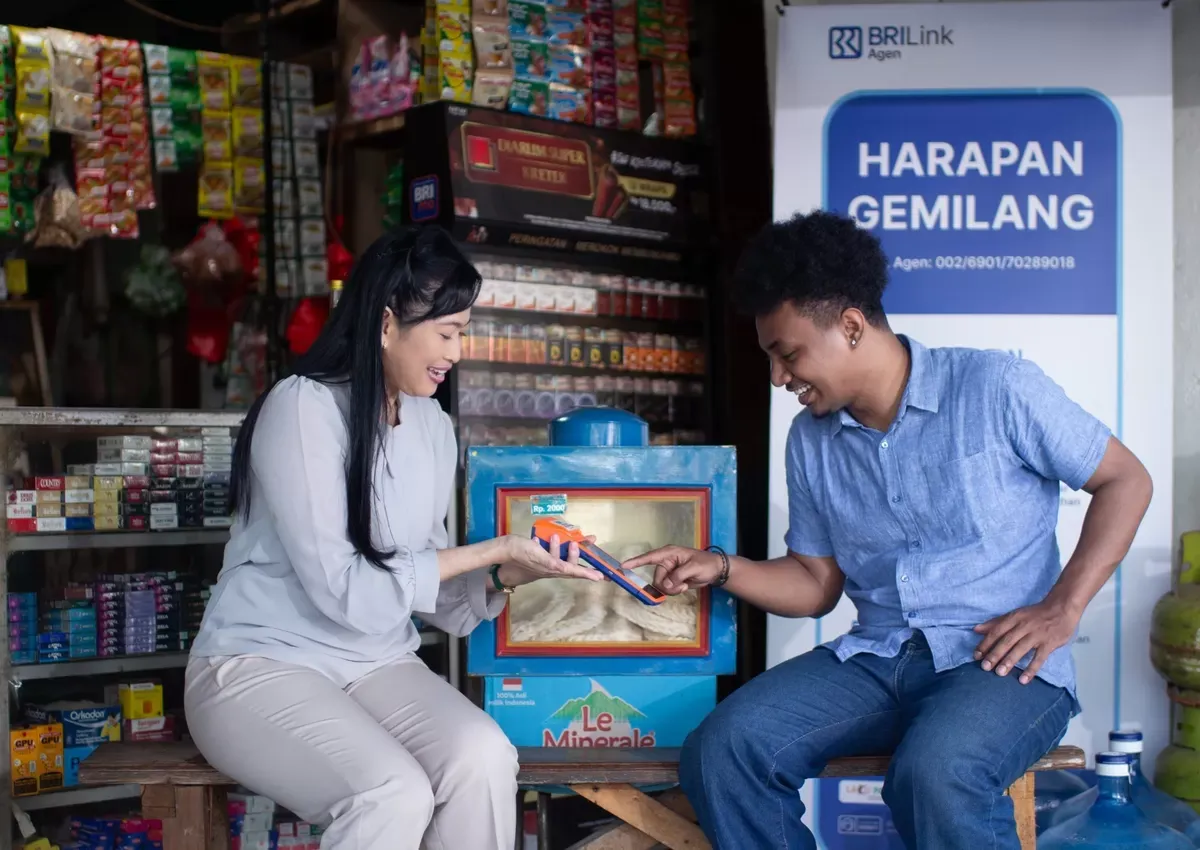
Kekuatan utama model agen BRILink bukan pada mesin EDC atau aplikasi, melainkan pada pemilik warung dan pelaku UMKM yang menjadi agen keuangan lokal. Melalui kemitraan ini, mereka mendapat tambahan penghasilan dari layanan transaksi perbankan, sekaligus menarik lebih banyak pelanggan ke usaha utama. Ini bukan program titip perangkat, tetapi strategi pemberdayaan: agen belajar mengelola transaksi, memahami produk keuangan, dan pada akhirnya naik kelas ke kategori Jawara dan Juragan dengan fee based income tertinggi. Per September, 59 ribu agen sudah berada di dua kategori ini. Artinya, UMKM akses keuangan bukan hanya soal bisa mengajukan pinjaman, tetapi juga soal menjadi simpul ekonomi desa. Ketika warung menjadi tempat referral pembukaan rekening, pengajuan pinjaman, asuransi mikro, hingga tarik tunai kiriman uang luar negeri, posisi tawar pelaku usaha lokal terhadap ekonomi sekitar meningkat drastis.
Literasi Keuangan Tumbuh dari Obrolan Sehari-hari, Bukan Seminar di Kota
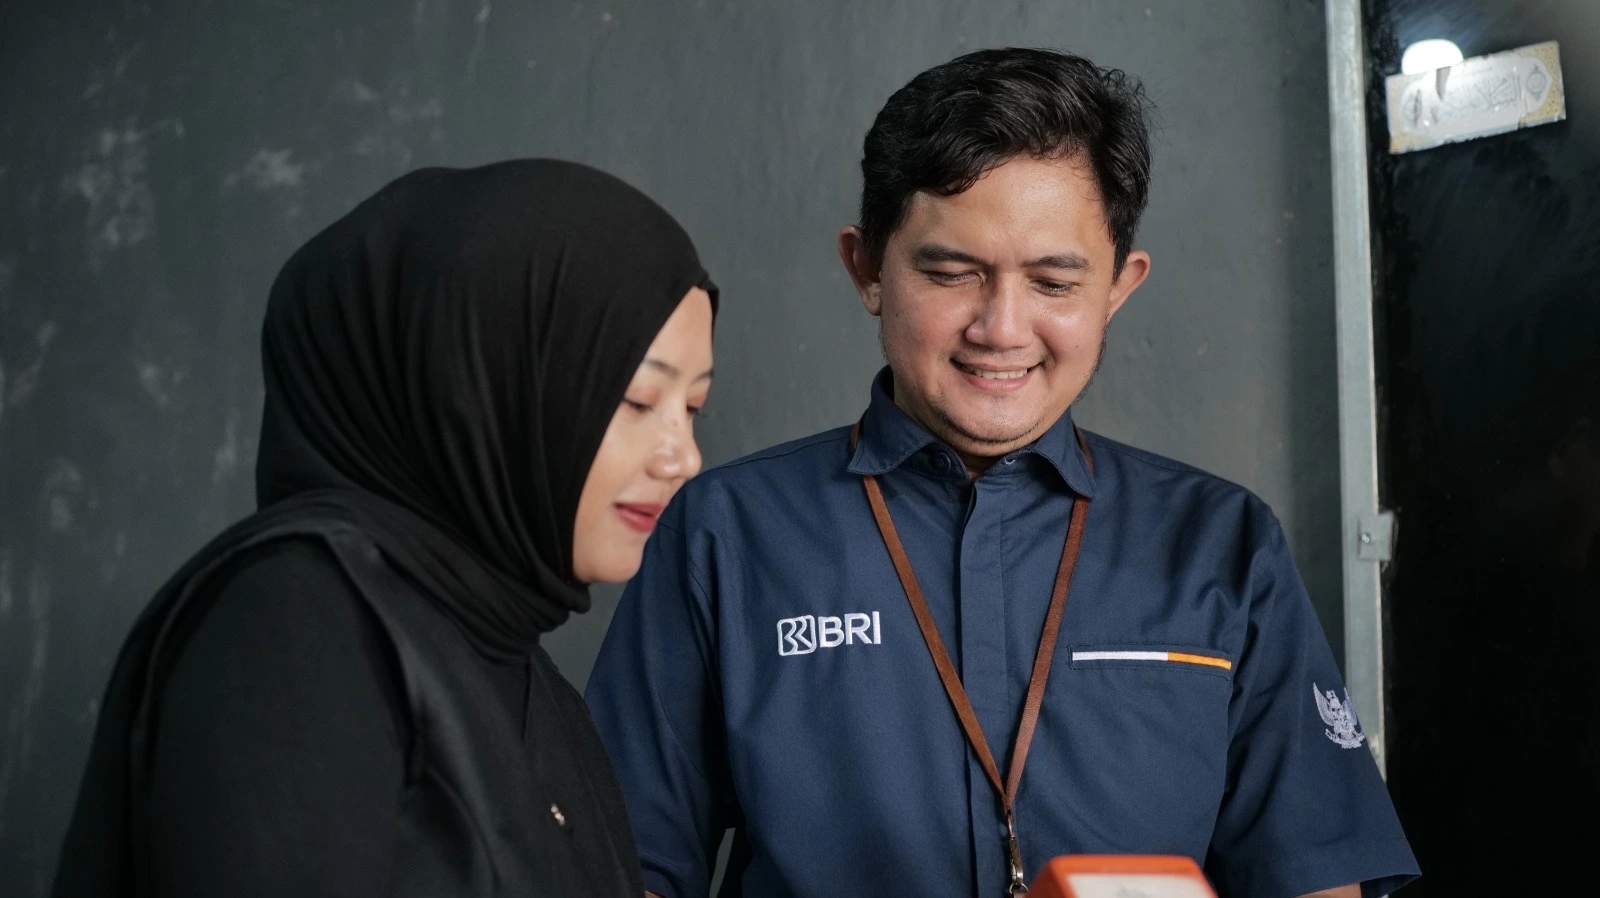
Inklusi keuangan digital tidak akan bertahan jika warga hanya tahu cara menekan tombol, tanpa memahami makna menabung, meminjam, dan mengelola risiko. Di sinilah kedekatan agen BRILink dengan masyarakat menjadi kunci. Direktur Micro BRI Akhmad Purwakajaya menegaskan bahwa kekuatan agen ada pada hubungan sehari-hari yang membuat mereka menjadi jembatan warga mengenal layanan keuangan formal dan terbiasa bertransaksi digital. Literasi keuangan tumbuh dari percakapan di depan etalase warung: menjelaskan biaya, menunjukkan bukti transaksi, membantu warga yang pertama kali membayar BPJS atau membuka tabungan. Dibandingkan pendekatan top-down lewat seminar, model ini jauh lebih organik dan relevan. Ketika agen membantu warga memenuhi kebutuhan harian sekaligus mengakses produk keuangan, inklusi tidak terasa sebagai program, tetapi sebagai bagian wajar dari hidup di desa.
Dari Inklusi ke Ketahanan Ekonomi Desa: Apa Langkah Berikutnya?
Dengan jaringan yang sudah menjangkau sekitar 80% desa, pertanyaan pentingnya bukan lagi “bagaimana memperluas?”, melainkan “bagaimana memperdalam?” Upaya meningkatkan kapasitas dan produktivitas agen agar naik kelas ke Jawara dan Juragan adalah langkah tepat, karena memperkuat ketahanan ekonomi lokal, bukan hanya volume transaksi. Ke depan, strategi inklusi keuangan digital harus berfokus pada kualitas: apakah UMKM memanfaatkan akses keuangan untuk investasi produktif, apakah rumah tangga desa mulai membangun dana darurat, dan apakah remitansi yang ditarik di agen digunakan untuk usaha, bukan habis untuk konsumsi sesaat. "Penguatan jaringan keuangan di tingkat desa tidak hanya membantu menggerakkan transaksi masyarakat, tetapi juga menjadi bagian penting dalam memperkuat bisnis berbasis ekonomi kerakyatan," kata Akhmad Purwakajaya. Jika agen dan masyarakat tumbuh bersama, desa tidak lagi sekadar pasar, tetapi pusat pertumbuhan ekonomi.