
BRILink Agen: Dari Warung ke Pusat Ekosistem Keuangan Desa
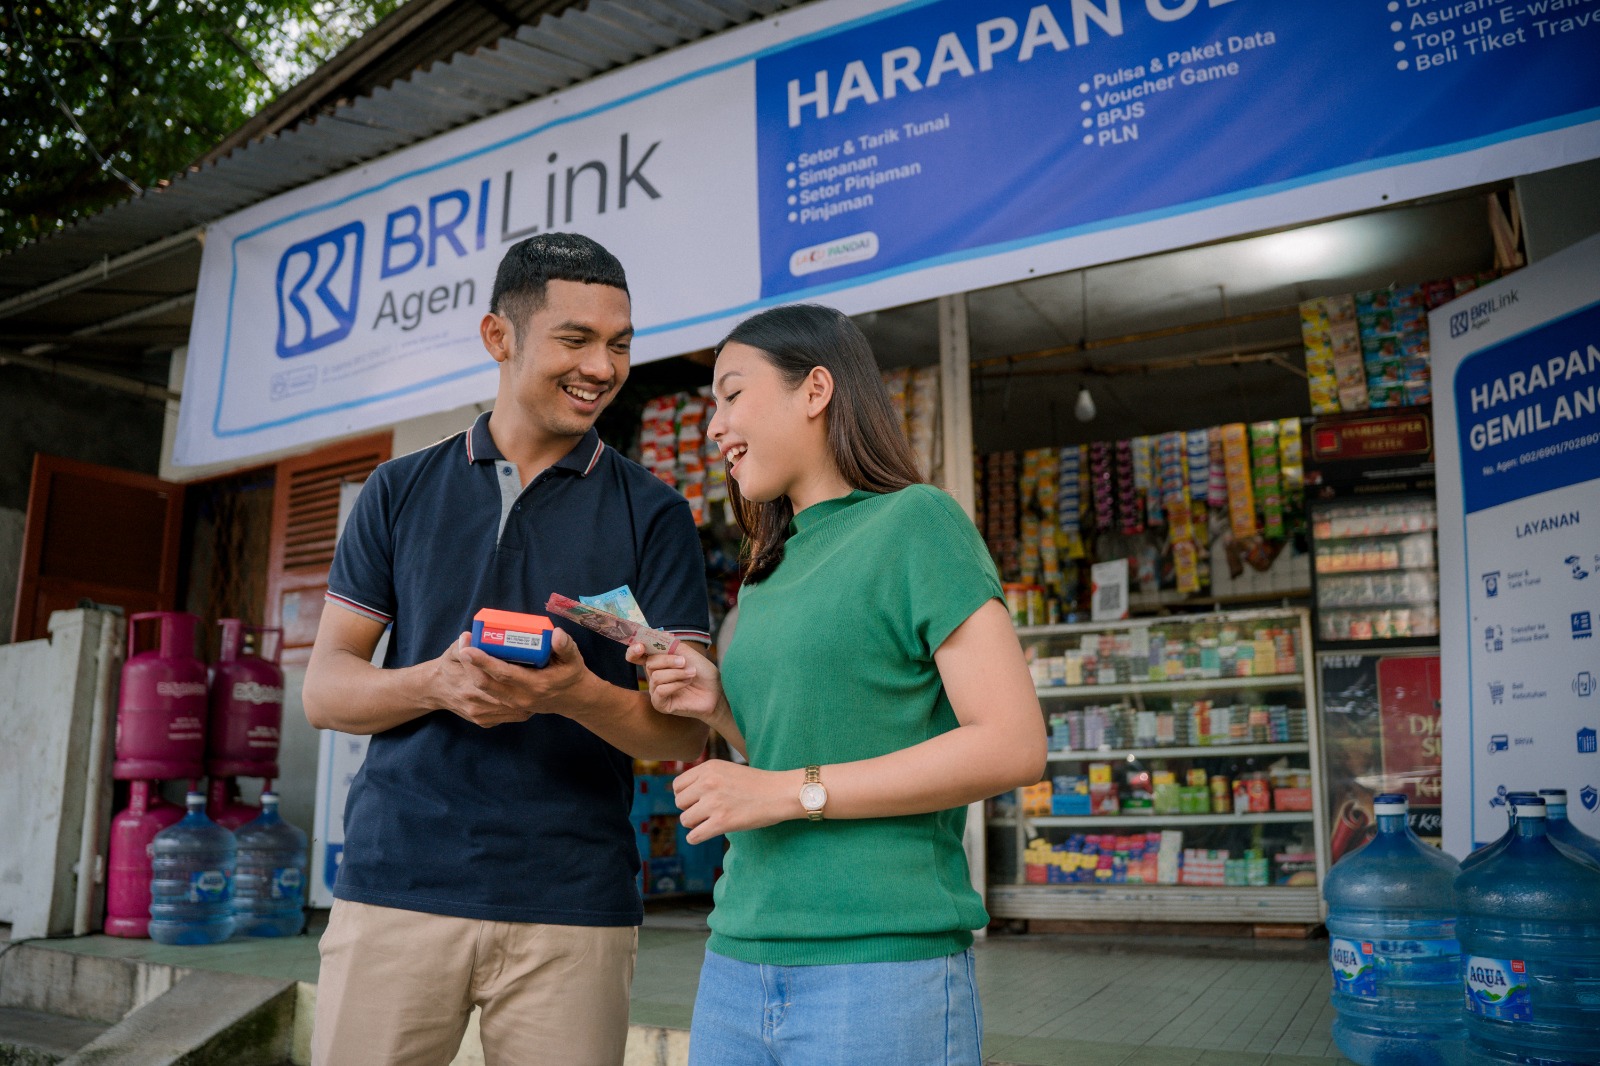
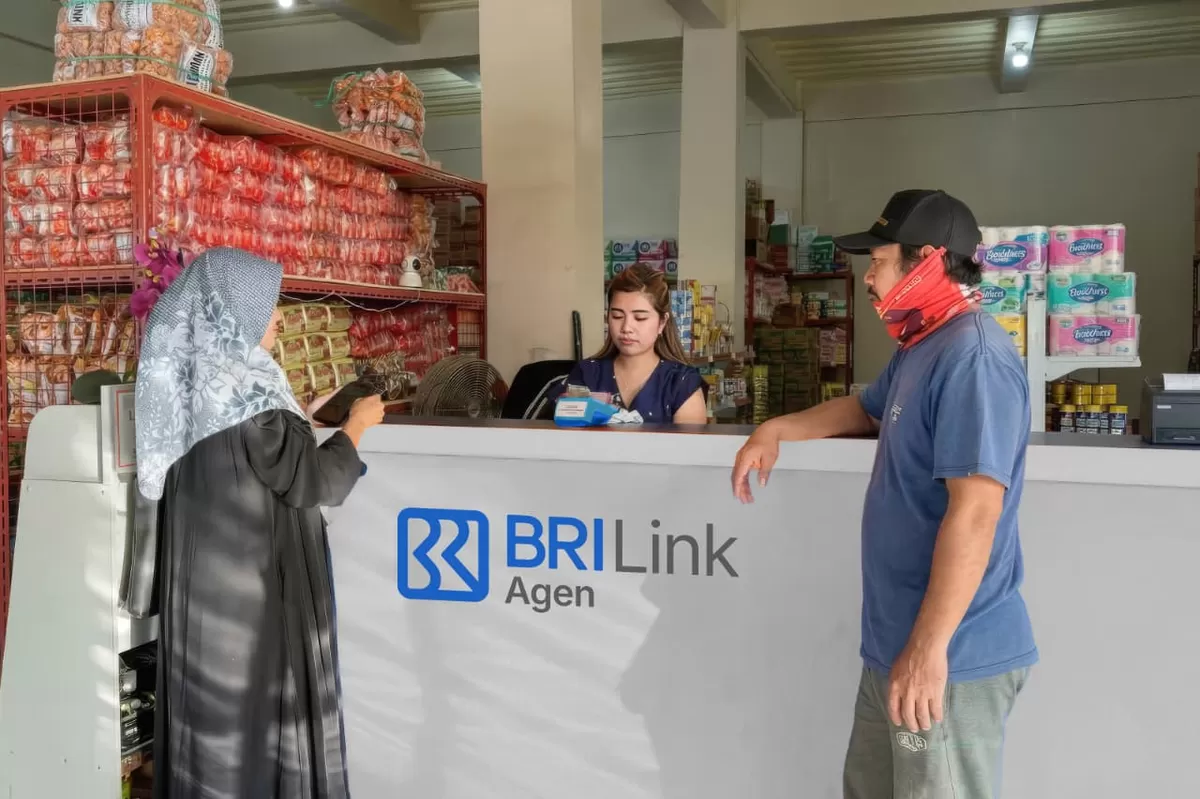
BRILink Agen pedesaan adalah model kemitraan bank dengan pelaku usaha lokal yang menjadikan warung, kios, atau usaha kecil sebagai titik layanan perbankan, sehingga warga desa dapat melakukan transaksi keuangan digital, mengakses layanan bank pelosok, dan membangun literasi keuangan lokal tanpa harus mendatangi kantor cabang fisik yang jauh dari tempat tinggal mereka. Inti persoalannya: ekspansi jaringan BRILink Agen bukan sekadar strategi distribusi layanan, melainkan intervensi struktural terhadap cara ekonomi desa bergerak. Hingga akhir September, terdapat 1,06 juta Agen BRILink di lebih dari 60 ribu desa, menjangkau sekitar 80% desa di negeri ini. Angka ini membuat akses layanan bank pelosok berubah dari kemewahan menjadi kebiasaan sehari-hari. Dalam momentum Bulan Inklusi Keuangan Oktober, jelas bahwa bank memilih bertumpu pada agen lokal, bukan menambah gedung cabang. Pilihan ini menegaskan arah kebijakan: inklusi keuangan digital dibangun dari bawah, bukan dari pusat kota.
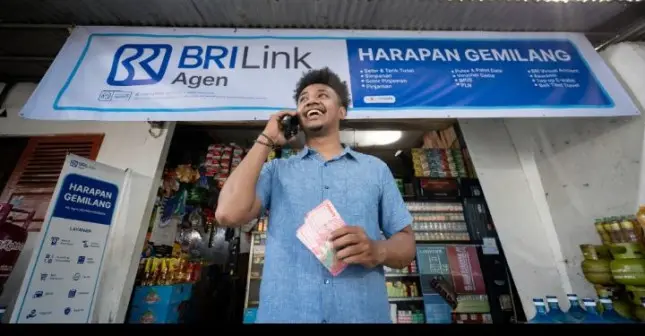
Kisah Evi di Natar: Potret Nyata Dampak 2 Ribu Transaksi per Bulan
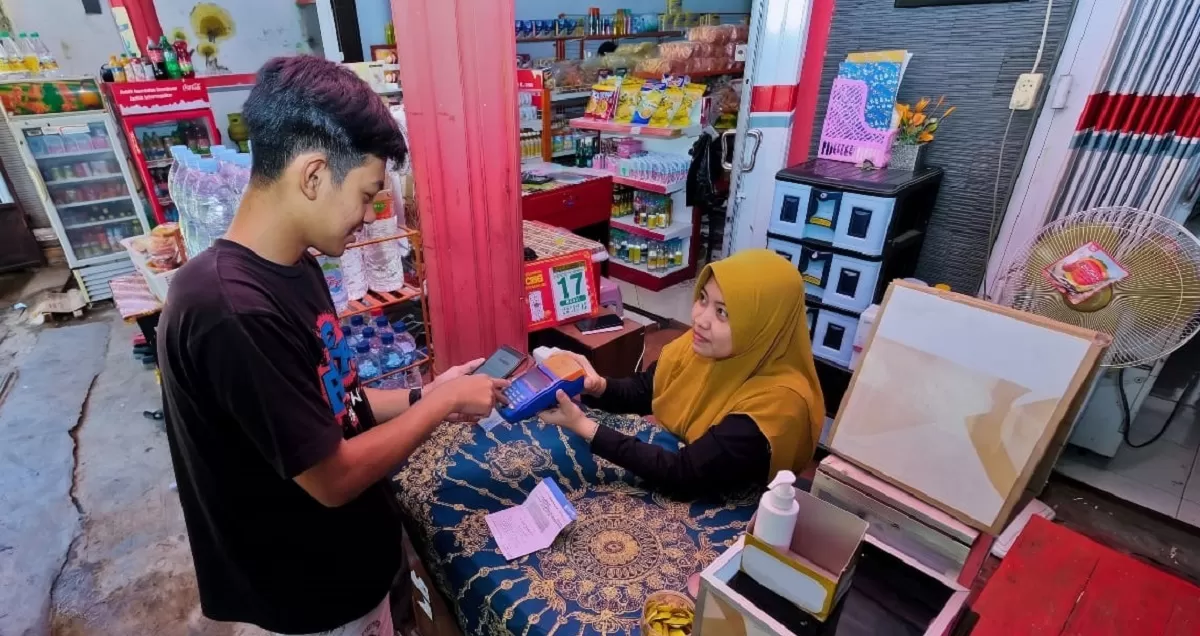
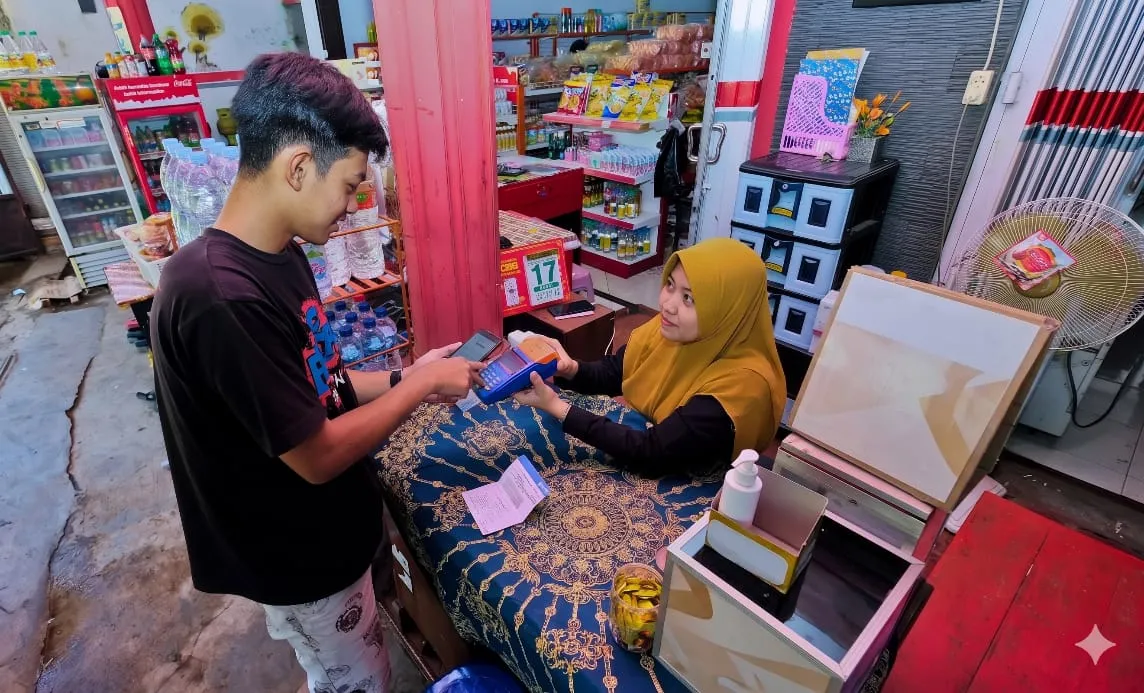
Contoh paling konkret dari transformasi ini tampak pada BRILink Agen Kirana di Kecamatan Natar, Lampung Selatan, yang dikelola Evi Susanti. Setelah berhenti dari perusahaan ekspedisi pada 2018, ia beralih menjadi agen dengan pendampingan langsung dari petugas bank. Di sini terlihat bahwa inklusi keuangan tidak lahir dari seminar, tetapi dari relasi praktis antara mantri dan pelaku usaha kecil. Agen Kirana menembus lebih dari 2 ribu transaksi per bulan, menjadikan rumah usaha Evi sebagai simpul ekonomi lokal. Warga datang bukan hanya untuk tarik tunai, tetapi untuk membayar listrik, air, BPJS, telepon, membeli pulsa, dan membayar cicilan melalui satu titik layanan. Pengetahuan yang awalnya ia pelajari untuk diri sendiri kemudian dibagikan ke warga, mengajak mereka mengenal transaksi perbankan dan mulai menabung. Di sini literasi keuangan lokal tumbuh organik: dari obrolan di meja kasir, bukan dari modul pelatihan yang kaku.
Ekonomi Digital Desa: Dari Transaksi Harian ke Peluang Usaha
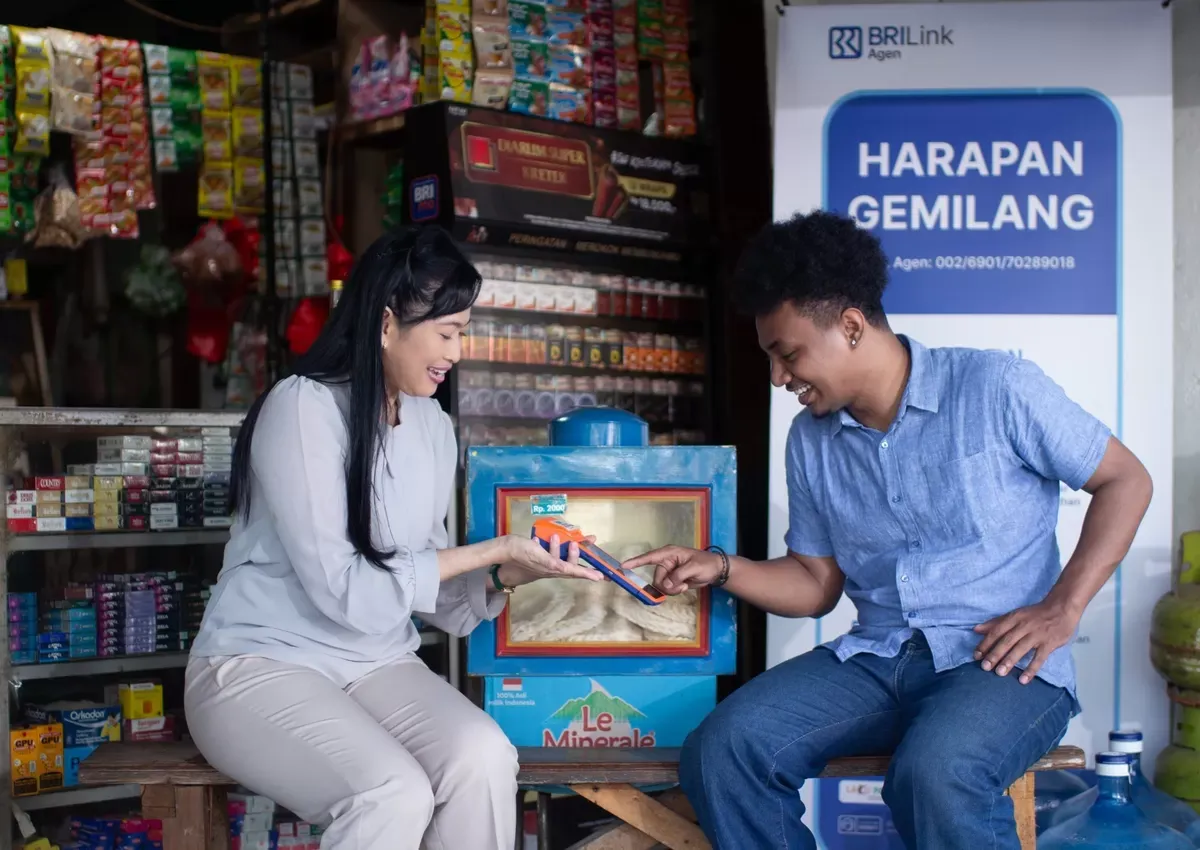
Jaringan BRILink Agen pada dasarnya menggeser pusat gravitasi ekonomi digital desa. Dengan sekitar 750 juta transaksi dan volume mencapai Rp1.270 triliun, aktivitas finansial yang dulu terkonsentrasi di kota kini mengalir melalui titik-titik usaha kecil di desa. Melalui agen terdekat, warga memenuhi kebutuhan harian: bayar tagihan, beli pulsa, cicilan, hingga tiket bus, shuttle, kereta, dan kapal. Ini bukan sekadar kemudahan; ini adalah integrasi desa ke dalam ekonomi digital desa yang lebih luas. Yang sering luput dibahas adalah dimensi pendapatan. Pemilik warung dan pelaku usaha lokal memperoleh penghasilan tambahan dari fee transaksi, sambil mengembangkan bisnis utama mereka. Bank mendorong peningkatan kapasitas agen menuju kategori Jawara dan Juragan, dengan 59 ribu agen sudah berada di level tersebut. Artinya, agen bukan hanya perpanjangan tangan bank, tetapi kelas baru pengusaha layanan keuangan yang memperkuat ketahanan ekonomi di sekitarnya.
Model Tanpa Cabang Fisik: Inklusi Keuangan yang Lebih Murah dan Dekat
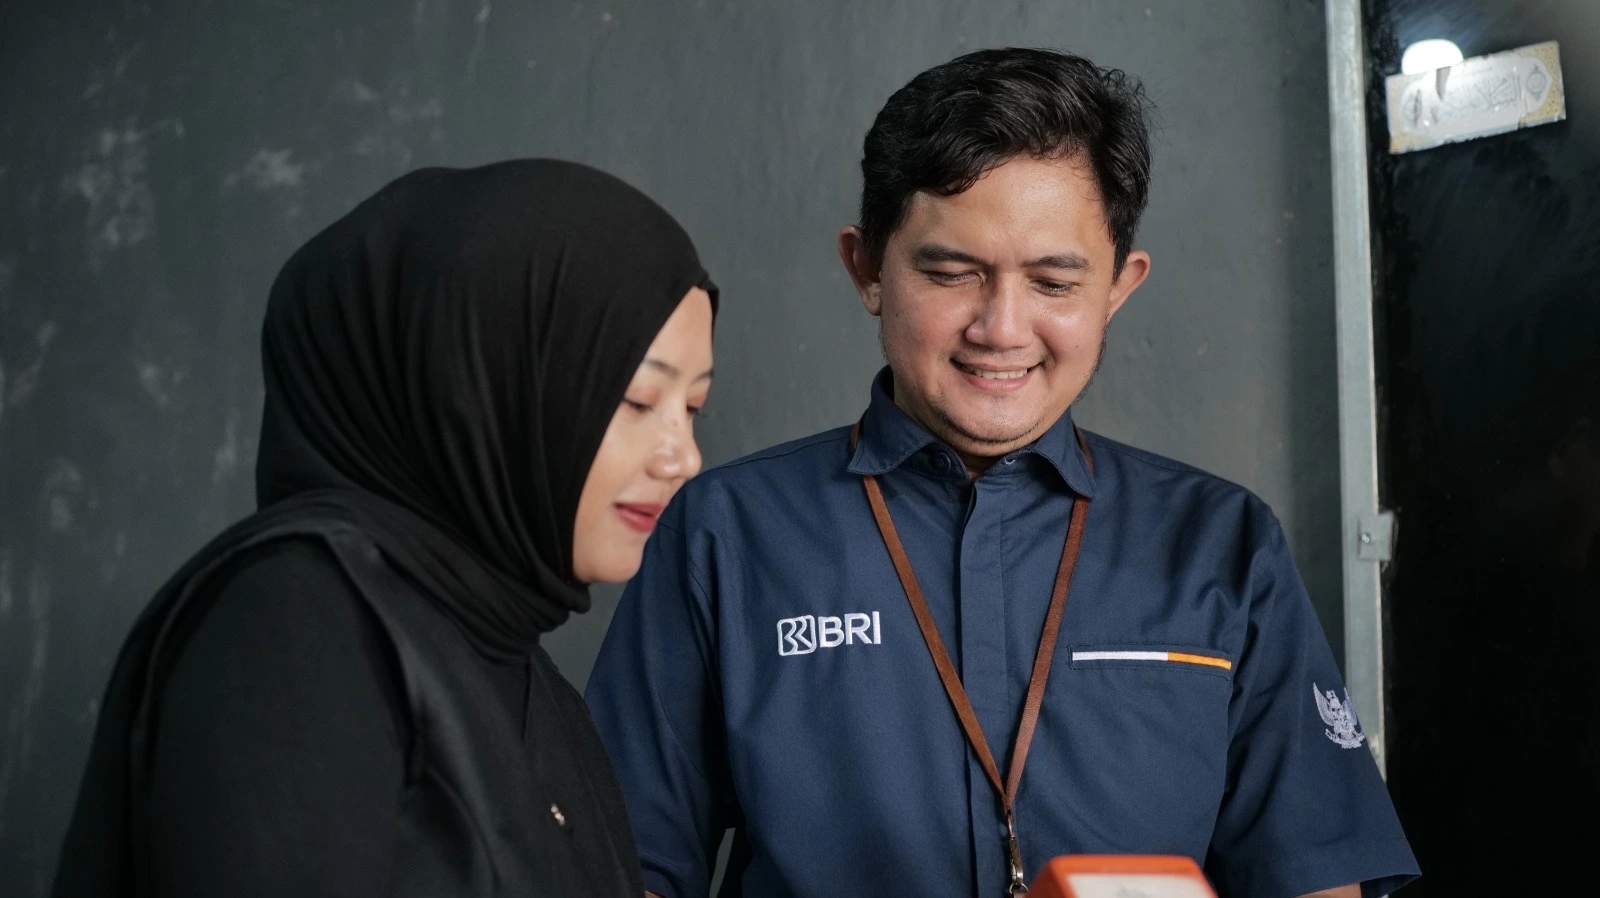
Secara ekonomi, model BRILink Agen adalah kritik diam-diam terhadap paradigma lama perbankan yang bertumpu pada cabang fisik besar. Dengan menggandeng usaha lokal, bank membangun ekosistem keuangan inklusif tanpa biaya mendirikan kantor di setiap kecamatan. Perluasan akses layanan keuangan di tingkat desa berjalan seiring dengan penguatan bisnis: jaringan agen menghasilkan fee-based income Rp1,3 triliun dan mendukung penghimpunan dana murah (CASA) sebesar Rp32 triliun. Pernyataan Direktur Micro, Akhmad Purwakajaya, menegaskan filosofi di balik strategi ini: “BRILink Agen bukan sekadar mitra transaksi perbankan. Di banyak daerah, mereka menjadi pihak yang membantu masyarakat mengakses layanan keuangan, memahami cara bertransaksi, sekaligus memenuhi kebutuhan sehari-hari.” Kedekatan sosial agen dengan warga menjadi aset utama. Di sinilah inklusi keuangan digital menemukan bentuk paling efektif: teknologi disalurkan melalui orang yang sudah dipercaya komunitas.
Ke Depan: Menjaga Agen Tetap Berpihak pada Warga Desa
Dengan jangkauan hingga 80% desa, pertanyaan pentingnya bukan lagi apakah BRILink Agen pedesaan efektif, melainkan bagaimana memastikan model ini tetap berpihak pada warga kecil. Bank menyatakan akan terus mendorong peningkatan kapasitas dan produktivitas agen agar usaha mereka berkelanjutan dan memperkuat ketahanan ekonomi lokal. Ambisi ini patut diapresiasi, tetapi perlu diiringi pengawasan terhadap kualitas layanan, transparansi biaya, dan perlindungan konsumen di tingkat desa. Ke depan, BRILink Agen berpotensi menjadi tulang punggung ekonomi digital desa: menghubungkan tabungan, pinjaman, asuransi mikro, dan kiriman uang luar negeri dalam satu ekosistem yang dekat dengan warga. Namun keberhasilan sejati akan diukur bukan dari angka transaksi, melainkan dari seberapa banyak rumah tangga desa yang keluar dari kerentanan finansial. Jika agen terus tumbuh bersama masyarakat yang mereka layani, seperti yang diharapkan manajemen bank, maka ekspansi jaringan ini layak disebut sebagai salah satu perubahan struktural paling penting dalam ekonomi lokal beberapa tahun terakhir.