
BRILink di Pedesaan: Definisi Singkat dan Dampak Langsung
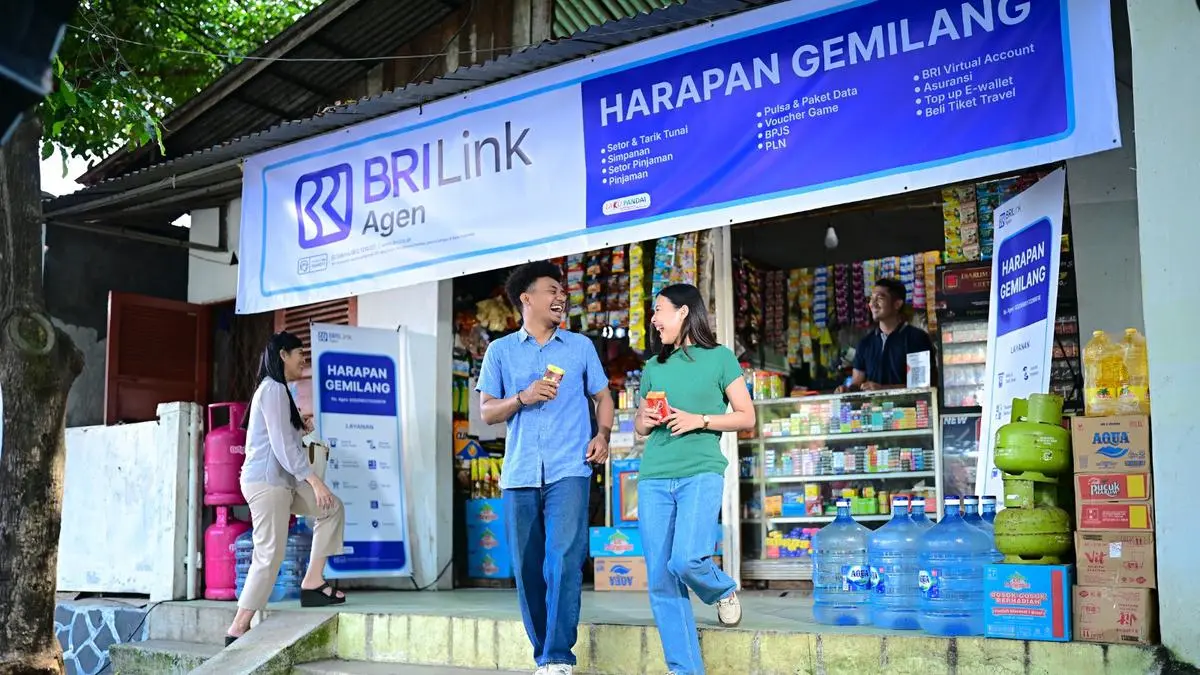
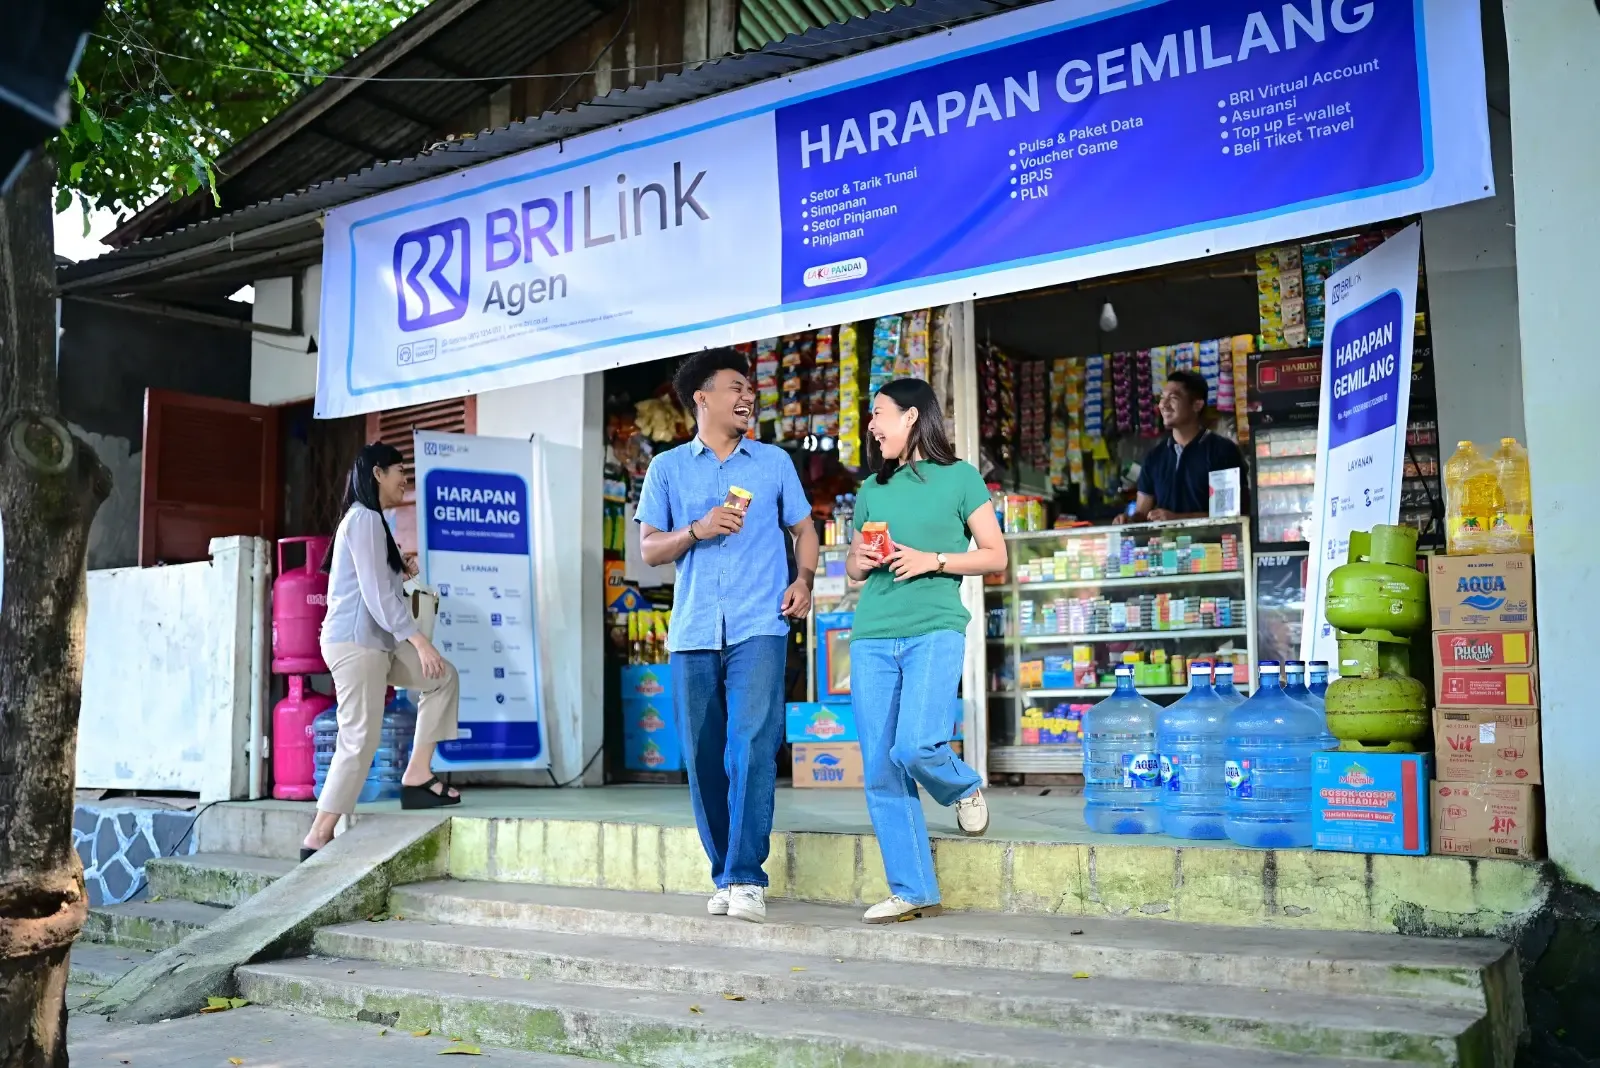
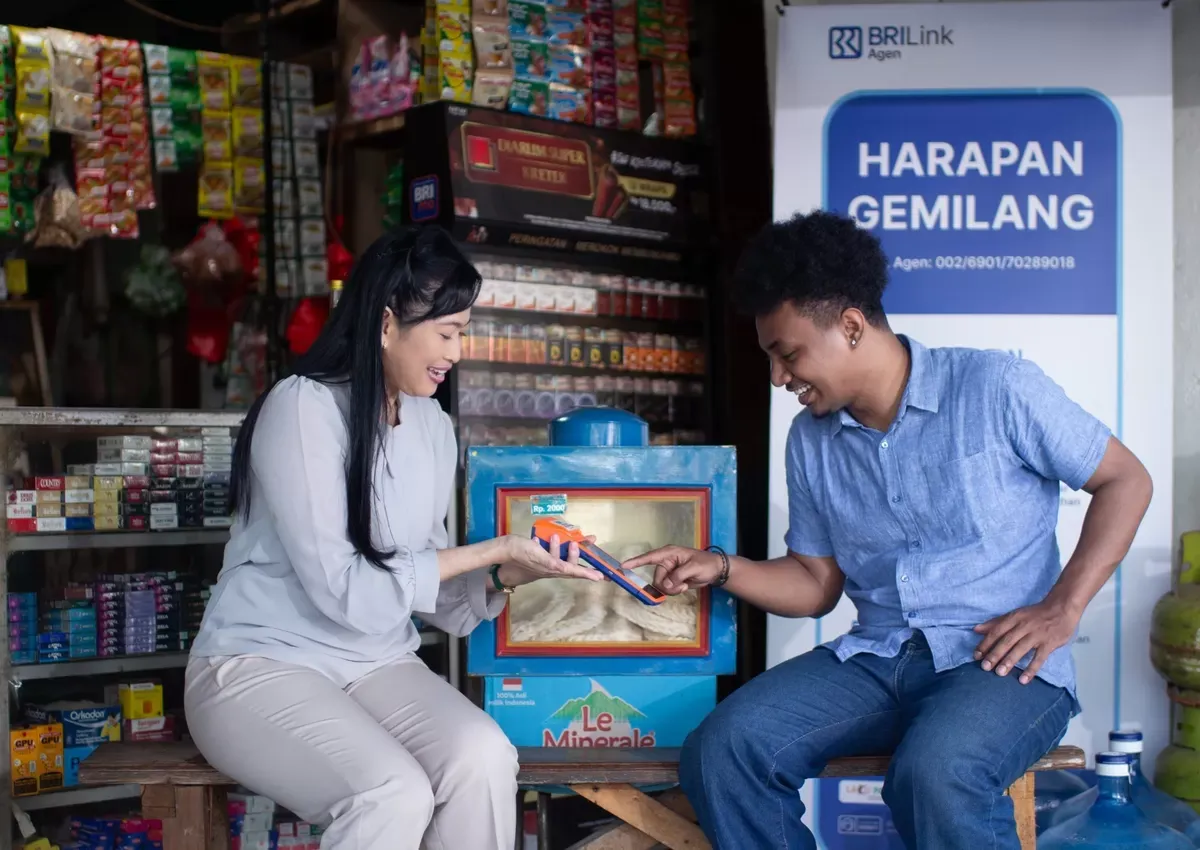
Agen BRILink pedesaan adalah jaringan individu bermitra dengan BRI yang menyediakan layanan transaksi perbankan di warung, konter, hingga layanan door-to-door di kampung dan wilayah perairan, sehingga warga yang jauh dari kantor cabang bisa menabung, menarik dan setor tunai, membayar belanja daring, serta mulai mengenal produk simpanan dan pembiayaan tanpa harus menempuh perjalanan mahal dan panjang ke bank. Inklusi keuangan pelosok yang lahir dari model ini bukan sekadar menambahkan titik transaksi, tetapi menggeser pusat layanan keuangan dari gedung bank ke tengah aktivitas ekonomi warga: rumah petani, kios penjual pulsa, dan usaha kecil di jalan desa. Pendekatan ini layak disebut revolusioner, karena memindahkan logika layanan perbankan dari “datang ke bank” menjadi “bank datang ke warga”, dengan konsekuensi sosial dan ekonomi yang konkret.
Ria Irawan di Pelangiran: Jemput Bola untuk Ekonomi Petani Lokal
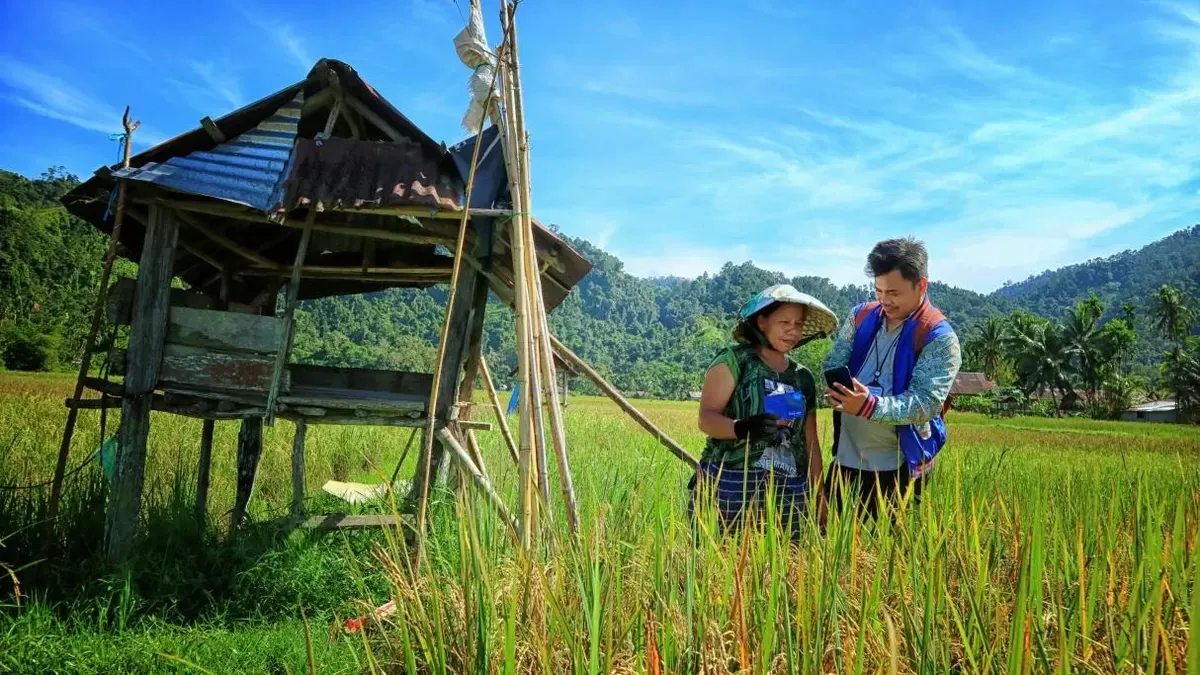
Kisah Ria Irawan di Pelangiran menunjukkan betapa inklusi keuangan pelosok bisa digerakkan oleh satu orang dengan modal terbatas namun strategi tepat. Bermodal Rp19 juta dari tabungan pribadi, ia mulai menjadi agen BRILink pada 2019 dan membawa layanan perbankan langsung ke kampung-kampung. Di wilayah perairan yang mengandalkan speedboat, warga sebelumnya harus mengeluarkan sekitar Rp100 ribu hanya untuk pulang-pergi ke bank; sekarang, jarak tidak lagi menjadi penghalang karena layanan datang menghampiri mereka. Ria mengumumkan jadwal layanan door-to-door lewat Facebook dan WhatsApp, lalu tiga kali sehari berkeliling dengan sepeda motor dan mesin EDC MPOS BRILink untuk mendatangi rumah dan tempat usaha dalam radius sekitar tiga kilometer. Ia kini melayani rata-rata 70–80 transaksi per hari, mulai dari transfer, pembayaran belanja daring melalui BRIVA, hingga penarikan tunai dalam jumlah besar. Layanan ini menopang ekonomi petani lokal dan pelaku usaha kelapa yang menjadi denyut ekonomi Pelangiran, karena uang hasil panen dan jual beli dapat ditransaksikan secara aman, cepat, dan tercatat.
Dari Rentenir ke Akses Kredit UMKM: Perubahan Perilaku Keuangan
Dampak paling penting dari model agen BRILink pedesaan bukan hanya kemudahan transfer atau tarik tunai, tetapi pergeseran perilaku keuangan masyarakat dari jalur informal ke lembaga resmi. Di Pelangiran, warga yang sebelumnya mengandalkan praktik rentenir mulai beralih memanfaatkan layanan keuangan formal melalui agen BRILink yang dikelola Ria. Dari aktivitas transaksi harian itu, mereka pelan-pelan mengenal berbagai produk simpanan maupun pembiayaan BRI, membuka pintu akses kredit UMKM bagi petani dan pelaku usaha kelapa yang dulu terkunci oleh bunga mencekik dan syarat tak jelas. “Warga yang sebelumnya mengandalkan praktik rentenir mulai beralih memanfaatkan layanan keuangan formal melalui BRILink Agen.” Kutipan ini mencerminkan perubahan fundamental: uang di desa tidak lagi sepenuhnya dikendalikan oleh penagih utang informal, melainkan mulai masuk ke ekosistem perbankan dengan aturan, perlindungan, dan peluang pengembangan usaha yang lebih sehat.
Agus Purwanto di Semarang: Transaksi, Literasi dan Perlindungan Warga
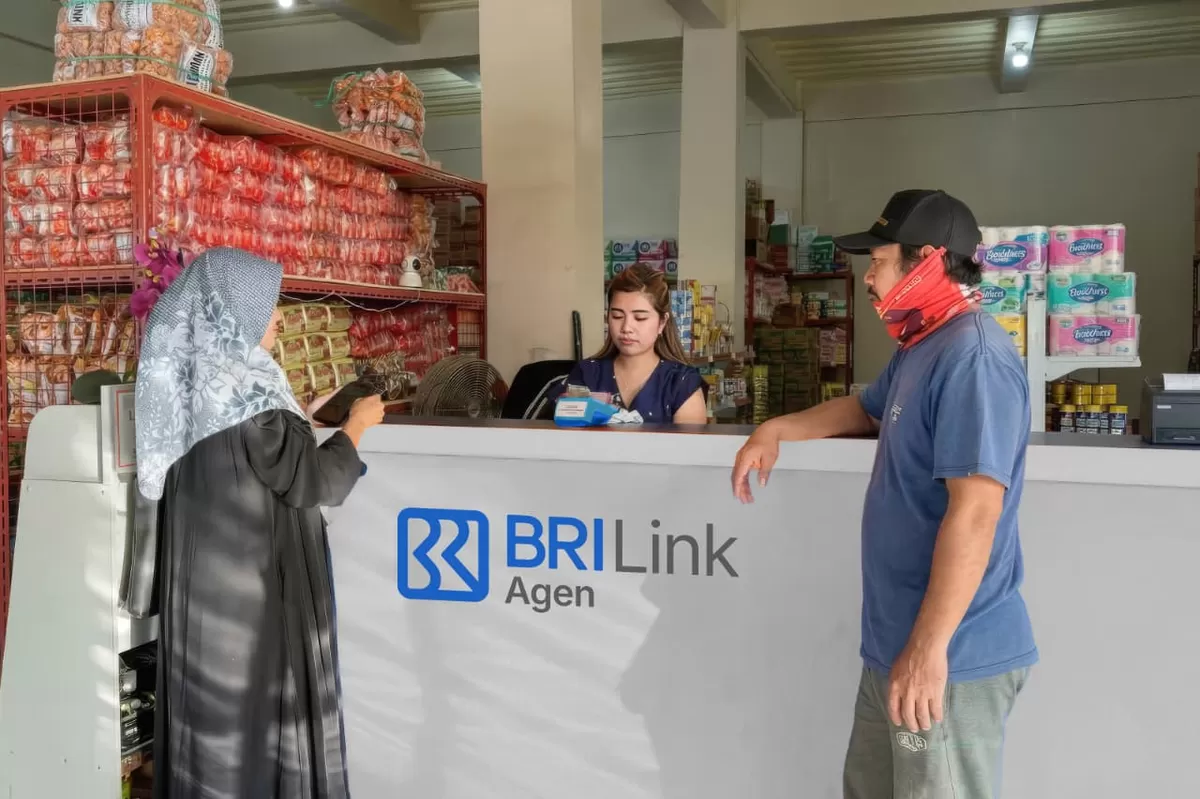
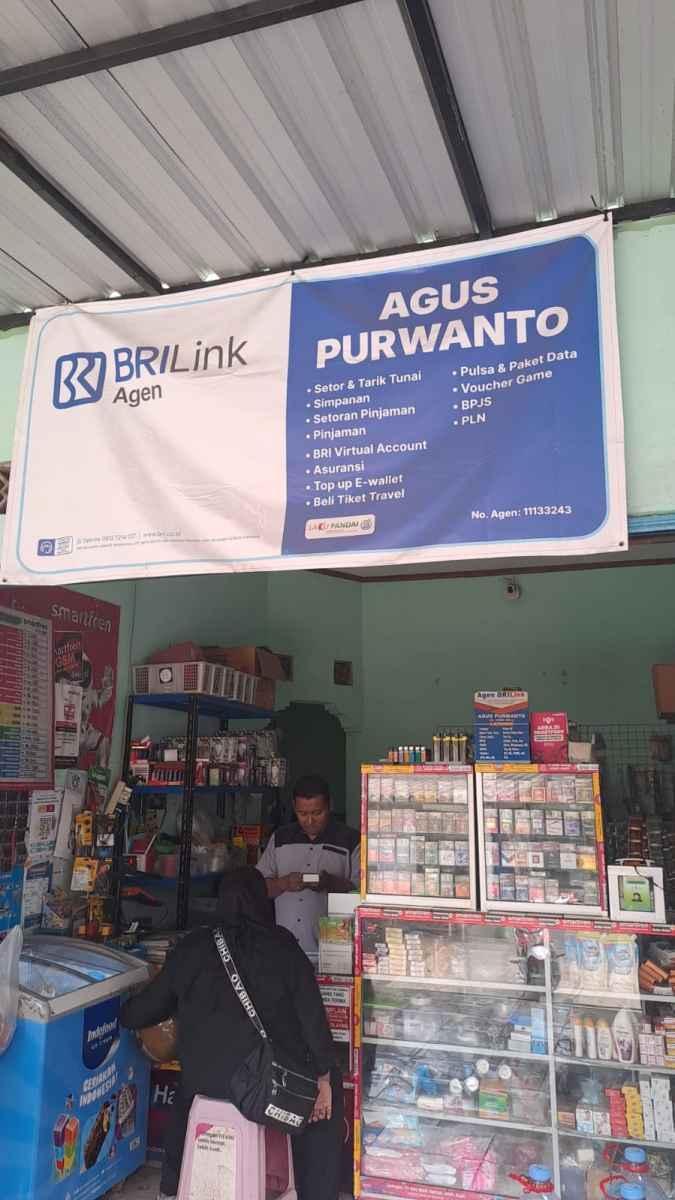
Di Semarang, peran agen BRILink menunjukkan bahwa inklusi keuangan pelosok tidak berhenti di transaksi. Konter ponsel Agus Purwanto di Gintungan berkembang dari usaha pulsa dan sembako menjadi titik layanan perbankan setelah banyak pelanggan menyarankan membuka layanan BRILink. Perjalanan sebagai agen dimulai akhir 2019, dan kini ia melayani hingga 50 transaksi per hari, didominasi setor tunai dan tarik tunai. Keberadaan agen membuat warga tak perlu menempuh jarak jauh untuk mengakses layanan perbankan, dengan jam operasional panjang dari pukul 06.00 hingga 22.00. Namun yang lebih menarik adalah transformasi perannya: Agus tidak hanya melayani transaksi, tetapi aktif mengedukasi warga untuk mencegah penipuan dan berbagai modus yang mengatasnamakan petugas bank. Ia mengaku beberapa kali berhasil menggagalkan penipuan dengan langsung memperingatkan pelanggan agar tidak mudah percaya dan tidak terpancing. Ini menegaskan bahwa komitmen BRI terhadap inklusi keuangan mencakup literasi dan perlindungan konsumen, bukan sekadar memperbanyak titik layanan.
Model Agen BRILink: Skala Kecil, Dampak Besar untuk Desa
Jika ditarik benang merah, kisah Ria di Indragiri Hilir dan Agus di Semarang menunjukkan bahwa agen BRILink pedesaan adalah model inklusi keuangan yang skalanya kecil di sisi pelaku, tetapi dampaknya besar di sisi masyarakat. Dengan modal Rp19 juta dan satu mesin EDC, Ria mengubah pola mobilitas finansial sebuah kecamatan perairan: dari harus naik speedboat ke bank menjadi cukup menunggu layanan door-to-door di rumah atau kebun. Di kota kecil seperti Tengaran, konter Agus bertransformasi menjadi simpul layanan perbankan sekaligus pendidikan anti-penipuan. Upaya BRI memperluas akses layanan keuangan hingga ke pelosok membuktikan bahwa bank bisa hadir di tengah ekonomi petani lokal dan UMKM tanpa membangun gedung baru yang mahal. Kesimpulannya, jika model ini terus diperkuat, desa-desa yang selama ini bergantung pada rentenir dan kas tunai bisa beralih ke ekosistem layanan perbankan formal yang lebih aman, produktif, dan mendukung akses kredit UMKM. Inklusi keuangan pelosok seharusnya tidak lagi dianggap program tambahan, melainkan strategi utama untuk menumbuhkan ekonomi dari pinggir ke pusat.