
Arti pembelian asing bagi SBN
Surat Berharga Negara (SBN) adalah instrumen utang pemerintah yang diperdagangkan di pasar obligasi, sehingga pembelian oleh investor asing dapat menjadi petunjuk tentang permintaan terhadap aset tersebut. Pada triwulan III-2026, investor asing mencatat pembelian bersih SBN sebesar Rp28,79 triliun; kepemilikan mereka juga naik 3,28 persen dibandingkan posisi akhir 2025. Angka ini memberi alasan untuk menilai pasar obligasi Indonesia cukup tahan menghadapi gejolak, bukan kebal terhadapnya. Pembelian bersih menunjukkan dana masuk ke SBN selama periode itu, tetapi tidak membuktikan bahwa semua investor yakin atau bahwa arus akan bertahan. Karena itu, kabar ini paling tepat dibaca sebagai sinyal ketahanan jangka pendek yang berarti, namun tetap perlu diuji oleh perkembangan pasar berikutnya.
Sinyal positif di tengah tekanan global
Ada dukungan tambahan bagi pembacaan yang relatif optimistis. Hingga 23 Oktober 2026, arus modal asing kumulatif ke pasar keuangan mencatat net inflow US$13,23 miliar, dengan SBN dan SRBI ikut menopang aliran tersebut. Namun, angka kumulatif ini tidak boleh disamakan dengan pembelian SBN pada satu triwulan: cakupan instrumen dan rentang waktunya berbeda. Bahkan, pada triwulan III, investasi portofolio asing sempat mencatat arus keluar bersih US$0,08 miliar, terutama karena dana keluar dari pasar saham. Pada awal triwulan IV, arus kembali positif, ditopang SBN dan SRBI. Kontras ini menunjukkan bahwa ketahanan SBN dapat berjalan berdampingan dengan perubahan tajam pada aset lain. Jadi, kabar baiknya nyata, tetapi bukan tanda bahwa seluruh pasar keuangan bergerak searah.
Spread memberi konteks, bukan kepastian
Ukuran lain yang patut diperhatikan adalah selisih imbal hasil SUN tenor 10 tahun terhadap US Treasury tenor 10 tahun. Pada triwulan III-2026, spread berada di 183 basis poin, sedikit di bawah posisi akhir 2025 sebesar 184 basis poin. Perubahan tipis ini melengkapi sinyal dari pembelian asing, tetapi tidak layak dianggap sebagai bukti tunggal bahwa risiko telah mereda. Minat global terhadap aset portofolio negara berkembang masih relatif terbatas, sementara penguatan indeks dolar AS berpotensi menahan aliran modal masuk. Dengan demikian, investor asing SBN yang tetap membeli menunjukkan daya tarik relatif instrumen tersebut, bukan jaminan bebas dari tekanan nilai tukar maupun perubahan selera risiko. Membaca angka pembelian tanpa memperhatikan latar global akan menghasilkan kesimpulan yang terlalu percaya diri.
Ketahanan perlu terus diuji
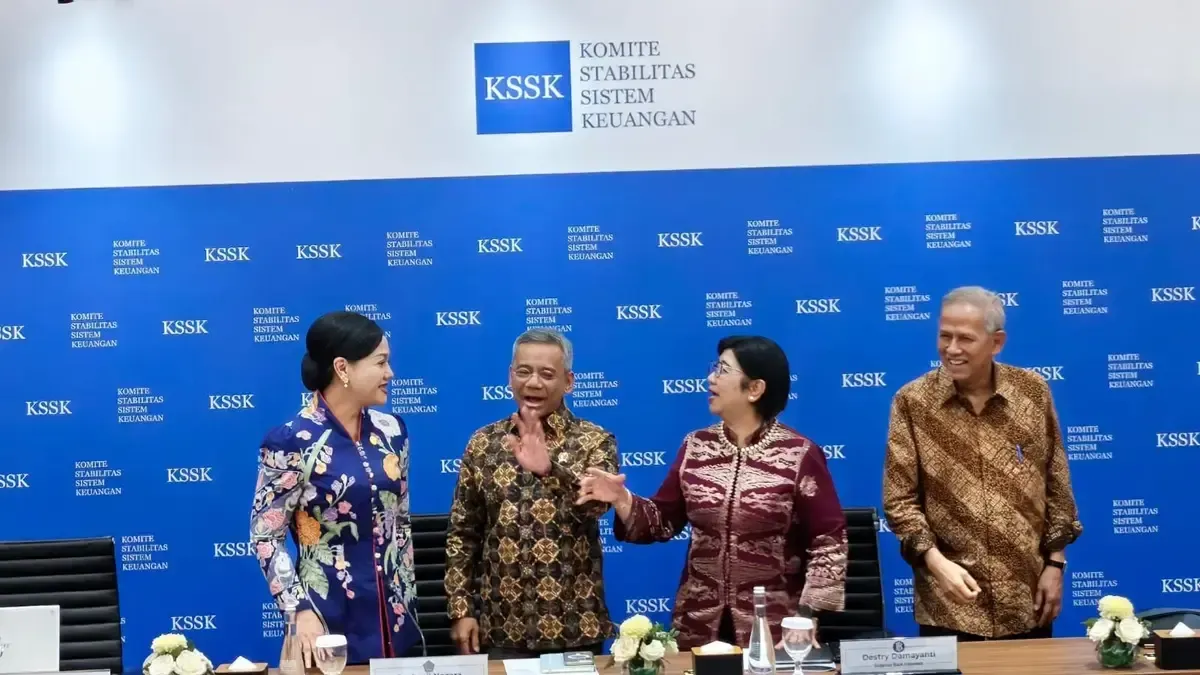
Pemerintah menyatakan akan terus memantau perkembangan pasar keuangan internasional dan menyiapkan langkah mitigasi, sementara Komite Stabilitas Sistem Keuangan mencermati kondisi global dan domestik untuk menjaga stabilitas. Bank Indonesia juga menekankan pentingnya memperkuat kondisi eksternal agar dampak ketidakpastian global dapat diredam. Bagi pasar obligasi Indonesia, tindak lanjut ini penting karena arus portofolio dapat berbalik ketika tekanan global meningkat. Pembelian bersih SBN sebesar Rp28,79 triliun dan arus masuk kumulatif hingga Oktober merupakan penopang yang meyakinkan, tetapi bukan ukuran lengkap kepercayaan investor. Kesimpulannya, SBN memperlihatkan ketahanan yang layak dicatat, sementara keberlanjutannya bergantung pada kemampuan menjaga stabilitas dan menghadapi perubahan arus modal.