
Dari penyaluran awal menuju perluasan besar
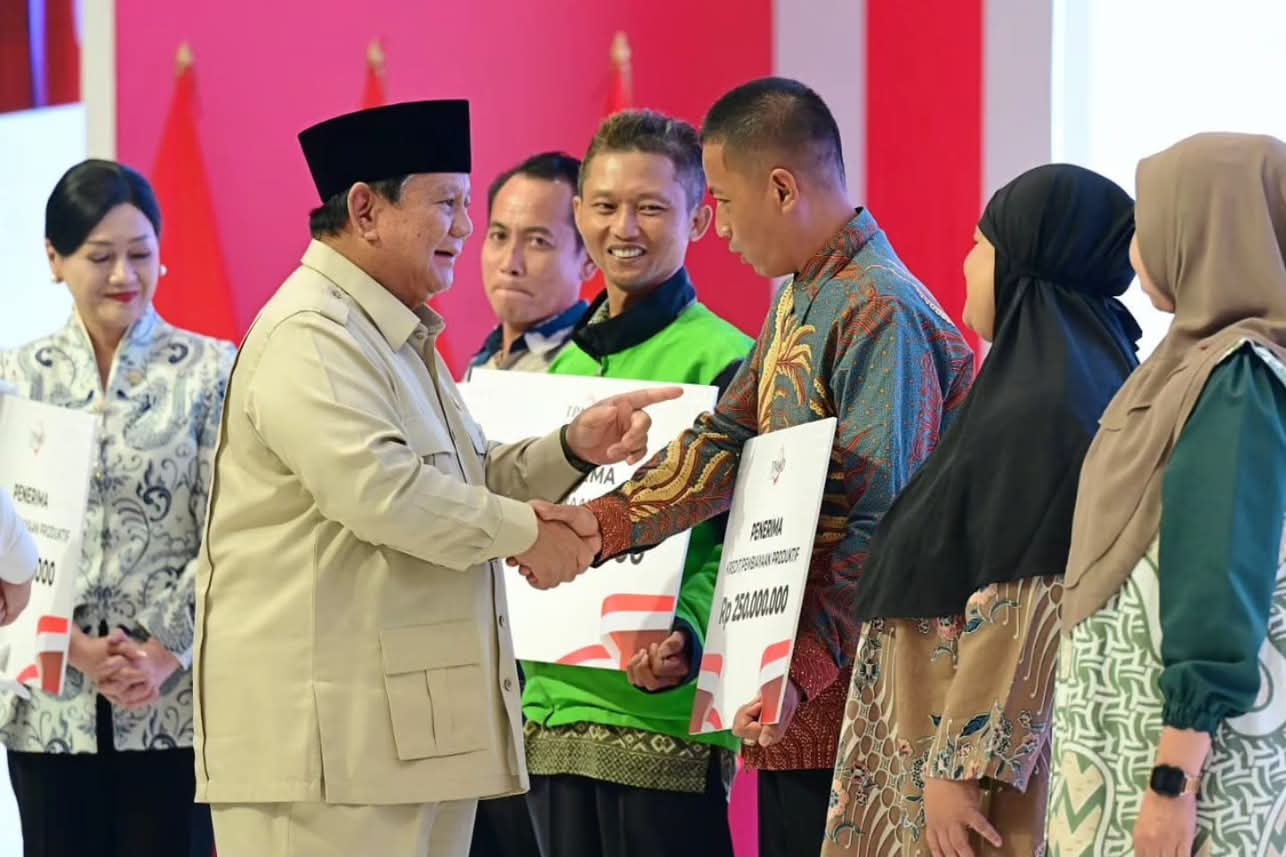
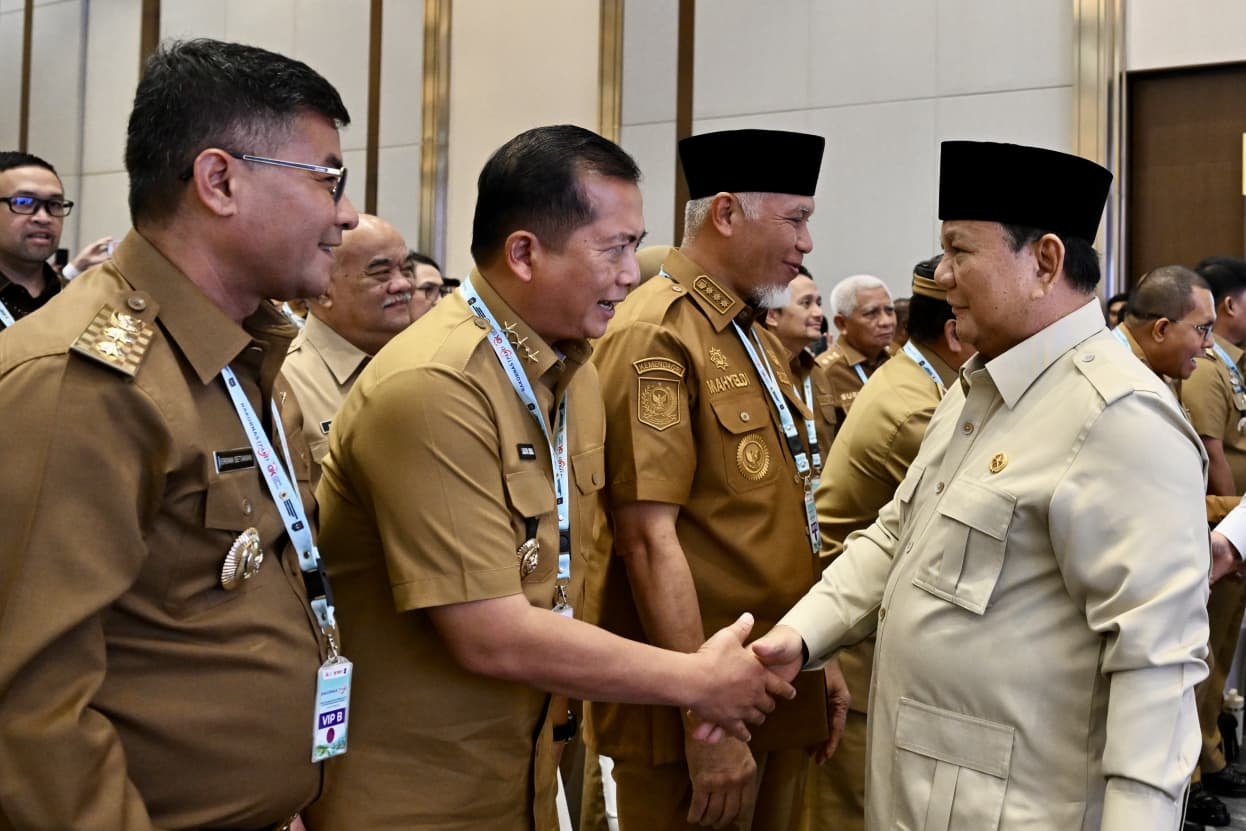
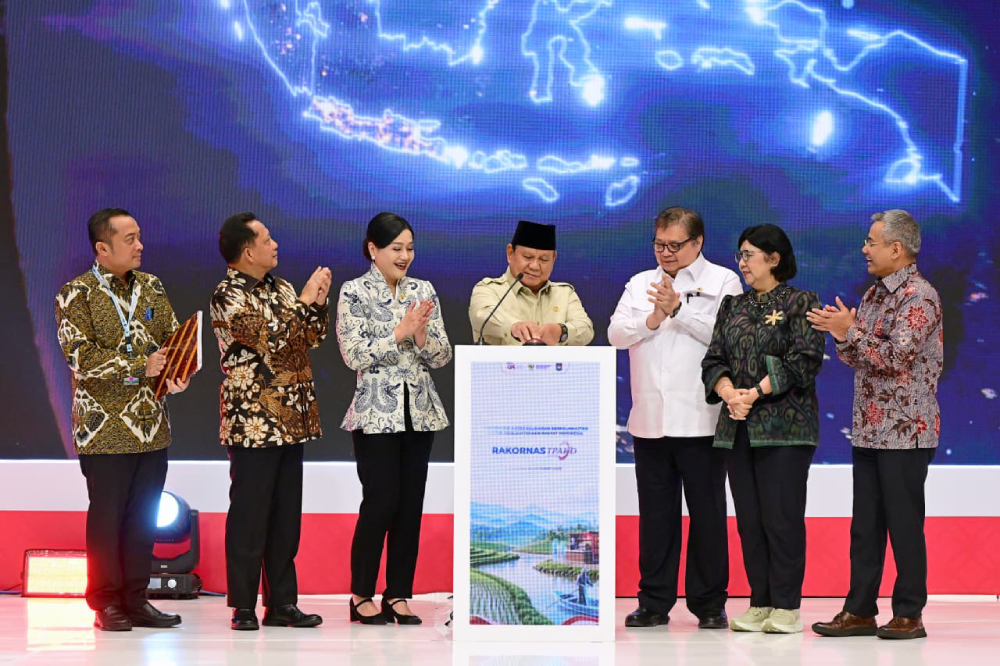
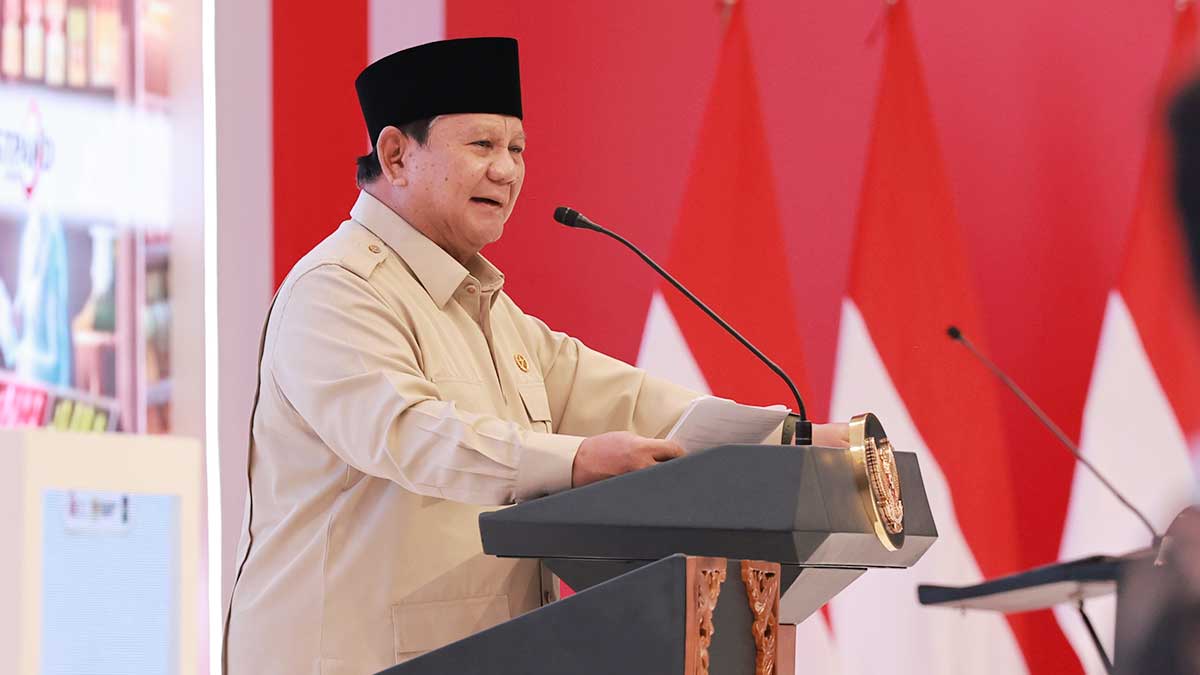
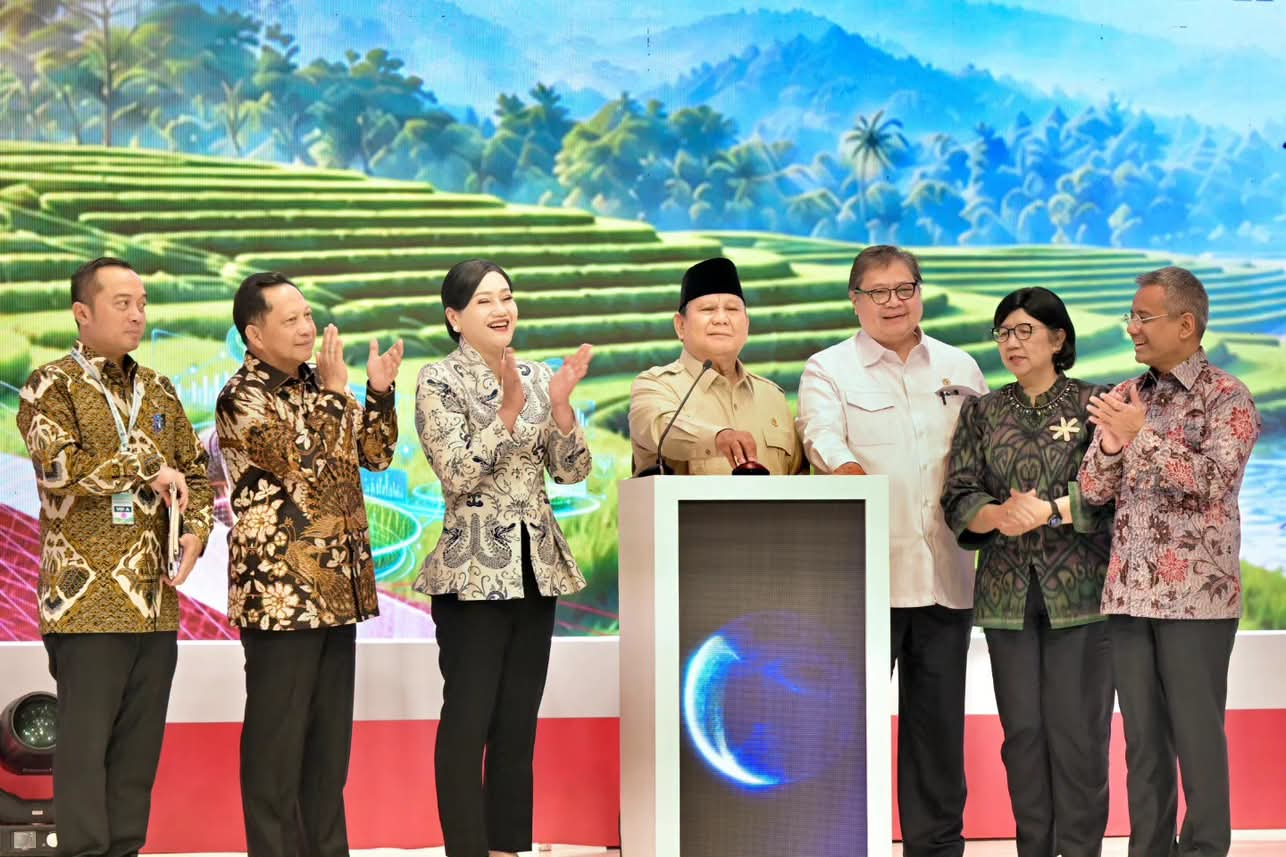
Kredit rakyat adalah pembiayaan produktif bagi masyarakat yang membutuhkan modal untuk mengembangkan usaha, termasuk pelaku UMKM, petani, nelayan, dan wirausaha lainnya. Pada periode Agustus–Oktober 2026, Presiden Prabowo Subianto menyerahkan secara simbolis akad kredit senilai Rp53,15 triliun yang telah disalurkan kepada 2.106.401 debitur. Penyerahan itu berlangsung dalam Rakornas Tim Percepatan Akses Keuangan Daerah di Jakarta pada Kamis, 22 Oktober 2026. Angka tersebut menunjukkan program telah melampaui tahap gagasan: pembiayaan sudah sampai kepada jutaan penerima. Namun, capaian yang besar ini juga menjadi titik pembanding bagi ambisi berikutnya. Kredit rakyat Prabowo ditargetkan meningkat menjadi Rp400 triliun pada tahun mendatang, dengan sasaran sekitar 28 juta keluarga. Pertanyaannya bukan hanya seberapa besar dana yang disalurkan, melainkan apakah perluasan itu akan memberi lebih banyak keluarga akses yang efektif dan berdampak.
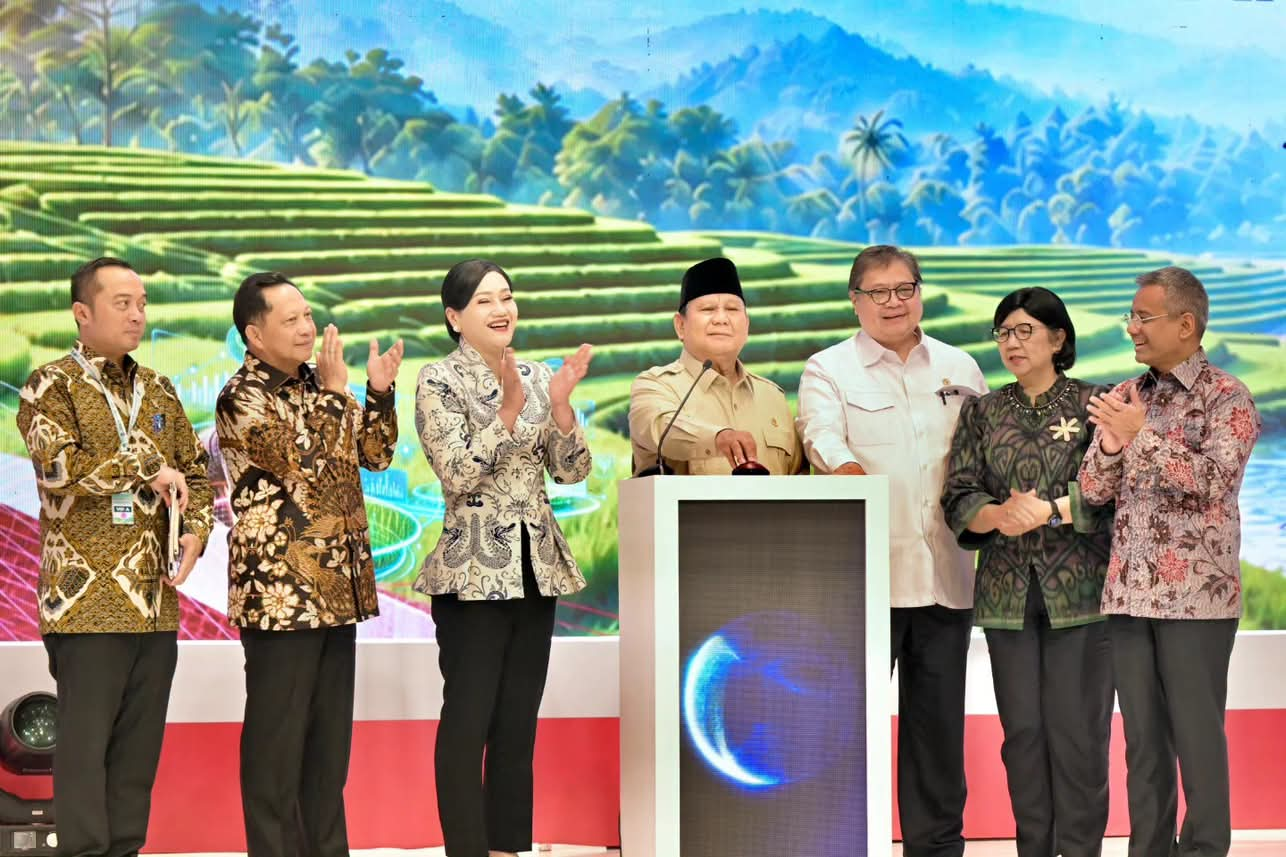
Target 28 juta keluarga mengubah skala tantangan
Perbandingannya memperlihatkan lompatan yang tajam. Penyaluran saat ini tercatat Rp53,15 triliun untuk 2.106.401 debitur, sementara target berikutnya mencapai Rp400 triliun dan sekitar 28 juta keluarga. Jadi, sasaran yang diumumkan bukan sekadar menambah dana; jangkauan penerima pun perlu diperluas jauh melampaui basis debitur saat ini. Keduanya juga bukan ukuran yang sepenuhnya sama: capaian dihitung dalam debitur, sedangkan target disebut dalam keluarga. Karena itu, angka-angka ini lebih tepat dibaca sebagai skala ambisi, bukan perbandingan langsung jumlah orang yang setara. Jika terlaksana, pembiayaan diharapkan membuka kesempatan bagi lebih banyak keluarga untuk mengembangkan usaha, meningkatkan pendapatan, dan memperkuat kemandirian ekonomi. Inilah alasan program kredit rakyat patut dinilai dari jangkauan sekaligus hasilnya, bukan dari nominal penyaluran semata.
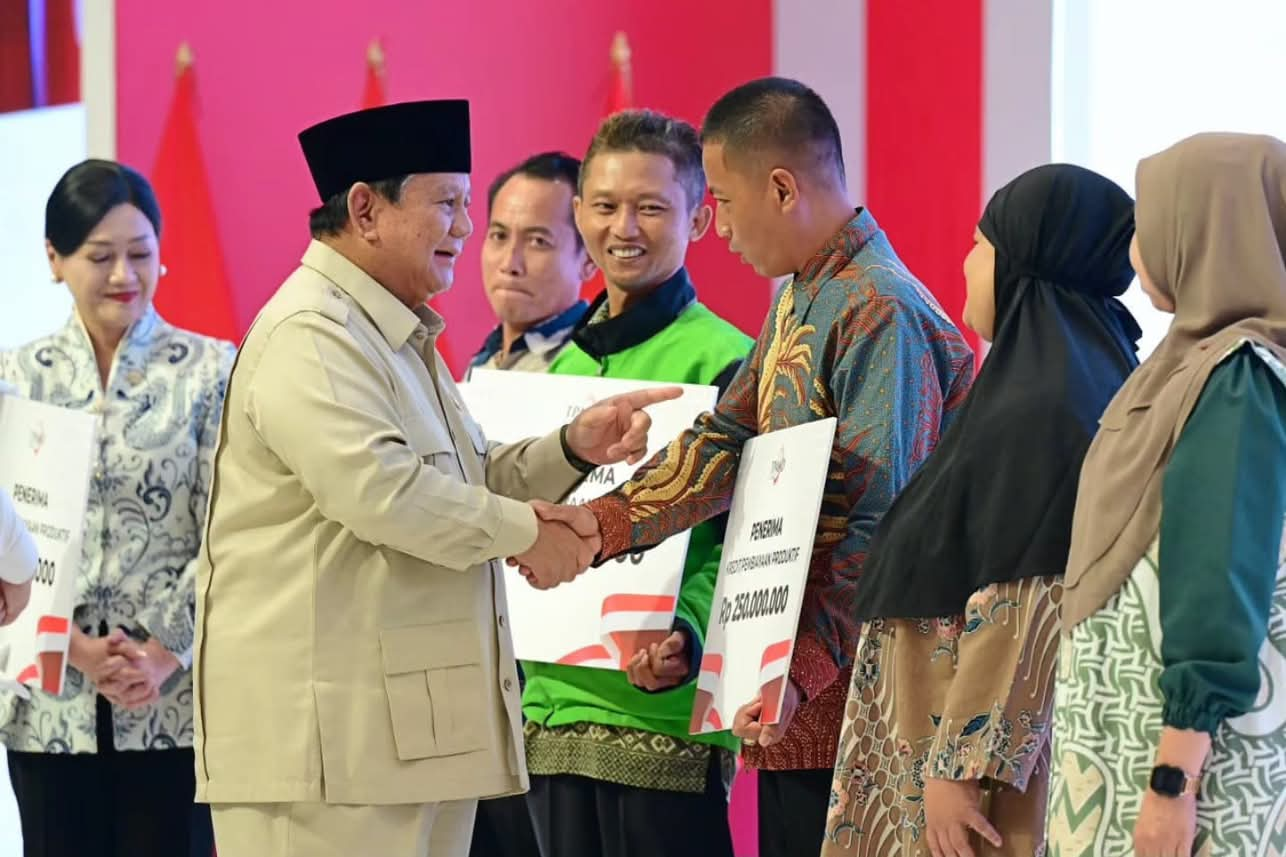
Modal harus berujung pada kegiatan produktif
Capaian sekarang mencakup beragam pekerjaan: penerima manfaat terdiri atas pelaku UMKM, petani, nelayan, dan wirausaha lain. Lima debitur yang tampil dalam penyerahan simbolis menerima pinjaman dengan besaran bervariasi, dari Rp5 juta hingga Rp400 juta. Ragam itu mengingatkan bahwa kebutuhan modal tidak seragam; pedagang kecil, petani, dan nelayan memiliki jenis usaha serta kebutuhan pembiayaan yang berbeda. Karena itu, memperluas kredit produktif perlu disertai akses yang mudah, pendampingan usaha, dan pengelolaan pinjaman yang sehat. Tanpa itu, jumlah debitur kredit yang bertambah belum otomatis berarti usaha tumbuh atau kesejahteraan membaik. Pemerintah sendiri menekankan bahwa ukuran keberhasilan akses keuangan adalah manfaat nyata yang dirasakan masyarakat. Ukuran tersebut lebih menuntut daripada sekadar memenuhi target pencairan: pembiayaan harus membantu penerima menghasilkan pendapatan dan menguatkan usahanya.
Kesimpulan: keberhasilan ditentukan oleh dampak
Penyaluran Rp53,15 triliun kepada 2.106.401 debitur menjadi pijakan konkret, sedangkan target Rp400 triliun untuk sekitar 28 juta keluarga menandai perluasan yang sangat besar. Pemerintah menyebut penguatan koordinasi melalui TPAKD sebagai bagian dari upaya memperluas akses keuangan ke berbagai daerah. Namun, besarnya sasaran membuat mutu pelaksanaan sama pentingnya dengan kecepatan penyaluran. Program ini akan berarti jika keluarga yang selama ini sulit memperoleh pembiayaan bisa mengakses modal sesuai kebutuhan, lalu menggunakannya untuk kegiatan produktif. Dengan demikian, tolok ukurnya harus melampaui angka dana dan penerima: apakah usaha berkembang, pendapatan meningkat, dan ketahanan ekonomi keluarga menguat. Target ambisius layak disambut sebagai peluang, tetapi baru bisa disebut keberhasilan ketika manfaatnya dirasakan oleh keluarga yang menjadi sasaran.