
Kredit Rakyat Rp400 Triliun: Janji Perubahan dari Desa
Target kredit rakyat Rp400 triliun adalah kebijakan pembiayaan besar-besaran yang diarahkan pemerintah melalui Tim Percepatan Akses Keuangan Daerah (TPAKD) untuk memperluas akses keuangan daerah, menggerakkan ekonomi dari lapisan terbawah, dan mendorong inklusi finansial nasional dengan menjangkau puluhan juta keluarga berpenghasilan rendah di berbagai wilayah.
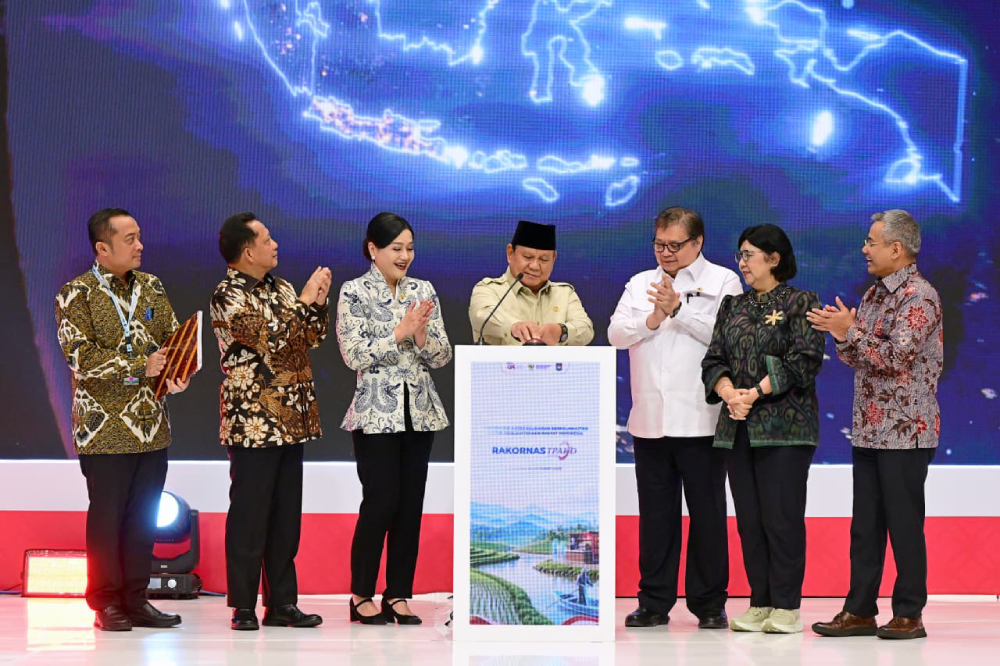
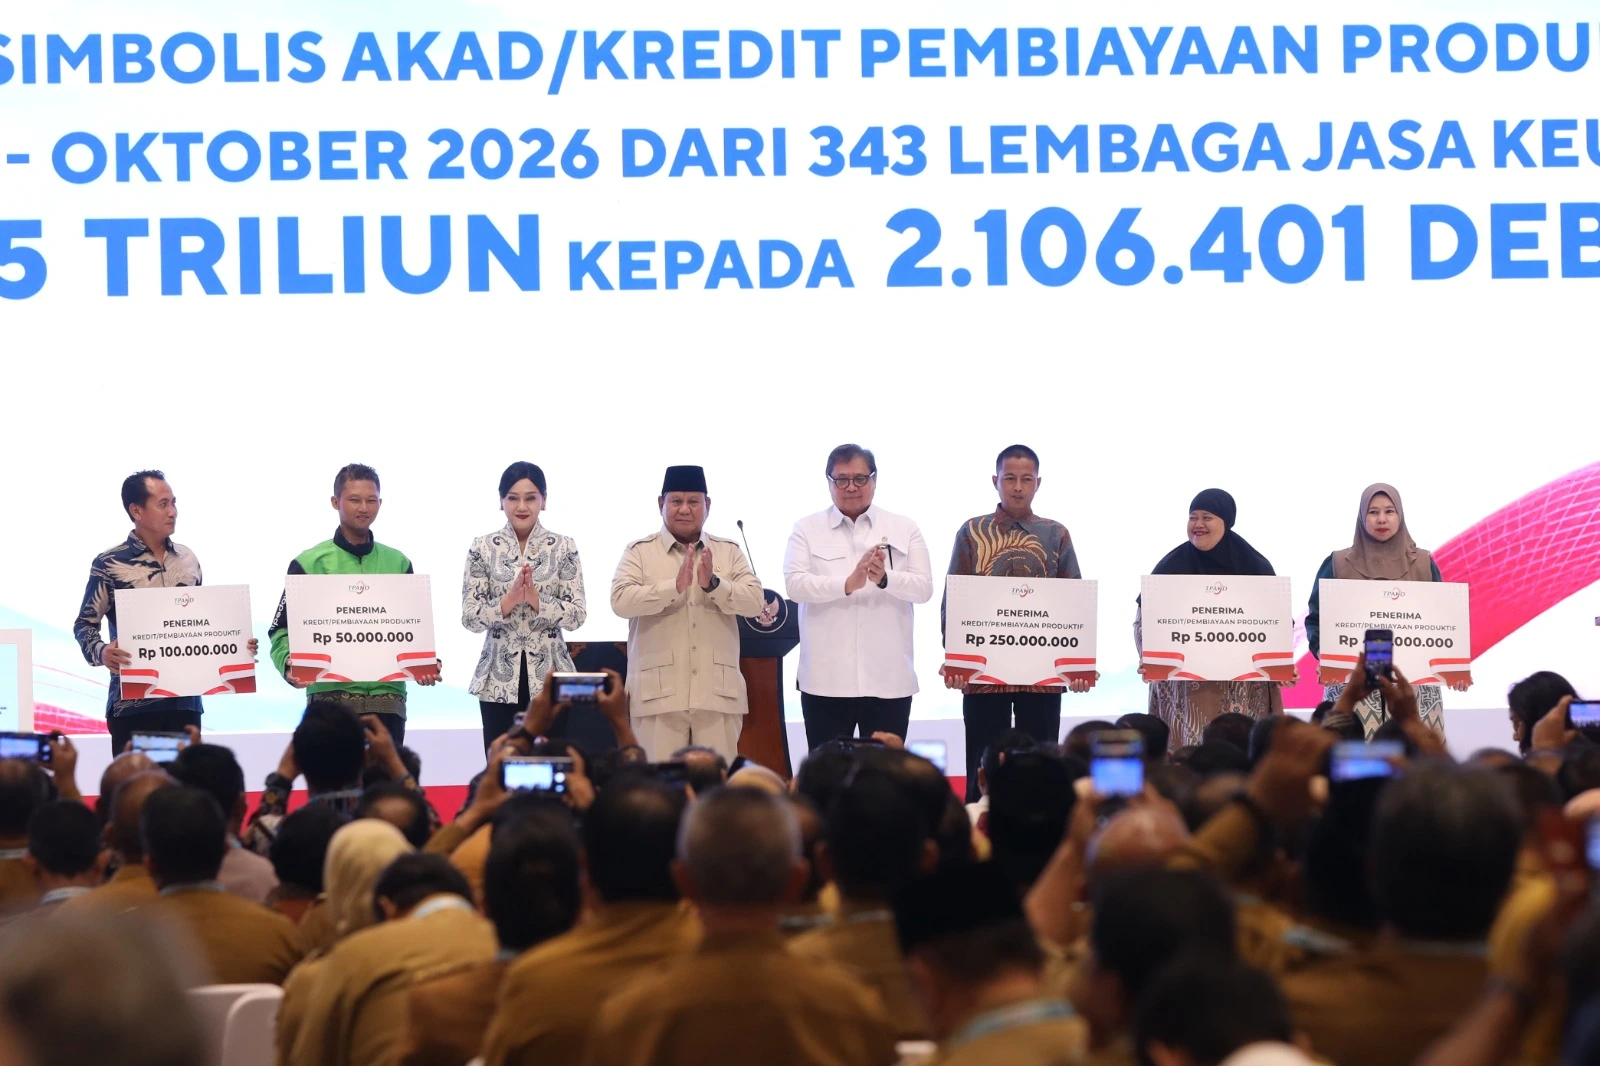
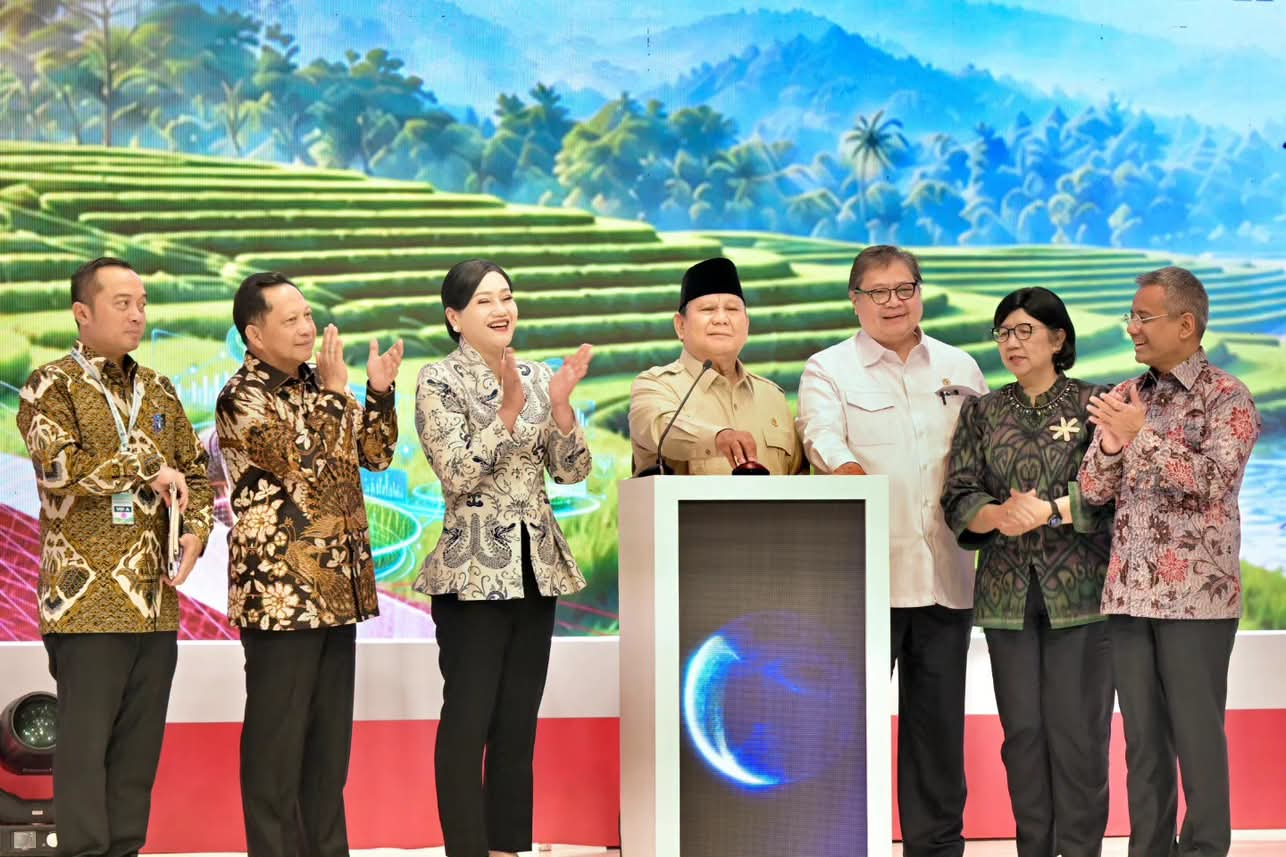
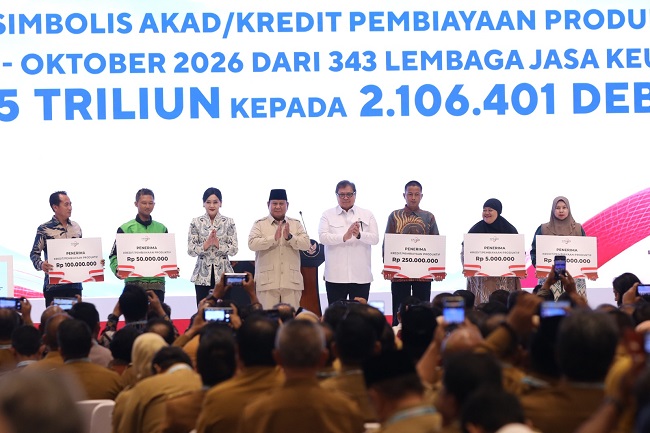
Presiden Prabowo Subianto tidak sekadar memuji kinerja TPAKD; ia sekaligus mengangkat standar permainan. Dalam Rakornas TPAKD di Jakarta pada Kamis, 22 Oktober 2026, ia menegaskan arah kebijakan ekonomi yang berfokus pada perluasan akses keuangan di daerah dan menargetkan penyaluran kredit rakyat Rp400 triliun pada tahun mendatang. Angka ini jauh melampaui penyaluran yang sudah berjalan sekitar Rp53 triliun dan baru menyentuh sekitar 2 juta warga. Program ini dirancang untuk menjangkau 28 juta keluarga, atau sekitar 100 juta jiwa, mulai dari petani, nelayan, pelaku UMKM, pedagang pasar, pengemudi online, santri, hingga ibu rumah tangga. Jika tercapai, ini bukan sekadar program kredit, melainkan redistribusi akses keuangan dalam skala yang belum pernah terjadi sebelumnya.
TPAKD: Dari Angka Kelembagaan ke Dampak Nyata
Di atas kertas, TPAKD program pemerintah tampak mengesankan. Saat ini sudah terbentuk 552 TPAKD di seluruh provinsi serta kabupaten/kota, sebuah jaringan kelembagaan yang jarang dimiliki program inklusi keuangan lain. Salah satu program unggulannya, Kredit/Pembiayaan Melawan Rentenir, telah menyalurkan sekitar Rp64,85 triliun kepada 2,28 juta debitur, sementara pembiayaan sektor prioritas mencapai Rp5,41 triliun untuk lebih dari 103 ribu debitur. Angka-angka ini menunjukkan bahwa ketika akses keuangan daerah dibuka, masyarakat merespons.
Namun pertanyaannya: apakah skala ini cukup untuk menopang lompatan ke kredit rakyat Rp400 triliun? Presiden sendiri menilai program pembiayaan perlu terus diperluas untuk mendorong peningkatan kesejahteraan keluarga, bukan berhenti pada capaian awal. Apresiasi dalam Rakornas penting secara politik, tetapi yang lebih menentukan adalah kemampuan TPAKD mengubah logika pembiayaan di lapangan: dari sekadar menyalurkan dana, menjadi memastikan kualitas kredit, pendampingan usaha, dan perlindungan konsumen. Tanpa itu, inklusi finansial nasional berisiko berubah menjadi sekadar ekspansi portofolio kredit.
Koordinasi OJK, BI, dan Daerah: Kekuatan atau Titik Lemah?
TPAKD sejak awal dirancang sebagai forum koordinasi antara Otoritas Jasa Keuangan, Bank Indonesia, dan pemerintah daerah untuk memperluas akses pembiayaan dan layanan keuangan masyarakat. Dalam Rakornas, Presiden menyebut kehadiran TPAKD sebagai capaian penting kolaborasi tiga pihak tersebut. Untuk memperkuatnya, ia meresmikan Dewan Nasional Kesejahteraan Keuangan (DNKK), atau Dewan Nasional Kesejahteraan Keuangan dalam versi lain, sebagai pilar penguat koordinasi kebijakan dengan orientasi yang lebih luas: kesejahteraan keuangan keluarga, ketahanan menghadapi guncangan ekonomi, dan rasa aman dalam mengelola keuangan.
Secara konsep, ini langkah yang tepat: inklusi finansial nasional tidak bisa diserahkan pada satu lembaga. Namun koordinasi tiga level—pusat, otoritas keuangan, dan daerah—sering kali tersandera ego sektoral dan birokrasi. Tantangannya adalah memastikan TPAKD tidak berhenti sebagai forum rapat dan Rakornas tahunan. Koordinasi harus diterjemahkan menjadi keputusan konkret: skema bunga yang masuk akal, prosedur yang sederhana, dan integrasi data yang memudahkan bank menilai risiko UMKM di daerah. Tanpa itu, DNKK dan TPAKD hanya menambah lapisan kelembagaan, bukan solusi.
Dampak ke UMKM dan Keluarga: Potensi Besar, Risiko Tidak Kecil
Kebijakan kredit rakyat Rp400 triliun jelas menyasar jantung ekonomi rakyat: petani, nelayan, pelaku UMKM, pedagang pasar, pengemudi online, santri, dan ibu rumah tangga. Program ini dirancang untuk menggerakkan perekonomian dari tingkat bawah, meningkatkan daya beli dan kesejahteraan riil keluarga, sekaligus memperluas kesempatan pembiayaan bagi pelaku usaha di berbagai daerah. Pemerintah berharap penguatan TPAKD dan pembentukan DNKK dapat memperluas akses keuangan yang inklusif dan memberikan manfaat nyata, termasuk peningkatan ketahanan ekonomi keluarga.
Namun kredit bukan bantuan sosial; ia datang bersama kewajiban mengembalikan. Tanpa literasi keuangan dan pendampingan usaha, penyaluran masif berisiko melahirkan gelombang kredit macet baru. Di sisi lain, jika bank terlalu konservatif, target 28 juta keluarga tidak akan tercapai. Di sinilah kualitas desain program diuji: apakah ada mekanisme pendampingan, asuransi pertanian dan perikanan, serta skema yang melindungi debitur dari jebakan utang? Presiden menegaskan bahwa kesejahteraan tidak boleh sekadar slogan politik, melainkan peningkatan penghasilan riil dan daya beli nyata di tiap keluarga. Ukuran keberhasilan program ini harus mengikuti standar itu, bukan sekadar volume kredit tersalurkan.
Menguji Seriusnya Komitmen: Dari Pasal 33 ke Dompet Rakyat
Untuk menopang kemampuan pembiayaan nasional, pemerintah menyatakan komitmen mengamankan kekayaan alam sesuai amanat Pasal 33 dan Pasal 34 UUD 1945, menertibkan izin usaha pertambangan yang mangkrak, dan merestrukturisasi BUMN agar lebih efisien dan berpihak pada kepentingan masyarakat luas. Di atas kertas, ini narasi yang konsisten: sumber daya dikelola, hasilnya mengalir ke rakyat melalui akses keuangan daerah dan kredit rakyat Rp400 triliun.
Namun komitmen politik akan diukur bukan dari pidato Rakornas, melainkan dari perubahan di lapangan: apakah petani lebih mudah mengakses modal dibanding tengkulak, apakah nelayan punya pembiayaan yang tidak mencekik, apakah UMKM di kota kecil bisa mengembangkan usaha tanpa terjerat rentenir. TPAKD program pemerintah sudah membuktikan bahwa model koordinasi ini bisa menyalurkan puluhan triliun dan menjangkau jutaan debitur. Tantangan berikutnya adalah mengalikan dampak itu hampir sepuluh kali lipat tanpa mengorbankan kualitas. Jika itu tercapai, kredit rakyat Rp400 triliun akan tercatat sebagai tonggak inklusi finansial nasional, bukan sekadar angka besar dalam dokumen kebijakan.