
Jejak pembayaran sebagai rekam usaha
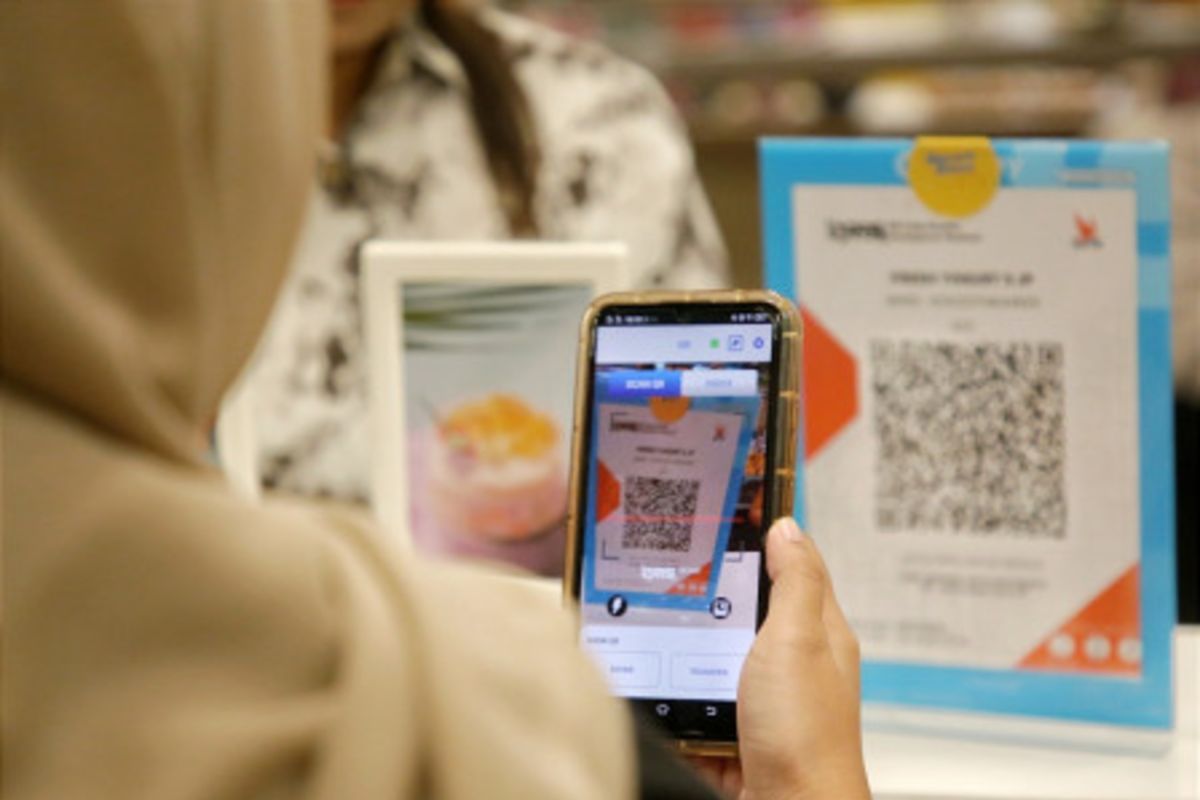
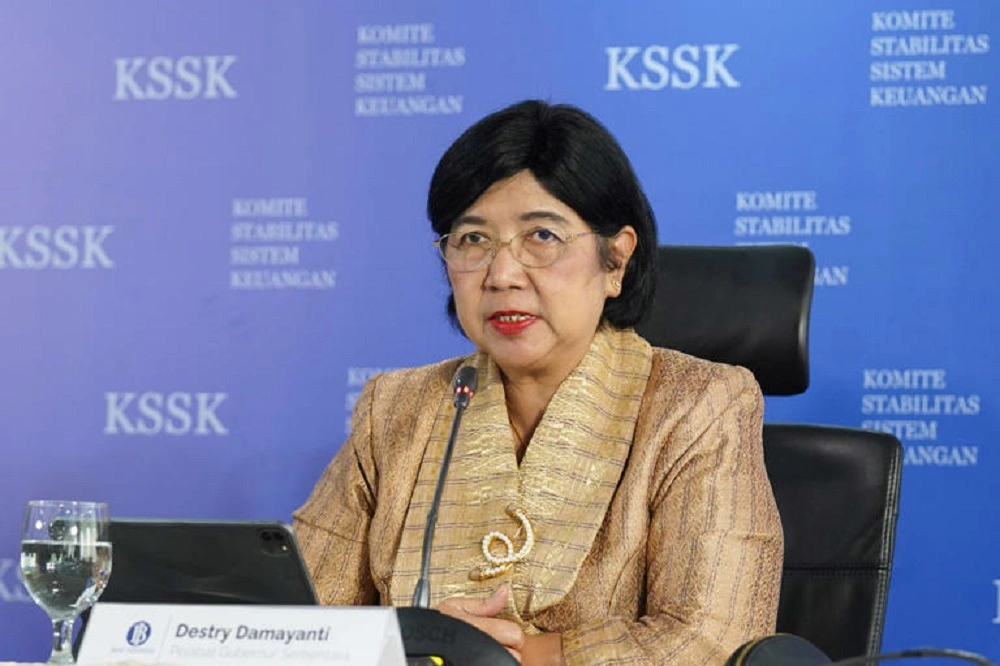
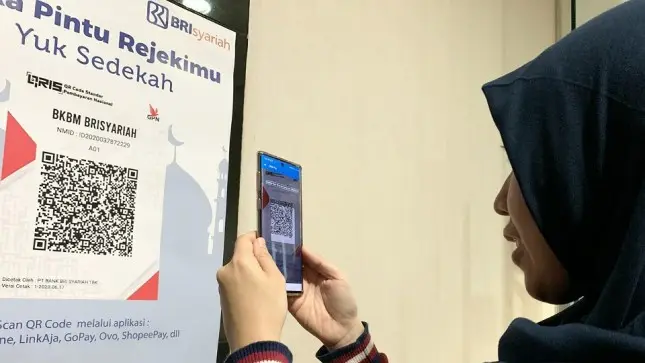
Data QRIS adalah catatan digital aktivitas pembayaran pedagang yang dapat membantu menggambarkan frekuensi transaksi, penerimaan, dan perubahan penjualan sebagai salah satu bahan penilaian kredit. Rencana Bank Indonesia memanfaatkan catatan ini untuk credit scoring UMKM patut didukung: usaha kecil yang belum punya laporan keuangan formal atau riwayat pinjaman perbankan selama ini kerap sulit membuktikan kelayakannya. Gubernur BI Destry Damayanti menyampaikan rencana tersebut pada Danantara Technology Innovation Investment Forum 2026 di Jakarta, Senin, 26 Oktober 2026. BI menyiapkan integrasi data riwayat transaksi QRIS ke dalam penilaian kelayakan kredit oleh industri jasa keuangan. Namun, data pembayaran seharusnya menjadi pintu masuk penilaian yang lebih luas, bukan vonis otomatis tentang kemampuan membayar.
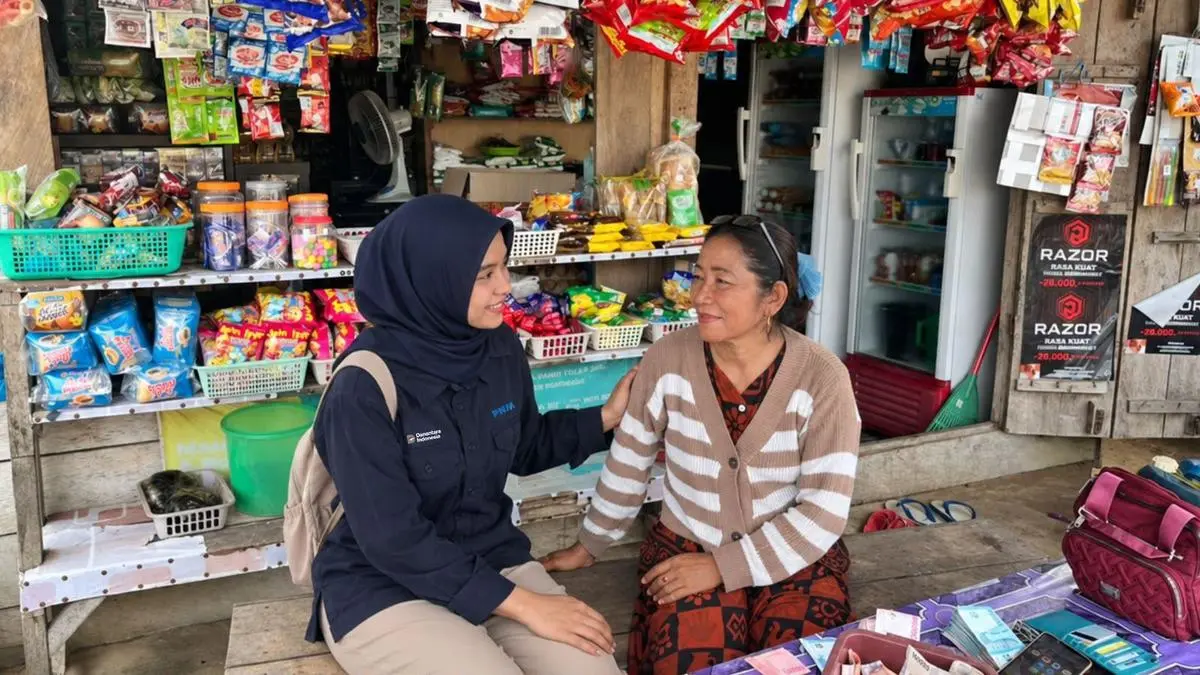
Skala sistemnya membuat gagasan ini berpotensi menjangkau banyak pedagang. Hingga Oktober 2026, QRIS memiliki 71 juta pengguna dan 49,4 juta merchant; sekitar 97 persen merchant merupakan UMKM. Catatan transaksi bisa memberi gambaran aktivitas usaha kepada pemberi pinjaman, terutama bagi pelaku usaha yang selama ini masuk kategori peminjam dengan berkas kredit tipis. Manfaatnya bukan sekadar proses pengajuan yang mungkin lebih mudah, melainkan kesempatan agar usaha tanpa dokumentasi perbankan konvensional dapat dinilai berdasarkan kegiatan ekonominya.
Dari inklusi pembayaran ke pembiayaan
Pertumbuhan penggunaan QRIS memberi alasan kuat untuk mengembangkan fungsinya melampaui pembayaran. BI mencatat transaksi QRIS tumbuh 75,8 persen secara tahunan pada triwulan III-2026. Bagi pedagang kecil, riwayat pembayaran yang tercatat berulang dapat melengkapi informasi yang tidak terlihat dari pengajuan kredit biasa: seberapa sering usaha menerima pembayaran dan bagaimana penerimaannya berubah dari waktu ke waktu. Jika dipadukan secara bertanggung jawab dengan informasi lain, data ini dapat membantu lembaga keuangan menyaring calon peminjam dan memperluas pembiayaan UMKM formal.
Akan tetapi, besarnya omzet bukan ukuran yang sama dengan laba atau kemampuan membayar cicilan. Nilai transaksi QRIS tidak mengungkap seluruh biaya operasional, kewajiban yang sudah berjalan, maupun risiko sektor usaha. Karena itu, model credit scoring UMKM yang hanya mengandalkan angka transaksi berisiko menilai pedagang secara keliru. OJK menyambut penggunaan data transaksi, termasuk QRIS, sebagai informasi alternatif untuk penilaian kredit, sembari menekankan validitas data, perlindungan data pribadi, dan prinsip kehati-hatian. Sikap ini tepat: inovasi baru bermanfaat jika menambah akses tanpa mengorbankan keamanan dan kualitas keputusan kredit.
Syarat agar peluang tidak berubah menjadi risiko
Tantangan berikutnya bukan mengumpulkan lebih banyak transaksi QRIS, melainkan menetapkan aturan penggunaan data yang dapat dipahami pedagang. BI dan lembaga keuangan perlu menjelaskan siapa yang boleh mengakses informasi, bagaimana metode penilaian bekerja, serta bagaimana pelaku usaha dapat mengetahui dan mengoreksi data yang keliru. Persetujuan penggunaan data dan perlindungan sesuai ketentuan pelindungan data pribadi juga harus menjadi bagian dari rancangan, bukan tambahan setelah sistem berjalan.
Penerapan rencana ini masih memerlukan kejelasan mekanisme, pihak yang dapat mengakses data, metode penilaian, dan kerja sama dengan lembaga keuangan. Itu berarti manfaat bagi pedagang belum otomatis hadir hanya karena mereka menerima pembayaran lewat QRIS. Keberhasilan sebaiknya diukur dari apakah pelaku usaha yang layak benar-benar memperoleh akses pembiayaan, sekaligus dari apakah penilaian tetap akurat dan dapat dipertanggungjawabkan.
Kesimpulannya, data QRIS dapat menjadi jembatan penting antara inklusi pembayaran dan inklusi pembiayaan, terutama bagi UMKM yang belum memiliki jejak kredit formal. Namun, catatan transaksi harus menjadi salah satu bahan penilaian, bukan pengganti pemeriksaan kemampuan bayar. BI perlu mendorong integrasi ini dengan tata kelola yang transparan, perlindungan data yang kuat, dan ruang bagi pedagang untuk memperbaiki informasi. Dengan syarat itu, digitalisasi pembayaran berpeluang membantu usaha kecil memperoleh kesempatan kredit yang lebih adil.