
QRIS Pembiayaan UMKM: Dari Alat Bayar ke Basis Penilaian Kredit
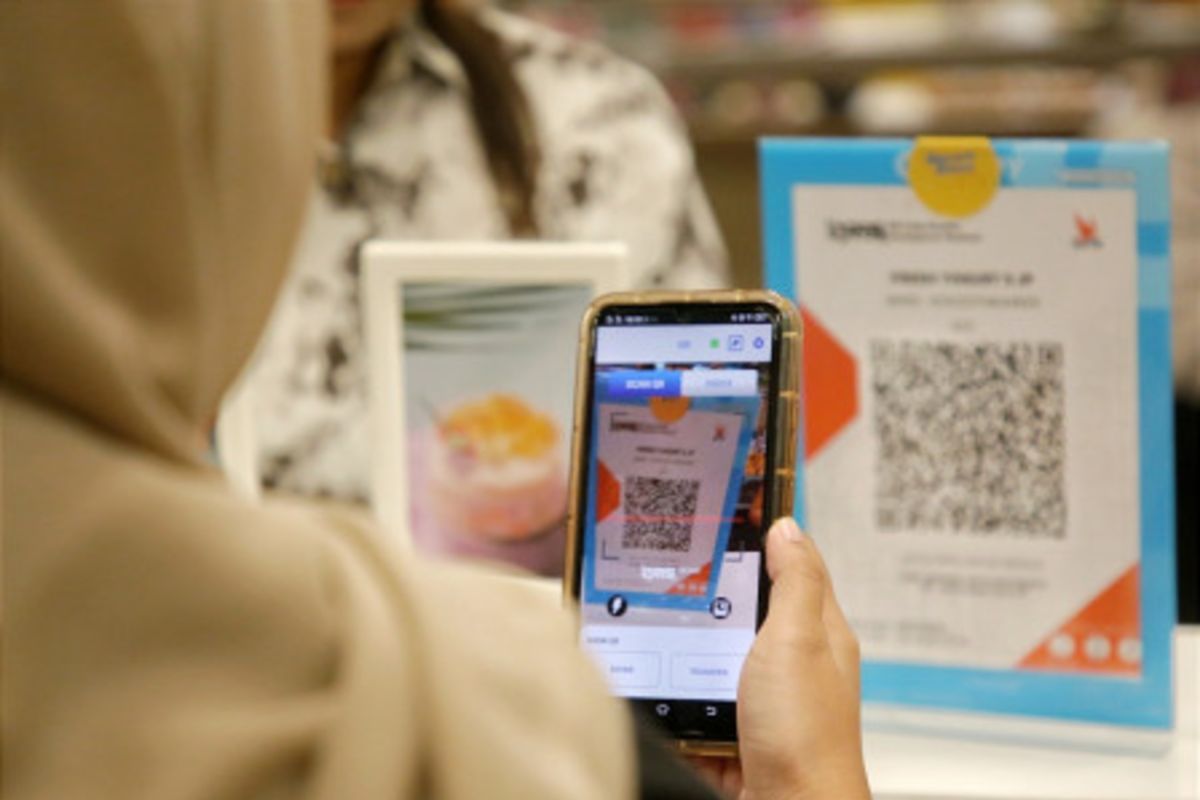
QRIS pembiayaan UMKM adalah gagasan untuk menjadikan riwayat dan pola transaksi pembayaran lewat QRIS sebagai dasar analisis data transaksi bagi perbankan, sehingga pelaku usaha kecil yang sebelumnya minim dokumen dan jaminan fisik tetap bisa dinilai kelayakan usahanya secara digital dan mendapatkan akses modal UMKM yang lebih terbuka, cepat, serta selaras dengan perilaku transaksi harian mereka. Anggota Komisi XI DPR RI Fathi mendorong Bank Indonesia mengembangkan mekanisme yang memungkinkan rekam transaksi QRIS menjadi salah satu basis analisis perbankan untuk melihat potensi dan kemampuan usaha pelaku UMKM. Usulan ini bukan sekadar teknis, tetapi mengubah paradigma pembiayaan: dari mengutamakan agunan menuju membaca data transaksi sebagai cermin kesehatan bisnis.
Ketika Data Transaksi Menggantikan Berkas Tebal UMKM
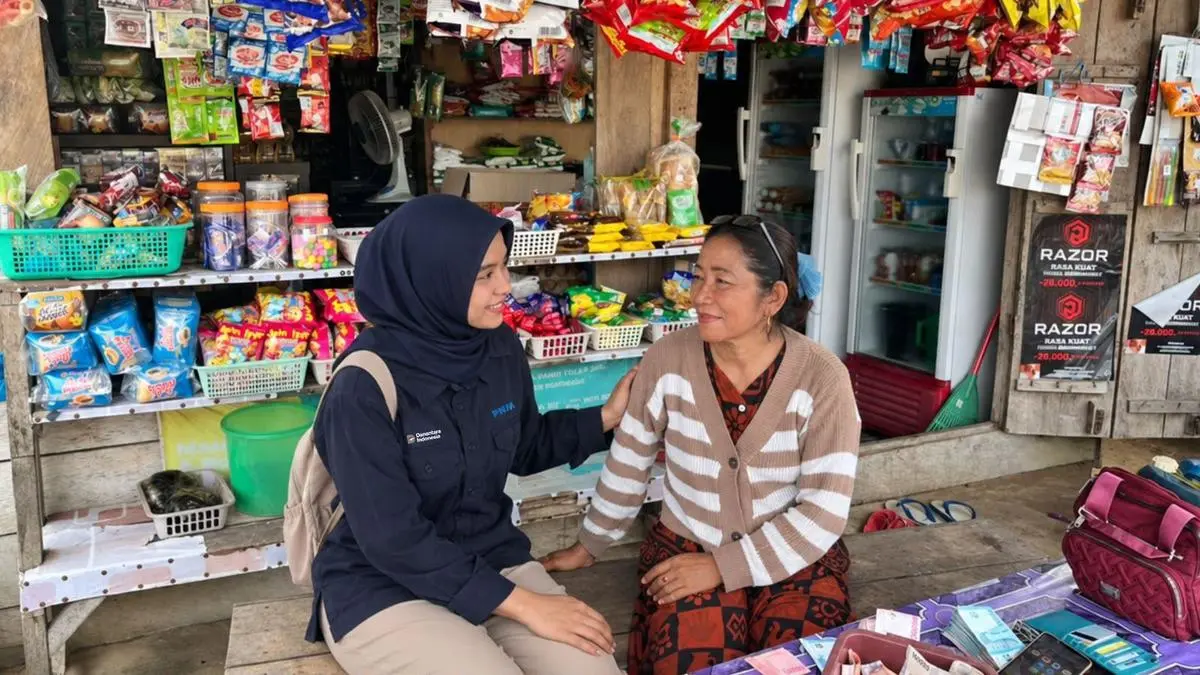
Selama ini, pintu akses modal UMKM tertutup rapat bagi mereka yang tak punya laporan keuangan rapi atau jaminan konvensional. Di sinilah riwayat transaksi QRIS menjadi menarik: rekam pembayaran memberi gambaran konkret tentang aktivitas dan skala ekonomi UMKM. Frekuensi transaksi, rata-rata nilai pembayaran, hingga pola harian dan musiman mencerminkan arus kas dan stabilitas usaha. Bagi pelaku di sektor informal—warung kecil, pedagang kaki lima, pelaku jasa rumahan—penilaian kredit digital berbasis transaksi jauh lebih relevan dibanding meminta laporan formal yang hampir mustahil mereka siapkan. Usulan agar historical transaction QRIS dijadikan bahan analisis perbankan sebenarnya adalah kritik halus terhadap model kredit lama yang terlalu berpusat pada agunan, bukan pada kualitas usaha.
Ekosistem Digital: QRIS sebagai Gerbang Utama ke Dunia Kredit
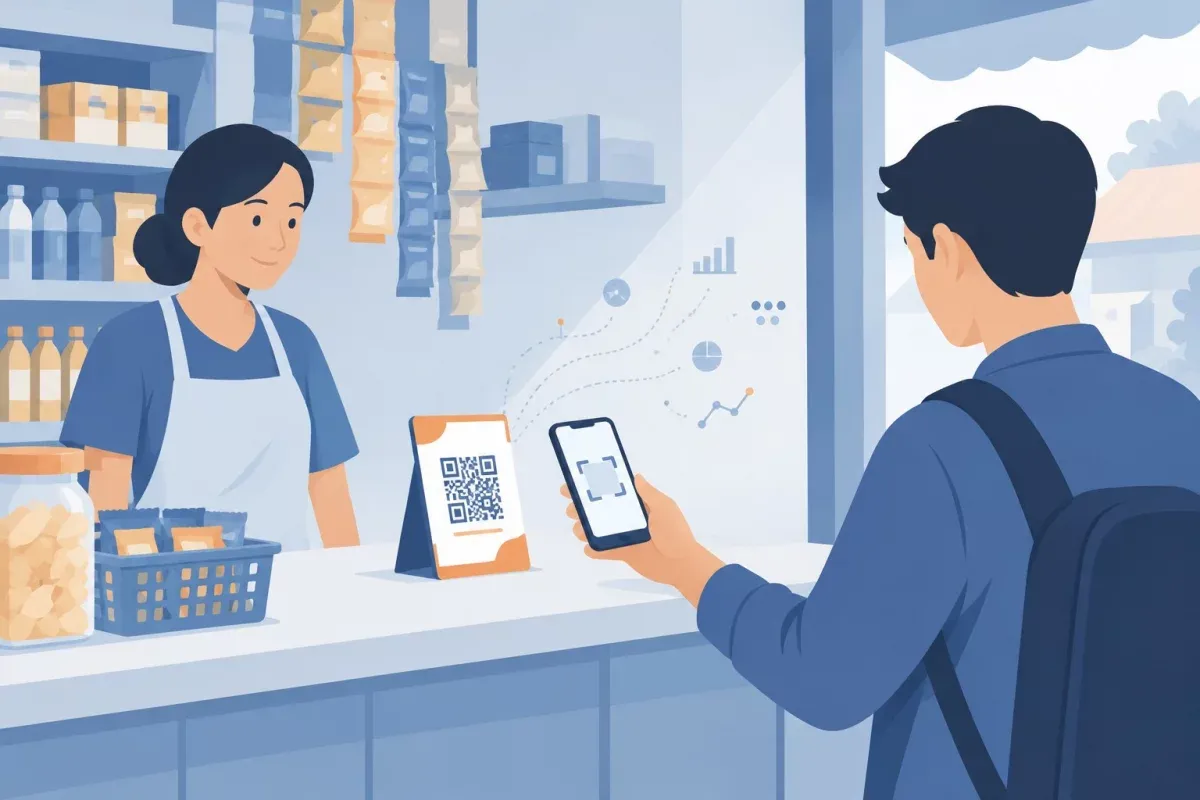
QRIS sudah menjelma dari alat bayar menjadi pintu masuk utama UMKM ke dalam ekosistem keuangan digital, sesuai pernyataan Deputi Gubernur BI Filianingsih Hendarta. Ketika hingga Juni 2026 QRIS dipakai oleh 65,77 juta pengguna dan diterima 44,86 juta merchant dengan 96,68 persen di antaranya UMKM, skala datanya terlalu besar untuk diabaikan. Di balik setiap pemindaian kode, tersimpan informasi berharga yang bisa digunakan untuk analisis data transaksi yang lebih tajam. Jika bank dan lembaga keuangan mau serius mengolah data ini—didukung integrasi dengan analitik modern—keputusan pemberian modal bisa diambil lebih cepat dan berbasis perilaku transaksi, bukan sekadar intuisi analis kredit. QRIS pembiayaan UMKM pada akhirnya adalah soal memindahkan pusat penilaian dari meja teller ke jejak digital pelaku usaha.
Dampak Sosial: Inklusi Keuangan Bagi Pelaku Usaha yang Selama Ini Tak Terlihat
Nilai terbesar dari gagasan QRIS sebagai basis pembiayaan UMKM bukan hanya efisiensi, melainkan inklusi. Data transaksi dinilai dapat membantu perbankan mengidentifikasi potensi pelaku usaha yang selama ini belum tersentuh layanan perbankan sekaligus memperluas akses pembiayaan. Dengan insentif berupa peluang modal yang nyata, UMKM akan lebih bersemangat mengadopsi QRIS, sementara bank memperoleh cara baru melihat usaha yang dulu invisible di sistem formal. Ini adalah bentuk demokratisasi kredit: pedagang tanpa rekening gemuk bisa memperoleh penilaian kredit digital lewat aktivitas harian mereka. Jika diperluas dan dijaga akurasinya, mekanisme ini dapat mengangkat banyak UMKM "naik kelas" dan keluar dari jebakan usaha bertahan hidup tanpa dukungan pembiayaan. Namun, keberhasilannya bergantung pada seberapa serius regulator dan perbankan mau menjadikan data transaksi sebagai fondasi, bukan pelengkap.
Penutup: Saatnya QRIS Dibaca Sebagai Cerita Bisnis, Bukan Hanya Bukti Bayar
Dorongan Fathi agar BI menyusun mekanisme pemanfaatan historical transaction QRIS sebagai bahan analisis perbankan adalah momentum penting yang tak boleh berhenti sebatas wacana. QRIS pembiayaan UMKM menawarkan jawaban praktis atas masalah klasik akses modal UMKM: banyak usaha layak, sedikit yang terlihat di mata bank. Dengan menjadikan pola transaksi sebagai sumber utama penilaian, sistem pembiayaan bisa lebih adil terhadap pelaku usaha kecil yang rajin bertransaksi meski tanpa dokumen rumit. Kesimpulannya jelas: jika kita ingin inklusi keuangan meluas ke sektor informal, maka QRIS harus dibaca sebagai cerita lengkap tentang bisnis—volume penjualan, loyalitas pelanggan, stabilitas pendapatan—bukan sekadar bukti bayar. Ke depan, perdebatan bukan lagi apakah data transaksi perlu digunakan, melainkan seberapa cepat dunia keuangan berani menjadikannya pusat penilaian kredit digital.