
Pendapatan Asli Daerah: Target Tinggi, Realitas Berlapis Risiko
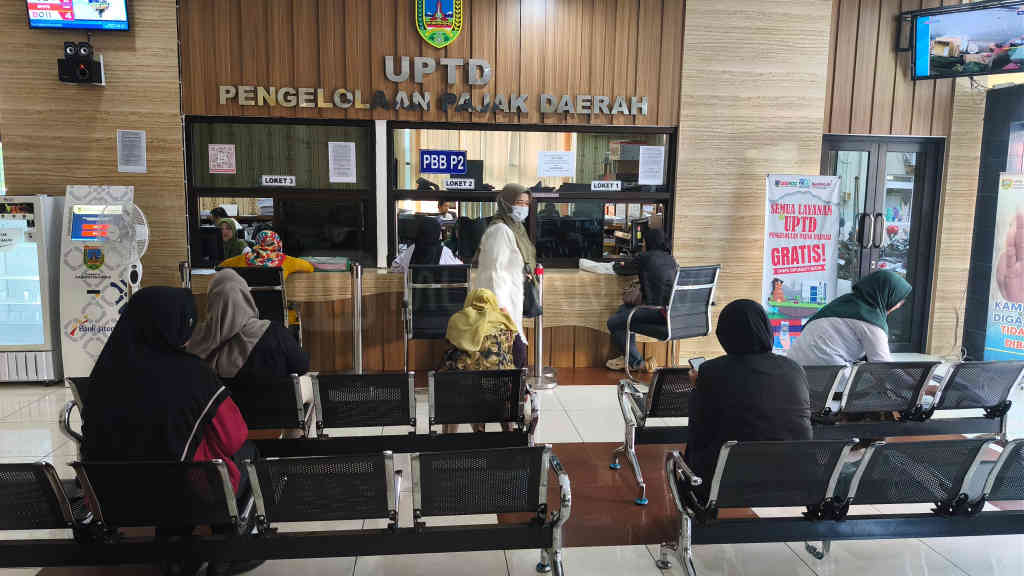
Pendapatan Asli Daerah adalah penerimaan yang bersumber dari pajak daerah, retribusi, pengelolaan kekayaan, dan lain-lain pendapatan sah yang dikumpulkan pemerintah daerah untuk membiayai layanan publik, mengurangi ketergantungan pada transfer pusat, serta memperkuat kemandirian fiskal melalui target pajak daerah 2026 yang semakin ambisius dan menuntut strategi pemungutan yang lebih cermat. Dalam konteks ini, pajak kendaraan lokal, pajak listrik, dan berbagai insentif maupun penghapusan denda pajak menjadi alat utama yang sedang diuji efektivitasnya. Daerah tidak lagi bisa sekadar menunggu aliran dana transfer; mereka dipaksa kreatif mengoptimalkan basis pajak tanpa memukul daya beli warga dan pelaku usaha. Pertanyaannya: siapa yang mampu menyeimbangkan kebutuhan fiskal dengan kenyataan ekonomi warganya?
Gresik: Bukti bahwa PAD Bisa Naik Tanpa Membebani Warga
Gresik menunjukkan bahwa Pendapatan Asli Daerah bisa naik tajam ketika strategi pajak daerah disesuaikan dengan struktur ekonomi lokal. Kontribusi PAD terhadap total pendapatan naik dari 32,91 persen pada 2021 menjadi 38,73 persen pada 2025. Ini bukan sekadar angka; ini bukti bahwa pemetaan potensi ekonomi, digitalisasi layanan perpajakan, dan pemutakhiran data wajib pajak memang bekerja. Dalam kunjungan studi tiru bersama pemerintah daerah lain pada 10 Oktober 2026, Sekretaris Daerah menegaskan bahwa meniru strategi tanpa memahami karakter ekonomi sendiri adalah kesalahan strategis. Menariknya, Gresik tidak hanya mengandalkan penindakan, tetapi juga insentif: diskon hingga 80 persen untuk PBB-P2 dan BPHTB, undian berhadiah, dan capacity building bagi wajib pajak. Pendekatan ini relatif pro-warga: mendorong kepatuhan melalui kemudahan dan insentif, bukan semata ancaman sanksi.
Kaltim: Target PAD Dipangkas, Pajak Kendaraan Jadi Titik Lemah
Berbeda dengan Gresik, Kalimantan Timur memilih menurunkan ekspektasi. Target Pendapatan Asli Daerah 2026 dipangkas dari Rp10,75 triliun menjadi Rp8,89 triliun, atau berkurang Rp1,86 triliun. Target pajak daerah ikut turun dari Rp9,06 triliun menjadi Rp7,21 triliun. Penyesuaian terbesar terjadi pada pajak kendaraan lokal: PBBKB turun dari Rp7 triliun menjadi Rp5,3 triliun, PKB dari Rp820 miliar menjadi Rp795 miliar, dan BBNKB dari Rp875 miliar menjadi Rp705 miliar. Pengakuan bahwa Pajak Kendaraan Bermotor dan Bea Balik Nama kemungkinan tidak akan mencapai 100 persen realisasi menunjukkan rapuhnya basis pajak berbasis konsumsi energi dan kepemilikan kendaraan. Jawaban Kaltim adalah program penghapusan denda pajak keterlambatan PKB, berlaku 21 September–22 November 2026, dengan keringanan hanya pada sanksi denda, bukan pokok pajak. Kebijakan ini pragmatis, tetapi juga mengirim sinyal bahwa target awal terlalu optimistis dibanding kondisi ekonomi masyarakat.
Kudus dan Palu: Mengisi Celah PAD lewat Pajak Listrik dan Optimalisasi Data
Kudus berada di posisi tengah: tidak gagal, tetapi jelas belum aman. Pendapatan daerah baru mencapai 73,35 persen atau Rp1,49 triliun dari target Rp2,03 triliun. Di sisi PAD, realisasi Rp580,02 miliar atau 75,08 persen dari target Rp772,5 miliar menunjukkan celah yang masih harus ditutup sebelum akhir tahun anggaran. Pajak daerah menjadi penyumbang terbesar, namun retribusi tertinggal, menandakan masih lemahnya monetisasi layanan publik. Sementara itu, Palu memilih fokus pada pajak listrik sebagai sumber Pendapatan Asli Daerah. Penerimaan PBJT atas tenaga listrik pada 2025 mencapai Rp59,7 miliar, dengan target Rp75 miliar pada 2026. Untuk mencapainya, Komisi B DPRD dan Bapenda berkonsultasi dengan BPS RI pada 9 Oktober 2026 guna memperkuat data pelanggan agar lengkap dan terverifikasi. Langkah ini tepat: tanpa data yang akurat, target pajak daerah 2026 hanya akan menjadi angka di atas kertas, bukan kas yang mendanai penerangan jalan umum dan layanan lain yang dijanjikan kepada warga.
| Daerah | Fokus Utama PAD | Tantangan Kunci |
|---|---|---|
| Gresik | Pajak daerah berbasis potensi industri dan permukiman | Menjaga tren kenaikan tanpa mengabaikan insentif |
| Kaltim | Pajak kendaraan lokal dan bahan bakar | Risiko realisasi PKB/BBNKB di tengah pelemahan ekonomi |
| Kudus | Pajak dan retribusi daerah | Menutup celah realisasi PAD yang masih 75,08 persen |
| Palu | PBJT atas tenaga listrik | Kualitas data pelanggan untuk mengunci target Rp75 miliar |
Kesimpulan: PAD Bukan Sekadar Angka, tapi Kontrak Politik dengan Warga
Dari Gresik, Kaltim, Kudus, hingga Palu, satu pelajaran menonjol: Pendapatan Asli Daerah adalah cermin kualitas tata kelola, bukan sekadar kemampuan memungut pajak. Daerah yang memahami struktur ekonominya, memperkuat data, dan berani memberi insentif seperti Gresik, cenderung mampu menaikkan kontribusi PAD tanpa memicu resistensi berlebihan. Sebaliknya, daerah yang menggantungkan diri pada pajak kendaraan lokal di tengah tekanan ekonomi, seperti Kaltim, terpaksa menurunkan target dan menawarkan penghapusan denda pajak sebagai kompromi. Kudus dan Palu mengingatkan bahwa celah realisasi PAD kabupaten hanya bisa ditutup dengan kerja teknis yang membosankan: pemutakhiran data, penataan retribusi, dan penguatan basis pajak layanan publik. Pada akhirnya, setiap rupiah PAD adalah janji layanan kepada warga. Jika target pajak daerah 2026 gagal tercapai, yang runtuh bukan hanya neraca keuangan, tetapi juga kepercayaan publik terhadap pemerintah daerah.