
Praktis membayar, mudah kehilangan hitungan
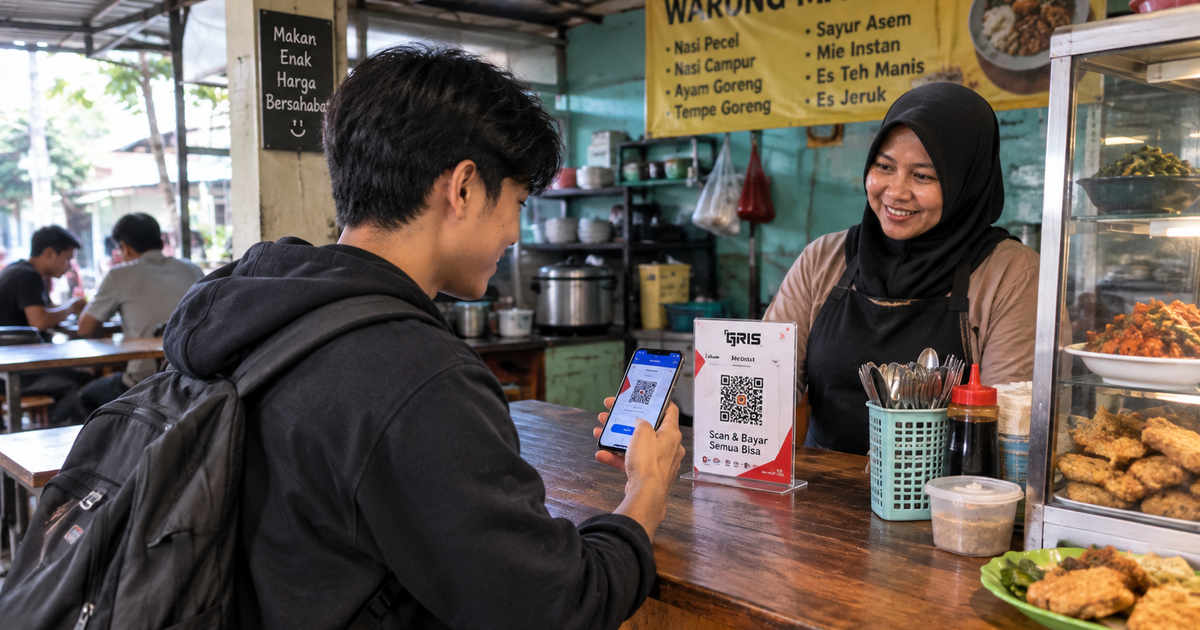
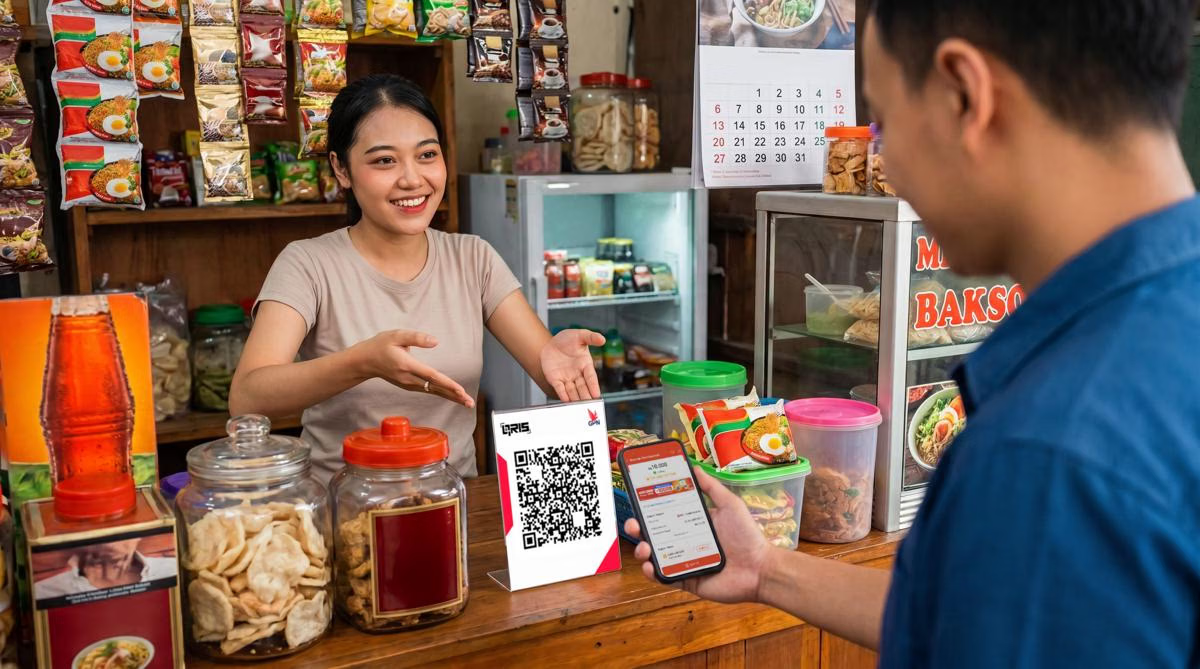
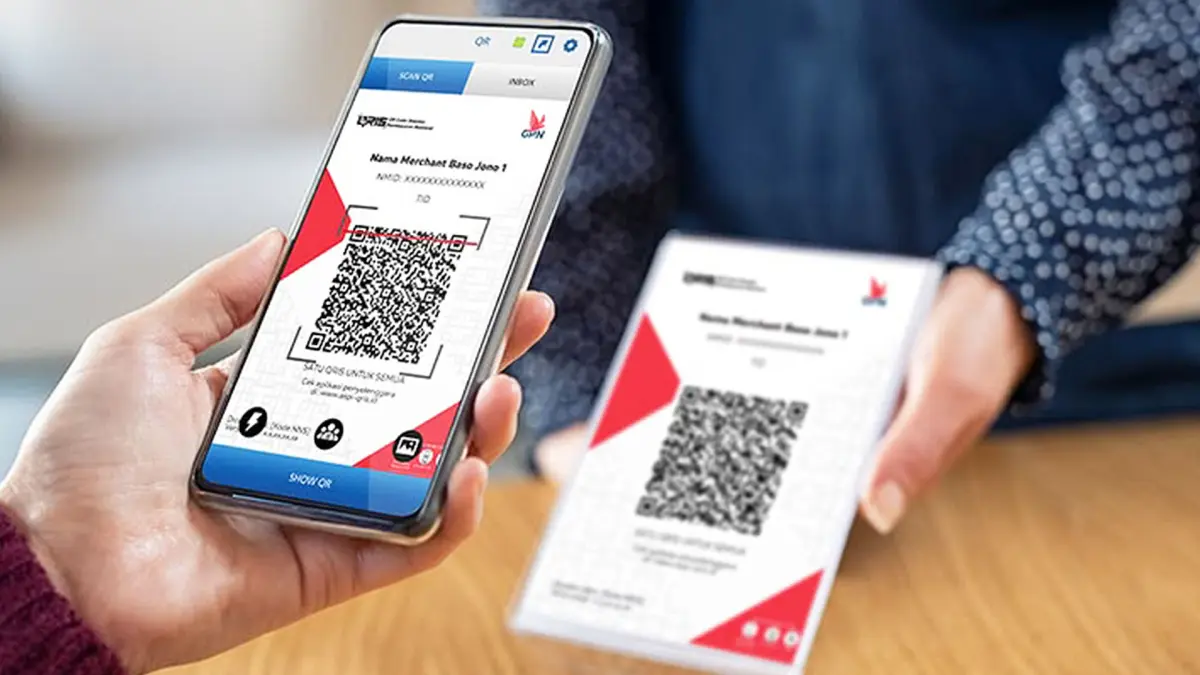
QRIS adalah metode pembayaran dengan memindai kode melalui ponsel, yang memudahkan orang membayar kebutuhan sehari-hari tanpa uang tunai dan dapat membuat pengeluaran terasa kurang nyata. Itulah sisi yang perlu diwaspadai: transaksi kecil lewat layar terasa ringan, tetapi pengeluaran pakai QRIS bisa terakumulasi tanpa terasa. Saat membayar tunai, uang yang berkurang terlihat langsung; pembayaran digital hanya perlu satu ketukan. Karena itu, kemudahan ini bukan alasan untuk menghindari QRIS, melainkan pengingat bahwa anggaran perlu dibuat sebelum kebiasaan belanja berjalan otomatis.
Perubahan ini terlihat dalam kebiasaan anak muda. Andhini Andhisa Putri jarang membawa dompet; uang dari orang tuanya ditransfer dan kemudian dihabiskan melalui ponsel. Sementara itu, Azizah mengaku menjadi lebih boros karena kemudahan memindai QRIS. Cerita mereka mencerminkan kebiasaan bayar digital yang kini makin lekat dengan kegiatan harian, dari makan hingga membeli camilan. Saat aplikasi pembayaran, percakapan, dan media sosial sama-sama ada di ponsel, jarak antara ingin membeli dan menyelesaikan transaksi menjadi sangat pendek.
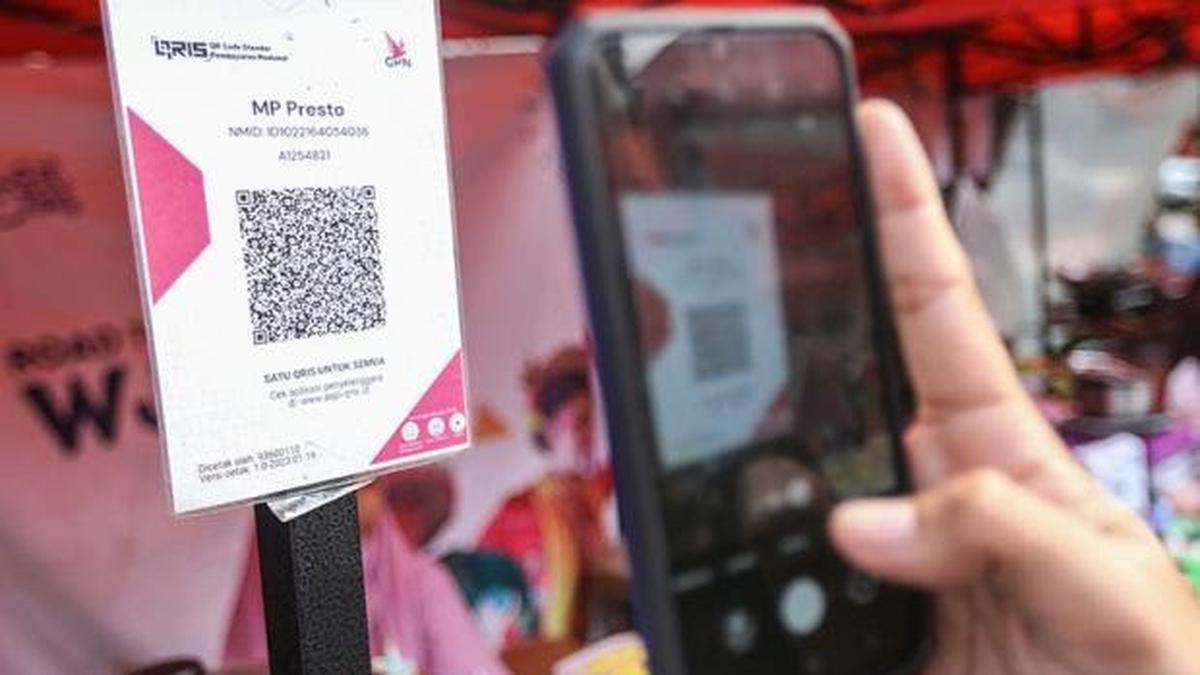
Pengeluaran kecil anak kos bukan perkara sepele
Bagi anak kos, kebocoran anggaran sering bukan berasal dari satu pembelian besar, melainkan dari rutinitas kecil: kopi, makan, camilan, laundry, atau air minum. Ilustrasi pengeluaran harian menunjukkan total Rp70.000, atau Rp490.000 dalam seminggu dan Rp2,1 juta dalam sebulan. Angka tersebut adalah contoh, bukan hasil survei, tetapi cukup menggambarkan bagaimana transaksi berulang dapat membebani anggaran ketika biaya kos dan kebutuhan lain juga harus dibayar.
Mahasiswa tingkat akhir bernama Ghifari, 21 tahun, mengatakan saldo QRIS-nya cepat terkuras sejak ia mulai menggunakannya saat kuliah. Setelah memeriksa riwayat perbankan seluler, ia menyadari pengeluaran pakai QRIS-nya bisa mencapai Rp50.000–Rp60.000 per hari. Pengalaman itu layak dijadikan peringatan, bukan bukti bahwa QRIS adalah penyebab tunggal kesulitan keuangan. Keputusan membeli tetap berasal dari pengguna; pembayaran digital hanya mempercepatnya dan bisa membuat jumlah keseluruhan lebih sulit dirasakan.
Skala penggunaannya pun sudah luas. Bank Indonesia mencatat 17,45 miliar transaksi QRIS sejak awal tahun hingga Agustus 2026, dengan 69,32 juta pengguna dan 47,11 juta pedagang penerima. Angka besar itu menjelaskan mengapa QRIS mudah dijumpai, tetapi tidak berarti semua penggunanya boros. Yang patut diperiksa adalah pola belanja pribadi, bukan semata-mata alat pembayarannya.
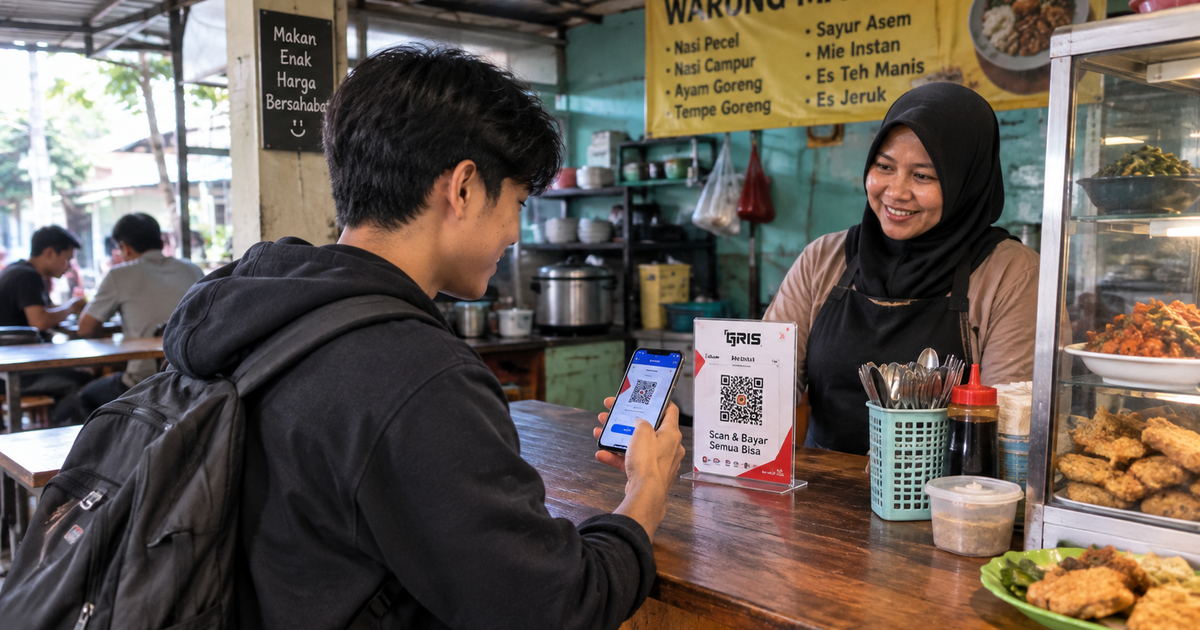
Buat batas yang terlihat sebelum memindai
Tips mengatur uang yang paling berguna bukan larangan memakai QRIS, melainkan aturan sederhana yang dijalankan konsisten. Tentukan batas pengeluaran harian berdasarkan kebutuhan seperti makan, transportasi, belanja, dan hiburan. Sebelum memindai, tanyakan apakah pembelian itu kebutuhan atau keinginan sesaat. Kebiasaan ini memberi jeda kecil antara dorongan dan pembayaran—jeda yang mudah hilang ketika ponsel selalu berada di tangan.
- Pisahkan saldo harian dari dana darurat. Isi dompet digital secukupnya untuk kebutuhan hari itu dan simpan dana cadangan di rekening yang tidak terhubung ke pembayaran QRIS.
- Catat transaksi secara rutin, bukan hanya melihat saldo. Luangkan waktu setiap malam untuk meninjau riwayat pembayaran dan mengelompokkan belanja berdasarkan kebutuhan.
- Periksa total mingguan. Pembelian kecil yang berulang lebih mudah dikenali ketika dikumpulkan, sehingga batas anggaran dapat disesuaikan sebelum saldo menipis.
Pencatatan membuat transaksi QRIS lebih terlihat, sedangkan batas harian mencegah keputusan spontan mengambil porsi anggaran kebutuhan lain. Keduanya lebih realistis daripada berharap selalu ingat setiap pemindaian.
QRIS alat bayar, kendali tetap di tangan pengguna
QRIS memberi kemudahan bagi pembeli dan pedagang. Sakinah, pedagang sate kaki lima, telah memasang QRIS di gerobaknya sejak tiga tahun lalu agar pembayaran lebih praktis dan tidak perlu repot menghitung kembalian. Namun, pengalaman pengguna juga menunjukkan bahwa ketergantungan penuh pada ponsel memiliki batas: Ghifari pernah harus berutang kepada pedagang ketika aplikasi bank digitalnya bermasalah. Kemudahan tidak menghapus kebutuhan untuk bersiap menghadapi situasi tak terduga.
Kesimpulannya, transaksi QRIS bukan musuh anggaran dan bukan pula penyebab tunggal perilaku konsumtif. Masalah muncul ketika pembayaran yang cepat membuat belanja berulang luput dari perhatian. Susun anggaran, batasi saldo untuk kebutuhan harian, dan catat pengeluaran secara teratur. Dengan langkah itu, pengguna tetap bisa menikmati kepraktisan pembayaran digital tanpa membiarkan pembelian kecil menentukan keadaan keuangan di akhir bulan.