
Pembayaran cepat mengubah kebiasaan
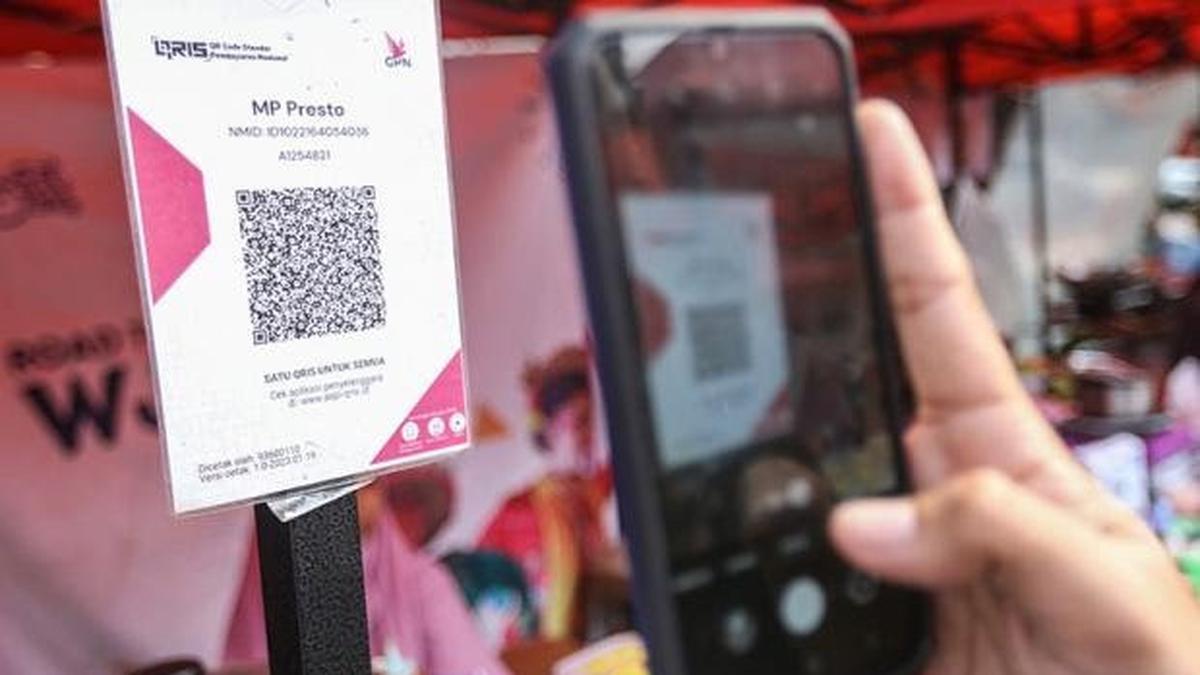
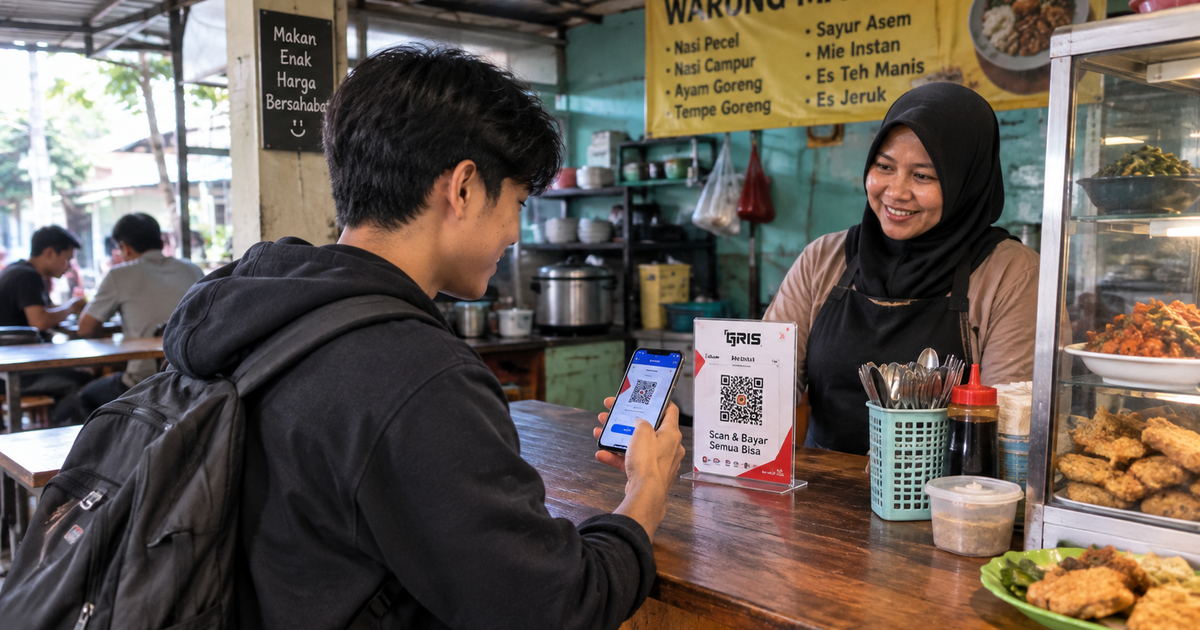
QRIS adalah metode pembayaran digital dengan memindai kode QR, yang memungkinkan pembeli membayar tanpa menyerahkan uang tunai dan penjual menerima transaksi melalui sistem pembayaran elektronik. Kemudahannya telah menggeser cara orang berbelanja: QRIS bukan lagi cadangan ketika dompet tertinggal, melainkan pilihan utama untuk banyak kebutuhan sehari-hari. Di sekitar kampus, warung makan, laundry, hingga penjual air minum sudah menerima pembayaran lewat kode QR. Seorang mahasiswa, Erlangga Pradita, menyebut QRIS lebih fleksibel, sementara Andhini Andhisa Putri jarang membawa dompet karena uang kiriman masuk dan dibelanjakan lewat ponsel. Skala peralihannya pun besar: transaksi QRIS mencapai 17,45 miliar sejak awal tahun hingga Agustus 2026, dengan 69,32 juta pengguna dan 47,11 juta pedagang penerima. Praktis memang, tetapi ketika cara bayar berubah menjadi kebiasaan otomatis, pengeluaran juga lebih mudah lolos dari perhatian.
Transaksi kecil terasa lebih ringan
Saat membayar dengan uang tunai, kita melihat lembaran uang meninggalkan dompet. Pembayaran digital menghapus momen itu: satu ketukan menggantikan tindakan menyerahkan uang. Dalam behavioral finance, berkurangnya rasa kehilangan saat membayar ini dikenal sebagai pain of paying. Ketika jarak antara keinginan dan transaksi nyaris nol, kopi atau camilan yang tidak direncanakan terasa sepele dan cepat terbeli. Gambaran sederhana dalam sumber menunjukkan seseorang memesan es kopi Rp18.000 lalu camilan Rp15.000; masing-masing tampak kecil, tetapi keduanya tetap mengurangi saldo. Inilah alasan kebiasaan bayar QRIS perlu diperhatikan, bukan karena teknologinya buruk, melainkan karena kemudahan dapat menyamarkan frekuensi belanja. Ponsel yang sama dipakai untuk berkirim pesan, melihat media sosial, dan membayar, sehingga keputusan konsumsi datang tanpa jeda yang biasanya muncul ketika harus mengambil uang tunai.
Saldo anak kos terkikis sedikit demi sedikit
Bagi anak kos, saldo QRIS cepat habis bukan selalu akibat satu pembelian besar. Ghifari, mahasiswa tingkat akhir berusia 21 tahun, mengaku bisa menghabiskan Rp50.000–Rp60.000 per hari melalui QRIS setelah memeriksa riwayat transaksi di m-banking. Contoh pengeluaran harian lain mencakup kopi Rp18.000, makan siang Rp15.000, camilan Rp12.000, laundry Rp15.000, serta air minum Rp10.000—total Rp70.000 sehari atau Rp490.000 seminggu. Jika pola itu berlangsung sebulan, jumlahnya mencapai Rp2,1 juta. Angka tersebut adalah ilustrasi, bukan survei tentang semua mahasiswa, tetapi cukup menunjukkan bagaimana transaksi kecil QRIS dapat menumpuk. Saldo yang berkurang tanpa terasa menyisakan masalah nyata saat uang kiriman harus menutup kebutuhan lain. QRIS bukan penyebab tunggal perilaku konsumtif; ia mempercepat keputusan belanja yang sudah muncul dan membuat konsekuensinya lebih sulit dirasakan saat itu juga.
Pantau saldo, jangan tinggalkan uang tunai sepenuhnya
Mengendalikan pengeluaran digital tidak harus berarti berhenti memakai QRIS. Mulailah dengan memisahkan saldo untuk kebutuhan harian dari dana darurat, dan jangan hubungkan seluruh simpanan ke alat pembayaran yang dipakai untuk jajan. Catat transaksi setiap malam, bukan sekadar membuka riwayat lalu menutupnya; pola belanja kecil akan lebih jelas ketika dihimpun. Untuk pembelian spontan, beri jeda sepuluh menit sebelum memindai kode. Jeda itu memberi ruang bagi keinginan sesaat untuk mereda. Tetap siapkan uang tunai untuk keadaan ketika jaringan atau aplikasi bermasalah maupun tempat tujuan belum menerima QRIS. Ghifari pernah terpaksa berutang kepada pedagang saat aplikasi bank digitalnya terganggu, dan ia mengingatkan pentingnya membawa uang tunai untuk kebutuhan tak terduga. Pedagang pun menghadapi risiko: Sakinah, penjual sate kaki lima, pernah mendapati bukti pembayaran yang ditunjukkan pelanggan tidak masuk. Kemudahan akan berguna jika disertai kebiasaan memeriksa transaksi.