
Pertumbuhan laba BLES jauh melampaui kenaikan penjualan
Kinerja keuangan perusahaan menggambarkan hasil usaha sekaligus kemampuan perusahaan memperbaiki profitabilitas dan struktur keuangannya; karena itu, lonjakan laba dan pemulihan ekuitas perlu dibaca sebagai capaian yang berbeda. Hingga kuartal III 2026, PT Superior Prima Sukses Tbk (BLES), produsen bata ringan Blesscon dan Superiore Block, membukukan laba yang diatribusikan kepada pemilik entitas induk sebesar Rp284 miliar, naik 484% dibandingkan periode yang sama tahun sebelumnya. Penjualan mencapai Rp1,4 triliun, tumbuh 31%. Selisih tajam antara pertumbuhan laba dan penjualan menjadikan laba BLES 2026 kisah tentang peningkatan profitabilitas, bukan sekadar bertambahnya omzet. Permintaan bata ringan yang meningkat ikut menopang hasil, tetapi perusahaan juga mengaitkannya dengan optimalisasi kapasitas produksi dan efisiensi operasional.
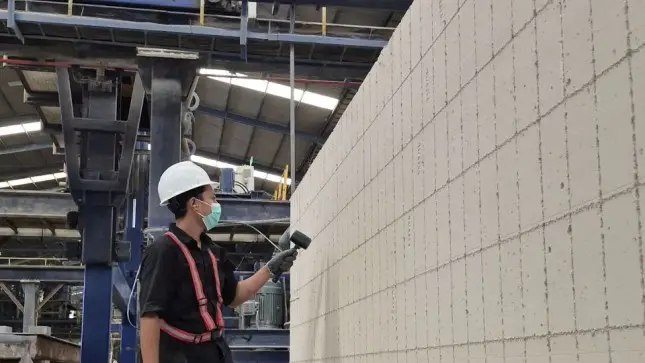
Di sisi operasi, volume produksi Januari–September mencapai 2.902.730 meter kubik, naik 10% dari periode setahun sebelumnya, sementara utilisasi pabrik meningkat dari 63% menjadi 69%. BLES mengoperasikan enam fasilitas produksi dengan kapasitas terpasang sekitar 5,6 juta meter kubik per tahun, sehingga kenaikan utilisasi menunjukkan ruang produksi yang mulai dimanfaatkan lebih baik. Perusahaan juga memasang PLTS berkapasitas total 4.362 kilowatt-peak sebagai bagian dari upaya efisiensi energi. Langkah berikutnya adalah mengembangkan bisnis secara terukur dan menyesuaikan diri dengan kebutuhan pasar. Dengan permintaan yang mendukung dan kapasitas yang belum sepenuhnya terpakai, BLES memiliki dasar operasional untuk menjaga momentum, meski angka laba kuartalan belum dengan sendirinya menjamin tren serupa berlanjut.
UNSP bertumbuh, tetapi pemulihan neraca lebih menonjol
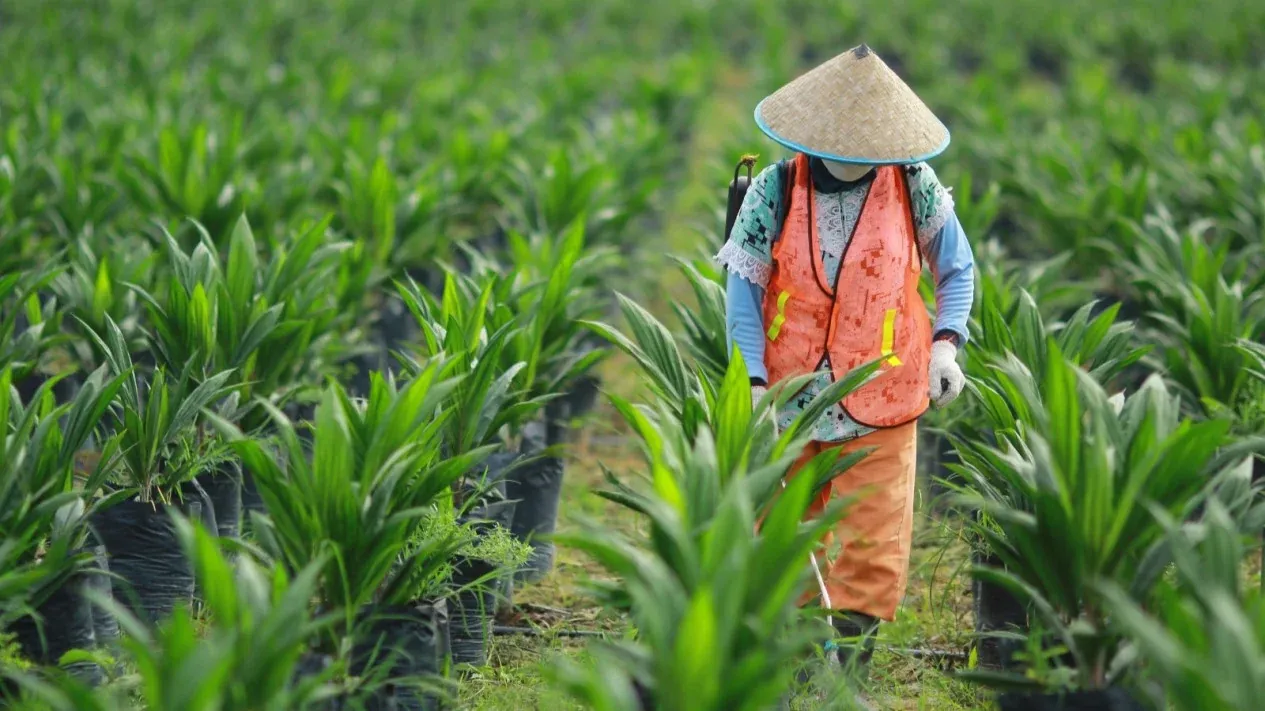
Penjualan UNSP 2026 mencapai Rp2,21 triliun pada kuartal III, meningkat 19% dari Rp1,87 triliun pada periode yang sama tahun sebelumnya. Namun, pertumbuhan pendapatan belum berubah menjadi kenaikan merata pada seluruh ukuran laba: laba kotor naik 4% menjadi Rp598 miliar, sedangkan laba operasi turun 10% menjadi Rp281 miliar dan EBITDA terkoreksi 3% menjadi Rp419 miliar. Sisi positifnya, rugi bersih menyusut 32% menjadi Rp43 miliar dari Rp63 miliar. Jadi, UNSP menunjukkan kemajuan penjualan dan penyempitan kerugian, tetapi belum mencatat lonjakan laba seperti BLES. Sekitar 97% penjualan berasal dari sawit, senilai Rp2,15 triliun, sementara karet menyumbang Rp58 miliar. Konsentrasi tersebut membuat pengolahan dan produktivitas sawit menjadi tumpuan penting strategi perusahaan.
Perubahan paling besar pada UNSP terjadi di neraca. Per 30 September 2026, ekuitas UNSP positif sebesar Rp2,77 triliun, berbalik dari posisi negatif Rp5,27 triliun. Perbaikan tersebut didorong konversi utang menjadi saham sebesar Rp4,35 triliun dan revaluasi tanah serta tanaman produktif sebesar Rp3,74 triliun. Total liabilitas turun 46% menjadi Rp4,72 triliun, sementara aset naik 115% menjadi Rp7,49 triliun. Ini merupakan pemulihan struktur permodalan yang berarti, tetapi berbeda dari peningkatan laba yang lahir dari operasi: konversi utang dan revaluasi mengubah posisi neraca, bukan bukti bahwa profitabilitas operasional telah pulih sepenuhnya. Karena itu, ekuitas UNSP positif perlu dibaca bersama laba operasi yang turun dan kerugian bersih yang masih tercatat.
Dua sumber kemajuan, dua ujian berikutnya
Perbandingan kedua emiten menegaskan bahwa angka pertumbuhan tidak selalu menceritakan hal yang sama. BLES mencatat penjualan naik 31% dan laba melonjak 484%, dengan pendorong yang dijelaskan berupa permintaan pasar, peningkatan utilisasi fasilitas, optimalisasi produksi, dan efisiensi. UNSP menaikkan penjualan 19%, tetapi laba operasi dan EBITDA justru turun; capaian yang paling menonjol adalah penyusutan rugi bersih serta pembenahan neraca melalui konversi utang dan revaluasi aset. Dengan kata lain, momentum BLES lebih kuat pada kinerja operasi dan profitabilitas, sedangkan UNSP memperlihatkan pertumbuhan pendapatan yang disertai restrukturisasi keuangan. Keduanya tidak dapat dinilai hanya dari satu angka: lonjakan laba BLES perlu diuji keberlanjutannya, sementara pemulihan ekuitas UNSP perlu diikuti perbaikan hasil operasi.
Ke depan, BLES menyatakan akan memperkuat daya saing lewat pengembangan bisnis yang terukur dan sesuai kebutuhan pasar. UNSP menargetkan penjualan sekitar Rp3 triliun serta laba bersih untuk tahun buku 2026, dengan mengoptimalkan pengolahan tandan buah segar dari kebun sendiri dan pembelian dari kebun plasma maupun pihak ketiga. Perusahaan juga berupaya meningkatkan produktivitas kebun melalui peremajaan dan bibit unggul. Target UNSP akan lebih meyakinkan bila pertumbuhan penjualan diikuti perbaikan laba operasi; bagi BLES, ukuran pentingnya adalah kemampuan mempertahankan margin saat produksi dan penjualan berkembang. Kesimpulannya, BLES memimpin dari sisi akselerasi laba, sedangkan UNSP menonjol dalam pemulihan ekuitas. Kekuatan masing-masing berbeda, dan kualitas kemajuan berikutnya bergantung pada hasil operasi yang berkelanjutan.