
Laba tumbuh pesat, tetapi ketahanannya belum teruji
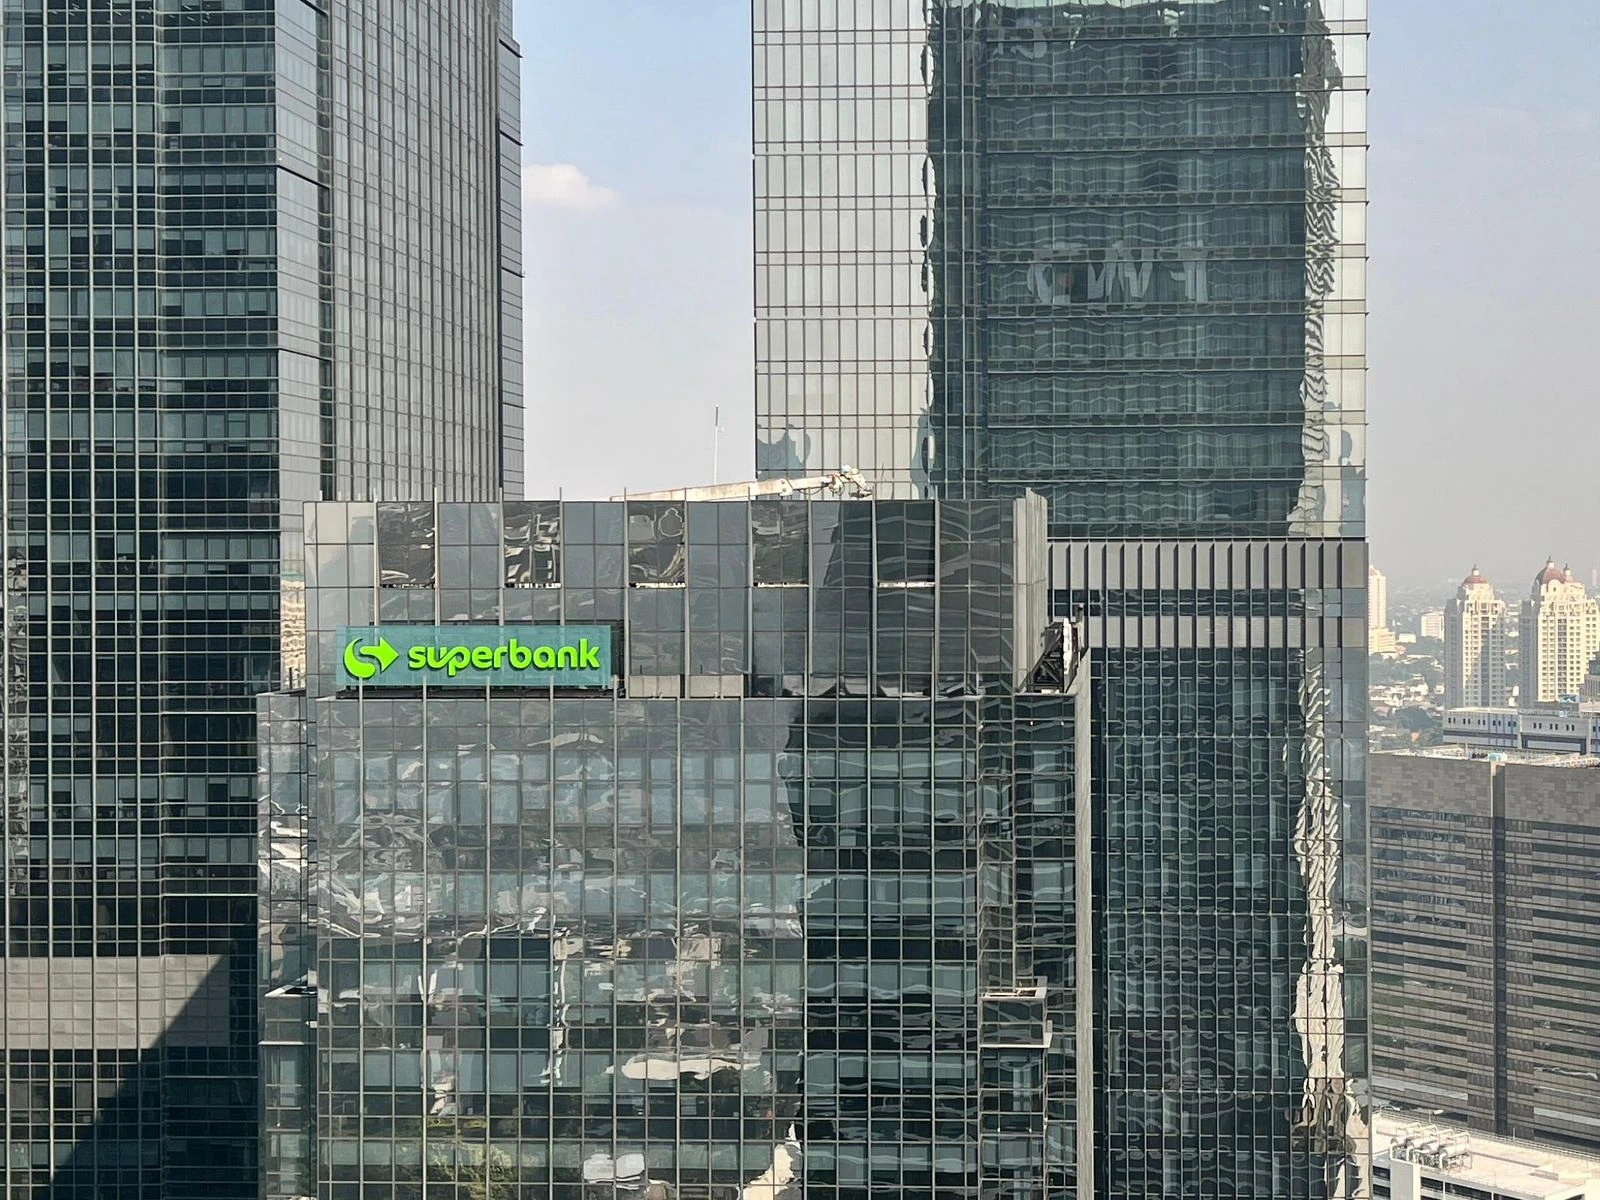
Laba Superbank adalah keuntungan yang dihasilkan PT Super Bank Indonesia Tbk dari kegiatan perbankan, dan pertumbuhannya hingga September 2026 menunjukkan ekspansi bisnis mulai menghasilkan profit lebih besar. SUPA mencatat laba bersih Rp299,89 miliar, naik 398,77% dari Rp60,13 miliar pada periode yang sama tahun sebelumnya. Laba sebelum pajak mencapai Rp385 miliar dalam sembilan bulan pertama, tumbuh 376% secara tahunan. Angka tersebut mengesankan, tetapi investor sebaiknya tidak menganggap laju kenaikan ini otomatis berulang. Laba bersih dan laba sebelum pajak mengukur hal berbeda, sementara pertumbuhan besar dari basis sebelumnya yang lebih kecil bisa tampak sangat mencolok. Pertanyaan yang lebih penting ialah apakah Superbank dapat mempertahankan kenaikan pendapatan ketika skala kredit dan kebutuhan pendanaannya terus membesar.
Pendorongnya terlihat pada ekspansi kredit dan kenaikan pendapatan bunga bersih. Kredit tumbuh 52,6% secara tahunan menjadi Rp13,8 triliun, sedangkan pendapatan bunga bersih mencapai Rp1,56 triliun, naik 41,9%. Pada saat yang sama, beban operasional naik 21,45%, lebih lambat daripada kenaikan pendapatan bunga bersih; rasio biaya terhadap pendapatan tercatat 54,16%. Kombinasi ini membantu menjelaskan mengapa laba Superbank meningkat tajam. Namun, pertumbuhan kredit bukan keberhasilan tanpa syarat: kualitas pinjaman dan biaya untuk menghimpun dana akan menentukan seberapa banyak pendapatan yang akhirnya menjadi laba.
Ekosistem digital membantu menghimpun nasabah dan simpanan
Pertumbuhan bisnis Superbank juga bertumpu pada perluasan basis nasabah dan integrasi layanan digital. Jumlah nasabahnya telah melampaui 8 juta, sementara dana pihak ketiga (DPK) mencapai Rp17,6 triliun, meningkat 79,3% dibandingkan September tahun sebelumnya. Perbandingan perlu dibaca dengan cermat: laporan posisi keuangan juga menunjukkan DPK naik 48,83% dari akhir 2025 hingga September 2026. Keduanya memakai periode pembanding berbeda, bukan angka yang saling bertentangan. Bagi pengguna, integrasi ini punya manfaat praktis. Melalui Pinjaman Atur Sendiri, pengguna Grab dan OVO dapat mengakses pembiayaan dari aplikasi yang sudah mereka gunakan tanpa mengunduh aplikasi Superbank. Pada kuartal III 2026, fitur Top-Up & Bayar juga memungkinkan nasabah mengisi saldo dompet elektronik, membeli pulsa, dan membayar tagihan lewat aplikasi Superbank.
Meski penghimpunan simpanan menjadi kekuatan, besarnya DPK belum otomatis berarti pendanaan murah. Data menunjukkan porsi dana murah atau CASA turun dari 21,38% menjadi 20,36% antara akhir 2025 dan September 2026, sementara beban bunga naik 97,40% secara tahunan menjadi Rp790,01 miliar. Dengan kata lain, pertumbuhan dana yang cepat tetap dapat menekan margin bila bank harus membayar lebih untuk menarik simpanan. Ekspansi kredit juga membuat pengelolaan risiko makin penting: beban kerugian penurunan nilai aset keuangan meningkat 51,06% menjadi Rp364,91 miliar. Investor perlu melihat bukan hanya jumlah nasabah dan simpanan, melainkan juga komposisi pendanaan, biaya bunga, dan kemampuan menjaga kualitas kredit.
Valuasi saham SUPA menuntut pertumbuhan yang konsisten
Kinerja Superbank menunjukkan perkembangan positif, tetapi harga saham tetap harus dinilai terhadap laba dan aset yang mendasarinya. Pada penutupan 28 Oktober 2026, saham SUPA berada di Rp346. Berdasarkan angka yang tersedia, rasio harga terhadap laba (PER) indikatif sebesar 29,33 kali menandakan valuasi relatif premium jika hanya laba saat ini yang diperhitungkan; rasio harga terhadap nilai buku (PBV) sebesar 1,39 kali berarti harga pasar berada di atas nilai buku perusahaan. Rasio itu bukan vonis bahwa saham pasti mahal atau murah. Namun, ia mengisyaratkan bahwa investor membayar untuk harapan pertumbuhan berikutnya, bukan semata-mata capaian laba yang sudah tercatat. Karena itu, valuasi Superbank akan lebih mudah dipertahankan bila laba terus berkembang dan biaya pendanaan terkendali.
Ada bantalan yang patut diperhitungkan: rasio kecukupan modal tercatat 73,26%, sementara kredit bermasalah bruto turun dari 2,60% pada Desember 2025 menjadi 2,30% pada September 2026. Namun, angka itu tidak menghapus seluruh risiko; kredit bermasalah neto justru naik dari 0,68% menjadi 1,13%. Selain itu, kenaikan beban bunga yang jauh lebih cepat daripada pendapatan bunga bersih dapat membatasi keuntungan dari ekspansi. Investor sebaiknya menilai beberapa laporan berikutnya: apakah pertumbuhan laba tetap sejalan dengan pertumbuhan kredit, apakah porsi dana murah membaik, dan apakah kualitas aset terjaga. Tanpa kemajuan pada sisi-sisi tersebut, valuasi premium dapat menjadi titik lemah saham SUPA ketika ekspektasi pasar berubah.
Kesimpulan: pertumbuhan menarik, disiplin tetap utama
Lonjakan laba memberi alasan untuk memperhatikan Superbank, tetapi belum cukup untuk mengabaikan harga dan risiko pendanaannya. Angka sembilan bulan pertama 2026 memperlihatkan mesin bisnis yang berkembang: kredit, DPK, pendapatan bunga bersih, dan jumlah nasabah semuanya meningkat. Meski demikian, kenaikan biaya bunga dan beban penurunan nilai menegaskan bahwa pertumbuhan tidak selalu berubah menjadi laba dengan laju yang sama. Pada harga penutupan Rp346, valuasi Superbank meminta bukti lanjutan berupa pertumbuhan laba yang konsisten serta efisiensi pendanaan yang lebih baik. Memasuki kuartal terakhir 2026, perusahaan menyatakan akan memperkuat kepercayaan nasabah lewat layanan yang relevan, integrasi ekosistem lebih dalam, dan pengelolaan bisnis yang berhati-hati. Bagi investor, sikap yang masuk akal ialah mengakui momentum laba, sembari terus menguji kualitas pertumbuhannya sebelum menganggap valuasi saham SUPA sudah sepadan.