
Rekor penjualan belum cukup menenangkan pasar
Kinerja Apple adalah gambaran kemampuan perusahaan menjual perangkat dan layanan dalam skala besar sekaligus mempertahankan laba di tengah perubahan biaya dan permintaan. Pada kuartal fiskal keempat, pendapatan Apple Q4 mencapai US$114,5 miliar, naik 12% dibanding setahun sebelumnya dan menjadi rekor untuk kuartal September. Laba per saham terdilusi sebesar US$2,10 juga melampaui konsensus analis US$1,99. Hasil ini semestinya menjadi kabar baik, tetapi respons pasar memperlihatkan bahwa investor lebih tertarik pada prospek keuntungan berikutnya daripada capaian yang sudah tercatat. Setelah laporan dirilis, saham melemah karena panduan margin kuartal mendatang lebih rendah daripada ekspektasi. Ini bukan tanda bahwa hasil kuartal buruk; justru, pasar sedang menilai apakah pertumbuhan penjualan dapat diubah menjadi laba dengan tingkat yang sama. Rekor pendapatan mengesankan, tetapi tidak menghapus pertanyaan tentang tekanan biaya.
iPhone dan layanan menopang pertumbuhan
iPhone menjadi mesin utama kuartal ini: pendapatannya tumbuh sekitar 17% menjadi US$57,6 miliar. Segmen Services juga mencetak rekor, dengan pendapatan US$31,6 miliar dan pertumbuhan 10%. Mac menguat 24%, sementara Greater China naik sekitar 21%. Angka-angka tersebut menunjukkan permintaan masih punya daya, tetapi pertumbuhan Apple tidak merata. Pendapatan iPad turun 10% dan Wearables, Home and Accessories melemah 8%. Laju Services yang lebih lambat dibanding periode sebelumnya juga layak diperhatikan, sebab bisnis ini sering dipandang sebagai penopang berulang bagi perusahaan. Karena itu, rekor kuartal tidak seharusnya dibaca sebagai bukti bahwa semua lini sedang melaju kencang. Investor punya alasan untuk menimbang kekuatan iPhone dan layanan terhadap segmen yang menyusut, terlebih ketika panduan biaya berpotensi menggerus bagian laba dari setiap penjualan.
Panduan margin menjadi titik lemah
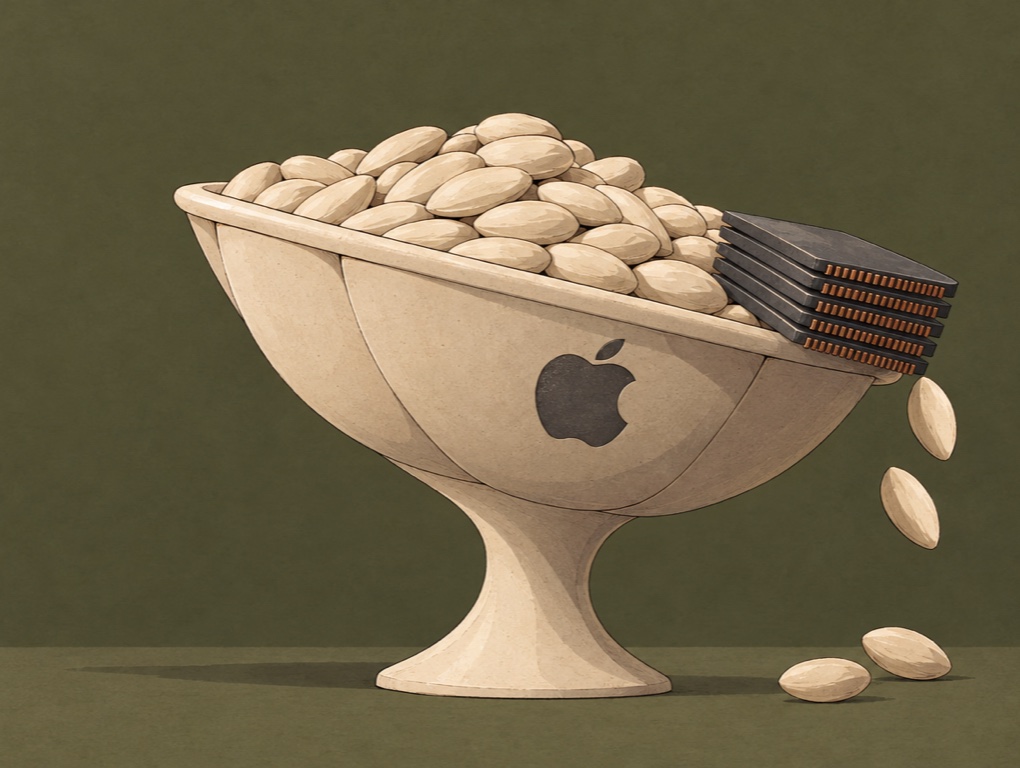
Fokus pasar bergeser ke kuartal Desember setelah Apple memperkirakan margin kotor sebesar 45% sampai 46%, di bawah perkiraan rata-rata analis 46,3%. Sebagai pembanding, margin kotor kuartal yang baru dilaporkan mencapai 47,9%, termasuk dorongan sekitar satu poin persentase dari pengembalian tarif impor. Biaya memori menjadi penyebab utama tekanan yang diperkirakan. Apple tetap memproyeksikan pendapatan kuartal Desember tumbuh 7% sampai 10%, sehingga persoalannya bukan semata-mata apakah penjualan akan naik, melainkan berapa banyak penjualan itu akan tersisa sebagai laba. Di sinilah margin Apple menjadi ukuran yang lebih penting daripada rekor pendapatan sesaat. Turunnya saham setelah laporan mencerminkan kekhawatiran bahwa biaya dapat mengikis keuntungan meskipun permintaan tetap tumbuh. Pasar menilai prospek, bukan hanya hasil lampau, dan rentang panduan tersebut memberi alasan untuk berhati-hati.
Pergerakan saham dan hal yang perlu dipantau
Pada 3 November 2026, saham Apple berada di $338,32, turun 1,83% dari penutupan sesi sebelumnya. Setelah laporan dirilis, saham kembali tertekan dalam perdagangan setelah jam bursa. Penurunan ini memperlihatkan betapa cepat pasar mengalihkan perhatian dari kejutan positif pada pendapatan dan EPS ke risiko margin. Sesi reguler berikutnya dijadwalkan dibuka pukul 21.30 WIB, sehingga pergerakan setelah pembukaan menjadi perkembangan yang patut dipantau. Bagi pengguna biasa, perubahan harga saham tidak mengubah fungsi iPhone atau layanan Apple secara langsung, tetapi dapat memengaruhi nilai investasi mereka. Hal itu berbeda dari kepemilikan saham tertokenisasi seperti AAPLx: pemegangnya tidak memiliki saham Apple secara langsung dan tidak memperoleh hak suara ataupun hak pemegang saham lainnya. Dengan demikian, jangan menyamakan paparan terhadap harga aset acuan dengan kepemilikan ekuitas perusahaan.
Kesimpulan: margin akan menentukan penilaian berikutnya
Laporan ini menegaskan bahwa kinerja Apple masih kuat pada sisi pendapatan, terutama berkat iPhone dan Services, tetapi rekor saja tidak cukup untuk menjaga optimisme investor. Panduan margin 45% sampai 46% mengisyaratkan tekanan biaya yang dapat membatasi pertumbuhan laba pada kuartal berikutnya. Karena itu, pelemahan saham bukan penolakan terhadap capaian kuartal, melainkan penilaian ulang atas kualitas pertumbuhan dan biaya untuk mencapainya. Investor sebaiknya memantau apakah Apple mampu memenuhi proyeksi penjualan tanpa membiarkan margin terus menyusut, sekaligus melihat perkembangan segmen yang sedang melemah. Kesimpulannya, hasil Q4 memberi alasan untuk mengakui kekuatan bisnis Apple, sementara panduan margin memberi alasan yang sama kuatnya untuk bersikap selektif.