
Apa Arti Kenaikan Suku Bunga The Fed bagi Kawasan
Suku bunga The Fed adalah suku bunga acuan bank sentral Amerika Serikat yang digunakan sebagai rujukan biaya pinjaman antar bank, dan setiap kenaikan atau penurunan suku bunga ini memengaruhi arah kebijakan moneter global, pergerakan modal, nilai tukar, serta imbal hasil aset keuangan di berbagai negara melalui jalur suku bunga, ekspektasi inflasi, dan preferensi risiko investor internasional. Kenaikan terbaru sebesar 25 basis poin mengangkat kisaran suku bunga The Fed menjadi 3,75%-4% dan menjadi langkah pengetatan pertama setelah masa jeda beberapa tahun. Kontrak berjangka bahkan sebelumnya mengindikasikan probabilitas sekitar 90 persen bahwa keputusan ini akan diambil oleh Ketua The Fed Kevin Warsh bersama FOMC. Ini bukan sekadar perubahan angka, melainkan sinyal bahwa inflasi masih dipandang sebagai ancaman dan ekonomi AS dinilai cukup kuat menanggung biaya pinjaman yang lebih tinggi.
Bank Singapura: Margin Mengembang, Risiko Tetap Mengintai
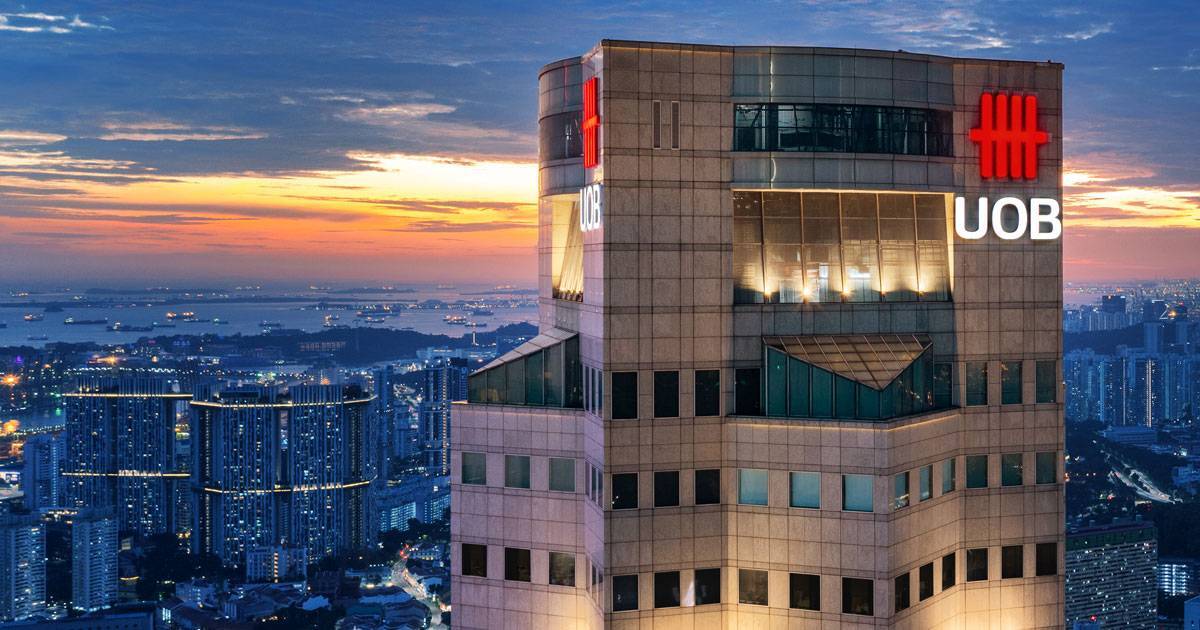
Kenaikan suku bunga The Fed langsung diterjemahkan pasar ke kenaikan suku bunga dolar Singapura, dan di sinilah peluang baru terbuka bagi DBS, OCBC, dan UOB. Setelah mengalami tekanan net interest income pada paruh pertama tahun ini, pelebaran net interest margin (NIM) menjadi kabar baik yang sudah lama ditunggu. Seorang analis ekuitas Morningstar menilai, “Kami secara umum memperkirakan bank-bank Singapura akan memperoleh manfaat dari pelebaran NIM setelah kenaikan suku bunga The Fed sebesar 25 basis poin.” Di balik itu, struktur pendapatan tetap menentukan siapa yang paling diuntungkan: UOB lebih sensitif karena porsi pendapatan bunga dan kredit dalam dolar Singapura yang lebih tinggi, sehingga setiap kenaikan suku bunga berpotensi langsung mempertebal margin. Namun, dampak ke bank Singapura margin tidak instan; jeda dari The Fed ke Sora, lalu ke bunga pinjaman membuat efek positif baru terasa kuat pada 2027.
Efek ke Nasabah: Tabungan, Deposito, dan Kredit Bergerak Pelan
Bagi nasabah perbankan di Asia Tenggara, termasuk mereka yang menabung, berdeposito, atau mengambil KPR, suku bunga The Fed bukan tombol ajaib yang mengubah bunga semalam. Perubahan di AS tidak serta-merta membuat bunga tabungan, deposito, atau kredit lokal langsung naik pada hari yang sama. Bank sentral dan bank komersial terlebih dulu mengamati arus modal, imbal hasil surat utang, serta stabilitas nilai tukar sebelum menyesuaikan kebijakan. Jika suku bunga global bertahan tinggi, ruang penurunan suku bunga domestik menyempit dan tekanan agar instrumen perbankan menawarkan imbal hasil lebih menarik akan meningkat. Ini bisa menjadi angin segar bagi pemilik deposito saat bank menaikkan bunga simpanan demi mempertahankan dana, tetapi sekaligus kabar kurang menyenangkan bagi debitor dengan skema bunga mengambang ketika cicilan berpotensi meningkat seiring penyesuaian bunga kredit.
Investasi dan Utang: Menghadapi Siklus Suku Bunga Tinggi
Pasar saham di kawasan menjadi salah satu arena paling sensitif terhadap suku bunga The Fed. Ketika biaya dana di AS naik, investor global menilai ulang harga aset dan imbal hasil, sehingga dana cenderung mengalir ke instrumen berpendapatan tetap yang lebih menarik di pasar maju dan meninggalkan sebagian eksposur ke saham di pasar berkembang. Akibatnya, volatilitas meningkat dan koreksi harga saham lebih mudah terjadi. Pepatah lama “Jangan melawan The Fed” kembali relevan karena sejarah menunjukkan siklus kenaikan suku bunga sering diikuti gejolak di indeks saham besar. Di sisi lain, rumah tangga dan pelaku usaha yang memiliki utang berbunga mengambang perlu menyusun strategi mitigasi utang: meninjau ulang beban cicilan, mempertimbangkan restrukturisasi ke bunga tetap, atau mempercepat pelunasan ketika bunga mulai naik. Dengan proyeksi median suku bunga The Fed di sekitar 4,1% hingga akhir 2026 dan 2027, siklus ini tampak belum selesai.
Ke Depan: Menyambut Siklus Panjang dengan Sikap Aktif
Kenaikan suku bunga The Fed 25 basis poin hanyalah langkah pertama dalam siklus yang kemungkinan masih berlanjut, dengan mayoritas pejabat bank sentral AS memperkirakan setidaknya satu kenaikan lagi dan beberapa proyeksi bahkan menyebut dua hingga tiga tambahan kenaikan masing-masing 25 basis poin dalam beberapa kuartal ke depan. Bagi bank regional, termasuk bank Singapura, ini berarti peluang bertahap untuk memperbaiki bank Singapura margin melalui NIM yang lebih tebal. Bagi nasabah, artinya periode suku bunga tinggi yang lebih panjang dan kebutuhan disiplin finansial yang lebih besar. Di tengah ketidakpastian ini, sikap pasif adalah kesalahan: pemegang deposito bisa lebih aktif memilih produk dengan imbal hasil kompetitif, sementara debitor dan investor perlu mengkaji ulang portofolio dan strategi mitigasi utang agar tidak terseret arus siklus suku bunga yang berlarut-larut.