
MSCI downgrade Indonesia: ancaman indeks yang bisa merembet ke sistem keuangan
MSCI downgrade Indonesia adalah potensi penurunan klasifikasi pasar saham dari Emerging Market menjadi status Standalone Market oleh MSCI, yang dapat mengubah peta aliran dana global, memicu tekanan di pasar modal, dan pada akhirnya menguji stabilitas sistem keuangan bila tidak diantisipasi dengan kebijakan yang tepat dan koordinasi otoritas yang kuat.
OJK secara terbuka mengakui bahwa usulan MSCI bukan sekadar isu reputasi indeks, melainkan potensi pemicu guncangan lintas sektor. Usulan perubahan klasifikasi ini muncul setelah MSCI mengumumkan konsultasi pada 15 Oktober, dengan fokus pada transparansi struktur kepemilikan saham, dugaan perdagangan terkoordinasi, dan efektivitas penegakan aturan di pasar modal. Artinya, ini bukan sekadar soal label, tetapi penilaian atas kualitas tata kelola pasar. Jika pasar kehilangan status Emerging Market, sebagian dana institusional yang terikat mandat indeks bisa keluar, menekan valuasi dan likuiditas. Di sinilah letak ancaman utama: tekanan di pasar modal yang berpotensi menular ke perbankan dan stabilitas sistem keuangan, bila respons kebijakan terlambat atau setengah hati.
Stabilitas sistem keuangan: ancaman serius, tapi bantalan perbankan tebal
OJK memilih bersikap waspada namun tidak panik. Mereka menempatkan isu MSCI downgrade Indonesia sebagai risiko yang harus dihitung, bukan bencana yang sudah pasti terjadi. Analisis dampak terhadap stabilitas sistem keuangan sedang berjalan, dan OJK menegaskan bahwa jika ditemukan potensi gangguan signifikan, isu ini akan dibawa ke Komite Stabilitas Sistem Keuangan (KSSK) untuk dibahas lintas otoritas. Ini sinyal penting: regulator siap mengaktifkan mekanisme koordinasi formal bila tekanan pasar membesar.
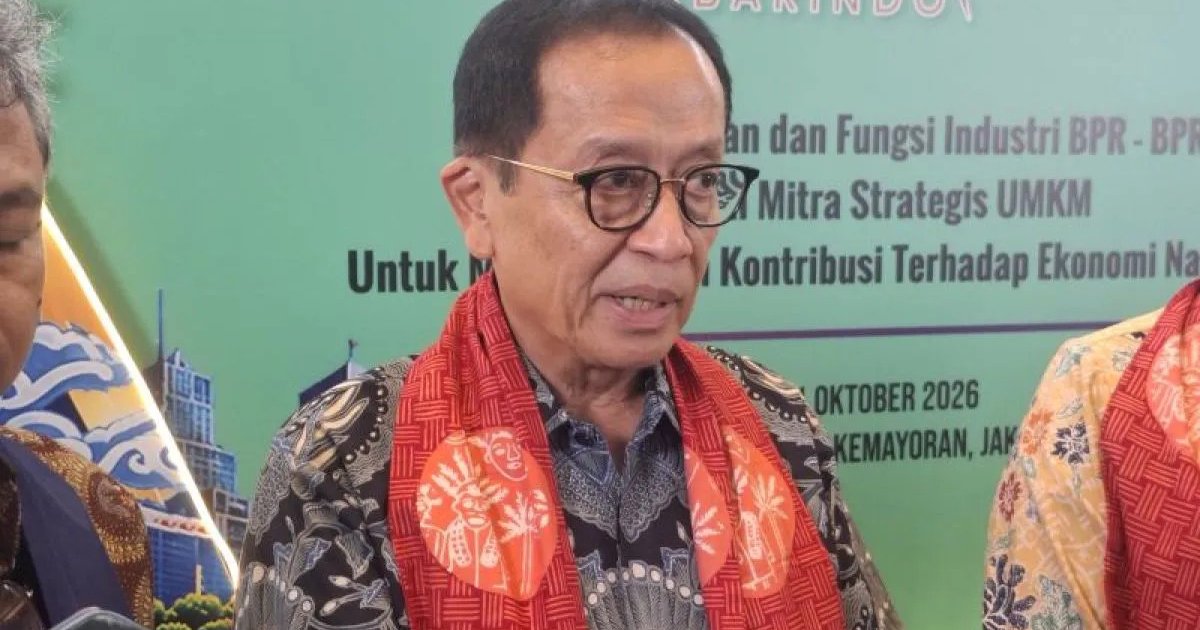
Di sisi lain, OJK menekankan bahwa stabilitas sistem keuangan saat ini ditopang perbankan yang masih kuat. Kepala Eksekutif Pengawas Perbankan menyebut perbankan "masih sangat solid dalam semua rasio keuangan". Dengan kata lain, ancaman datang dari sisi sentimen dan aliran dana, bukan dari keroposnya fundamental. Pendekatan ini tepat: mengakui risiko eksternal, tetapi menolak narasi bahwa sistem keuangan sudah rapuh. Namun, sikap optimistis ini hanya akan kredibel jika diikuti skenario mitigasi yang jelas, terutama bila volatilitas pasar berulang.
CAR perbankan nasional 24,10%: angka kuat, tapi bukan alasan berpuas diri
Data terbaru OJK menunjukkan CAR perbankan nasional mencapai 24,10% pada Agustus, naik dari 23,84% pada Juli. Rasio alat likuid terhadap dana pihak ketiga (AL/DPK) berada di 23,04%, jauh di atas ambang minimum 10%. Sementara NPL bruto terjaga di 2,11%, dengan kredit tumbuh 13,65% yoy hingga Rp9.178 triliun. "Rasio kecukupan modal (CAR) perbankan berada di posisi 24,10 persen pada Agustus 2026" adalah bukti bahwa bantalan modal perbankan saat ini tebal.
Namun angka-angka ini harus dibaca dengan kacamata risiko pasar. CAR tinggi berarti bank punya ruang menyerap kerugian, tetapi koreksi tajam di pasar saham akibat MSCI downgrade Indonesia bisa memukul portofolio surat berharga dan kualitas kredit bila sentimen memburuk. Likuiditas yang longgar hari ini bisa mengetat jika dana pihak ketiga berpindah ke aset yang dianggap lebih aman. Jadi, ketahanan perbankan adalah modal awal, bukan garis finish. OJK perlu memastikan stress test memasukkan skenario penurunan status Standalone Market, termasuk dampaknya terhadap harga aset, biaya dana, dan perilaku investor institusional.
Reformasi pasar modal: dari tuntutan MSCI menjadi agenda domestik
Usulan downgrade MSCI pada dasarnya adalah cermin yang menyorot kelemahan tata kelola pasar. Latar belakangnya mencakup kekhawatiran atas transparansi kepemilikan, dugaan perdagangan terkoordinasi, dan efektivitas penegakan aturan. OJK merespons dengan menegaskan komitmen melanjutkan reformasi pasar modal, termasuk peningkatan transparansi kepemilikan saham, keterbukaan klasifikasi investor, dan penegakan hukum. Ini bukan sekadar memenuhi daftar permintaan MSCI, tetapi kesempatan memperkuat integritas pasar demi kepentingan domestik.
Ketua Dewan Komisioner OJK menyatakan bahwa pasar modal domestik tetap prospektif dan menarik. Pernyataan ini bukan basa-basi; selama reformasi pasar modal dijalankan konsisten, status indeks hanyalah satu dari banyak faktor yang dipertimbangkan investor. OJK juga terus berkoordinasi dengan penyedia indeks global dan investor institusional untuk menjaga integrasi dan integritas pasar. Kuncinya, reformasi harus terasa nyata: struktur kepemilikan yang lebih terang, pengawasan perdagangan yang tegas, dan sanksi yang jelas. Tanpa itu, ancaman downgrade akan selalu berulang, meskipun kali ini mungkin bisa dihindari.
Peran KSSK dan prospek pasar: bertahan, bukan sekadar berharap
MSCI membuka ruang tanggapan hingga 30 April dan akan mengambil keputusan paling lambat 30 Juni. Artinya, regulator punya jendela waktu untuk memperbaiki persepsi dan kebijakan. OJK sudah memberi sinyal bahwa jika analisis menunjukkan risiko serius, isu ini akan masuk meja KSSK. Di sinilah pentingnya koordinasi: KSSK harus siap menyiapkan paket respons, mulai dari komunikasi pasar, penguatan likuiditas, hingga kebijakan makroprudensial bila diperlukan.
Meski ancaman penurunan kasta indeks membayangi, OJK tetap menegaskan bahwa pasar modal domestik prospektif dan menarik bagi investor. Sikap ini patut didukung, dengan catatan tidak jatuh pada rasa aman palsu. Strategi pertahanan yang realistis harus menggabungkan tiga hal: menjaga stabilitas sistem keuangan, memperkuat CAR perbankan nasional dan likuiditas, serta mempercepat reformasi pasar modal. Jika ketiganya berjalan serempak, status Standalone Market sekalipun tidak otomatis menjadikan pasar terpinggirkan. Sebaliknya, pasar bisa membuktikan bahwa kualitas fundamental dan tata kelola lebih penting daripada label indeks semata.