
Apa Itu MSCI Freeze dan Mengapa Menjadi Titik Balik Pasar Modal?
MSCI freeze saham Indonesia adalah kebijakan pembekuan perubahan komposisi indeks MSCI yang mencakup penambahan saham baru, penyesuaian bobot, serta perubahan faktor inklusi asing dan jumlah saham beredar, sehingga membatasi peluang saham suatu pasar masuk atau naik bobot dalam indeks acuan investor global dan pada akhirnya memengaruhi aliran dana asing ke pasar modal terkait. Freeze MSCI yang dikonfirmasi dalam review MSCI November 2026 diperkirakan berlanjut hingga semester kedua 2027. Ini bukan sekadar isu teknis indeks, melainkan sinyal keras bahwa kualitas transparansi kepemilikan, pengawasan perdagangan, dan free float belum memenuhi standar yang diharapkan MSCI. Dalam pandangan saya, freeze ini adalah “rapor merah” yang memaksa regulator dan pelaku pasar berhenti merasa nyaman dengan status Emerging Market dan mulai fokus pada fondasi tata kelola.
Rp110 Triliun Dana Asing Keluar: Efek Nyata Freeze terhadap Pasar
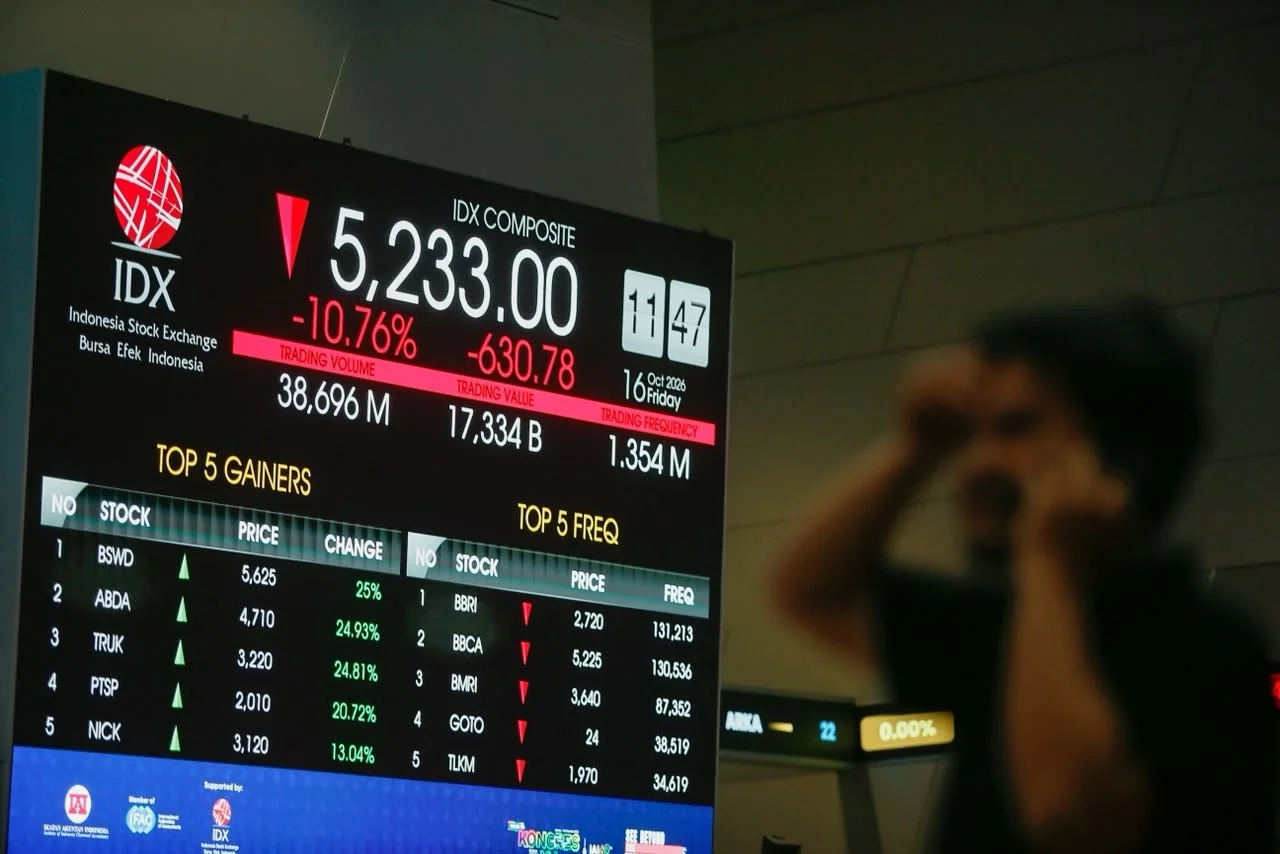
Dampak paling terasa dari MSCI freeze saham Indonesia adalah arus keluar dana asing yang telah melampaui Rp110 triliun sepanjang 2026. Angka ini bukan sekadar statistik; ini mencerminkan hilangnya kepercayaan sebagian besar investor institusi yang menjadikan indeks MSCI sebagai kompas utama alokasi portofolio. Ketika bobot pasar dalam indeks global menurun dan perubahan komposisi dibatasi, banyak manajer investasi memilih mengurangi eksposur, bukan menunggu dalam ketidakpastian. Kebijakan freeze memang tidak menghentikan perdagangan saham; investor ritel masih bisa bertransaksi seperti biasa. Namun, tanpa arus modal asing yang stabil, likuiditas jangka panjang dan valuasi wajar menjadi taruhannya. Menurut saya, keluarnya Rp110 triliun adalah “harga” yang dibayar pasar karena lambatnya pembenahan regulasi dan transparansi.
Reformasi Pasar Modal: Upaya Serius, Tapi Belum Meyakinkan MSCI
Regulator bursa tidak tinggal diam. Publikasi data kepemilikan di atas 1 persen, perincian klasifikasi investor, dan pengembangan kerangka High Shareholding Concentration (HSC) menunjukkan kesadaran bahwa konsentrasi kepemilikan dan informasi yang kabur adalah masalah besar. Daftar saham dalam kerangka HSC sudah mencapai 63 emiten, dengan 37 di antaranya terdeteksi lewat pengujian Price Impact Ratio yang baru. Ini langkah maju, tetapi MSCI masih menunggu bukti bahwa reformasi tersebut konsisten dan efektif sebelum mencabut freeze. Peta jalan peningkatan minimum free float menjadi 15 persen juga positif, karena memperluas saham yang benar-benar beredar di publik. Namun, menurut saya, reformasi yang baik di atas kertas belum cukup; investor global ingin melihat perubahan perilaku: perdagangan yang lebih sehat, manipulasi harga berkurang, dan kepemilikan yang transparan dari hari ke hari.
Menanti Review MSCI dan Peluang Unfreeze pada 2027
Garis waktu sudah cukup jelas: pembaruan status pasar diperkirakan diumumkan akhir Oktober 2026, disusul pengumuman index rebalancing MSCI pada 11 November 2026. Analisis tim riset Miraya Aset memprediksi status Emerging Market masih dipertahankan, sementara unfreeze lebih realistis terjadi pada semester kedua 2027. Ini berarti pelaku pasar harus hidup dengan ketidakpastian setidaknya satu tahun lagi. Investor menunggu kepastian regulasi dan transparansi kepemilikan sebelum kembali masuk secara agresif. Pengalaman Peru, Nigeria, Mesir, Bangladesh, dan Pakistan menunjukkan bahwa masalah indeks bisa selesai dalam hitungan bulan, tapi juga bisa berlarut hingga bertahun-tahun. Menurut saya, jika reformasi tersendat, risiko perpanjangan freeze akan lebih besar daripada ancaman penurunan status, dan itu cukup untuk menahan pemulihan IHSG yang diharapkan banyak pihak.
Kesimpulan: Freeze sebagai Ultimatum, Bukan Sekadar Gangguan Teknis
Freeze MSCI bukan gangguan sementara yang bisa diabaikan; ini ultimatum halus agar pasar modal membenahi diri. Arus keluar dana asing Rp110 triliun menunjukkan bahwa investor global menghukum ketidakjelasan regulasi dan kepemilikan. Di sisi lain, peluang mempertahankan status Emerging Market dan proyeksi unfreeze pada semester kedua 2027 adalah “carrot” yang ditawarkan jika reformasi benar-benar berjalan. Bagi saya, pesan utamanya sederhana: tanpa transparansi yang tegas dan pengawasan perdagangan yang nyata, pasar akan terus kehilangan bobot dalam indeks global dan kesempatan menarik modal jangka panjang. Investor ritel dan institusi lokal sebaiknya membaca freeze ini sebagai peringatan, bukan sekadar berita teknis. Jika momentum pembenahan dimanfaatkan, freeze bisa menjadi titik balik menuju pasar yang lebih sehat; jika tidak, periode ketidakpastian akan berlarut dan pemulihan IHSG hanya akan menjadi harapan di atas kertas.