
Apa Itu Standalone Market MSCI dan Mengapa Status Ini Penting?
Standalone market MSCI adalah kategori pasar saham yang berdiri sendiri di luar indeks emerging market dan frontier market, digunakan untuk pasar yang baru masuk cakupan MSCI atau yang mengalami penurunan signifikan dalam aksesibilitas, ukuran, dan likuiditas sehingga tidak lagi memenuhi syarat klasifikasi sebelumnya. Status ini bukan sekadar label teknis; ia adalah sinyal keras tentang kualitas tata kelola dan keterbukaan pasar modal. Ketika sebuah pasar diusulkan berpindah dari emerging market ke standalone, pesan utamanya jelas: ada masalah struktural yang dianggap mengganggu kelayakan investasi global. Alih-alih dipandang sebagai “kasta paling rendah”, standalone market seharusnya dibaca sebagai ruang observasi—zona karantina di mana pelaku pasar diberi kesempatan membuktikan bahwa reformasi yang dijanjikan benar-benar berjalan, konsisten, dan terukur.

Klasifikasi Pasar Modal MSCI: Di Mana Posisi Standalone?
MSCI mengelompokkan pasar saham global ke dalam empat klasifikasi: developed market, emerging market, frontier market, dan standalone market. Developed market ditentukan terutama oleh tingkat perkembangan ekonomi, sementara tiga kategori lainnya lebih banyak dinilai dari ukuran, likuiditas, dan aksesibilitas bagi investor internasional. Emerging market adalah pasar berkembang yang sudah memenuhi standar akses dan kelayakan investasi internasional; frontier market adalah pasar yang masih memiliki keterbatasan ukuran, likuiditas, atau aksesibilitas dibanding emerging market. Standalone market berdiri di luar dua indeks besar tersebut dan tidak otomatis berada “di bawah” frontier market. Indeks standalone tidak termasuk dalam MSCI Emerging Markets Index maupun MSCI Frontier Markets Index, sehingga alokasi dana pasif yang mengikuti kedua indeks itu tidak lagi menjadikan pasar standalone sebagai komponen otomatis. Inilah titik krusial yang sering diabaikan: masalahnya bukan gengsi, melainkan akses ke aliran modal global.
Mengapa Reklasifikasi Standalone Market Diusulkan dan Apa Implikasinya?
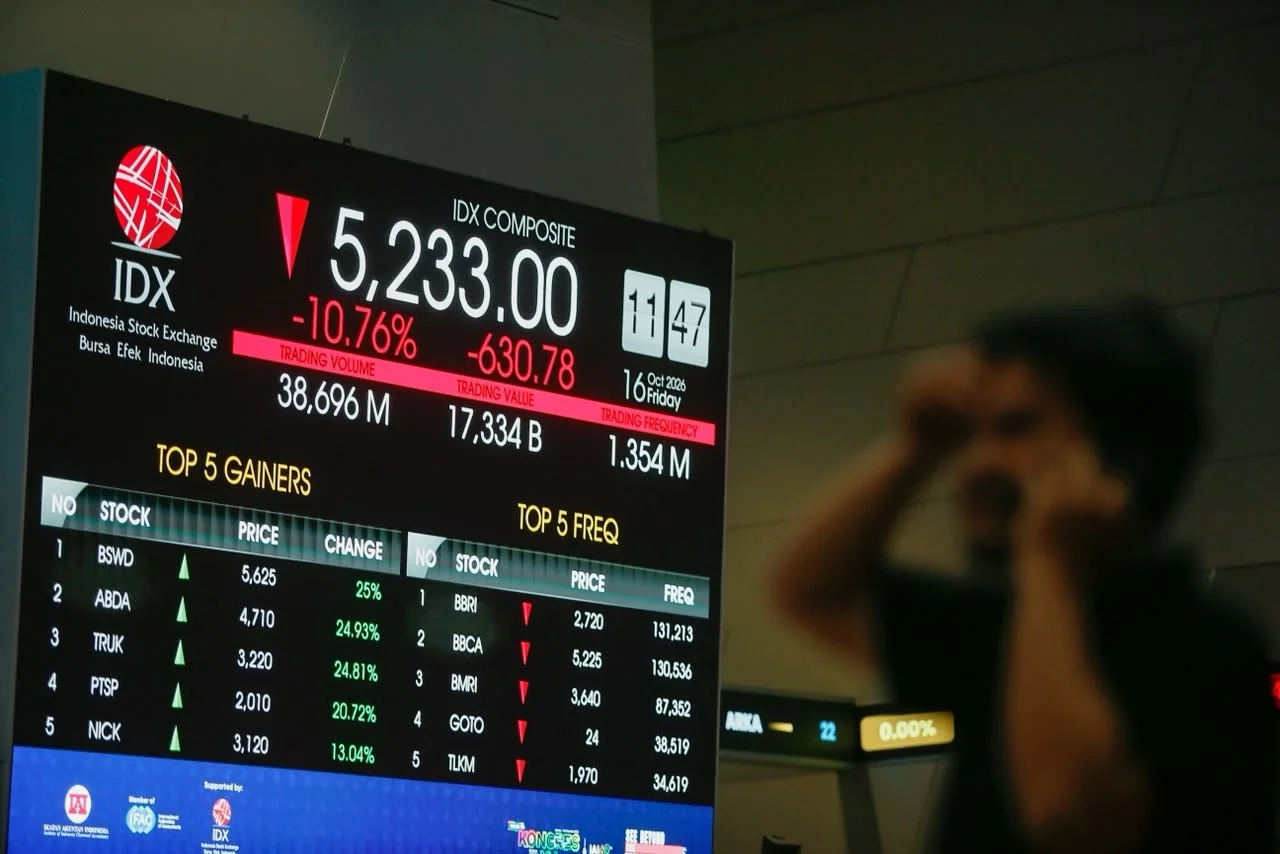
Usulan reklasifikasi pasar saham dari emerging market Indonesia menjadi standalone market muncul setelah MSCI menilai bahwa sejumlah persoalan aksesibilitas dan tata kelola belum menunjukkan perbaikan yang memadai. Sorotan utama mencakup transparansi kepemilikan saham—terutama terkait free float—serta dugaan praktik perdagangan terkoordinasi yang dianggap mengganggu pembentukan harga wajar. Otoritas pasar telah mengumumkan berbagai reformasi: peningkatan keterbukaan pemegang saham di atas 1%, pengelompokan investor yang lebih rinci, pelaporan High Shareholding Concentration (HSC), dan peta jalan minimum free float 15%. Namun MSCI menegaskan bahwa reformasi itu harus dibuktikan lewat penerapan konsisten dan hasil nyata, bukan sekadar regulasi di atas kertas. Reklasifikasi ke standalone market, jika terjadi, adalah konsekuensi logis ketika janji perbaikan belum sepenuhnya menjawab kekhawatiran investor global.
Dampak Konkret bagi Investor: Aliran Dana, Portofolio, dan Valuasi
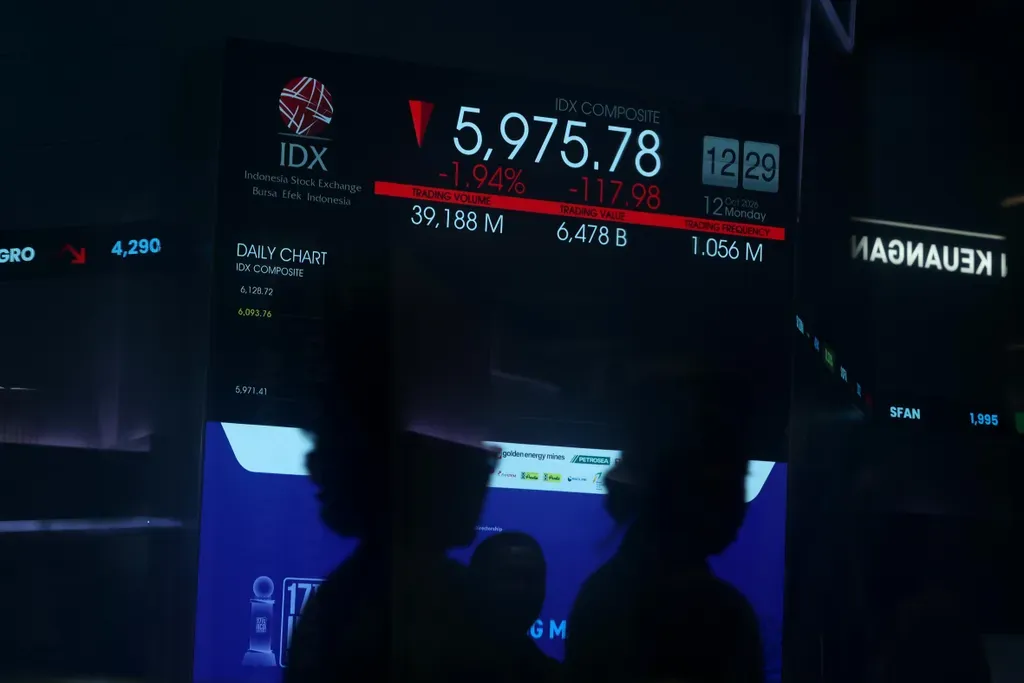
Dampak paling terasa dari status standalone market MSCI adalah potensi perubahan aliran dana asing. Banyak pengelola dana internasional menggunakan indeks MSCI sebagai acuan; jika suatu pasar keluar dari MSCI Emerging Markets Index, manajer dana yang mengikuti indeks tersebut akan menyesuaikan portofolionya. Penyesuaian ini berpotensi memicu perpindahan dana dari saham lokal ke pasar lain, dan jika dilakukan serentak oleh banyak investor institusional, tekanan jual bisa menekan harga saham, terutama emiten yang menjadi komponen penting indeks global. Bagi investor lokal, ini berarti dua hal: pertama, perlu memahami mekanisme rebalancing portofolio dana pasif dan aktif yang mengacu pada MSCI; kedua, harus siap menghadapi kemungkinan penurunan valuasi jangka pendek yang tidak selalu mencerminkan kinerja fundamental emiten. Besarnya arus keluar tidak bisa ditebak hanya dari label klasifikasi, karena setiap investor memiliki strategi berbeda. Namun mengabaikan risiko ini adalah kesalahan strategis.
Status Masih Konsultasi: Momentum Menata Ulang Pasar Saham
Hal yang sering terlupakan dalam perdebatan soal standalone market MSCI adalah bahwa reklasifikasi ini belum final. MSCI membuka periode konsultasi mengenai usulan perubahan klasifikasi pasar saham hingga 30 April 2027, dan per 16 Oktober 2026 status standalone masih berupa usulan. Artinya, pelaku pasar—dari otoritas, bursa, hingga investor institusional—masih punya ruang untuk menunjukkan bukti perbaikan tata kelola, transparansi, integritas, dan aksesibilitas. Menyikapi proses ini sebagai sekadar urusan citra adalah kekeliruan; yang dipertaruhkan adalah posisi pasar dalam arsitektur aliran modal global. Standalone market bukan hukuman permanen, melainkan cermin yang memaksa kita mengakui kelemahan struktural. Jika reformasi dijalankan serius dan konsisten, status bisa kembali naik. Jika tidak, pasar akan dibiarkan berdiri sendiri—secara harfiah—di luar arus besar dana indeks global. Pada akhirnya, klasifikasi pasar modal adalah refleksi kualitas institusi, bukan sekadar label statistik.