
Tekanan ganda pada anggaran
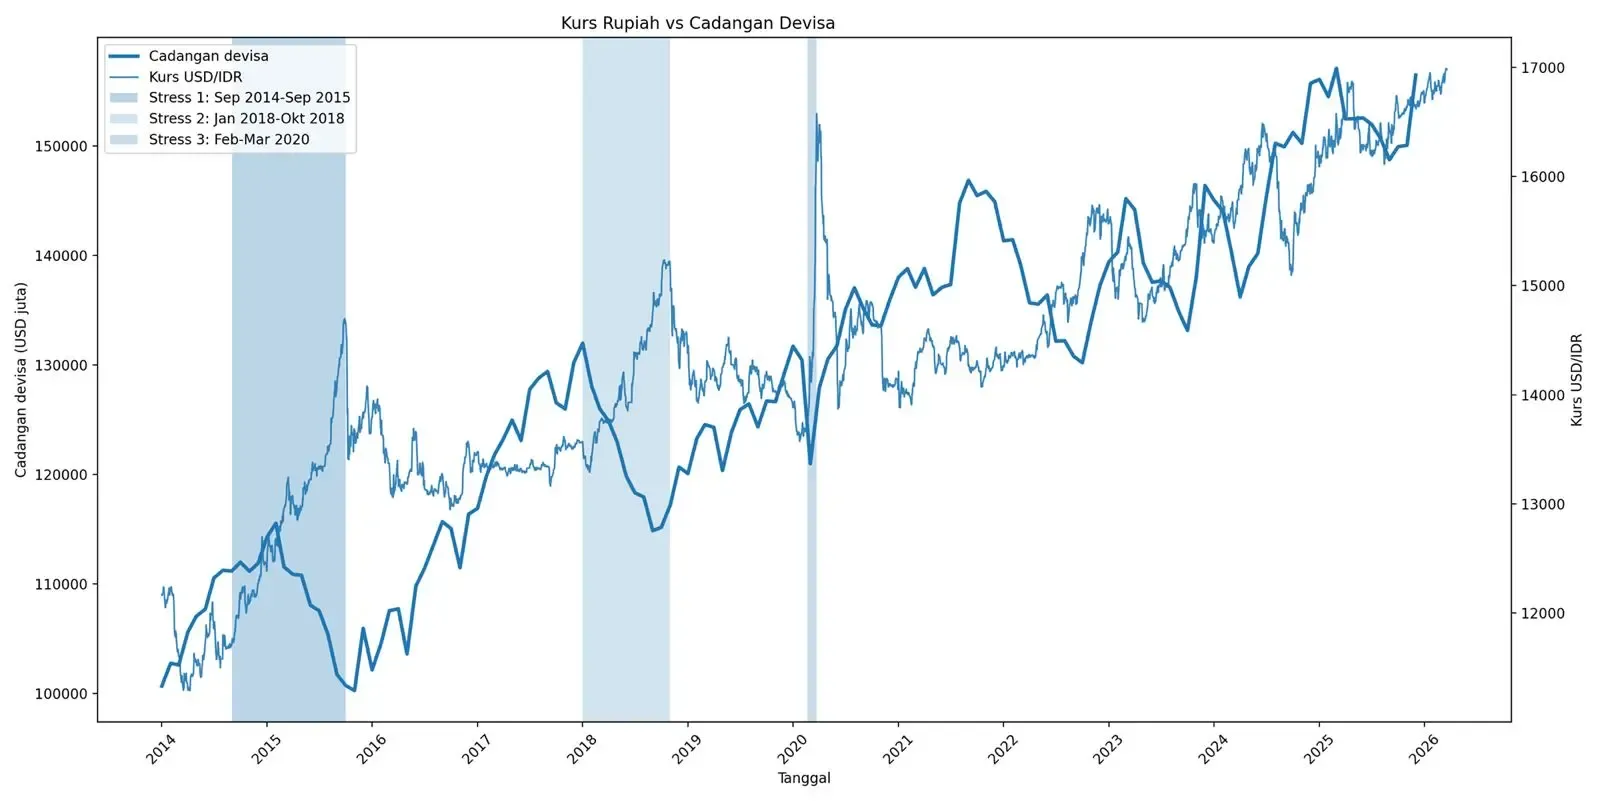
Defisit APBN adalah selisih ketika belanja pemerintah melampaui pendapatan, dan nilainya dapat membesar saat biaya energi dalam rupiah naik sementara penerimaan tidak bertambah sepadan. Tekanan kurs dan harga minyak karena itu bukan sekadar persoalan pasar: keduanya dapat mengurangi ruang pemerintah untuk membiayai prioritas lain. Pelemahan rupiah dan kenaikan harga minyak dunia berpotensi menambah beban subsidi serta kompensasi energi, sehingga risiko defisit APBN meningkat. Besarnya dampak rupiah melemah bergantung pada seberapa lama tekanan berlangsung dan bagaimana pemerintah menyesuaikan anggaran. Ini risiko, bukan kepastian bahwa defisit akan melebar dengan angka tertentu. Pengamat mata uang Ibrahim Assuaibi memperkirakan rupiah masih berada di bawah tekanan pada akhir Oktober, dipengaruhi penguatan dolar AS, kenaikan minyak mentah, dan ketidakpastian geopolitik global.
Perhatian fiskal layak tertuju pada kombinasi faktor tersebut, bukan pada satu angka kurs atau minyak secara terpisah. Ketika harga energi naik sementara rupiah melemah, pemerintah menghadapi tagihan pengadaan energi yang lebih besar dalam mata uang domestik. Pada saat yang sama, kenaikan imbal hasil SBN juga dapat menambah biaya pembiayaan. Artinya, tekanan bisa datang dari belanja energi sekaligus beban utang, membuat anggaran lebih rentan terhadap guncangan eksternal.
Asumsi minyak sudah tertinggal dari realisasi
Kesenjangan antara patokan anggaran dan harga minyak aktual menjadi alasan kuat untuk mencermati risiko fiskal. Realisasi asumsi ICP hingga akhir September 2026 tercatat USD91,9 per barel, jauh di atas asumsi APBN sebesar USD70 per barel. Angka tersebut menunjukkan tekanan minyak sudah melampaui landasan yang dipakai saat anggaran disusun. Namun, realisasi itu sendiri tidak otomatis menentukan defisit akhir: dampaknya bergantung pada pergerakan berikutnya, kurs, penerimaan negara, serta keputusan pemerintah mengenai subsidi dan kompensasi. Tetap saja, bila harga bertahan tinggi, ruang fiskal makin sempit. Kenaikan harga minyak mentah Indonesia (ICP) dan pelemahan rupiah dapat bersama-sama mendorong biaya energi dalam rupiah naik.
Kenaikan imbal hasil SBN menambah lapisan tekanan yang tidak boleh diabaikan. Menurut Ibrahim Assuaibi, kenaikan ICP sebesar USD1 per barel berpotensi memperlebar defisit sekitar Rp6,8 triliun; pelemahan rupiah Rp100 per dolar AS berpotensi menambah sekitar Rp800 miliar, sedangkan kenaikan imbal hasil SBN 0,1 poin persentase dapat menambah Rp1,9 triliun. Ini adalah perkiraan dampak dengan asumsi faktor lain tidak berubah, bukan angka pasti untuk realisasi defisit. Namun, estimasi tersebut memperjelas bahwa perubahan kecil pada beberapa variabel dapat menumpuk menjadi tekanan anggaran yang berarti.
Dampaknya bisa terasa di kehidupan sehari-hari
Bagi masyarakat, tekanan fiskal tidak selalu langsung terlihat sebagai perubahan harga di pompa atau tagihan rumah tangga. Pemerintah dapat menahan sebagian dampak melalui subsidi dan kompensasi, tetapi kebijakan itu menyerap belanja yang seharusnya bisa digunakan untuk layanan publik atau prioritas lain. Jika biaya energi terus meningkat, pilihan anggaran menjadi lebih sulit: menambah dukungan, mengurangi belanja lain, atau menerima beban defisit yang lebih besar. Sampai 30 September 2026, belanja subsidi dan kompensasi energi tercatat Rp376,8 triliun, naik 54,1% dibandingkan periode yang sama tahun sebelumnya.
Pemicu tekanan saat ini juga datang dari luar negeri. Penguatan indeks dolar, kenaikan minyak mentah, dan ketidakpastian geopolitik menekan rupiah; konflik di Timur Tengah turut menjadi perhatian pasar karena eskalasi di jalur pelayaran strategis dapat mengganggu distribusi energi. Jika gangguan pasokan mendorong harga bertahan tinggi, biaya pengadaan energi dalam rupiah dapat naik dan menekan belanja negara. Karena itu, risiko bagi pengguna sehari-hari bukan hanya kemungkinan energi makin mahal, tetapi juga berkurangnya keluwesan pemerintah menjaga subsidi tanpa mengorbankan belanja lain.
Kesimpulan: jangan anggap tekanan ini sementara
Kurs yang melemah dan harga minyak yang tinggi membentuk risiko fiskal berlapis: tagihan energi naik, subsidi dan kompensasi berpotensi membesar, sementara biaya pembiayaan dapat ikut bertambah. Realisasi ICP yang jauh di atas asumsi APBN menjadi peringatan bahwa perencanaan anggaran menghadapi tekanan nyata, meski hasil akhir tetap ditentukan oleh perkembangan harga, kurs, penerimaan, dan kebijakan pemerintah. Kesimpulannya, risiko defisit APBN membesar patut ditanggapi serius, bukan dianggap sebagai dampak otomatis yang sudah pasti terjadi. Pemerintah perlu mengelola subsidi dengan tepat sasaran dan menjaga disiplin belanja; masyarakat pun sebaiknya memahami bahwa stabilitas harga energi dan kurs berkaitan erat dengan ruang negara membiayai layanan publik.