
Obligasi Perpetual dan Sukuk Korporasi: Dari Instrumen Utang Menjadi Senjata Modal
Obligasi perpetual bank dan sukuk korporasi Indonesia adalah instrumen surat utang jangka sangat panjang atau tanpa jatuh tempo tetap, yang dirancang bukan hanya sebagai sumber pendanaan, tetapi juga sebagai komponen penguatan modal dan pembiayaan jangka panjang bagi ekosistem keuangan konvensional dan syariah. Instrumen ini semakin diposisikan sebagai pilar struktur permodalan perbankan dan perusahaan pembiayaan, sekaligus alat untuk mengalirkan dana ke sektor riil, dari perumahan hingga usaha ultra mikro. Tren terbaru jelas: penerbitan obligasi dan penerbitan bond syariah bukan lagi aksi sporadis, melainkan bagian strategi ekspansi modal perbankan yang terintegrasi dengan kebijakan bank sentral dan meningkatnya minat investor terhadap aset berwawasan sosial.
Pergeseran ini layak dibaca sebagai langkah sadar pelaku keuangan memanfaatkan fleksibilitas instrumen pasar modal untuk memperkuat neraca tanpa bergantung pada setoran modal pemegang saham. Ketika suku bunga dan ketidakpastian global membuat pembiayaan jangka pendek semakin mahal, aset jangka panjang seperti obligasi perpetual bank dan sukuk korporasi menawarkan stabilitas imbal hasil bagi investor sekaligus ruang manuver permodalan bagi penerbit. Dengan fondasi seperti ini, model pendanaan lembaga keuangan mulai berubah: makin pasar, makin jangka panjang, dan makin sarat misi sosial.
Bank Mandiri: Obligasi Perpetual Sebagai Mesin Penguatan Tier-1
Langkah Bank Mandiri menerbitkan obligasi perpetual bukan sekadar mencari dana tambahan, tetapi jelas diarahkan untuk mengoptimalkan struktur modal inti tambahan (Additional Tier-1). Persetujuan otoritas pengawas atas pencatatan instrumen ini sebagai komponen modal inti tambahan menunjukkan bahwa pasar utang kini menjadi bagian resmi dari arsitektur permodalan bank besar, bukan hanya pelengkap. Manajemen juga terang-terangan menyatakan bahwa dana hasil penerbitan digunakan untuk memperkuat struktur dan rasio permodalan, serta mendukung ekspansi kegiatan usaha.
Menariknya, penawaran obligasi perpetual ini bukan penawaran umum sebagaimana dimaksud dalam regulasi pasar modal dan secara eksplisit disebut bukan penawaran umum efek bersifat utang. Artinya, Bank Mandiri memanfaatkan ruang kebijakan untuk mengakses investor institusi secara selektif, menjaga efisiensi biaya dan kecepatan eksekusi, sambil tetap berada dalam batas penerbitan kurang dari 20% ekuitas berdasarkan laporan keuangan terakhir. Strategi ini mencerminkan sikap agresif tapi terukur: bank memilih jalur pasar modal untuk memperbesar bantalan modal sambil menyiapkan amunisi bagi ekspansi kredit dan bisnis fee-based ke depan.
Orange Bond dan Sukuk PNM: Modal Jangka Panjang dengan Agenda Sosial
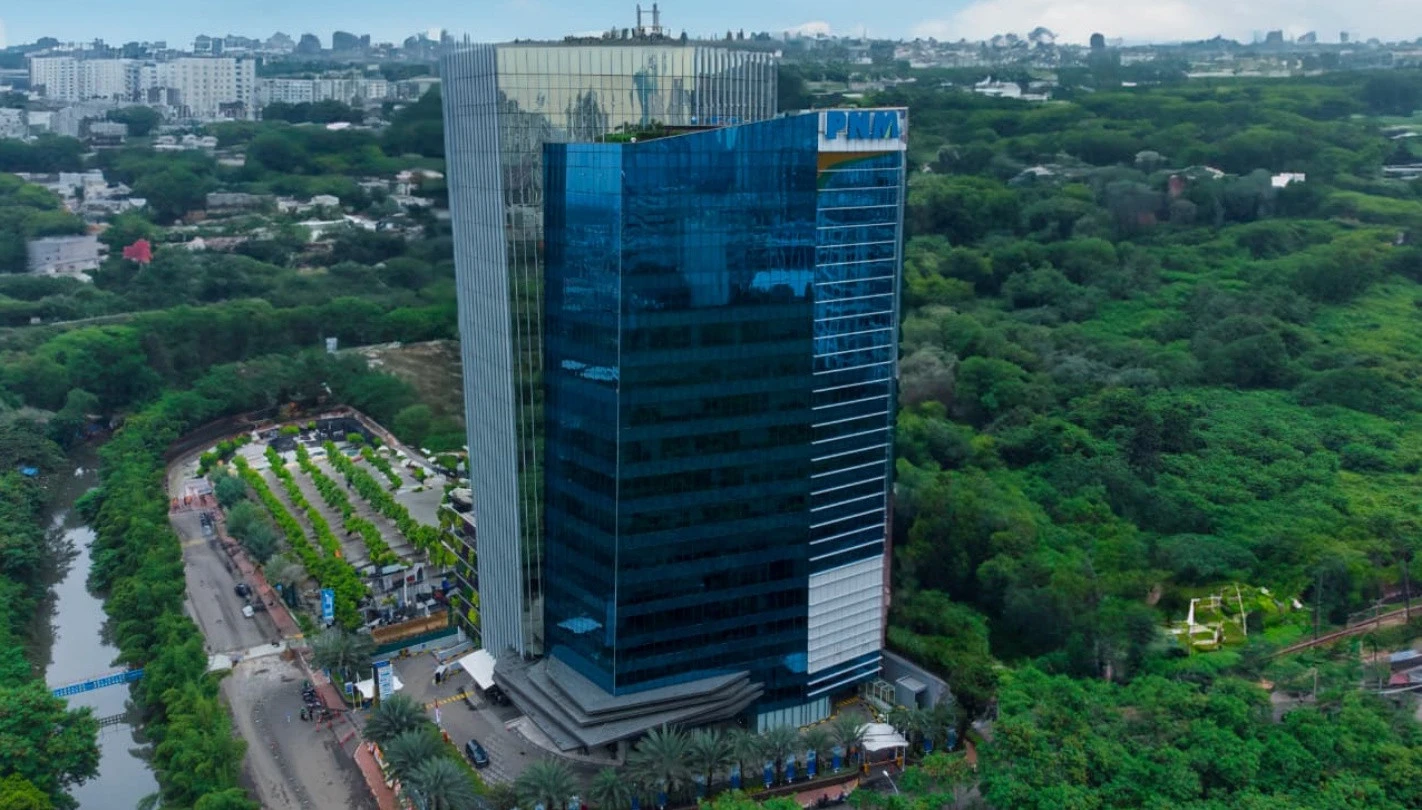
Jika bank besar mengejar penguatan modal, PNM menunjukkan bahwa obligasi dan sukuk korporasi bisa membawa agenda sosial yang konkret. Perseroan menerbitkan Orange Bond dan Orange Sukuk pada September dengan nilai total Rp2,59 triliun dan oversubscribed 1,73 kali dari target penawaran umum Rp1,50 triliun. Di tengah kenaikan harga minyak, konflik geopolitik berkelanjutan, serta dinamika inflasi dan suku bunga, aksi ini tetap mendapat respons positif dari investor. Kutipan yang paling menggambarkan daya tariknya: "PNM kembali menghimpun dana melalui penerbitan instrumen keuangan berwawasan sosial orange dengan total nilai Rp2,59 triliun".
PNM menerbitkan dua instrumen: Obligasi Berwawasan Sosial Orange Berkelanjutan I Tahap IV dan Sukuk Mudharabah Berwawasan Sosial Orange Berkelanjutan I Tahap V dengan tenor 1 dan 3 tahun serta kupon sekitar 7% per tahun. Orange Bond dan Orange Sukuk ini selaras dengan orange bond principles: alokasi modal berperspektif gender, penguatan kapasitas dan keberagaman, serta transparansi. Keterkaitan dengan program Mekaar yang menyasar perempuan pelaku usaha ultra mikro menjadikan instrumen ini bukan sekadar surat utang, melainkan saluran pembiayaan terarah ke segmen yang selama ini kurang terlayani. Pesan tersiratnya jelas: sukuk korporasi Indonesia bisa sekaligus mengisi celah pendanaan jangka panjang dan ketimpangan akses keuangan berbasis gender.
Perluasan Agunan Repo BI: Meningkatkan Daya Tarik Obligasi dan Sukuk Korporasi
Kebijakan Bank Indonesia memperluas jenis surat berharga yang bisa dijadikan agunan repo ke obligasi dan sukuk korporasi berkualitas tinggi adalah titik balik penting bagi ekosistem pasar utang. Langkah ini ditempuh untuk memperkuat transmisi kebijakan moneter sekaligus mendorong pendalaman pasar keuangan domestik. Melalui operasi moneter pro-market, bank sentral tidak hanya mengelola likuiditas, suku bunga, dan nilai tukar, tetapi juga sengaja mendorong aktivitas transaksi di pasar keuangan agar pembiayaan sektor riil semakin kuat.
Dampaknya sudah terlihat pada surat berharga penerbit seperti PT Sarana Multigriya Finansial (SMF). Total transaksi repo operasi moneter menggunakan surat berharga SMF mencapai Rp1,25 triliun hingga akhir September, sementara rata-rata volume transaksi harian melonjak dari Rp31,9 miliar menjadi Rp179,9 miliar dalam kurang dari setahun. Kepemilikan bank terhadap obligasi SMF juga meningkat 18% menjadi Rp10,22 triliun. Dengan obligasi korporasi kini bisa menjadi agunan repo, bank mendapat opsi baru mengelola likuiditas jangka pendek tanpa melepas kepemilikan surat berharga. Bagi emiten obligasi dan sukuk korporasi, masuknya instrumen mereka ke daftar agunan operasi moneter menaikkan likuiditas, menurunkan yield, dan pada akhirnya menekan biaya penerbitan surat utang berikutnya.
Instrumen Jangka Panjang Sebagai Tulang Punggung Ekspansi Modal
Benang merah dari penerbitan obligasi perpetual bank, sukuk korporasi Indonesia, dan kebijakan agunan repo obligasi jelas terlihat: pasar surat utang jangka panjang sedang dijadikan tulang punggung ekspansi modal dan pembiayaan struktur riil. Instrumen obligasi dan sukuk kini menjadi pilihan utama untuk mobilisasi dana jangka panjang dalam ekosistem finansial syariah dan konvensional, terutama ketika permintaan pembiayaan perumahan, infrastruktur, dan usaha ultra mikro terus naik. Perluasan underlying operasi moneter diharapkan memperdalam pasar sekunder obligasi korporasi, memperkuat proses pembentukan harga, serta mendukung pembiayaan sektor strategis seperti perumahan dan infrastruktur.
Di satu sisi, bank besar memanfaatkan obligasi perpetual untuk mempertebal modal inti tanpa harus bergantung pada pemegang saham. Di sisi lain, lembaga seperti PNM menggunakan penerbitan bond syariah dan obligasi sosial untuk mengikat pendanaan dengan misi inklusi keuangan berbasis gender. Ketika bank sentral membuka ruang agunan repo obligasi, dinamika pasar memperkuat daya tarik kedua jenis instrumen ini sekaligus. Kesimpulannya tegas: masa depan ekspansi modal perbankan dan pembiayaan jangka panjang tidak lagi hanya ditentukan oleh kredit, tetapi oleh sejauh mana obligasi dan sukuk korporasi mampu menjadi jembatan antara kebutuhan modal dan kepercayaan investor.