
Modal Bank Regional: Dari Langkah Teknis Menjadi Strategi Pertumbuhan
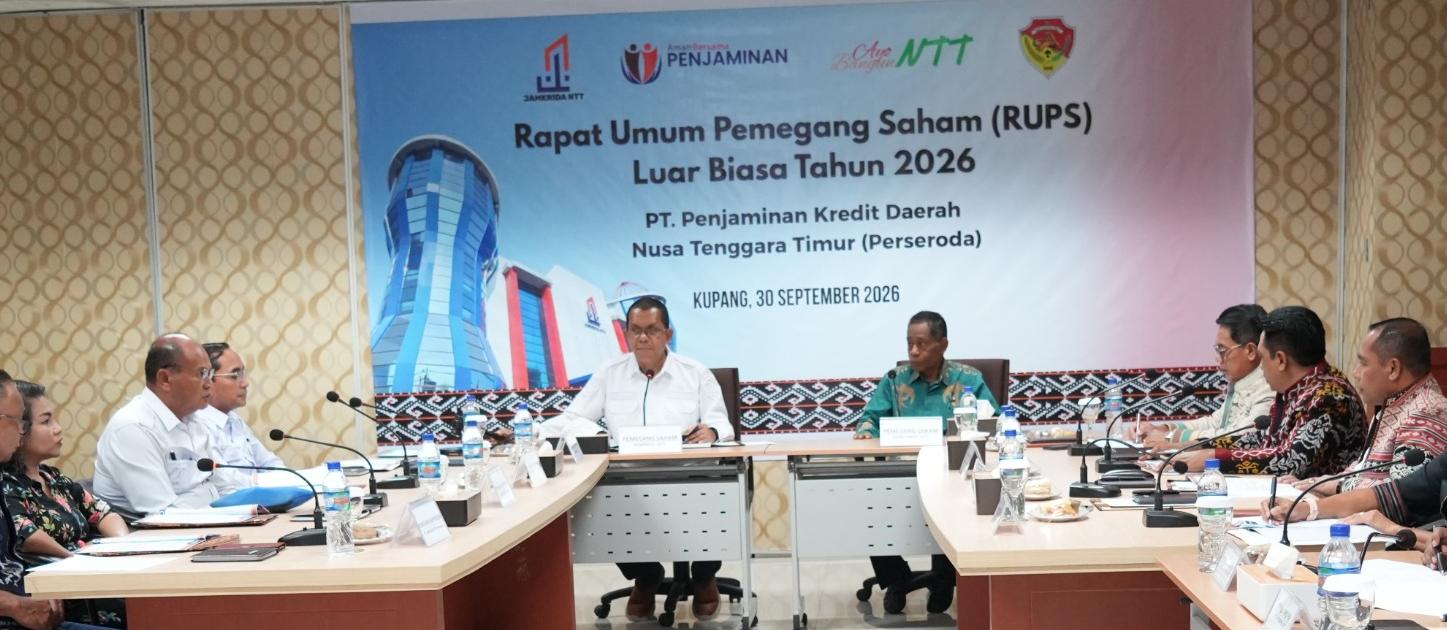
Modal bank regional adalah dana yang ditanamkan pemegang saham, terutama pemerintah daerah, ke bank dan lembaga penjaminan milik daerah untuk memperkuat kapasitas keuangan, memperbesar kemampuan pemberian dan penjaminan kredit, serta mendukung pembangunan infrastruktur dan pengembangan usaha mikro, kecil, dan menengah di wilayah masing-masing sebagai bagian dari strategi pertumbuhan ekonomi lokal yang lebih mandiri. Gelombang terbaru peningkatan modal bank regional menunjukkan bahwa kepala daerah mulai melihat sektor keuangan sebagai alat kebijakan, bukan sekadar badan usaha yang harus menghasilkan dividen. Penyertaan modal daerah ke PT Jamkrida NTT sebesar Rp21 miliar disetujui melalui RUPS Luar Biasa yang digelar 30 September 2026 dan dipimpin Gubernur NTT Melki Laka Lena. Pada saat yang hampir bersamaan, Bank Jakarta Perseroda menyiapkan kenaikan modal dasar dari Rp11,5 triliun menjadi Rp26 triliun sebagai bagian perubahan badan hukum menjadi perseroan daerah.
Jamkrida NTT: Penyertaan Modal Daerah dan Fungsi Kredit Jaminan Daerah
Kasus Jamkrida NTT memperlihatkan peran kunci kredit jaminan daerah dalam ekosistem pembiayaan lokal. RUPS Luar Biasa PT Penjaminan Kredit Daerah NTT (Perseroda) atau PT Jamkrida NTT menyetujui usulan penyertaan modal Tahun Buku 2026 sebesar Rp21 miliar untuk memperkuat struktur permodalan dan kapasitas penjaminan. Penyertaan modal daerah ini secara langsung memperluas ruang gerak Jamkrida dalam menjamin kredit usaha, terutama pelaku usaha kecil yang biasanya sulit mengakses pinjaman karena keterbatasan agunan. Para pemegang saham secara eksplisit membahas penguatan modal untuk meningkatkan kapasitas penjaminan dan mendukung akses pembiayaan bagi masyarakat serta pelaku usaha di NTT. Kutipan penting dari Gubernur Melki Laka Lena menggarisbawahi ekspektasi publik: “Perusahaan daerah harus mampu memberikan manfaat nyata bagi pembangunan ekonomi dan masyarakat NTT”. Tanpa disiplin tata kelola yang dia sebut profesional, transparan, dan akuntabel, tambahan modal berisiko sekadar menjadi angka di neraca, bukan motor pertumbuhan ekonomi lokal.
Bank Jakarta Perseroda: Lonjakan Modal dan Ambisi Kota Besar
Di ibu kota, peningkatan modal bank regional mengambil bentuk yang jauh lebih besar. Gubernur DKI Jakarta Pramono Anung menyatakan akan meningkatkan modal dasar PT Bank DKI menjadi Rp26 triliun seiring perubahan nama dan bentuk badan hukum menjadi PT Bank Jakarta (Perseroda). Modal dasar sebelumnya Rp11,5 triliun, dengan modal disetor tercatat Rp6,578 triliun. Angka ini memperlihatkan ambisi kota besar menjadikan Bank Jakarta Perseroda sebagai tulang punggung pembiayaan, bukan hanya bank daerah biasa. Dalam paparannya, Pramono menegaskan bahwa peningkatan modal dilakukan “dalam rangka memperkuat kapasitas permodalan dan mendukung pengembangan usaha”. Logikanya sederhana: semakin kuat permodalan, semakin besar kemampuan bank menyerap risiko dan menyalurkan kredit untuk proyek infrastruktur kota, geliat UMKM, dan berbagai program stimulus ekonomi. Namun peningkatan modal tanpa arah bisnis yang jelas hanya akan membuat bank gemuk di atas kertas, bukan lincah menyentuh sektor riil.
Dari Modal ke Kredit: Mengapa Masyarakat Perlu Peduli
Pertanyaan utama bagi warga dan pelaku usaha adalah: apa manfaat langsung dari modal bank regional yang membengkak ini? Pada Jamkrida NTT, penguatan permodalan dirancang agar perusahaan mampu menjalankan fungsi penjaminan kredit secara lebih efektif dalam mendukung perekonomian daerah. Artinya, UMKM, petani, dan pelaku usaha lokal yang sebelumnya tertahan karena kurang agunan punya peluang lebih besar mendapatkan kredit, asal skema kredit jaminan daerah dijalankan dengan desain yang berpihak pada usaha produktif. Di Jakarta, peningkatan modal dasar Bank Jakarta diarahkan untuk memperkuat kapasitas permodalan dan pengembangan usaha. Jika diarahkan benar, bank ini bisa menjadi mesin pembiayaan infrastruktur kota dan program dukungan UMKM, bukan sekadar bank komersial yang bersaing di segmen konsumtif. Intinya, modal besar hanya berarti sesuatu bila berakhir pada akses kredit yang lebih luas, bunga yang masuk akal, dan penyaluran yang menjangkau wilayah serta kelompok usaha yang selama ini tertinggal.
Kesimpulan: Modal Harus Berujung pada Pertumbuhan Inklusif
Gelombang penyertaan modal daerah dan penguatan modal dasar bank regional adalah sinyal bahwa pemerintah daerah menjadikan sektor keuangan sebagai alat kebijakan ekonomi, bukan sekadar mesin penerimaan dividen. Kasus Jamkrida NTT dengan penyertaan modal Rp21 miliar untuk memperkuat penjaminan kredit dan rencana Bank Jakarta menaikkan modal dasar dari Rp11,5 triliun menjadi Rp26 triliun menunjukkan dua skala ambisi yang berbeda, tetapi dengan tujuan serupa: memperkuat kapasitas pembiayaan lokal. Namun keberhasilan langkah ini diukur bukan dari besarnya angka modal bank regional, melainkan dari seberapa jauh kredit jaminan daerah, pembiayaan infrastruktur, dan dukungan terhadap UMKM benar-benar terasa di lapangan. Tanpa disiplin tata kelola dan arah kebijakan yang jelas, tambahan modal hanya akan menambah beban fiskal dan memperbesar risiko. Dengan desain yang tepat, ia bisa menjadi bahan bakar pertumbuhan yang lebih inklusif di daerah.