
Ekspansi Pembiayaan UMKM: Peluang Besar yang Tak Boleh Disia-siakan
Ekspansi pembiayaan UMKM melalui BRI UMKM Rp350 triliun dan KUR Bank Kalbar Rp1 triliun adalah perluasan akses modal UMKM yang menargetkan pelaku usaha mikro, kecil, dan menengah di berbagai daerah, dari sentra pangan seperti Pagaralam hingga pusat ekonomi Kalimantan Barat, dengan tujuan mendorong pembiayaan UMKM 2026 yang lebih merata, terhubung dari hulu ke hilir, dan berkontribusi langsung terhadap pertumbuhan ekonomi lokal serta daya saing bisnis kecil di tingkat regional dan nasional.
Langkah BRI menyalurkan hampir Rp350 triliun khusus untuk UMKM pada 2026 bukan sekadar angka besar di laporan tahunan; ini adalah sinyal bahwa bank mulai melihat UMKM sebagai tulang punggung ekonomi, bukan sekadar segmen pelengkap. Di saat yang sama, dukungan pemerintah terhadap peningkatan Kredit Usaha Rakyat atau kredit usaha rakyat melalui Bank Kalbar hingga Rp1 triliun menunjukkan kesadaran bahwa bank daerah harus diberi ruang lebih luas untuk menggerakkan ekonomi lokal. Namun, ekspansi modal hanya akan bermakna jika pelaku usaha di lapangan mampu mengakses, memahami, dan mengelola pembiayaan tersebut secara produktif. Tanpa kesiapan ekosistem, angka triliunan itu berisiko berhenti sebagai retorika kebijakan.
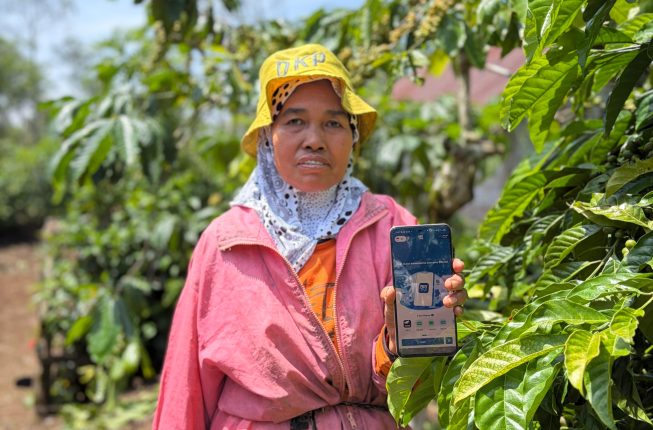
Strategi BRI: Dari Hulu ke Hilir, Tapi Mampukah UMKM Mengikutinya?
BRI menegaskan bahwa pembiayaan UMKM tetap menjadi fokus, dengan penyaluran nasional mendekati Rp350 triliun sepanjang 2026. Direktur Micro BRI Akhmad Purwakajaya menekankan pentingnya pembiayaan sektor pangan yang disesuaikan dengan kebutuhan pelaku usaha dari tahap produksi hingga perdagangan, dan menuntut adanya ekosistem jelas antara anchor, industri, dan UMKM agar proses penilaian risiko bisa diterima perbankan. Pendekatan dari hulu ke hilir ini secara konsep tepat: petani butuh modal untuk bibit dan pupuk, peternak untuk ternak dan pakan, sementara pelaku pengolahan dan perdagangan memerlukan dana untuk pengemasan, operasional, dan menjaga stok barang. Namun, syarat ekosistem yang rapi sering kali menjadi batu sandungan di daerah seperti Pagaralam, di mana hubungan antara produsen dan industri pengolahan belum selalu terdokumentasi dengan baik. Tanpa pendampingan intensif, UMKM berisiko tertinggal dari skema pembiayaan yang menuntut struktur bisnis lebih formal.
Pagaralam dan Kalbar: Potensi Lokal yang Menunggu Didorong Modal
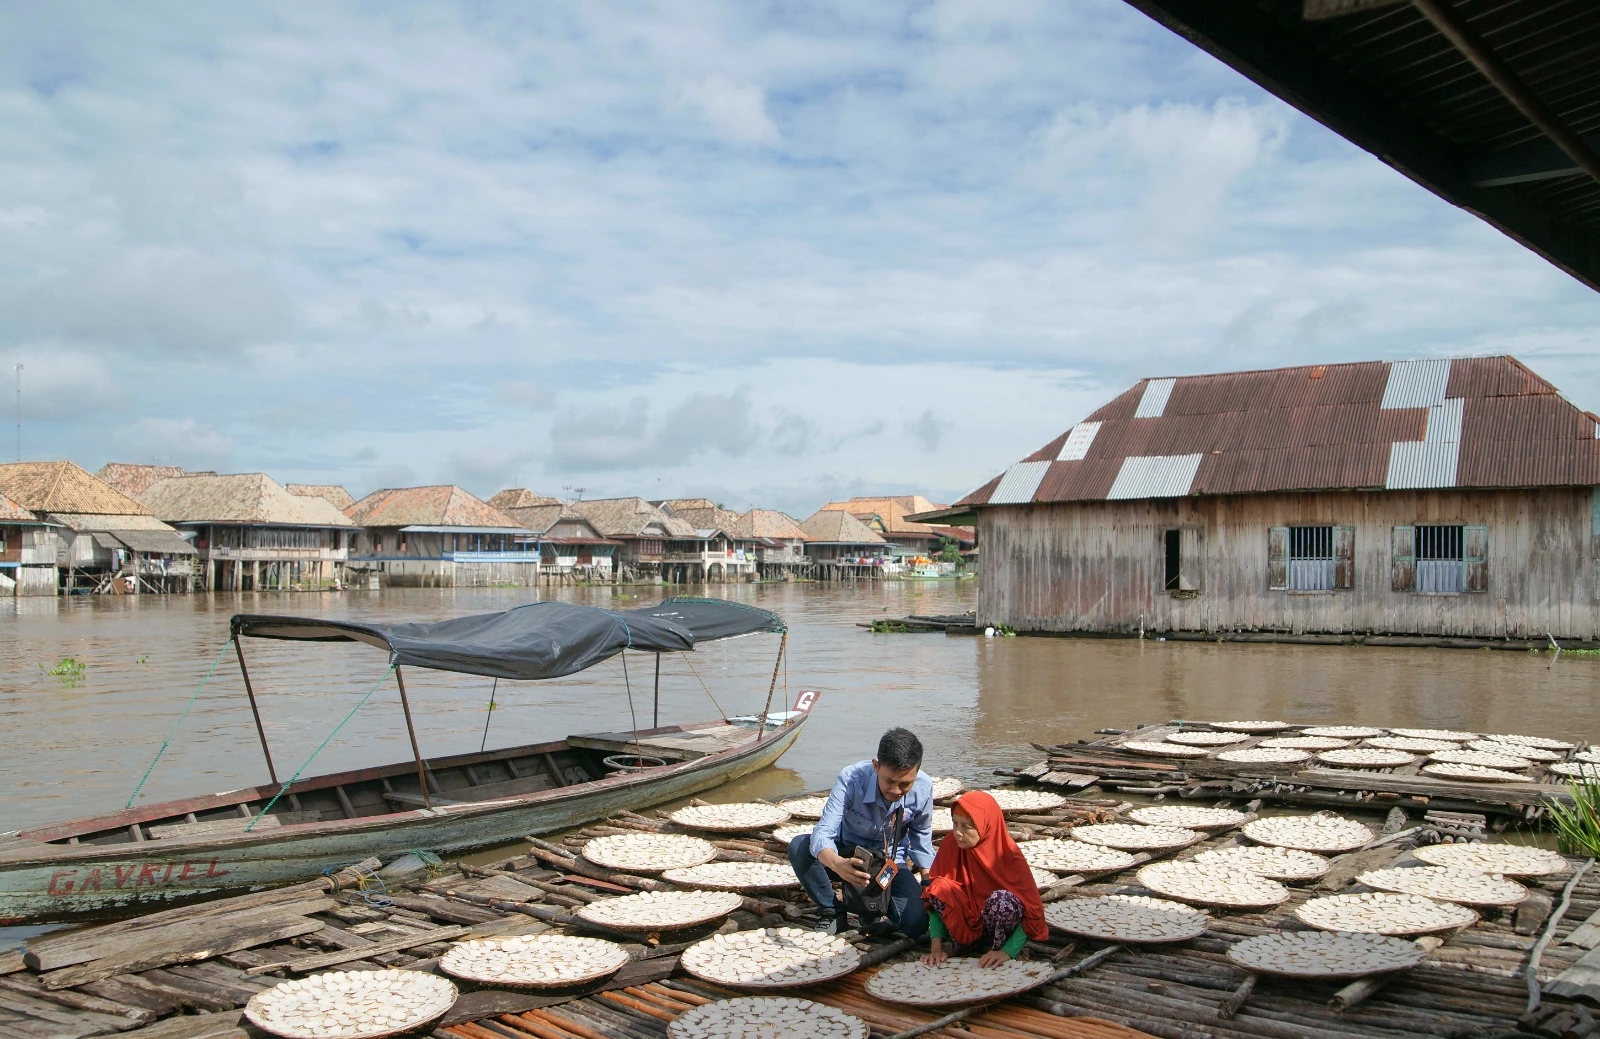
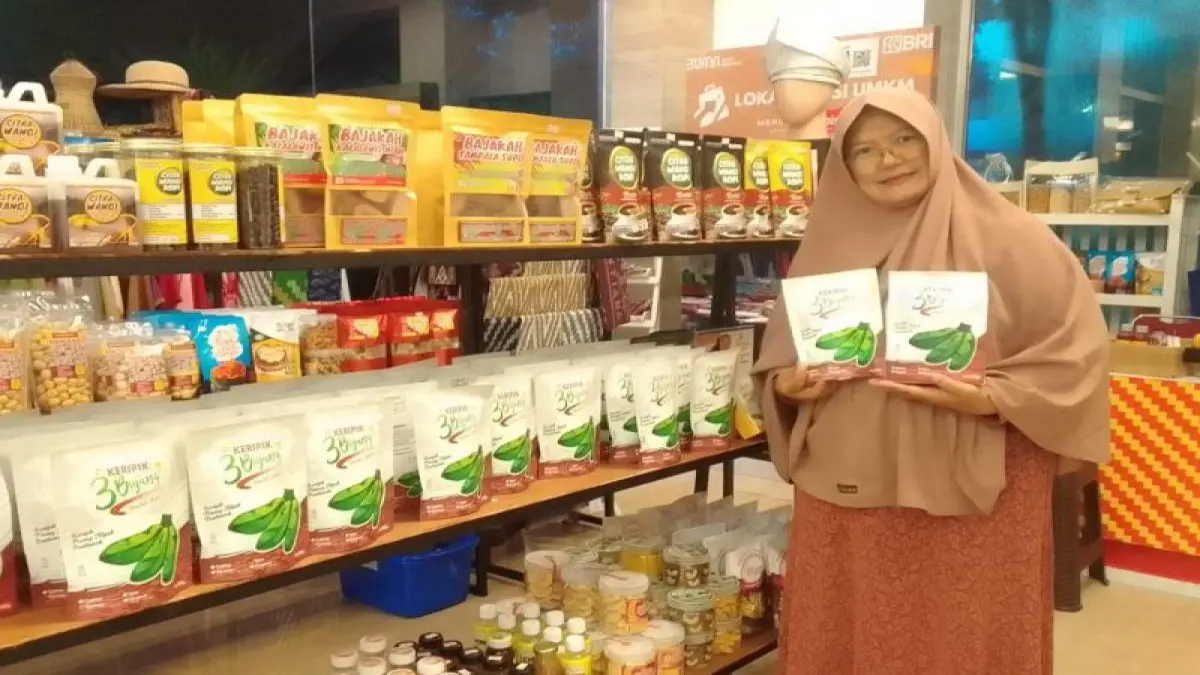
Di Pagaralam, akses modal UMKM menjadi penentu apakah potensi pertanian, peternakan, dan perikanan bisa naik kelas menjadi usaha bernilai tambah. Kebutuhan modal di kota ini sangat konkret: petani membutuhkan biaya untuk bibit, pupuk, dan sarana produksi; peternak memerlukan dana untuk pengadaan ternak, pakan, dan pemeliharaan; pelaku pengolahan dan perdagangan butuh pembiayaan untuk pengemasan, operasional, dan menjaga ketersediaan barang. Tanpa dukungan modal yang menjangkau seluruh tahapan usaha, peningkatan produksi hanya akan menambah volume, bukan nilai. Di Kalimantan Barat, situasinya serupa tetapi dengan konteks berbeda: pemerintah melihat peluang tambahan modal melalui KUR Bank Kalbar sebagai cara memperkuat peran bank daerah dan membuka kesempatan lebih luas bagi UMKM untuk mengembangkan usaha dan memperluas pasar. Di kedua wilayah, tantangannya sama: bagaimana memastikan dana besar benar-benar menyentuh usaha kecil yang produktif, bukan berhenti di pelaku yang sudah mapan.
KUR Bank Kalbar: Antara Ambisi Rp1 Triliun dan Kesehatan Likuiditas
Alokasi KUR Bank Kalbar menunjukkan tren naik: sekitar Rp700 miliar pada 2025, menjadi Rp800 miliar pada 2026, dan diajukan Rp1 triliun untuk 2027. Menteri UMKM Maman Abdurrahman mendukung peningkatan ini, dengan catatan aspek likuiditas bank harus tetap terjaga agar penyaluran pembiayaan berlangsung sehat dan berkelanjutan. Di satu sisi, ambisi ini patut diapresiasi karena memperluas akses modal UMKM di Kalbar dan memperkuat identitas bank daerah sebagai motor ekonomi lokal. Di sisi lain, ada risiko jika ekspansi kredit usaha rakyat tidak diimbangi manajemen risiko dan kualitas debitur yang baik. Pemerintah secara nasional bahkan membidik peningkatan plafon kredit UMKM dari sekitar Rp1.500 triliun menjadi Rp2.000 triliun pada 2027, tambahan sekitar Rp500 triliun. Tanpa disiplin penyaluran, lonjakan plafon bisa berujung pada tekanan likuiditas dan kualitas aset bermasalah, yang pada akhirnya justru merugikan UMKM yang membutuhkan pembiayaan jangka panjang.
Dampak Ekonomi Lokal dan Syarat Agar Ekspansi Modal Tidak Sia-sia
Secara nasional, BRI menyebut telah menyalurkan sekitar Rp1.600 triliun sejak 2015, dengan 75 persen mengalir ke sektor UMKM dan 44 persen terkait pertanian dan perikanan untuk kebutuhan protein. Angka ini menunjukkan bahwa dana besar sudah bergerak, tetapi keberhasilan pembiayaan tidak bisa diukur hanya dari total penyaluran. Yang lebih penting adalah sejauh mana pembiayaan menjangkau usaha produktif di daerah dan mendukung pertumbuhan ekonomi masyarakat secara berkelanjutan. Di Kalbar, jika usulan KUR Bank Kalbar disetujui, peningkatan alokasi diharapkan memperbesar peluang UMKM mengembangkan usaha, memperluas pasar, dan berkontribusi lebih besar terhadap ekonomi daerah. Pemerintah juga mendorong sinergi dengan sektor pariwisata, menjadikan kota seperti Singkawang sebagai percontohan UMKM berbasis pariwisata yang memanfaatkan peluang ekonomi dari wisatawan. Kesimpulannya, ekspansi modal ini adalah peluang, bukan jaminan. Tanpa pendampingan bisnis, penguatan ekosistem, dan disiplin kredit, triliunan rupiah bisa menguap tanpa meninggalkan jejak pertumbuhan yang berarti.