
Apa Itu Soft Saving dan Mengapa Penting untuk Kesehatan Mental
Soft saving adalah pendekatan menabung yang fleksibel dengan menyesuaikan jumlah tabungan terhadap pendapatan dan kebutuhan hidup yang berubah, sehingga kamu tetap bergerak menuju tujuan finansial tanpa terjebak target kaku yang memicu rasa bersalah, tekanan berlebihan, dan kecemasan setiap kali kondisi keuangan bergeser dari rencana awal.
Menabung seharusnya memberi rasa aman, bukan menambah kecemasan finansial. Namun pola nasihat yang kaku—seperti wajib menabung persentase besar berapa pun kondisimu—sering mengabaikan realitas: biaya hidup naik, pendapatan tidak selalu stabil, dan kebutuhan emosional juga butuh ruang. Target menabung yang terlalu ketat memang tampak mengesankan, tetapi sulit dipertahankan ketika kebutuhan berubah; saat gagal beberapa bulan, kamu bisa kehilangan semangat dan berhenti menabung sama sekali. Di sinilah soft saving kesehatan mental berperan: ia mengizinkanmu mengubah nominal tabungan ketika penghasilan naik atau pengeluaran berkurang tanpa menjadikannya tekanan baru. Mengatur uang bukan cuma soal jumlah saldo, tetapi juga tentang bagaimana prosesnya memengaruhi kehidupan sehari-hari.
Catat, Atur, dan Lunakkan Target: Dasar Strategi Menabung Fleksibel
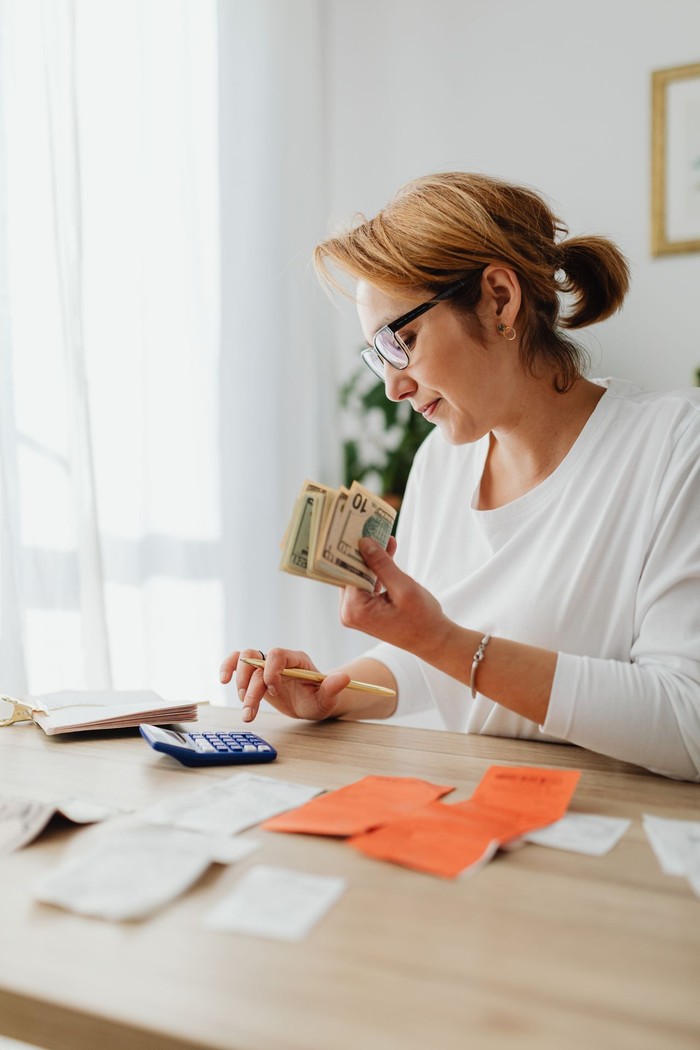
Mengurangi kecemasan finansial dimulai dari kejujuran terhadap angka. Salah satu langkah paling efektif adalah mencatat pengeluaran agar tahu ke mana uangmu pergi setiap hari. Kamu tidak butuh aplikasi rumit; catatan di ponsel atau buku kecil sudah cukup. Dengan melacak pemasukan dan pengeluaran secara konsisten, kamu bisa melihat bagian mana yang paling boros dan mulai mengendalikan area tersebut tanpa perubahan ekstrem. Selain membantu mengatur keuangan, kebiasaan ini membuatmu lebih memahami kondisi finansial sendiri, sehingga kamu tidak perlu terus menebak apakah uangmu cukup sampai akhir bulan.
Di atas pondasi ini, soft saving menjadi strategi menabung fleksibel yang konkret: kamu memulai dari nominal yang sanggup disisihkan secara rutin, lalu menyesuaikannya ketika penghasilan naik atau pengeluaran berkurang tanpa menjadikannya tekanan baru. Karena kondisi keuangan setiap orang berbeda, kamu tidak perlu memaksakan diri mengikuti target tabungan orang lain. Kebiasaan yang realistis lebih mudah dipertahankan daripada target besar yang membuatmu cepat menyerah. Menabung tanpa cemas artinya menemukan ritme yang bisa kamu jalankan lama, bukan pamer angka di awal lalu ambruk di tengah jalan.
Berhenti Menyiksa Diri: Ruang Self-Care Tanpa Rasa Bersalah
Banyak orang mengira untuk mencapai kesejahteraan finansial, semua kesenangan hari ini harus dikorbankan. Padahal, jika terlalu banyak membatasi diri, aktivitas menabung dapat terasa melelahkan dan memicu kecemasan finansial, terutama ketika kamu terus membandingkan diri dengan orang lain. Soft saving menawarkan posisi tengah: kamu tetap menyiapkan masa depan tanpa menganggap kebutuhan hari ini sebagai sesuatu yang harus selalu dikorbankan. Ini penting bagi kesehatan mental, karena menghilangkan konflik terus-menerus antara kebutuhan emosional dan target finansial—mengatur uang bukan cuma soal saldo, tetapi juga bagaimana prosesnya memengaruhi kehidupan sehari-hari.
Secara praktis, kamu bisa menetapkan batas keuangan yang sesuai kemampuan, bukan mengikuti standar orang lain. Misalnya, membuat amplop atau kategori untuk belanja, nongkrong, dan pengeluaran non-esensial. Kamu juga bisa membuat batas untuk jenis pengeluaran tertentu seperti belanja dan nongkrong agar tetap terkontrol tanpa menghilangkan seluruh ruang self-care. "Kamu tetap perlu menyiapkan masa depan tanpa menganggap kebutuhan hari ini sebagai sesuatu yang harus selalu dikorbankan"—ini kalimat kunci soft saving kesehatan mental. Pola ini bertanggung jawab sekaligus memberi ruang untuk hidup lebih seimbang.
Putus Siklus Cemas Akhir Bulan dengan Perencanaan Lembut
Kecemasan finansial paling sering muncul menjelang akhir bulan: cek saldo, panik, lalu berjanji akan "lebih keras" bulan depan. Siklus ini melelahkan dan jarang menyelesaikan masalah. Soft saving mengajakmu mengganti pola menghukum diri dengan perencanaan yang lebih lembut. Menyiapkan makanan sendiri atau melakukan meal prep beberapa porsi sekaligus bisa mengurangi kebiasaan membeli makanan secara spontan dan membantu menekan pengeluaran harian. Dengan begitu, kamu mengurangi area pengeluaran yang sering bocor tanpa merasa hidupmu serba ditahan. Setelah beberapa waktu, kamu juga jadi tahu berapa banyak uang yang sebenarnya digunakan untuk makanan, sehingga bisa membuat anggaran yang lebih sesuai kondisi finansialmu.
Untuk pengeluaran besar atau keinginan mendadak, beri jeda sebelum membeli. Terapkan aturan 24 jam atau bahkan 30 hari sebelum checkout barang mahal. Selama jeda, tanya dirimu: ini kebutuhan atau sekadar tergoda diskon? Dengan memberi waktu berpikir, kamu tidak melarang diri berbelanja, tetapi memastikan keputusan tersebut sesuai kebutuhan dan kemampuan finansialmu. Kombinasi catatan pengeluaran, meal prep, dan jeda belanja membantumu menebak lebih sedikit dan merencanakan lebih banyak, sehingga rasa cemas apakah uang cukup sampai akhir bulan perlahan berkurang.
Mulai Kecil, Konsisten, dan Ramah Diri: Kunci Menabung Tanpa Cemas
Soft saving menolak pola "all or nothing". Kalau nominal tabungan besar membuatmu tertekan, mulai dari jumlah kecil yang bisa kamu lakukan konsisten. Misalnya, membulatkan nominal transaksi dan menyimpan selisihnya ke tabungan; meski terlihat kecil, jika dilakukan dengan disiplin, uang tersebut dapat terkumpul dari waktu ke waktu. Dengan soft saving, kamu bisa memulai dari nominal yang sanggup disisihkan secara rutin, lalu menyesuaikannya ketika penghasilan naik atau pengeluaran berkurang tanpa menjadikannya tekanan baru.
Yang lebih penting adalah menemukan cara menabung yang dapat kamu lakukan secara konsisten tanpa membuat diri sendiri merasa terus-menerus tertekan. Kebiasaan yang realistis lebih mudah dipertahankan daripada target besar yang membuatmu cepat menyerah. Di titik ini, menabung tanpa cemas menjadi nyata: kamu membangun kesejahteraan finansial dan mental sekaligus. Soft saving bukan alasan untuk abai pada masa depan, melainkan cara dewasa untuk mengatur uang dengan target yang lentur, proses yang manusiawi, dan sikap yang lebih ramah pada diri sendiri.