
Pelemahan Rupiah: Gejala Sentimen, Bukan Krisis Fundamental
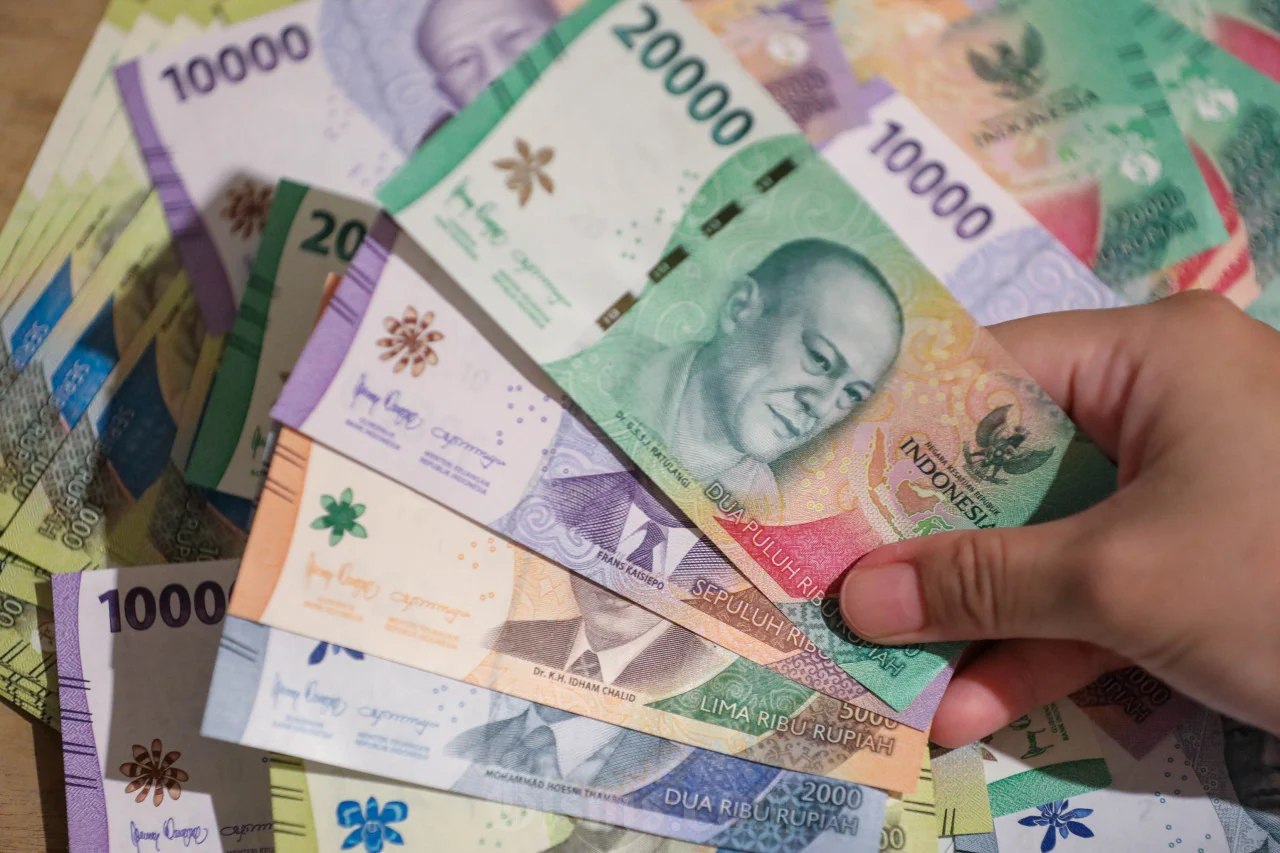
Pelemahan rupiah terhadap dolar adalah situasi ketika nilai tukar rupiah merosot hingga mendekati Rp 18.000 per dolar AS, terutama karena perubahan sentimen pasar global, indeks dolar, harga minyak, dan ekspektasi suku bunga Amerika Serikat yang menggerakkan aliran modal serta posisi spekulatif bahkan sebelum transaksi dagang dan kebutuhan riil valuta asing terjadi di pasar domestik.
Dalam sebulan terakhir, rupiah mengalami depresiasi sekitar 1,42%, dari Rp 17.746 per dolar AS pada 31 Agustus menjadi Rp 17.998 per dolar AS pada 29 September. Pada perdagangan lain, rupiah bahkan bergerak di sekitar Rp 17.963 per dolar AS, mendekati psikologis Rp 18.000. Angka ini mudah memicu kekhawatiran publik bahwa ada masalah serius pada ekonomi domestik. Namun otoritas moneter menegaskan, tekanan ini lebih mencerminkan gelombang pelemahan mata uang global ketika dolar menguat, bukan tanda kerusakan mendasar pada ekonomi. Ketakutan terhadap angka di layar terminal sering kali berlebihan dibandingkan realitas fundamental.
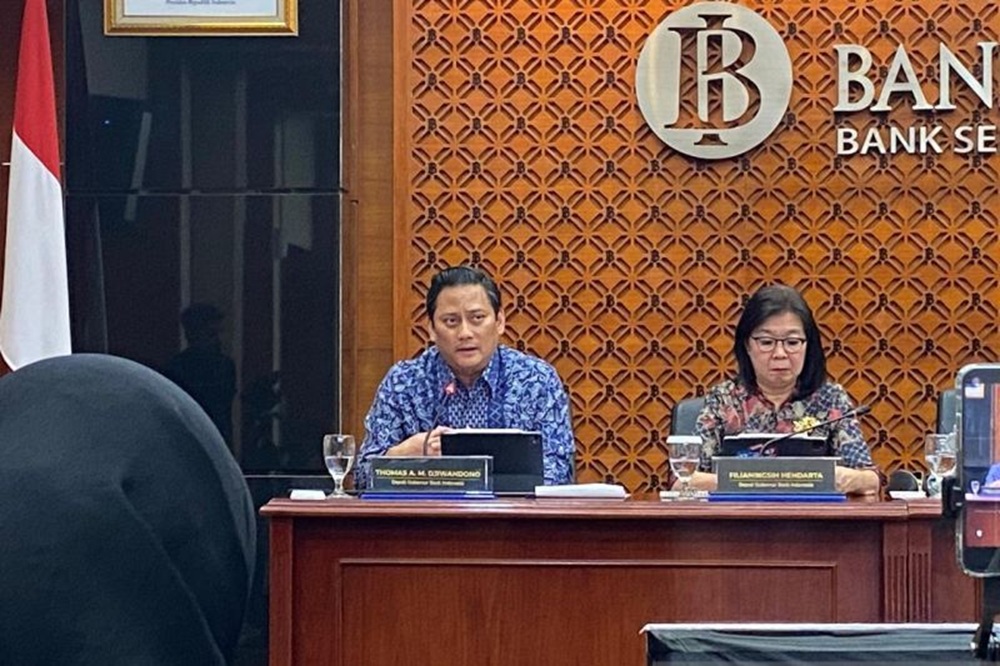
Gubernur bank sentral menekankan bahwa kondisi ini tidak bisa dan tidak seharusnya diatasi hanya dengan menaikkan suku bunga acuan. Perekonomian masih berada di bawah kapasitas potensial, sehingga pengetatan moneter agresif akan mengorbankan pemulihan hanya demi menenangkan sentimen jangka pendek. Di titik ini, debat soal rupiah terhadap dolar adalah debat tentang psikologi pasar global, bukan soal ambruknya fondasi ekonomi domestik.
Bagaimana Sentimen Global Menekan Rupiah Sebelum Transaksi Terjadi
Pergerakan rupiah terhadap dolar tidak hanya soal kebutuhan impor hari ini atau ketersediaan valas di bank-bank lokal. Bank sentral menjelaskan adanya jalur kedua yang sama kuat: jalur harga dan persepsi. Di jalur ini, pelaku pasar bereaksi terhadap berita dan ekspektasi, lalu mengubah posisi portofolio sebelum ada permintaan riil atas valuta asing. Hasilnya, pelemahan mata uang bisa terjadi duluan, baru kemudian diikuti transaksi.
Contohnya jelas. Ketidakpastian di Selat Hormuz mengganggu pasok energi dan memicu lonjakan harga minyak dunia. Kenaikan harga minyak mengerek ekspektasi inflasi di Amerika Serikat dan mendorong pasar memperkirakan The Fed akan mempertahankan bahkan memperpanjang siklus kenaikan suku bunga hingga 2027. Ekspektasi ini membuat aset dolar tampak lebih menarik. Investor global melakukan repositioning, melepas aset di pasar berkembang dan masuk ke instrumen berdenominasi dolar, sehingga permintaan dolar naik dan indeks DXY menyentuh sekitar 101.
Begitu DXY menguat, wajar jika banyak mata uang melemah serentak, termasuk rupiah. Tekanan diperkuat oleh pergerakan di pasar offshore melalui instrumen seperti Non-Deliverable Forward (NDF) yang mempengaruhi harga sebelum pasar domestik buka. Inilah wajah baru tekanan valuta asing: transmisi sentimen global yang cepat dan sering berlebihan, jauh sebelum eksportir atau importir melakukan transaksi di pasar spot. Menyalahkan ekonomi domestik semata dalam situasi seperti ini berarti salah membaca sumber masalah.
Strategi Bank Indonesia: Bukan Hanya Suku Bunga, Tapi Pasar dan Koordinasi
Merespons pelemahan rupiah, strategi Bank Indonesia jauh lebih kompleks daripada sekadar menaikkan BI Rate. Peningkatan suku bunga 25 basis poin diperkirakan bisa mengurangi pertumbuhan sekitar 0,1%, sehingga penggunaan senjata ini harus hemat dan selektif. Dengan output gap masih negatif, pengetatan berlebihan akan mengorbankan pertumbuhan untuk menenangkan sentimen yang sifatnya sementara.
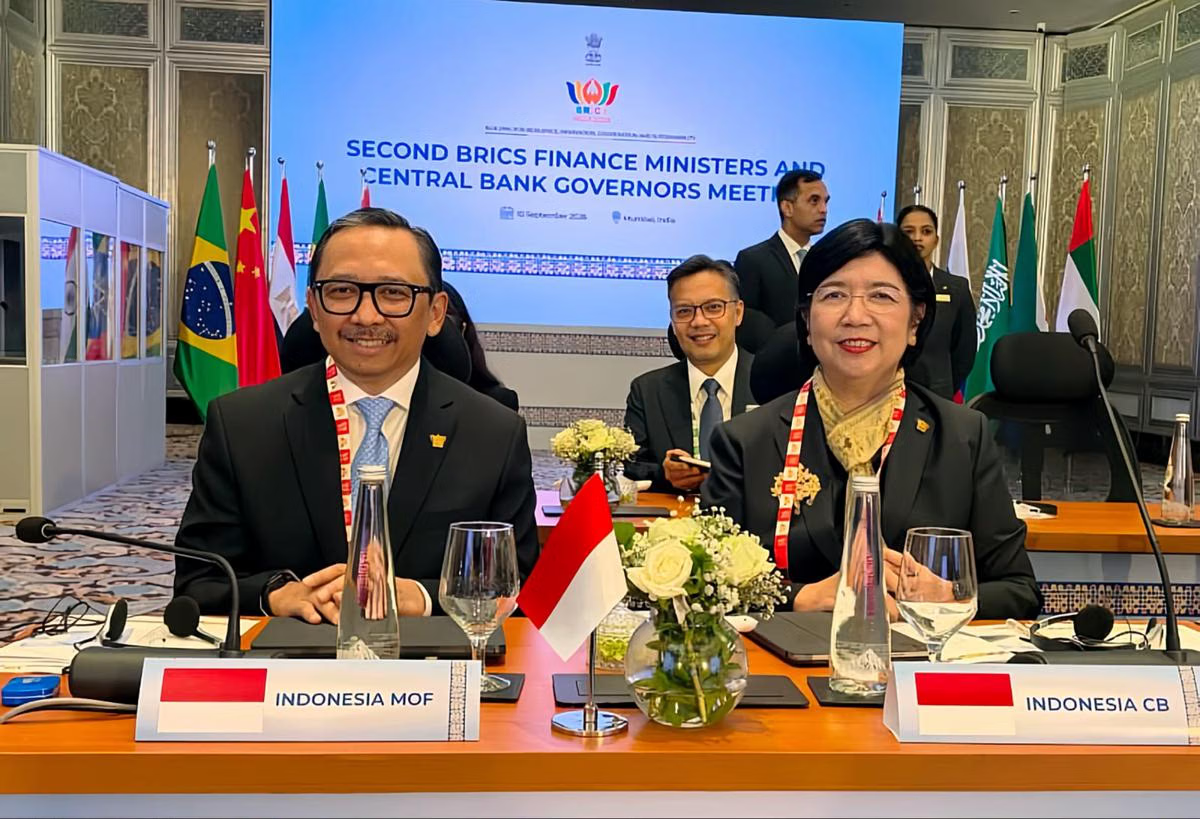
Sebagai gantinya, strategi Bank Indonesia bertumpu pada mekanisme pasar dan koordinasi dengan pemerintah untuk menahan tekanan valuta asing. Bank sentral mengandalkan kombinasi instrumen stabilisasi nilai tukar dan kebijakan yang mendorong aliran dana masuk, termasuk insentif biaya lindung nilai bagi investor. Hasil awalnya terlihat dari masuknya dana melalui instrumen swap dan Deliverable Non-Deliverable Forward (DNDF). Di pasar valas, porsi intervensi spot dikurangi menjadi sekitar 30%, sementara sisanya dilakukan melalui DNDF dan NDF agar biaya stabilisasi lebih efisien dan sejalan dengan dinamika pasar.
Koordinasi dengan pemerintah melalui komite stabilitas keuangan digunakan untuk memperkuat sektor eksternal, terutama lewat dorongan ekspor dan investasi jangka panjang. Menopang nilai tukar dengan memperbaiki struktur neraca eksternal jauh lebih berkelanjutan dibanding menumpuk intervensi harian. Di sinilah perdebatan publik sering meleset: fokus pada kurs harian, lupa bahwa strategi Bank Indonesia yang lebih tenang tetapi terarah adalah satu-satunya cara agar rupiah tidak sekadar stabil hari ini, melainkan lebih tangguh menghadapi siklus sentimen berikutnya.
Siklus Musiman Valas: Mengapa BI Yakin Tekanan Bisa Mereda
Di tengah pesimisme terhadap pelemahan rupiah, ada satu fakta yang cenderung diabaikan: tekanan valuta asing punya pola musiman. Bank Indonesia mengingatkan bahwa kebutuhan valas historisnya memuncak pada kuartal III, terutama karena impor dan repatriasi laba. Peningkatan kebutuhan valas importir di akhir kuartal III, ditambah arus keluar dana portofolio dari pasar berkembang saat yield obligasi naik, menambah tekanan pada nilai tukar.
Namun, pola ini tidak berlangsung sepanjang tahun. Secara historis, kebutuhan valas di akhir tahun lebih rendah dibanding kuartal III. Dengan berlalunya periode puncak kebutuhan tersebut, bank sentral berharap tekanan terhadap rupiah berkurang pada kuartal IV, atau dengan kata lain, situasi "better off" setelah melewati kuartal III. Pernyataan resmi ini adalah salah satu sedikit panduan waktu yang jelas bagi pelaku pasar: tekanan rupiah tidak akan selamanya setajam fase puncaknya.
Di sisi lain, bauran intervensi di pasar spot, DNDF, dan NDF terus digunakan sesuai dinamika pasar, bersamaan dengan upaya pendalaman pasar valas domestik. Kombinasi ini menunjukkan bahwa strategi Bank Indonesia bukan menunggu badai reda dengan pasrah, melainkan memanfaatkan jeda musiman untuk memperkuat bantalan. Jika pasar tetap bersikukuh membaca pelemahan rupiah semata sebagai krisis fundamental, itu lebih mencerminkan bias psikologis ketimbang pembacaan dingin atas data dan siklus.
Kesimpulan: Membedakan Kebisingan Sentimen dari Realitas Ekonomi
Pelemahan rupiah terhadap dolar hingga mendekati Rp 18.000 per dolar AS memang tidak menyenangkan, namun menyamakan fenomena ini dengan krisis menyeluruh adalah loncatan logika. Data pergerakan sebulan terakhir, sekitar 1,42% depresiasi, sejalan dengan pola ketika DXY menguat dan harga minyak melonjak, bukan dengan cerita kerusakan fundamental domestik. Tekanan datang lewat jalur sentimen, NDF offshore, dan repositioning portofolio global jauh sebelum kebutuhan impor riil muncul.
Strategi Bank Indonesia—fokus pada instrumen pasar, intervensi terukur, dan koordinasi struktural—memang kurang dramatis dibanding kenaikan suku bunga besar-besaran, tetapi lebih selaras dengan kondisi output gap dan kebutuhan menjaga pertumbuhan. Dengan siklus kebutuhan valas yang memuncak di kuartal III dan cenderung turun di akhir tahun, tekanan rupiah wajar diharapkan mereda pada kuartal IV. Pada akhirnya, tantangan utama bukan hanya menstabilkan kurs, tetapi mendisiplinkan cara kita membaca pelemahan mata uang: membedakan mana kebisingan sentimen global, mana sinyal nyata dari fundamental yang perlu dibenahi.